

Flujos saliendo del mercado estadounidense y entrando también en Europa. Apostar por los valores italianos de defensa
Los flujos están saliendo del mercado estadounidense, que actualmente representa el 70% de la asignación mundial de activos, y se están reposicionando también en Europa. Las posiciones principales siguen estando en Leonardo y Fincantieri.
análisis de Andrea Scauri, gestor del fondo Lemanik High Growth
El enfrentamiento Trump/Zelensky y el fondo extra déficit UE de 400.000 millones destinado a defensa hacen que estos valores se beneficien de una entrada masiva en los próximos meses. En cartera, las posiciones principales siguen estando en Leonardo y Fincantieri.
Los mercados bursátiles globales cerraron febrero en territorio ligeramente negativo, después de marcar nuevos máximos a mediados de mes. Los índices europeos e italianos volvieron a hacerlo mejor que los estadounidenses también en febrero, respaldados por el aumento del posicionamiento de los inversores en el mercado europeo. Excluyendo Meta, el sector tecnológico -incluidos los "Magníficos 7"- tuvo dificultades y registró rentabilidades negativas desde comienzos de año, también por las tomas de beneficios tras las fuertes subidas y por las preocupaciones sobre la sostenibilidad y la rentabilidad de las inversiones (superiores a lo esperado) en IA tras DeepSeek. Las mid-small cap italianas tuvieron un comportamiento positivo, pero siguieron quedando por detrás del índice principal en febrero. En Italia, el proceso de consolidación no solo ha afectado al sector bancario, sino también al de los servicios petrolíferos, con el anuncio de la fusión entre Saipem y Subsea7, destinada a crear un líder mundial.
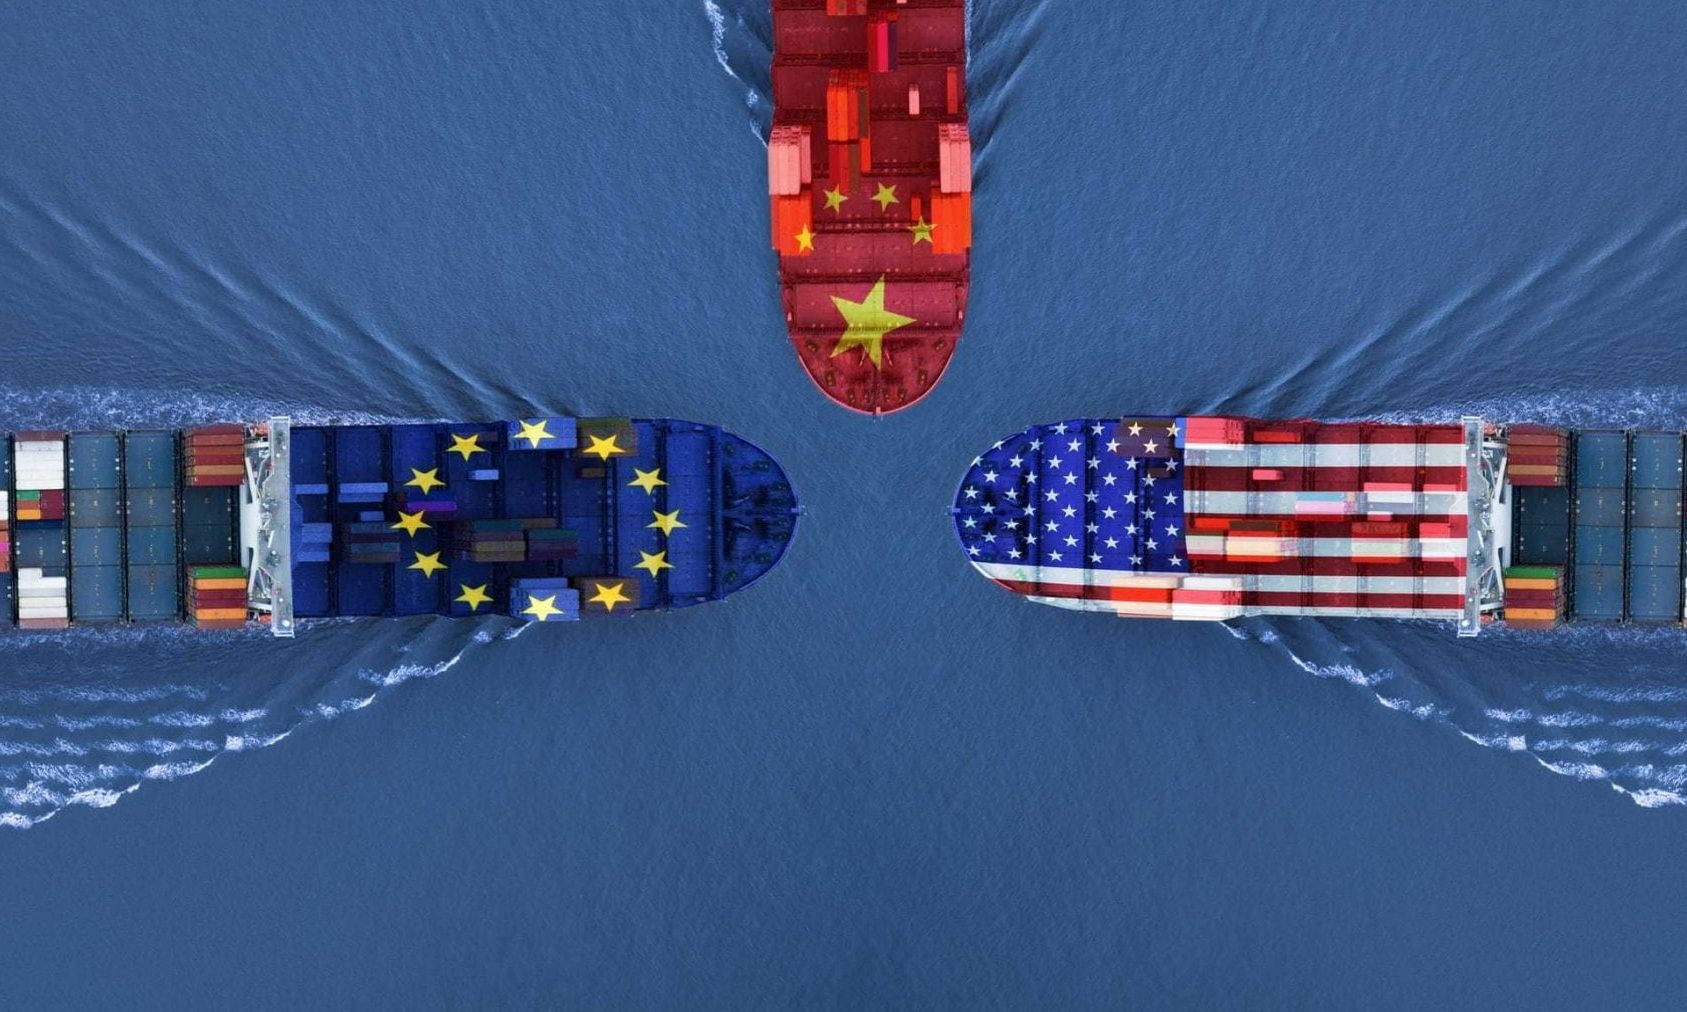
La atención del mercado se ha centrado en: Trump y las tensiones comerciales; las elecciones en Alemania; las señales de desaceleración del ritmo de crecimiento en Estados Unidos. La administración Trump ha confirmado nuevos aranceles comerciales del 25% sobre Canadá y México a partir del 4 de marzo y ha duplicado los de China, con un aumento del 10% de las tarifas ya en vigor desde el 2 de abril. Esta escalada de tensiones comerciales está generando incertidumbre en los mercados y podría dar lugar a una serie de negociaciones bilaterales entre Washington y los países afectados para mejorar las condiciones aplicadas. El mercado está valorando actualmente un enfoque muy concreto sobre los aranceles. Esta nueva fase de tensiones comerciales traerá inevitablemente volatilidad a los mercados. Habrá que ver si estas decisiones se negocian o si tienen efectos concretos sobre las empresas. A nuestro juicio, nos encontramos en el primer escenario, pero la incertidumbre podría retrasar las decisiones de inversión y, tras la fuerte sobreponderación de los mercados europeos frente a los estadounidenses desde comienzos de año, consideramos que a corto plazo conviene un enfoque más prudente.
Los resultados de las elecciones en Alemania fueron moderadamente positivos para los mercados, al evitar el escenario más crítico de un fuerte avance de los partidos extremistas. Sin embargo, sigue existiendo incertidumbre sobre la posibilidad de una reforma fiscal decisiva, que sería el verdadero game-changer para los mercados europeos. La CDU/CSU ganó con un amplio margen, pero se verá obligada a formar una coalición con la SPD y/o Los Verdes para gobernar. Seguimos convencidos de que Alemania se moverá para apoyar el crecimiento económico. Si decidiera utilizar su margen fiscal para reactivar la economía, sería sin duda una señal positiva para los inversores, que podría amplificarse en caso de tregua en el conflicto en Ucrania. Merz está tratando de financiar tanto el aumento del gasto en defensa como los recortes de impuestos, en medio de restricciones muy estrictas sobre la deuda. Entre las opciones en debate figura un nuevo fondo especial para defensa de 200.000 millones de euros, que podría llevar el gasto militar al 3,5% del PIB de aquí a 2028.
Nuestro principal interés deriva de las crecientes señales de desaceleración del ritmo de crecimiento en Estados Unidos, con el último Nowcast de la Fed de Atlanta que prevé un crecimiento del PIB real anualizado del +2,3% frente al +3,2% del mes pasado. También el crecimiento de los beneficios empresariales muestra señales de desaceleración, con revisiones a la baja especialmente evidentes en los sectores automovilístico y de la construcción, mientras que entre las excepciones positivas destacan los bancos y los servicios financieros. Las preocupaciones en el frente macroeconómico han empujado a la baja los rendimientos de los bonos. En Estados Unidos, el Treasury a diez años cayó 30 puntos básicos en el mes hasta el 4,24%, mientras que la inflación prevista bajó 6 puntos básicos hasta el 2,37%, con la consiguiente reducción de 24 puntos básicos de los tipos reales.
En Europa, el descenso de los rendimientos fue más contenido: el bund cayó 7 puntos básicos hasta el 2,4%, mientras que la rentabilidad del BTP italiano se mantuvo prácticamente estable en el 3,5%, con el spread ligeramente al alza, en 114 puntos básicos. En el frente macro en Europa, el índice PMI compuesto se mantuvo sin cambios en febrero en zona expansiva, en 50,2, con un componente de servicios más débil, mientras que el sector manufacturero superó ligeramente las expectativas, aunque permaneciendo en territorio de contracción. El mercado de materias primas subió ligeramente en febrero, impulsado por el alza del precio del cobre después de que Trump ordenara una investigación sobre las importaciones de cobre a Estados Unidos, que podría ser el primer paso hacia la introducción de nuevos aranceles. El oro también cerró ligeramente al alza, mientras que el petróleo se mostró débil ante las perspectivas de un acuerdo entre Rusia y Ucrania, que redujo aún más la prima de riesgo sobre la oferta. El gas natural también cayó.
El índice Eurostoxx 50 ha vuelto a los niveles de 1999. El nivel actual de 5450 puntos es una resistencia clave que, si se rompe al alza, puede llevar al Eurostoxx 50 a recortar la distancia con el S&P. El reciente bazooka alemán (los 1.000.000 millones de déficit adicionales gracias a la supuesta ruptura del límite de deuda en Alemania, que será aprobada en las próximas semanas por el antiguo parlamento) representa un cambio radical para la economía europea. Nuestra sensación es que los flujos están saliendo del mercado estadounidense (que actualmente representa el 70% de la asignación mundial de activos) y se están reposicionando también en Europa. Basta una modesta reasignación del 10% hacia el mercado europeo para tener un efecto muy significativo sobre el índice Eurostoxx 50. Esto ya es visible con una sobreponderación del SX5E frente al SPX de casi 12 puntos porcentuales desde comienzos de año.
Nuestra asset allocation está bien equilibrada, con la combinación adecuada de valores growth y múltiplos relativamente atractivos, como Diasorin, valores ligados a las materias primas con un elevado valor no aprovechado, como Danieli savings, nombres cíclicos con un margen limitado de revisión a la baja de los beneficios, como Stellantis, opciones de M&A en el sector bancario, como Banco BPM, Banca Monte dei Paschi, Mediobanca y Generali. Además, nuestra posición en small/mid cap sigue concentrada en pocos valores de calidad/turnaround, como Newlat, Fincantieri, Dovalue, Lottomatica, Telecom Italia savings. Confirmamos también nuestra inversión en Campari, sobre la base de nuestra hipótesis de que la valoración ha tocado fondo. Las posiciones principales siguen estando en los nombres de defensa, es decir, Leonardo y Fincantieri.
Artículos relacionados


Newsletter
La newsletter de Patrimoni & Finanza
Una selección razonada de análisis sobre economía, Real Estate y patrimonio
El servicio de suscripción aún no está conectado: no se registra ninguna dirección