

Flux sortants du marché américain et entrées également en Europe. Miser sur les valeurs italiennes de la défense
Les flux quittent le marché américain, qui représente actuellement 70% de l’asset allocation mondiale, et se repositionnent aussi en Europe. Les principales positions restent sur Leonardo et Fincantieri.
analyse d’Andrea Scauri, gérant du fonds Lemanik High Growth
L’affrontement Trump/Zelensky et le fonds extra déficit UE de 400 milliards dédié à la défense conduisent ces titres à bénéficier d’un afflux massif dans les prochains mois. En portefeuille, les principales positions restent sur Leonardo et Fincantieri.
Les marchés actions mondiaux ont clôturé février en territoire légèrement négatif, après avoir touché de nouveaux sommets à la mi-mois. Les indices européens et italiens ont également surperformé les indices américains en février, soutenus par la hausse du positionnement des investisseurs sur le marché européen. Hors Meta, le secteur technologique - y compris les "Magnificent 7" - a peiné, affichant des performances négatives depuis le début de l’année, notamment en raison des prises de bénéfices après les fortes performances et des inquiétudes sur la soutenabilité et les retours des investissements (supérieurs aux attentes) dans l’IA après DeepSeek. Les mid-small cap italiennes ont progressé mais ont continué à sous-performer l’indice principal en février. En Italie, le mouvement de consolidation a touché non seulement le secteur bancaire, mais aussi celui des services pétroliers, avec l’annonce de la fusion entre Saipem et Subsea7, destinée à créer un leader mondial.
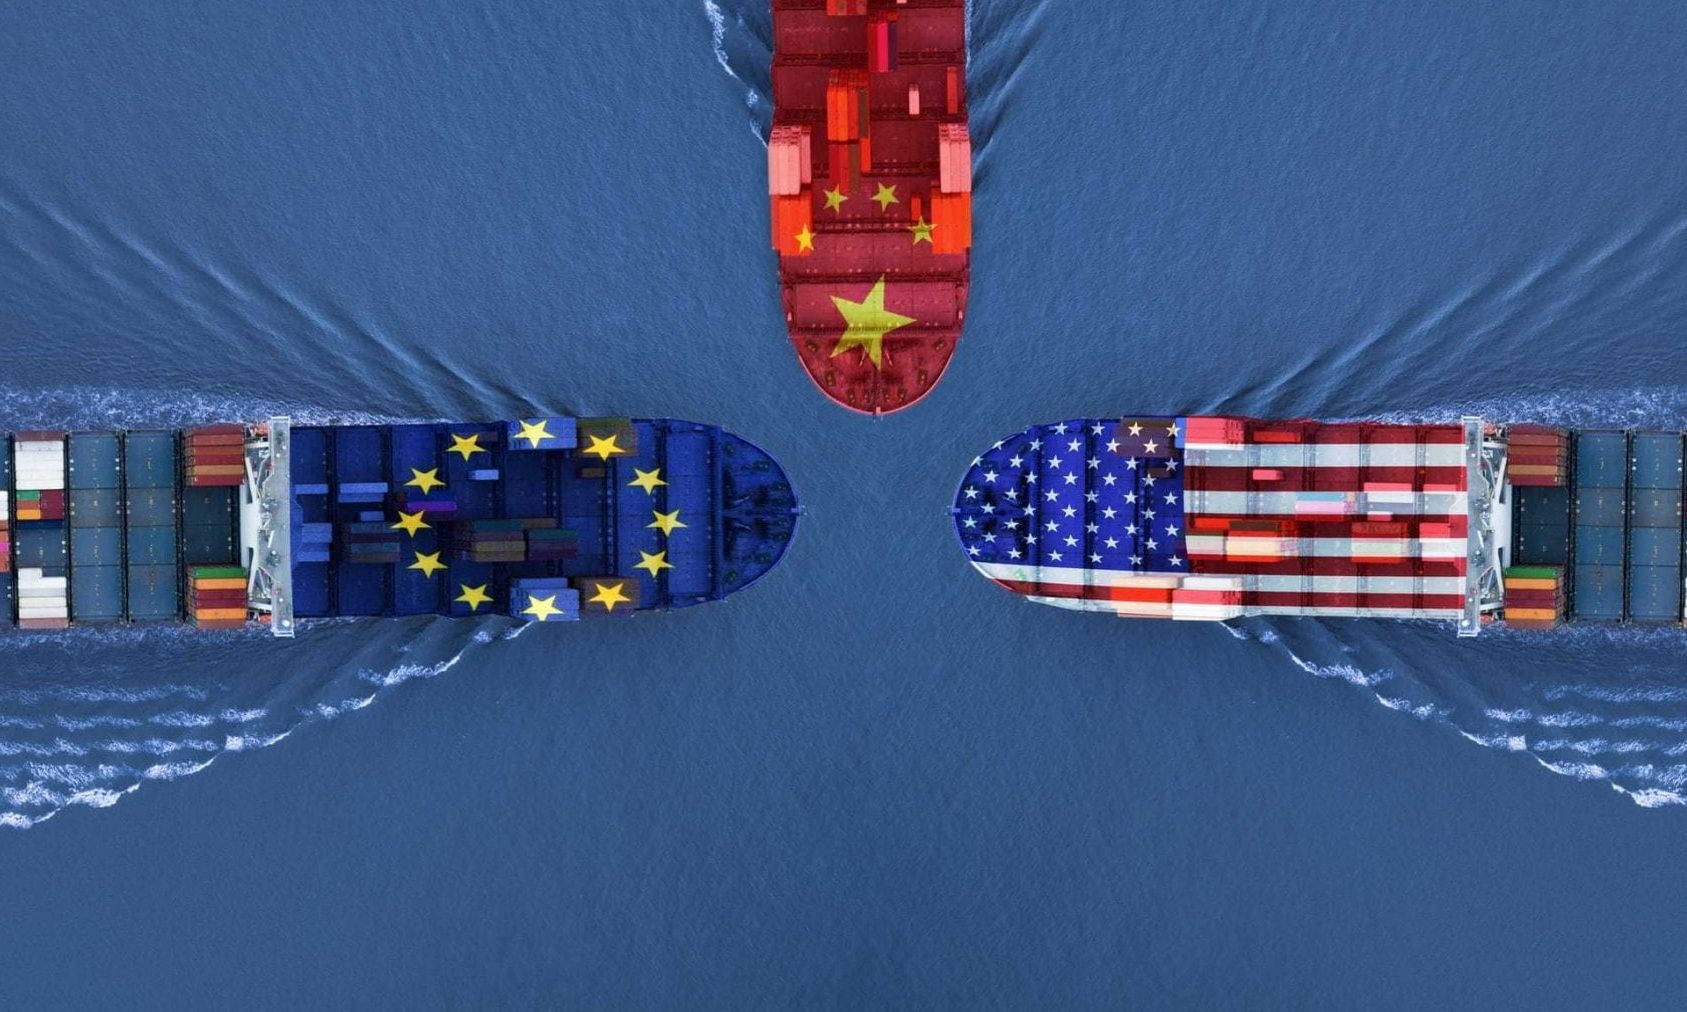
L’attention du marché s’est concentrée sur : Trump et les tensions commerciales ; les élections en Allemagne ; les signes de ralentissement de la vitesse de croissance aux États-Unis. L’administration Trump a confirmé de nouveaux droits de douane commerciaux de 25% sur le Canada et le Mexique à partir du 4 mars et a doublé ceux sur la Chine, avec une hausse de 10% des tarifs déjà en vigueur à partir du 2 avril. Cette escalade des tensions commerciales crée de l’incertitude sur les marchés et pourrait provoquer une série de négociations bilatérales entre Washington et les pays touchés afin d’améliorer les conditions appliquées. Le marché évalue actuellement une approche très concrète des tarifs. Cette nouvelle phase de tensions commerciales entraînera inévitablement de la volatilité sur les marchés. Il faudra voir si ces décisions seront négociées ou si elles auront des effets concrets sur les entreprises. À notre avis, nous nous trouvons dans le premier scénario, mais l’incertitude pourrait retarder les décisions d’investissement et, après la forte surperformance des marchés européens par rapport aux marchés américains depuis le début de l’année, nous estimons qu’à court terme une approche plus prudente s’impose.
Les résultats des élections en Allemagne ont été modérément positifs pour les marchés, en évitant le scénario le plus critique d’une forte progression des partis extrémistes. Cependant, l’incertitude demeure quant à la possibilité d’une réforme fiscale décisive, qui représenterait le véritable game-changer pour les marchés européens. La CDU/CSU l’a emporté largement, mais sera contrainte de former une coalition avec le SPD et/ou les Verts pour gouverner. Nous restons convaincus que la Allemagne ira dans le sens du soutien à la croissance économique. Si elle décidait d’utiliser sa marge de manœuvre budgétaire pour relancer l’économie, ce serait certainement un signal positif pour les investisseurs, signal qui pourrait être amplifié en cas de trêve dans le conflit en Ukraine. Merz cherche à financer à la fois la hausse des dépenses de défense et les baisses d’impôts, dans un contexte de contraintes strictes sur la dette. Parmi les options en discussion figure un nouveau fonds spécial pour la défense de 200 milliards d’euros, qui pourrait porter les dépenses militaires à 3,5% du PIB d’ici 2028.
Notre principal intérêt découle des signes croissants de ralentissement de la vitesse de croissance aux États-Unis, avec le dernier Nowcast de la Fed d’Atlanta qui anticipe une croissance du PIB réel annualisé de +2,3% contre +3,2% le mois dernier. La croissance des bénéfices des entreprises montre elle aussi des signes de ralentissement, avec des révisions à la baisse particulièrement marquées dans l’automobile et la construction, tandis que parmi les exceptions positives ressortent les banques et les services financiers. Les inquiétudes sur le plan macroéconomique ont fait baisser les rendements obligataires. Aux États-Unis, le Treasury à dix ans a reculé de 30 points de base sur le mois, à 4,24%, tandis que l’inflation attendue a baissé de 6 points de base, à 2,37%, avec une réduction consécutive de 24 points de base des taux réels.
En Europe, la baisse des rendements a été plus contenue : le bund a reculé de 7 points de base, à 2,4%, tandis que le rendement du BTP italien est resté globalement stable à 3,5%, avec un spread en légère hausse de 4 points de base, à 114 points de base. Sur le front macro en Europe, l’indice PMI composite est resté inchangé en février en zone d’expansion, à 50,2, avec une composante des services plus faible, tandis que le secteur manufacturier a légèrement dépassé les attentes tout en restant en territoire de contraction. Le marché des matières premières a légèrement progressé en février, porté par la hausse du prix du cuivre après que Trump a ordonné une enquête sur les importations de cuivre aux États-Unis, qui pourrait être la première étape vers l’introduction de nouveaux tarifs. L’or a également été légèrement positif, tandis que le pétrole s’est montré faible, les perspectives d’un accord entre la Russie et l’Ukraine ayant encore réduit la prime de risque sur l’offre. Le gaz naturel a lui aussi reculé.
L’indice Eurostoxx 50 est revenu à ses niveaux de 1999. Le niveau actuel de 5450 points constitue une résistance clé qui, si elle est franchie à la hausse, peut amener l’Eurostoxx 50 à réduire l’écart avec le S&P. Le récent bazooka allemand (les 1.000 milliards de déficit supplémentaires rendus possibles par la rupture supposée de la limite de la dette en Allemagne, qui sera approuvée dans les prochaines semaines par l’ancien parlement) représente un changement radical pour l’économie européenne. Notre sentiment est que les flux quittent le marché américain (qui pèse actuellement 70% de l’asset allocation mondiale) et se repositionnent aussi en Europe. Il suffit d’une modeste réallocation de 10% vers le marché européen pour produire un effet très significatif sur l’indice Eurostoxx 50. Cela est déjà visible avec une surperformance du SX5E par rapport au SPX de près de 12 points de pourcentage depuis le début de l’année.
Notre asset allocation est bien équilibrée, avec la juste combinaison de valeurs de croissance et de multiples relativement attractifs, comme Diasorin, de titres liés aux matières premières à forte valeur sous-exploitée, comme Danieli savings, de valeurs cycliques avec une marge limitée de révision à la baisse des bénéfices, comme Stellantis, d’options de M&A dans le secteur bancaire, comme Banco BPM, Banca Monte dei Paschi, Mediobanca et Generali. En outre, notre positionnement sur les small/mid cap reste concentré sur quelques titres de qualité/turnaround, comme Newlat, Fincantieri, Dovalue, Lottomatica, Telecom Italia savings. Nous confirmons également notre investissement dans Campari, sur la base de notre hypothèse selon laquelle la valorisation a touché son point bas. Les principales positions restent sur les valeurs de la défense, à savoir Leonardo et Fincantieri.
Articles liés


Newsletter
La newsletter de Patrimoni & Finanza
Une sélection raisonnée d'analyses sur l'économie, le Real Estate et le patrimoine
Le service d'inscription n'est pas encore connecté : aucune adresse n'est enregistrée