

Real Estate en Italia: espacio, calidad y sostenibilidad, nuevas prioridades de inversores y familias
El Real Estate DATA HUB retrata las nuevas geografías del inmobiliario en Italia: criterios ESG, Build To Rent, el regreso de las provincias y el auge de las hipotecas green.
El mercado inmobiliario italiano está cambiando de fisonomía. Modelos de vivienda más flexibles, una atención creciente a la sostenibilidad y la nueva centralidad de las provincias están redibujando el mapa del valor, mientras las inversiones vuelven a crecer. La demanda evoluciona y se redistribuye, premiando el confort y la optimización de los espacios. De ahí el creciente atractivo de las periferias, que ganan terreno frente a las capitales de provincia, reflejando una mayor atención a la calidad de vida.
Tras la fase de ajuste de 2023, 2024 marcó un cambio de tendencia, con un volumen global de inversiones en aumento que rozó los 10.000 millones de euros, lo que supone un incremento de más del 50% respecto al año anterior, con evoluciones distintas según cada segmento. En particular, los análisis evidencian una nueva primavera del terciario, impulsada por el creciente interés de inversores italianos e internacionales en inmuebles sostenibles y orientados a criterios ESG. Fuerte incremento del mercado retail que, gracias también a la entrada de nuevos operadores, se consolida como un activo estratégico, con especial dinamismo en el Noreste, Noroeste y Sur. También es significativo el aumento de inversiones en el sector hospitality, centradas en resorts y branded residence, tendencia emergente de 2025. Señales de crecimiento en residencial y estabilidad sustancial en logística, que en 2024 vive una fase de ajuste, con un incremento del 10% de las rentas de alquiler para las nuevas construcciones, y un buen repunte en 2025.
Este es el panorama que emerge de la última edición del Real Estate DATA HUB, el informe de mercado semestral elaborado por el Centro Studi di REMAX Italia, la Ufficio Studi di YARD REAAS y la Ufficio Studi di 24MAX, que ofrece un análisis del mercado inmobiliario en Italia en 2024 y adelanta las perspectivas para 2025. Esta edición dedica una atención especial a las dinámicas de Milán, Roma, Bari y Turín, junto con sus respectivas regiones, analizando las asset class del living, del lujo, la logística y los data center, el terciario, retail y hospitality.
Residencial: el nuevo atractivo de las periferias
2024 vio una recuperación progresiva del mercado residencial: tras un primer semestre en descenso, en la segunda mitad del año se registró un aumento de las compraventas y una subida media de los precios superior al 3%. Lombardía se confirma como la región líder por número de transacciones, que representan el 35% del total. En el norte de Italia, destacan los buenos resultados de Liguria, Véneto y Piamonte; en el centro, Lacio ocupa la primera posición, seguido de Emilia-Romaña y Toscana; en el sur, Puglia y Campania sobresalen por un volumen significativo de compraventas, mientras que entre las islas es Sicilia la que se confirma como el mercado más relevante.
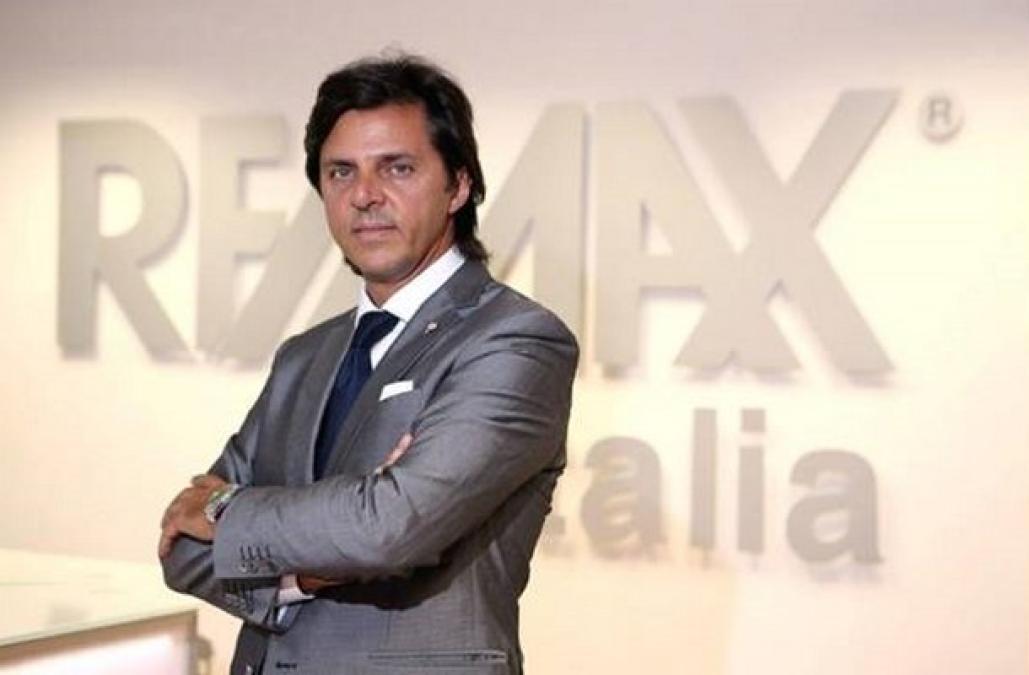
Milán sigue siendo la provincia con el mayor volumen de transacciones, seguida de Roma y Turín. A nivel nacional, el análisis del DATA HUB consolida el atractivo de las áreas metropolitanas, frente a una progresiva expansión de la demanda hacia zonas periféricas bien conectadas. “Ya no es solo una cuestión de metros cuadrados, sino de servicios, contexto y bienestar”, comenta Dario Castiglia (en la foto), CEO & Founder de REMAX Italia. “El mercado está encontrando nuevo impulso gracias a una oferta mayor en áreas que hasta hace pocos años se consideraban secundarias”. El piso de tres habitaciones es la tipología más demandada, especialmente en el norte de Italia (46% de las preferencias), mientras que en el sur crecen los pisos de cuatro habitaciones y las soluciones de más de cinco estancias, favorecidas por una mayor accesibilidad de los precios. “De cara a 2025, las perspectivas para el mercado inmobiliario siguen siendo positivas”, afirma Castiglia. “Las previsiones actuales apuntan a la posibilidad de nuevas bajadas de los tipos de interés, un factor que podría estimular todavía más la demanda, reforzando la fase de crecimiento del sector”.
Tendencias hipotecarias: domina la primera vivienda, crece lo green y aumenta la demanda de los jóvenes
El mercado hipotecario se beneficia de un contexto más favorable, gracias a los recortes de tipos del BCE y a instrumentos como el Fondo de Garantía Prima Casa. El 97,5% de los solicitantes lo hace para comprar la primera vivienda, con un claro predominio del tipo fijo (97,8%). El análisis por franjas de edad pone de relieve que el grupo de entre 35 y 44 años representa el 34% de los solicitantes de hipoteca, seguido por el grupo de jóvenes de entre 25 y 34 años, que supone el 32,4% de los solicitantes. Son señales de un retorno a la planificación, sobre todo por parte de familias jóvenes y first-time buyer. Las solicitudes de hipotecas green, en constante crecimiento, superan hoy el 10% del total, signo de una mayor atención a la sostenibilidad y a la eficiencia energética también en las decisiones de financiación.
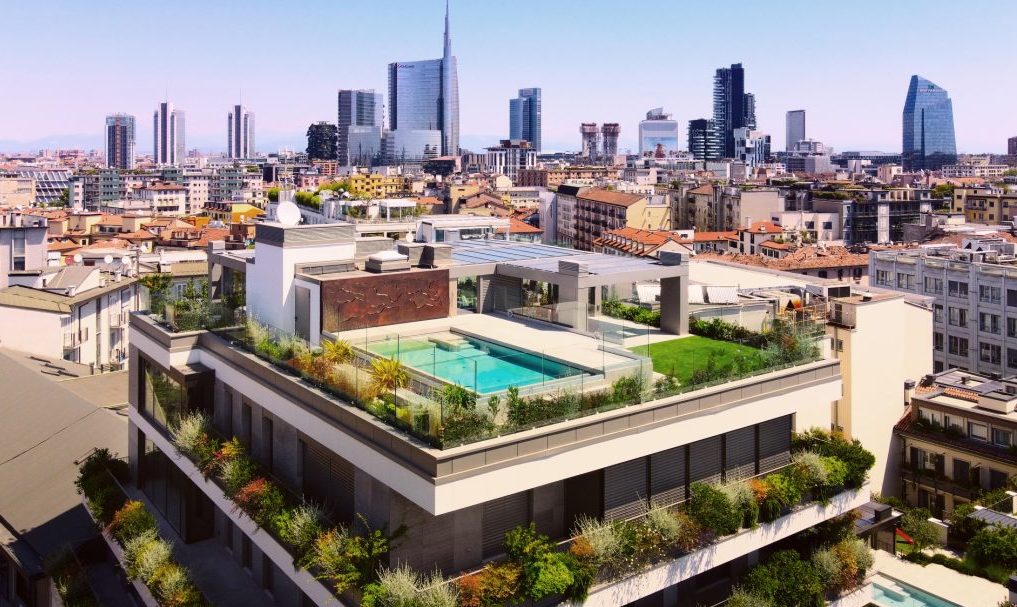
Retail, terciario, logística y hospitality: nuevas prioridades para inversores y tenant
El Real Estate DATA HUB también retrata la evolución de los demás segmentos del mercado, confirmando el creciente interés por activos resilientes e integrados. El retail es el gran protagonista de 2024, con un volumen récord de inversiones y un crecimiento distribuido de forma amplia por todo el territorio nacional. La entrada de nuevos operadores y el dinamismo de algunos segmentos específicos han contribuido a la vitalidad del compartimento, con perspectivas positivas para el resto de 2025. En el terciario se consolida el interés por espacios flexibles, bien ubicados y capaces de adaptarse a modelos de trabajo híbridos; crece la atención por inmuebles de nueva generación alineados con los criterios ESG. La logística muestra en 2024 una resistencia global a pesar de la leve contracción de su cuota sobre el total invertido, y un buen arranque en 2025.
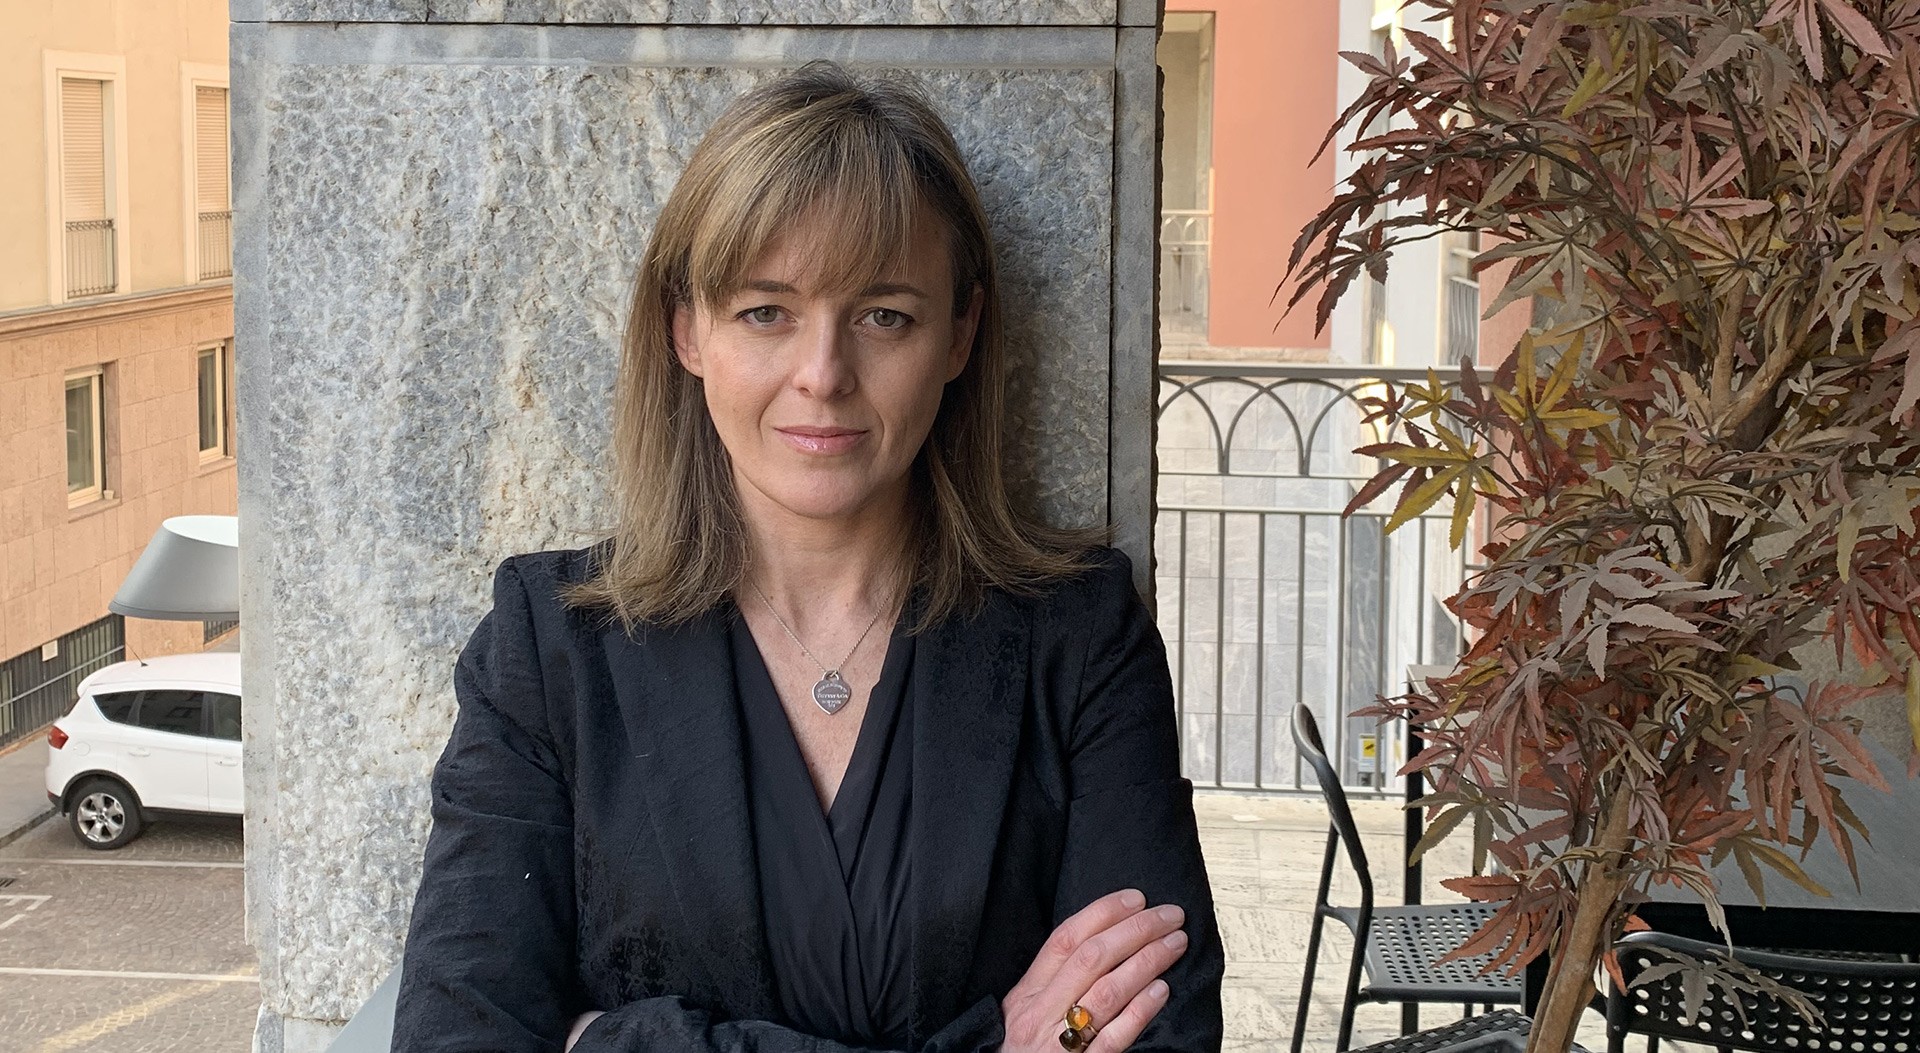
El segmento hospitality se mantiene estable, sostenido por el creciente interés por la hospitality di lusso. “Estamos asistiendo a la consolidación de algunas macrotendencias, como la creciente relevancia de los factores ESG —evidenciada, por ejemplo, por la difusión de la financiación green y por la orientación de las decisiones de inversores y tenant, no solo en el segmento terciario. Paralelamente, se refuerza el papel de los servicios de apoyo a los inmuebles y a sus ocupantes: es el caso del Build To Rent (BTR), una asset class que también se está abriendo paso en el mercado italiano”, explica Laura Piantanida (en la foto), Head of Institutional Relations de Yard Reaas SpA.
Etiquetas
Artículos relacionados


Newsletter
La newsletter de Patrimoni & Finanza
Una selección razonada de análisis sobre economía, Real Estate y patrimonio
El servicio de suscripción aún no está conectado: no se registra ninguna dirección