

Real Estate in Italia: espace, qualité et durabilité, nouvelles priorités des investisseurs et des familles
Le Real Estate DATA HUB dresse la carte des nouvelles géographies de l’immobilier en Italie : critères ESG, Build To Rent, retour des provinces et essor des prêts verts.
Le marché immobilier italien change de physionomie. Des modèles d’habitat plus flexibles, une attention croissante à la durabilité et la centralité retrouvée des provinces redessinent la carte de la valeur, tandis que les investissements repartent à la hausse. La demande évolue et se redistribue, en privilégiant le confort et l’optimisation des espaces. D’où le croissant attrait des périphéries, qui gagnent du terrain face aux centres-villes, reflétant une plus grande attention portée à la qualité de vie.
Après la phase de stabilisation de 2023, 2024 a marqué un retournement de tendance, avec un volume global des investissements en hausse, qui a presque atteint 10 milliards d’euros, soit une augmentation de plus de 50% par rapport à l’année précédente, avec des évolutions différentes selon les segments. En particulier, les analyses mettent en évidence un nouveau printemps de l’immobilier de bureaux, porté par l’intérêt croissant des investisseurs italiens et internationaux pour des biens durables et orientés selon les critères ESG. Forte progression pour le marché retail qui, grâce aussi à l’arrivée de nouveaux opérateurs, s’impose comme un actif stratégique, avec une vitalité particulière dans le Nord-Est, le Nord-Ouest et le Sud. L’augmentation des investissements dans le secteur de l’hospitality est également significative, avec un focus sur les resorts et les branded residences, tendance émergente de 2025. Signes de croissance pour le résidentiel et stabilité substantielle pour la logistique, qui a traversé en 2024 une phase de stabilisation, avec une hausse de 10% des loyers pour les constructions neuves, et un bon redémarrage en 2025.
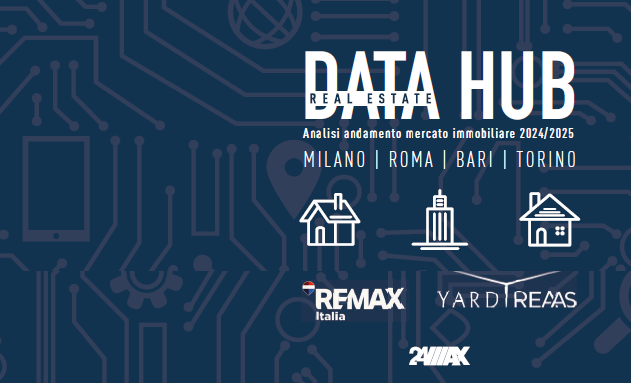
C’est le tableau qui ressort de la dernière édition du Real Estate DATA HUB, le market report semestriel réalisé par le Centro Studi de REMAX Italia, l’Ufficio Studi de YARD REAAS et l’Ufficio Studi de 24MAX, qui propose une analyse du marché immobilier en Italie en 2024 et anticipe les perspectives pour 2025. Cette édition consacre une attention particulière aux dynamiques de Milano, Roma, Bari et Torino, ainsi qu’à leurs régions respectives, en analysant les classes d’actifs du living, du luxe, de la logistique et des data centers, des bureaux, du retail et de l’hospitality.
Résidentiel : le nouvel attrait des périphéries
2024 a vu le marché résidentiel se redresser progressivement : après un premier semestre en baisse, le second semestre a enregistré une hausse des transactions et une augmentation moyenne des prix supérieure à 3%. La Lombardia confirme son statut de région leader en nombre de transactions, qui représentent 35% du total. Dans le Nord de l’Italie, les performances progressent en Liguria, Veneto et Piemonte ; au Centre, le Lazio occupe la première place, suivi de l’Emilia-Romagna et de la Toscana ; dans le Sud, Puglia et Campania se distinguent par un volume de transactions significatif, tandis que parmi les îles, la Sicilia se confirme comme le marché le plus important.
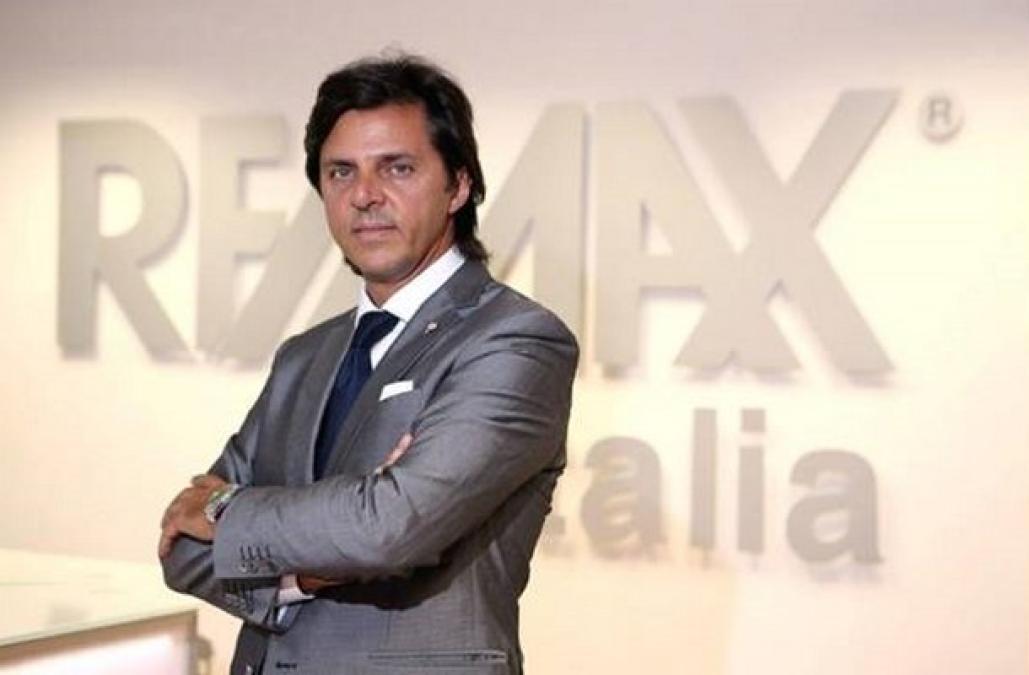
Milano reste la province avec le plus fort volume de transactions, suivie par Roma et Torino. À l’échelle nationale, l’analyse du DATA HUB confirme l’attractivité des zones métropolitaines, face toutefois à une expansion progressive de la demande vers des zones périphériques bien desservies. « Il n’est plus seulement question de mètres carrés, mais de services, de contexte, de bien-être », commente Dario Castiglia (sur la photo), CEO & Founder de REMAX Italia. « Le marché trouve un nouveau souffle grâce à une offre plus abondante dans des zones considérées il y a encore quelques années comme secondaires ». Le trois-pièces est le type de logement le plus demandé, en particulier dans le Nord de l’Italie (46% des préférences), tandis que dans le Sud les quatre-pièces et les solutions de plus de cinq pièces progressent, grâce aussi à une plus grande accessibilité des prix. « À l’horizon 2025, les perspectives pour le marché immobilier restent positives », affirme Castiglia. « Les prévisions actuelles indiquent la possibilité de nouvelles baisses des taux d’intérêt, un facteur qui pourrait stimuler davantage la demande et renforcer la phase de croissance du secteur ».
Tendances des prêts hypothécaires : la première résidence domine, le green progresse et la demande des jeunes augmente
Le marché du crédit immobilier bénéficie d’un contexte plus favorable, grâce aux baisses des taux de la BCE et à des outils comme le Fondo di Garanzia Prima Casa. 97,5% des demandeurs le font pour acheter leur première résidence, avec une nette prédominance du taux fixe (97,8%). L’analyse par tranches d’âge montre que la tranche des 35-44 ans représente 34% des demandeurs de crédit immobilier, suivie par celle des jeunes âgés de 25 à 34 ans, qui en représentent 32,4%. Des signes d’un retour au projet, surtout de la part des jeunes familles et des first-time buyer. Les demandes de prêts verts, en constante progression, dépassent aujourd’hui 10% du total, signe d’une plus grande attention à la durabilité et à l’efficacité énergétique, y compris dans les choix de financement.
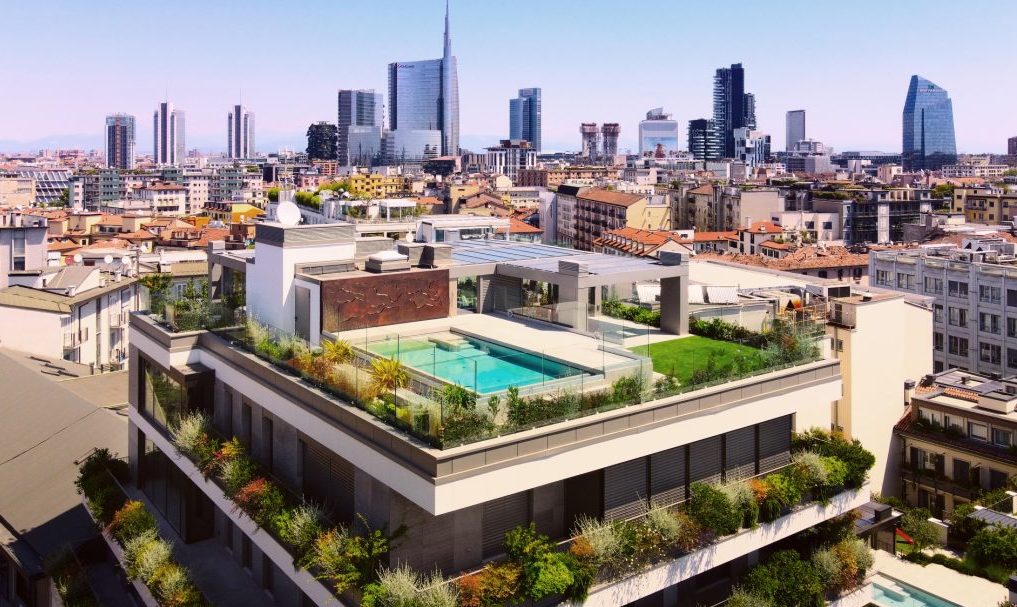
Retail, bureaux, logistique et hôtellerie : de nouvelles priorités pour les investisseurs et les tenant
Le Real Estate DATA HUB dresse aussi le bilan des autres segments du marché, confirmant l’intérêt croissant pour des actifs résilients et intégrés. Le retail est le grand protagoniste de 2024, avec un volume d’investissements record et une croissance largement répartie sur le territoire national. L’arrivée de nouveaux opérateurs et le dynamisme de certains segments spécifiques ont contribué à la vitalité du compartiment, avec des perspectives positives pour le reste de 2025. Dans le bureau, l’intérêt pour des espaces flexibles, bien situés et capables de s’adapter à des modèles de travail hybrides se consolide ; l’attention portée aux biens de nouvelle génération alignés sur les critères ESG progresse. La logistique montre en 2024 une tenue globale malgré la légère contraction de sa part dans le total investi, et un bon démarrage en 2025.
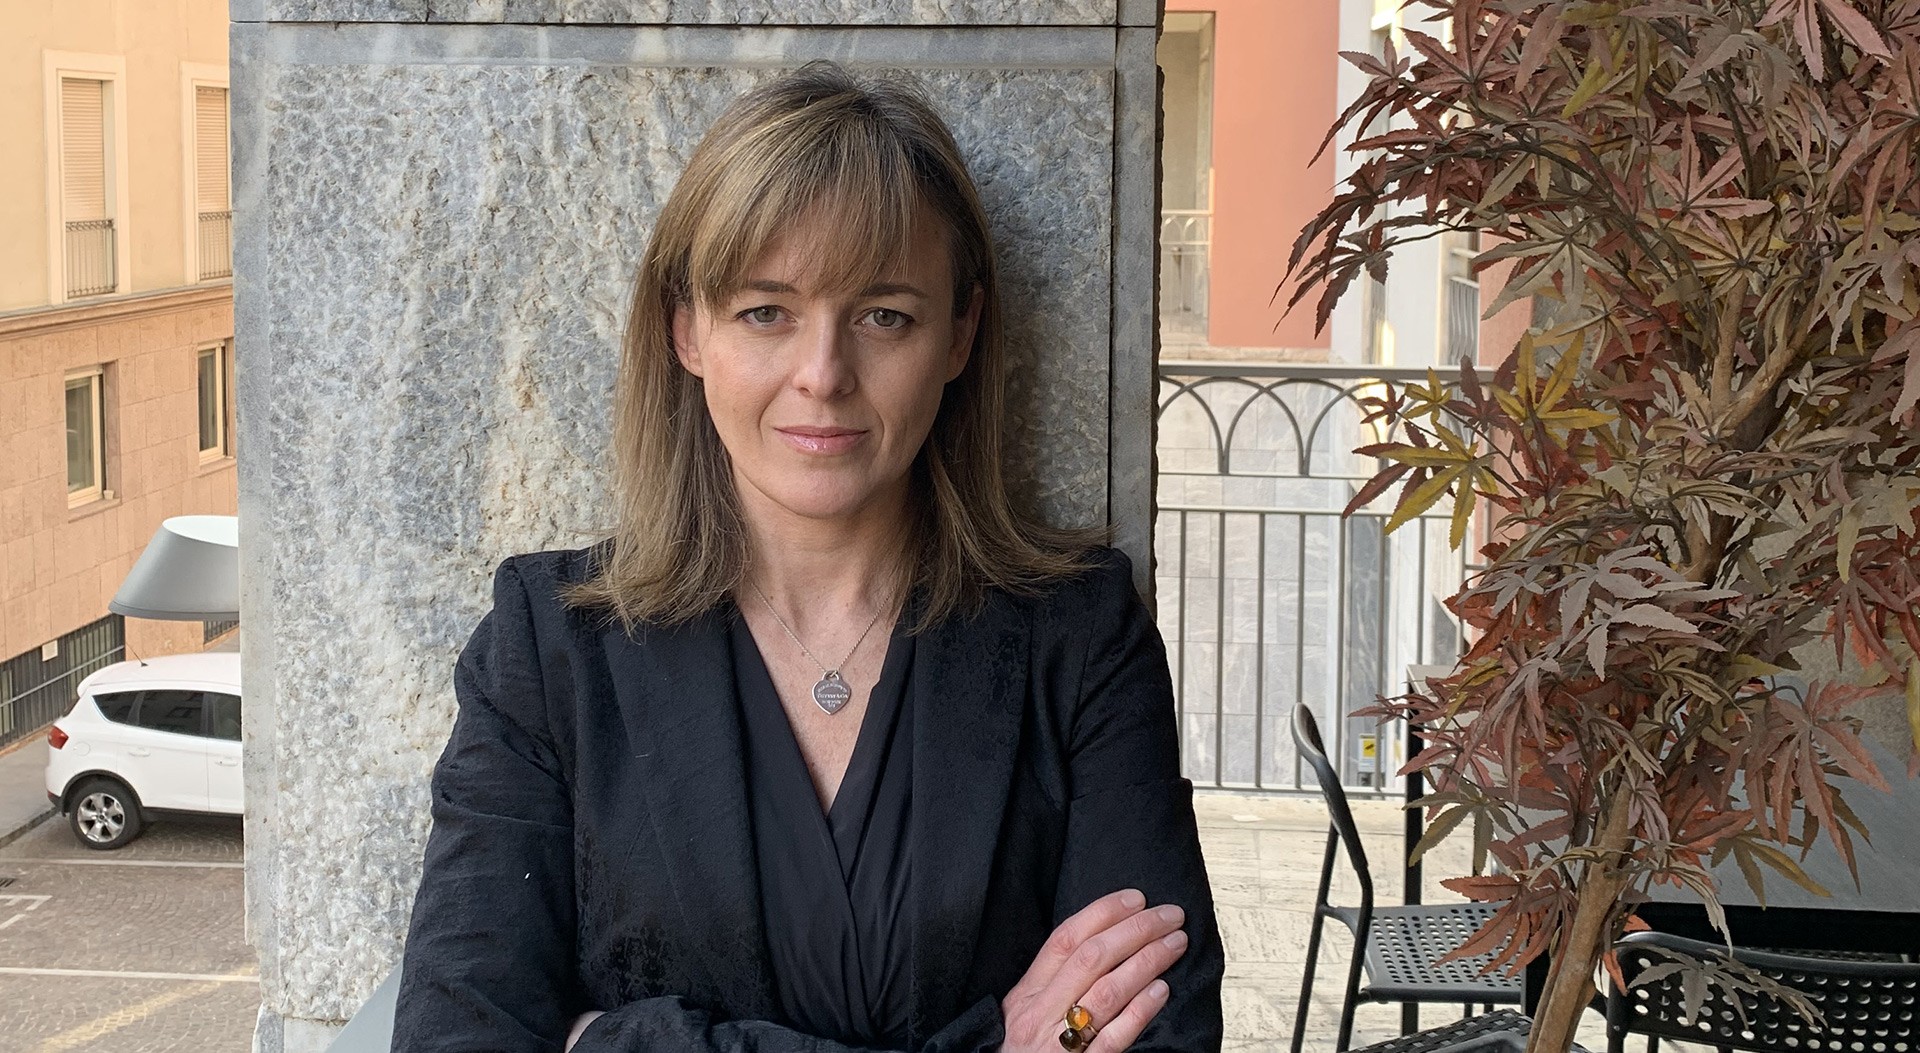
Le compartiment hôtellerie reste stable, soutenu par l’intérêt croissant pour l’hospitality di lusso. « Nous assistons à la consolidation de certains macro-trends, comme la place croissante des facteurs ESG – mise en évidence, par exemple, par la diffusion des financements green et par l’orientation des choix des investisseurs et des tenant, et pas seulement dans le segment des bureaux. Parallèlement, le rôle des services au service des biens immobiliers et de leurs occupants se renforce : c’est le cas du Build To Rent (BTR), une classe d’actifs qui s’affirme également sur le marché italien », explique Laura Piantanida (sur la photo), Head of Institutional Relations de Yard Reaas SpA.
Mots-clés
Articles liés


Newsletter
La newsletter de Patrimoni & Finanza
Une sélection raisonnée d'analyses sur l'économie, le Real Estate et le patrimoine
Le service d'inscription n'est pas encore connecté : aucune adresse n'est enregistrée