
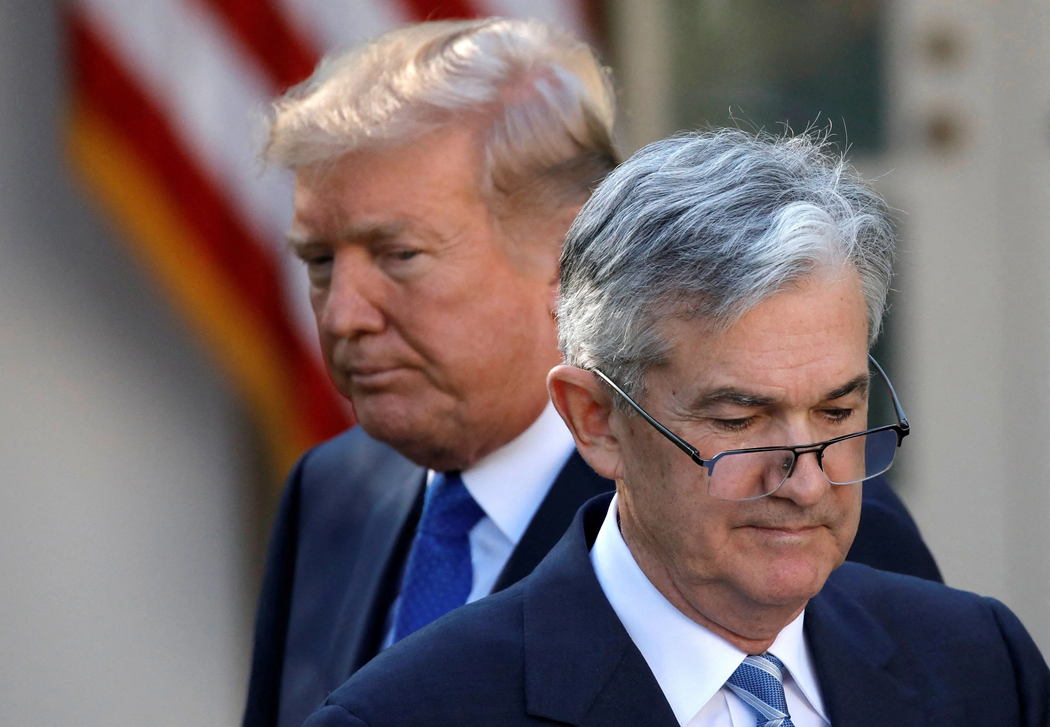
Entre la Fed y Trump, un falso enfrentamiento: los mercados financieros de EE. UU. ya están "nacionalizados" por el Ministerio del Tesoro
El enfrentamiento entre la Fed y el Gobierno de EE. UU. es solo aparente, dado que la FED aporta abundante liquidez al sistema bancario para suscribir títulos del Tesoro: ya está en marcha un nuevo QE "indirecto".
Por Maurizio Novelli, gestor del fondo Lemanik Global Strategy
Toda la investigación macroeconómica de consenso sigue centrada en los aranceles y en el impacto que podrán tener sobre la economía, con una narrativa aburrida que analiza en detalle, sector por sector y país por país, cuánto se contraerá la economía y cuánto subirá la inflación. Pero cada semana estos análisis se convierten en "papel mojado", dado que las cosas siguen cambiando en función de los humores de la administración de EE. UU..

Todo esto tiene como objetivo desviar la atención del hecho de que los mercados financieros estadounidenses están ya totalmente nacionalizados. El Ministerio del Tesoro administra de hecho los índices bursátiles y también el nivel de los tipos de interés de los Treasuries. Los violentos cambios de tendencia a los que han sido sometidos los índices de los mercados bursátiles estadounidenses en los últimos meses han sido el fruto de operaciones de intervención por parte del Ministerio del Tesoro, con la participación de algunos Hedge Funds especialmente cercanos al gobierno de EE. UU. Intermediarios que disponen de líneas de crédito capaces de levantar el mercado en los momentos más críticos, pero también de información privilegiada sobre las declaraciones y los movimientos de la Casa Blanca, que probablemente está en el epicentro de un colosal entramado de insider trading. En realidad, la situación ya se conoce desde hace tiempo, dado que representantes del Congreso de EE. UU. y de la Fed han sido censurados en varias ocasiones por la prensa a causa de la intensa actividad de trading llevada a cabo por algunas figuras institucionales.
Mientras tanto, las intervenciones del Exchange Stabilisation Fund, el fondo de intervención impulsado por el ministro del Tesoro de EE. UU. Bessent para poner un tope a los tipos a diez años, logra gestionar bastante bien la fuerte presión vendedora sobre los Treasuries estadounidenses por parte de inversores internacionales, aunque la Fed se ha visto obligada a intervenir con un QE de 43 mld de dólares en estos días para comprar títulos de Estado en el mercado. Las instituciones bancarias tendrán facilitada la compra de titoli di stato de EE. UU. sin límites, gracias a una medida en vías de aprobación que elimina de los ratios patrimoniales de los bancos el riesgo sobre las posiciones en Titoli di Stato americani. Todo ello confirma lo que ya había adelantado hace algunos meses sobre el riesgo de que el mercado financiero de EE. UU. fuera nacionalizado para intentar evitar una crisis desencadenada por políticas fiscales insostenibles.
Estos días se ha sabido que la aprobación de la ley de presupuesto en discusión en el Senado (y ya aprobada en la Cámara), define una trayectoria de Déficit/Pil del -8% para los próximos diez años, sin prever ninguna recesión, con crecimiento constante del 2,5%, inflación del 2% y tipos de interés sobre la deuda estables en el 3,5%. Esta previsión macroeconómica "sofisticada" se parece a los planes económicos de la antigua Unión Soviética, aunque, en realidad, el Politburó llegaba como mucho a definir planes quinquenales. Estados Unidos puede manipular fácilmente el mercado bursátil, dado que hoy cuenta con una presencia irrisoria de inversores institucionales, puede introducir el control de la curva de tipos, también gracias a la ayuda de los bancos y de la Fed, pero no puede controlar el nivel del dólar, que corre el riesgo de convertirse en el posible detonante de una crisis en EE. UU.
La crisis de los títulos de Estado de Japón. La dimensión del mercado de divisas está fuera de cualquier posible control y requiere intervenciones concertadas de los Bancos Centrales para tener algún efecto. Recientemente, la BOJ ha intervenido para debilitar el Yen y frenar una posible ruptura de los colosales carry trade existentes, dado que el aumento incontrolado de los tipos japoneses, desencadenado por el fracaso de numerosas subastas de títulos de Estado, ya se había transmitido al cross USD/JPY. No sabemos durante cuánto tiempo podrá sostenerse esta situación, pero por ahora se ha puesto un parche a la presa de los carry trades que sostienen los activos financieros estadounidenses en manos de Japón.
La crisis de los titoli di stato de Japón es un problema adicional que se suma a un sistema financiero global que hace agua por todas partes y que requiere un bail out ya diario. El problema de Japón corre ahora el riesgo de convertirse en otro elemento sistémico negativo para Estados Unidos. La estrategia de los policy makers japoneses era clara: poner en marcha una política reflacionista para salir de la trampa de la deflación, devaluar a plazo la colosal deuda pública mediante la inflación y sostener el crecimiento salarial para relanzar el consumo interno. Dicha estrategia se basaba en la devaluación del Yen para desencadenar inflación importada, el mantenimiento de los tipos en niveles bajos (tipos reales negativos) y el impulso al consumo interno a través de una revalorización de los salarios.
En efecto, la inflación ha arrancado (ahora está en el 3,6%), el Yen se ha devaluado y ha favorecido los carry trades hacia el dólar, los tipos han seguido siendo bastante bajos (0,5%), pero las grandes instituciones japonesas han empezado a ausentarse de las subastas de titoli di stato. En ese momento, la parte larga de la curva comenzó a dispararse, poniendo en seria crisis la estrategia de mantener el coste de la deuda pública (240% del PIB) en niveles aceptables y desencadenando un fortalecimiento indeseado del Yen, apoyado por las expectativas de subidas de tipos en Japón. Pero en los últimos tres meses la situación ha empezado a deteriorarse y la política reflacionista se ha revelado un boomerang. La economía ha empezado a desacelerarse con claridad, por lo que ya no podía seguir subiendo los tipos, pero la inflación ha continuado, aun así, al alza, poniendo en crisis la estrategia de la BOJ orientada a contener el coste de la colosal deuda pública.
La crisis de las subastas de deuda pública se ha intensificado entonces y la subida de los tipos ha empezado a erosionar el diferencial de rendimiento entre los Bonos del Tesoro de EE. UU. y los JGB, diferencial que siempre ha sido la estructura portante de los carry trades. La BOJ ha tenido por tanto que intervenir imprimiendo moneda para comprar titoli di stato y debilitar el Yen, justo cuando la inflación importada, sin embargo, no parece querer detenerse ya. Llegados a este punto, si no quieres que los carry trades salten por los aires y se desencadene una crisis financiera en Estados Unidos, debes volver a hacer QE, pero si vuelves a hacer QE y a devaluar el Yen, corres el riesgo de que la trayectoria de la inflación importada plantee nuevos problemas para los titoli di stato, obligando a la BOJ a intensificar el QE y a devaluar aún más el Yen, iniciando una espiral inflacionista que solo puede frenarse con una recesión.
Está por tanto claro que el apuntalamiento de la deuda estadounidense pasa por una recesión japonesa que pueda apagar la inflación y mantener un Yen débil para sostener los carry trades. Pero el problema es que, mientras tanto, Estados Unidos parece inclinado a implementar políticas fiscales y comerciales reflacionistas, necesita tipos de interés bajos para financiar la deuda (YCC) y persigue políticas que provocan fuga de capitales de EE. UU. y un dólar débil. Resulta evidente que la estrategia de Japón y Estados Unidos está en una fase divergente y esto constituye un problema adicional para la estabilidad financiera internacional. El cross Dollaro Yen es, por tanto, el cruce peligroso de los capitales que sostienen los títulos de la deuda de EE. UU., pero también se ha convertido en el principal motor de la inflación japonesa, que genera problemas políticos internos y enfrentamientos subterráneos entre la Boj y el gobierno. Mientras Japón necesita fortalecer el Yen, el gobierno estadounidense pide debilitarlo pero, al mismo tiempo, aspira a devaluar el dólar. El contexto de desorden global, del que nadie se atreve a hablar, aparece cada vez más acusado:
1) Estados Unidos no puede interrumpir la intervención fiscal porque el sistema financiero no soportaría una recesión, pero no quiere que la expansión de la deuda se financie con un aumento del ahorro interno. En efecto, un aumento del ahorro interno produciría una caída de la demanda y una recesión. Por tanto, Japón, los bancos y la Fed deben financiar la expansión de la deuda pública, pero los tipos no deben subir para no provocar una recesión. La concomitancia de deuda fuera de control y tipos bajo control está provocando la salida de capitales extranjeros del dólar.
2) Japón se ve obligado a frenar la inflación importada pero ya no quiere subir los tipos porque la economía se ha detenido. La única solución para frenar la inflación importada es revalorizar el Yen, pero esto pone en riesgo los carry trades. Las subastas de los titoli di stato entran en crisis y la Boj debe intervenir haciendo QE, pero el QE debilita el Yen, que alimenta la inflación importada. Existe un elevado riesgo para la continuidad de los carry trade que financian una deuda de EE. UU. fuera de control.
3) Las políticas comerciales producirán inflación y una desaceleración económica global. La incertidumbre frena las inversiones y la economía internacional ya está en estancamiento ahora. El estancamiento económico actual es, de hecho, ya una recesión, pero la manipulación de los datos macro seguirá negando oficialmente el escenario recesivo. El ciclo económico, de hecho, está suprimido.
4) Los inversores internacionales, en cualquier caso, están saliendo del dólar, dado que en los últimos años los activos estadounidenses habían atraído un récord de inversiones extranjeras. La venta de activos estadounidenses y la salida de capitales del dólar reduce la liquidez disponible para el sistema financiero de EE. UU., que debe ser aportada ahora por la Fed.
El enfrentamiento Trump-Powell es solo un juego de papeles. Para no reabrir un QE, que sería un factor adicional de debilitamiento del dólar, la Fed se ve obligada a inyectar reservas en el sistema a través del canal bancario, que pasa a ser el principal suscriptor de Treasuries. Es de hecho un QE indirecto que acabará llevando, en cualquier caso, a un dólar débil e inflación, pero por ahora solo los profesionales del sector lo han entendido. El enfrentamiento entre la Fed y el Gobierno de EE. UU. es solo una farsa para sostener un juego de papeles; Powell es consciente de la situación en la que se encuentra la economía y sabe que la intervención fiscal es el único instrumento para evitar una caída en recesión. El "pulso sobre los tipos" es solo apariencia; en realidad, la Fed está proporcionando un colosal apoyo monetario a través de la gestión de las reservas en el sistema, que siguen situándose en 3,6 billones de USD frente al nivel normal de 1,8 billones. A pesar de ello, la economía estadounidense está en estancamiento y se mantiene a flote solo gracias a la intervención pública. El eccezionalismo americano resulta bastante costoso y se basa en una deuda insostenible: en 2024 generó 2,8 tr de nueva deuda pública y 3,6 tr de nueva deuda privada (préstamos, deuda privada, bonos corporativos, leveraged loans, crédito al consumo, etc.), 6,4 billones, para obtener 650 mld de PIB. Pero, ¿cuánto puede durar?
Está claro que un sistema que se sostiene sobre este modelo requiere una nacionalización de los tipos y de los mercados financieros, una deregulation orientada a no contabilizar las pérdidas ocultas en los balances de quienes financian dicho sistema (Bancos y Shadow Banking) y la necesidad de congelar de algún modo los activos que lo sostienen. Por este motivo se habla de Century Bonds y de un posible control de capitales. Mientras tanto, en el silencio general, la ley de presupuesto de EE. UU. recién aprobada en la Cámara contiene una disposición legal que permite la aplicación de un impuesto sobre cupones y plusvalías de hasta el 30% para todos los inversores extranjeros que posean activos estadounidenses y pertenezcan a países que apliquen fiscalidades discriminatorias a las grandes multinacionales tecnológicas (Digital Tax). Para hacer más inquietante el contexto, conviene saber que entre los poderes especiales del Presidente de Estados Unidos hay una ley que permite, en caso de "emergencia nacional", bloquear cualquier salida de capitales del suelo estadounidense... pero si no lo sabes... todo parece ir bien.
Etiquetas
Artículos relacionados


Newsletter
La newsletter de Patrimoni & Finanza
Una selección razonada de análisis sobre economía, Real Estate y patrimonio
El servicio de suscripción aún no está conectado: no se registra ninguna dirección