
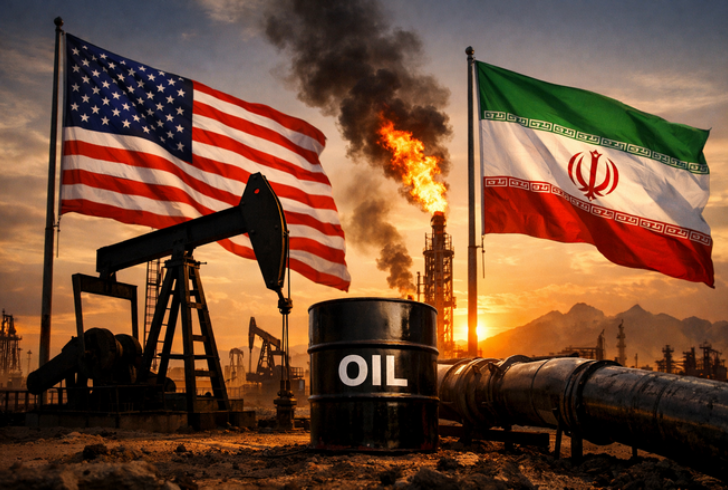
Trump vs Iran: ¿y si la crisis petrolera no fuera un "incidente"? Análisis de una posible estrategia
Para Trump, una crisis energética prolongada podría ser una especie de arancel indirecto, una forma de debilitar las economías de los competidores sin introducir nuevas barreras arancelarias.
por Valerio Giunta, CEO de Startup Italia y Founder de Banking People
Cuando la administración Donald Trump decidió atacar a Iran, la elección no fue unánime dentro de su propio campo político. De hecho, según diversas reconstrucciones y análisis de política exterior, varios representantes del ala “America First” habían expresado con firmeza su opinión contraria a una escalada militar con Teherán. Entre las voces más prudentes estaban el vicepresidente JD Vance, partidario de evitar nuevos conflictos en Oriente Medio, y varios asesores económicos de la Casa Blanca, preocupados por las posibles consecuencias de una crisis energética global.
Parte del entorno militar y estratégico americano también ha pedido cautela. Analistas y comentaristas como Daniel De Petris, o el analista geopolítico Trita Parsi, sostenían que un enfrentamiento directo con Iran habría desestabilizado Oriente Medio con el probable cierre del Stretto di Hormuz. El propio General Caine, Jefe del Estado Mayor de las fuerzas conjuntas de Estados Unidos (el rango militar más alto en EE. UU. y nombrado por el propio Trump), había advertido de que una guerra con Iran habría implicado riesgos estratégicos muy difíciles de controlar. Trump decidió seguir adelante de todos modos, ignorando los consejos más prudentes y -se dice- subestimando las consecuencias económicas de la crisis, con el resultado de que hoy las cosas no van como se esperaba.
Sin embargo, cabe preguntarse si la crisis petrolera derivada de esta guerra no es un efecto imprevisto, como sostienen muchos analistas, sino más bien uno de los desenlaces más previsibles —y potencialmente más útiles— buscados por Trump. No sería la primera vez que una crisis energética global incida con fuerza en los equilibrios económicos y geopolíticos del mundo. En 1973, tras la guerra del Kippur, el shock petrolero abrió el camino a la creación del sistema de los petrodólares, reforzando el papel del dólar en el comercio mundial. En los últimos años, Estados Unidos atraviesa una etapa económica y política muy compleja, con una deuda pública estadounidense que ha alcanzado ya los 40 billones de dólares, mientras su conjunto del sistema económico —incluidas familias, empresas y sector financiero— vive con niveles de endeudamiento muy elevados (31 billones de deuda privada). Al mismo tiempo, la hegemonía económica americana ya no es incuestionable, porque dos grandes bloques industriales compiten cada vez más abiertamente con Washington: China, ya potencia manufacturera global, y Europa, todavía uno de los principales polos industriales del planeta.
La competencia es sobre todo industrial, tecnológica y comercial. En consecuencia, el sistema del Dollar Standard está bajo presión. Desde la posguerra, el comercio mundial, y en particular el energético, ha estado dominado por la moneda estadounidense. Esto ha permitido a Estados Unidos sostener déficits enormes y una deuda creciente gracias a la demanda global de dólares, considerados por todos una moneda de reserva estable. En los últimos años, sin embargo, algo se ha resquebrajado: cada vez más países (los llamados BRICS) están tratando de reducir su dependencia del dólar, y muchos bancos centrales están aumentando sus reservas de oro, que en el último año ha alcanzado precios récord precisamente como activo refugio alternativo. Esto no significa que el dólar vaya a ser sustituido, pero sí indica que el orden monetario internacional está cambiando poco a poco.
Mientras tanto, Xi Jinping ha hecho pública en su principal revista teórica Qiushi una declaración de 2024: “una moneda poderosa (el yuan, ampliamente utilizada en el comercio internacional, las inversiones y los mercados de divisas, con estatus de moneda de reserva global.” (Bloomberg). En este contexto, la cuestión energética adquiere un significado estratégico. En los últimos quince años, Estados Unidos ha llevado a cabo una modernización radical de su sistema energético gracias a la revolución del shale oil, que lo ha convertido en el mayor productor de petróleo del mundo. Esto cambia por completo la lógica de las crisis petroleras: en los años setenta, Estados Unidos dependía en gran medida del petróleo importado y debía mantener alto el precio del petróleo para hacer sostenible la extracción de esquisto para los productores internos; hoy la situación es distinta, porque Estados Unidos se ha convertido en uno de los principales productores y exportadores de energía. De ello se desprende que una crisis petrolera global prolongada no afecta a todos por igual, sino sobre todo a las economías importadoras de energía: Europa, China y Japón.
A esto se añade un elemento más. Las recientes aperturas en el sector energético venezolano han permitido a las compañías estadounidenses acceder a una parte significativa de las enormes reservas petroleras de Venezuela, las mayores del mundo, reforzando aún más la seguridad energética de Estados Unidos. En otras palabras, mientras muchos países sufren de manera grave una crisis petrolera prolongada, Estados Unidos está entre los pocos actores globales capaces de gestionarla sin graves consecuencias internas. La crisis petrolera se convierte así en una alternativa válida a la política global de aranceles, ahora bloqueada por el Senado de Estados Unidos. De hecho, si el precio del petróleo se mantiene establemente alto, los efectos para los países que dependen de él son inmediatos: aumentan los costes industriales, crece la inflación y empeora la competitividad de sus economías.
Europa, China y Japón se encuentran entre las economías más vulnerables a este tipo de shock. En este sentido, una crisis energética global prolongada es, en todos los efectos, una especie de dazio indiretto, una forma de aumentar los costes de producción de los competidores sin introducir nuevas barrieras arancelarias. Y hay otro posible efecto. Un aumento de los precios del petróleo también refuerza a Rusia, gran exportador energético, y eso incluso podría abrir nuevos escenarios geopolíticos, ya que de ese modo se podría reducir el "abrazo" entre Moscú y Pekín. Después de todo, la historia demuestra que las crisis petroleras nunca son solo crisis energéticas.
Naturalmente, no existen pruebas de que la crisis petrolera haya sido planificada y puesta en marcha de forma "quirúrgica", pero una cosa es cierta: cuando se ataca a un país armado hasta los dientes como Iran, con una sociedad fuertemente cohesionada, se debería prever con facilidad que el Stretto di Hormuz será bloqueado, convirtiéndose en el punto más frágil del sistema energético mundial; de ello se desprende que la crisis petrolera no puede considerarse simplemente un “incidente”. Si así fuera, y si la crisis energética durara mucho tiempo (como en los años 70), ¿qué podemos hacer nosotros, los europeos, para afrontarla?
Etiquetas
Artículos relacionados

Newsletter
La newsletter de Patrimoni & Finanza
Una selección razonada de análisis sobre economía, Real Estate y patrimonio
El servicio de suscripción aún no está conectado: no se registra ninguna dirección