
Des hôtels historiques à un actif de luxe unique : la repositionnement de Bonvecchiati à Venise
Comment la consolidation et le repositionnement de deux hôtels vénitiens établis illustrent la transformation d’un immobilier patrimonial en actif hôtelier institutionnel contemporain
Un actif hôtelier vaut bien plus que le bâtiment qui l’abrite
Dans l’investissement hôtelier, la valeur ne se détermine que rarement à partir de l’immobilier seul. L’emplacement, l’architecture et la rareté constituent les fondations d’un actif, mais ils ne déterminent pas nécessairement la performance économique que le bien est capable de générer.
Cette distinction prend une importance particulière dans les villes historiques européennes, où certains des biens hôteliers les plus précieux occupent des bâtiments dont les caractéristiques physiques sont exceptionnelles, mais dont les modèles d’exploitation, le positionnement ou la configuration ne correspondent plus forcément à leur meilleur usage possible.
Venise en offre une illustration particulièrement nette.
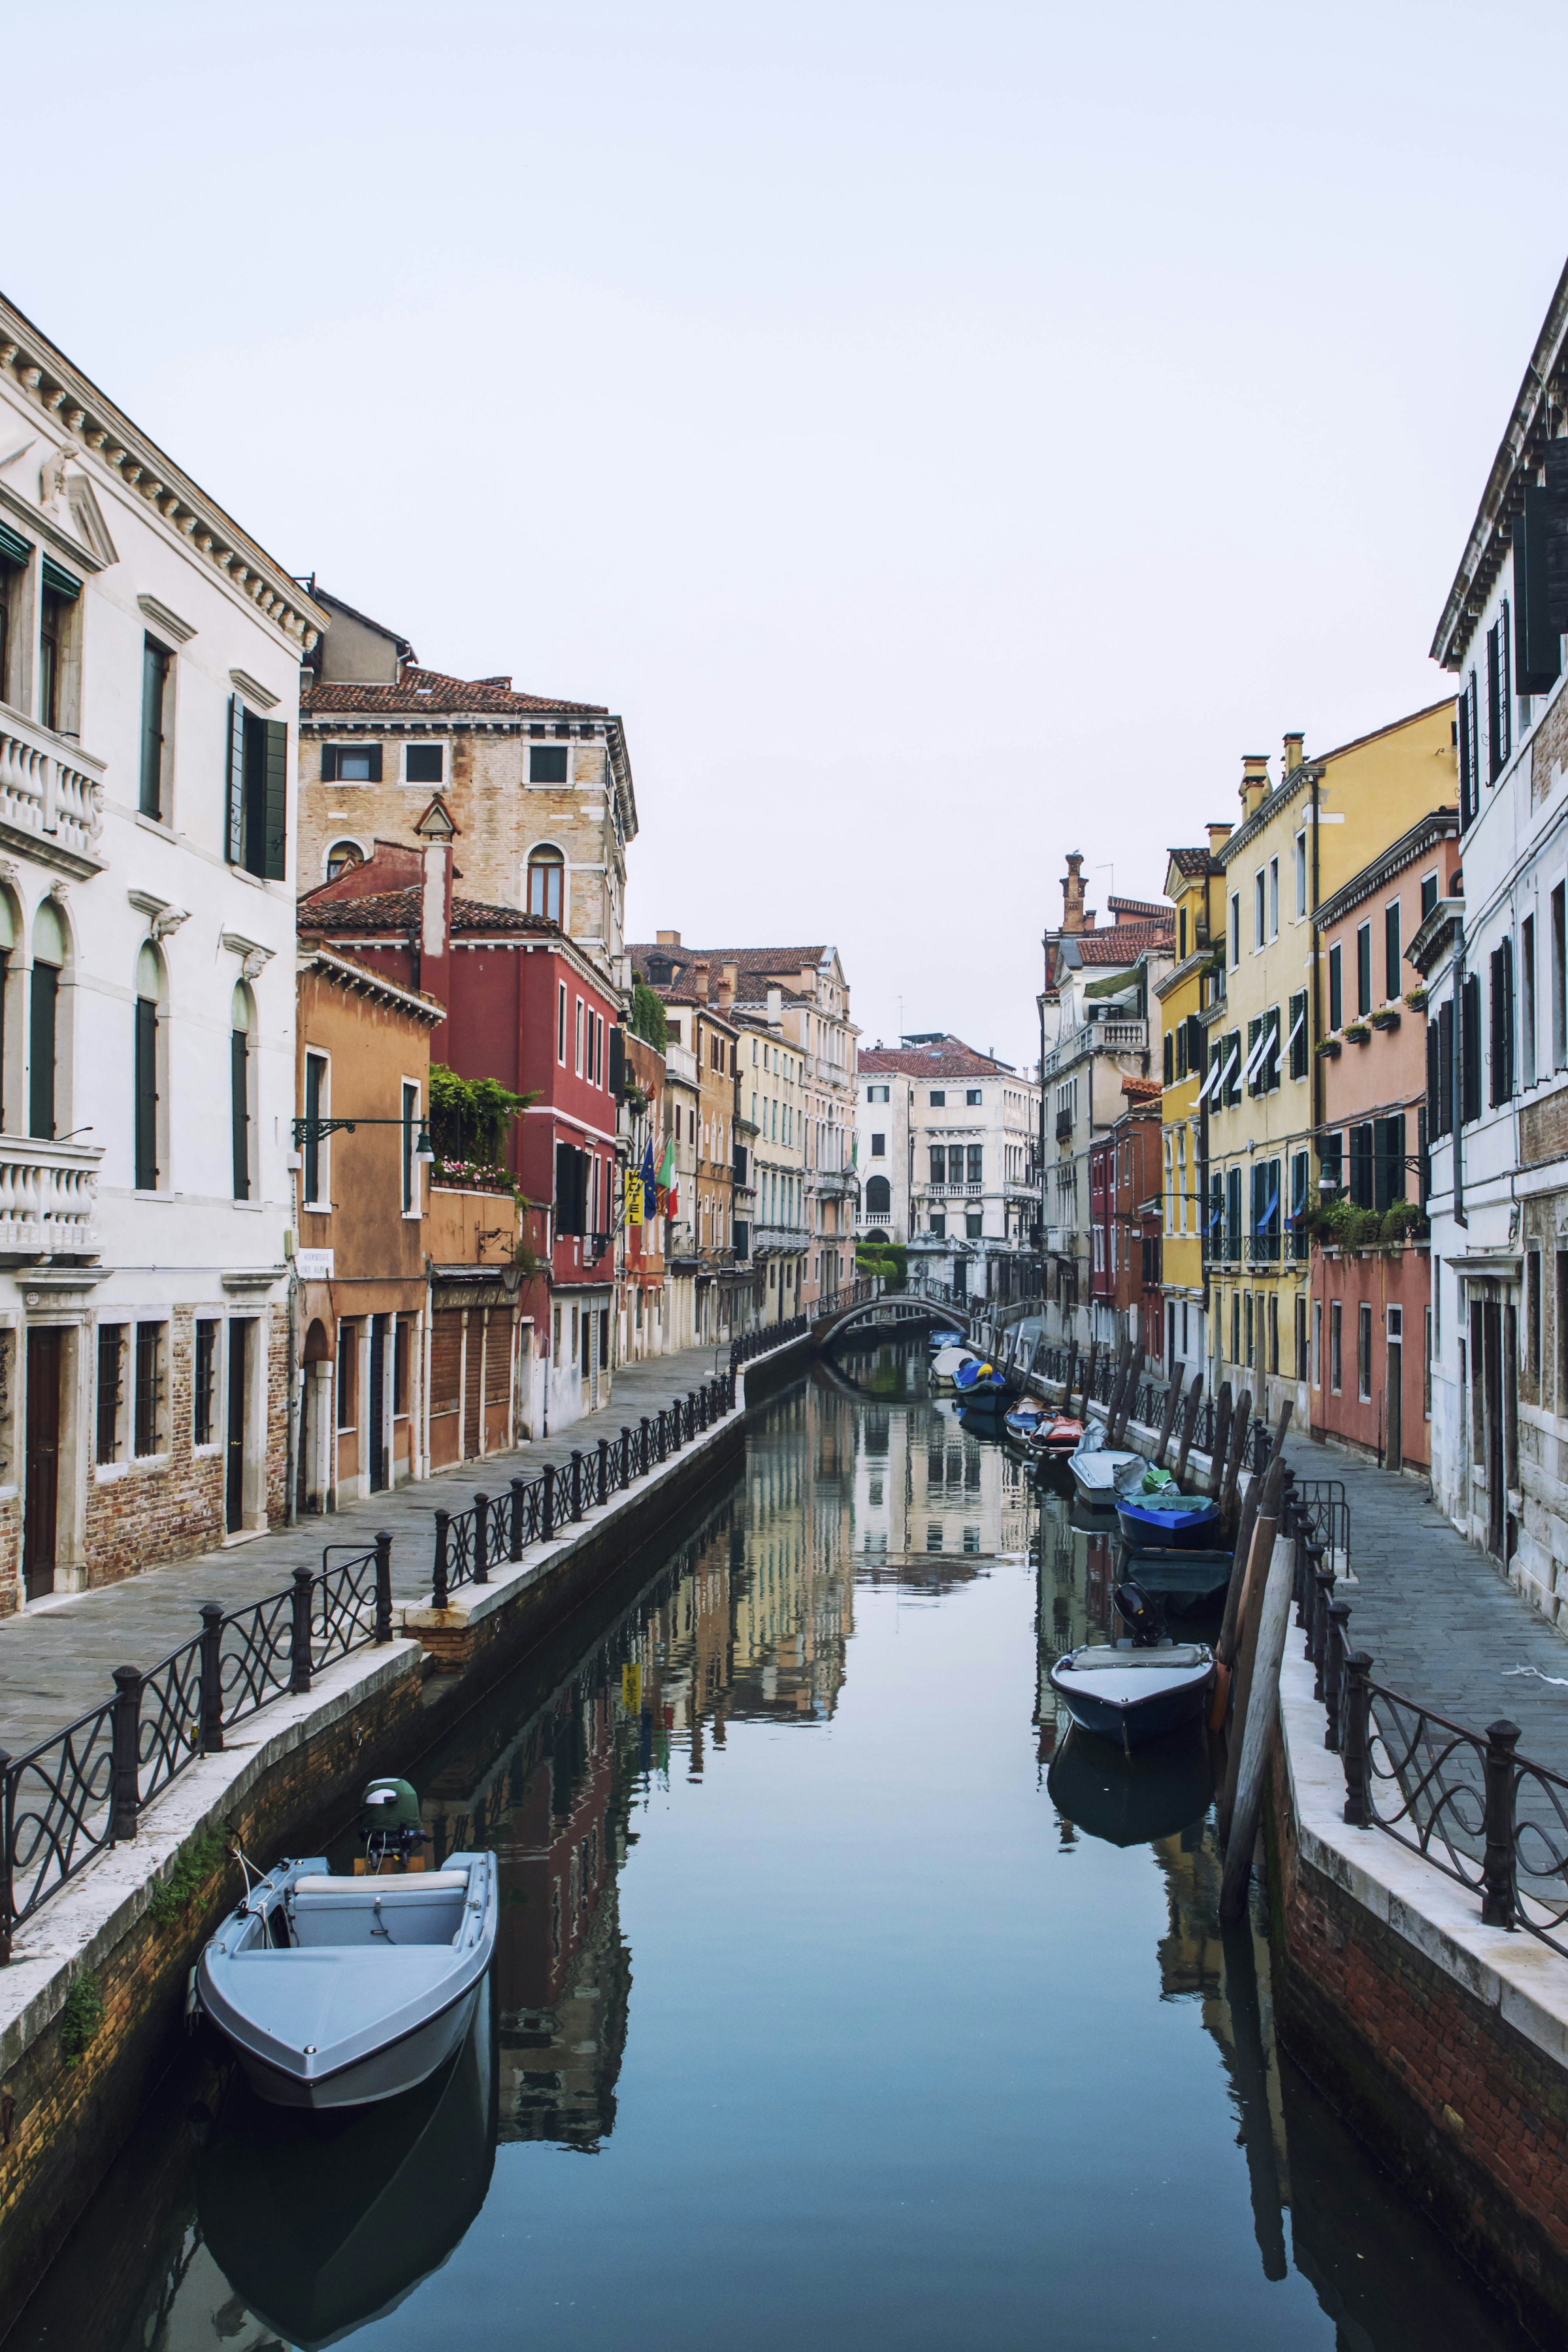
À deux pas de la place Saint-Marc, l’ensemble historique Bonvecchiati est en pleine transformation d’envergure. Le projet réunit deux hôtels quatre étoiles jusque-là gérés séparément, l’Hotel Bonvecchiati et le Palace Bonvecchiati, pour former un seul hôtel lifestyle cinq étoiles de 168 chambres.
Le redéveloppement est mené par une coentreprise conduite par le ECE Lodging Recovery Fund, géré par ECE Real Estate Partners, aux côtés de SORAVIA et de denkmalneu. Environ 45 millions d’euros sont investis spécifiquement dans les travaux de repositionnement. ECE a indiqué que le volume total d’investissement dans le futur actif s’élève à près de 150 millions d’euros. L’hôtel doit opérer sous la marque Only YOU du Palladium Hotel Group.
Considéré simplement comme une rénovation hôtelière, le projet est important.
Considéré comme une étude de cas d’investissement, en revanche, il est nettement plus intéressant.
La transformation de Bonvecchiati montre comment la valeur d’un immobilier hôtelier prime peut être créée non seulement en rénovant un actif existant, mais en repensant la relation entre l’actif physique, sa structure d’exploitation, son positionnement de marché, sa marque et l’expérience que le bien est capable d’offrir.
Point de départ : rareté sans optimisation complète
L’immobilier historique de premier rang à Venise possède des caractéristiques qui ne se reproduisent pas aisément.
L’emplacement est intrinsèquement rare. Le tissu historique est limité. Les contraintes d’urbanisme et de conservation restreignent l’offre nouvelle. Les bâtiments situés dans la trame urbaine établie de San Marco tirent donc une partie de leur valeur de caractéristiques qu’il n’est pas possible de reproduire simplement en développant un autre hôtel ailleurs.
La rareté, toutefois, ne doit pas être confondue avec l’optimisation.
Un actif peut occuper un emplacement exceptionnel tout en fonctionnant en deçà de son positionnement potentiel. Il peut présenter un caractère architectural remarquable tout en offrant une expérience client dépassée. Deux propriétés voisines peuvent chacune fonctionner correctement comme entreprises indépendantes tout en générant moins de valeur stratégique que ce qu’elles pourraient produire si elles étaient envisagées ensemble.
Cette distinction est au cœur de l’investissement hôtelier value-add.
L’investisseur ne se demande pas seulement ce que vaut le bien existant. La question plus déterminante est de savoir quelle combinaison d’intervention physique, de transformation opérationnelle et de repositionnement de marché pourrait modifier l’identité économique de l’actif.
À Bonvecchiati, la réponse va bien au-delà de la modernisation des chambres.
De deux hôtels à une seule proposition d’investissement
L’un des aspects les plus importants du projet est la consolidation de deux hôtels quatre étoiles jusque-là gérés séparément en un seul actif hôtelier cinq étoiles.
Cela modifie la proposition d’investissement à plusieurs niveaux.
Les hôtels existants représentaient deux unités d’exploitation distinctes. Le redéveloppement considère au contraire l’ensemble comme un actif unifié, capable de soutenir une identité commune plus forte, un parcours client coordonné et un niveau de positionnement hôtelier différent.
La refonte prévoit de relier les deux hôtels par le rez-de-chaussée, de créer un lobby central et de revitaliser la cour historique comme entrée principale. Des restaurants, bars, cafés et une boulangerie doivent instaurer une relation plus active entre le bien et son environnement.
Cela illustre un principe important de l’investissement immobilier : la consolidation physique peut créer des formes de valeur qui restent invisibles lorsque les actifs sont évalués séparément.
La valeur ne naît pas simplement du fait que deux bâtiments n’en forment plus qu’un. Elle naît si la consolidation permet un meilleur modèle d’exploitation.
Un actif unifié peut potentiellement soutenir une gestion plus cohérente, de meilleurs espaces communs, une circulation améliorée, une allocation plus efficace des surfaces et une proposition de marché plus claire. Des fonctions dupliquées ou fragmentées sur plusieurs biens peuvent être repensées dans une architecture d’exploitation unique.
Dans l’hôtellerie, cela compte, car le client ne perçoit pas l’investissement à travers un bilan. Il perçoit l’arrivée, les circulations, les chambres, les restaurants, les espaces publics, le service et l’identité comme un produit unique.
La consolidation d’actifs devient donc économiquement pertinente lorsqu’elle améliore ce produit.
Repositionnement plutôt que simple rénovation
Il existe une différence importante entre rénover un hôtel et le repositionner.
La rénovation traite principalement l’état physique d’un actif. Le repositionnement vise à modifier le segment de marché sur lequel cet actif est en concurrence et, par conséquent, le profil de revenus qu’il peut être en mesure de soutenir.
Le projet Bonvecchiati passe explicitement de deux hôtels quatre étoiles établis à une proposition lifestyle cinq étoiles haut de gamme unique.
Ce changement modifie la logique de l’investissement.
Une catégorie plus élevée ne crée pas, à elle seule, de la valeur. Des finitions de luxe ne créent pas non plus de la valeur à elles seules.
Les dépenses d’investissement ne deviennent productives que lorsque l’actif achevé peut générer une performance opérationnelle justifiant le capital engagé dans la transformation.
L’investisseur doit donc établir un lien entre le coût du repositionnement et les caractéristiques économiques futures de l’hôtel.
L’actif transformé peut-il atteindre un tarif journalier moyen plus élevé ? Peut-il attirer une clientèle plus résiliente ou aux dépenses plus importantes ? La restauration peut-elle devenir une source de revenus significative plutôt qu’une fonction annexe ? Le bien peut-il fonctionner plus efficacement comme un seul hôtel plutôt que comme deux ? Une marque internationale plus forte peut-elle améliorer la distribution et la reconnaissance sur le marché ? Le profil de revenus qui en résulte peut-il soutenir une valeur en capital plus élevée ?
Au fond, ce sont des questions d’investissement, pas de design.
L’architecture et le design sont les instruments par lesquels la thèse d’investissement est mise en œuvre.
Le capex comme mécanisme de création de valeur
Environ 45 millions d’euros ont été identifiés pour les travaux de repositionnement de Bonvecchiati.
Un montant de cette ampleur montre pourquoi un investissement hôtelier sophistiqué ne peut pas être évalué uniquement à travers le prix d’acquisition.
La base de capital pertinente comprend non seulement le coût d’acquisition du bien, mais aussi les dépenses nécessaires pour le transformer en l’actif envisagé par le business plan.
Le capex doit donc être considéré au regard de la valeur économique incrémentale qu’il est censé créer.
Certaines dépenses sont défensives. Elles préservent l’état physique du bien ou empêchent sa dégradation.
D’autres dépenses sont opérationnelles. Elles améliorent les systèmes, la circulation, la performance énergétique ou l’efficacité avec laquelle l’hôtel peut fonctionner.
Les dépenses de repositionnement poursuivent un objectif différent. Elles visent à modifier la position concurrentielle de l’actif lui-même.
La distinction est fondamentale, car un investisseur ne doit pas supposer que chaque euro dépensé pour améliorer un bien crée un euro de valeur équivalent.
La question économique est de savoir si le programme d’investissement modifie suffisamment la capacité future de génération de trésorerie de l’actif pour justifier son coût et le risque d’exécution qui l’accompagne.
À Bonvecchiati, la transformation concerne les chambres et les espaces publics, tout en repensant la relation entre les deux hôtels existants, en restituant la cour historique et en introduisant une offre de restauration plus large. Le designer international Lázaro Rosa-Violán a été chargé des chambres et des espaces publics, la conception visant à conjuguer le contexte vénitien et l’identité historique du bien avec une proposition hôtelière contemporaine.
La thèse d’investissement ne consiste donc pas simplement à rendre un vieil hôtel plus récent.
Elle consiste à créer un produit hôtelier matériellement différent.
L’opérateur change l’économie de l’immobilier
L’hôtellerie est particulière dans l’immobilier, car la performance du bien sous-jacent est indissociable de la qualité de l’activité exploitée en son sein.
Deux hôtels physiquement comparables peuvent produire des résultats économiques très différents selon leur gestion, leur distribution, leur marque, leur modèle de service et leur positionnement commercial.
C’est pourquoi le choix de l’opérateur fait partie de la stratégie immobilière.
ECE Real Estate Partners a conclu un accord de 20 ans avec Palladium Hotel Group pour l’exploitation du bien sous la marque lifestyle Only YOU Hotels.
L’importance de cet accord dépasse le simple nom affiché au-dessus de l’entrée.
Un opérateur hôtelier établi apporte des canaux de distribution, des systèmes commerciaux, le revenue management, une expertise opérationnelle et une reconnaissance de marque. Dans les bonnes conditions, ces capacités peuvent aider à traduire la qualité physique d’un actif en performance opérationnelle.
Mais la relation fonctionne aussi dans l’autre sens.
L’opérateur a besoin d’un bien capable d’exprimer la proposition de marque visée. Un positionnement lifestyle cinq étoiles ne peut pas simplement être imposé à un bâtiment dont les chambres, les espaces communs, les circulations et l’infrastructure de service sont en décalage avec cette promesse.
L’immobilier et la stratégie d’exploitation doivent donc converger.
Cette convergence est l’une des caractéristiques centrales d’un repositionnement hôtelier réussi.
Le patrimoine est un atout, mais aussi une contrainte
Les bâtiments historiques ajoutent un autre niveau de complexité.
Leur caractère peut offrir précisément cette différenciation recherchée par l’hôtellerie de luxe contemporaine.
Une architecture authentique, des espaces historiques et un lien fort au lieu sont souvent difficiles à reproduire de manière convaincante dans des constructions neuves.
Mais ces mêmes caractéristiques introduisent aussi des contraintes.
Les structures historiques n’ont pas été conçues autour des opérations hôtelières contemporaines. Les circulations peuvent être peu efficaces. Les zones de service peuvent être difficiles à organiser. Les systèmes du bâtiment doivent être intégrés avec précaution. Les exigences de conservation peuvent limiter la liberté des concepteurs et des développeurs.
Le défi n’est donc pas d’effacer le passé pour créer un hôtel moderne.
Il s’agit de déterminer quels éléments du bien existant constituent une valeur irremplaçable et quels éléments empêchent l’actif d’atteindre son potentiel.
Bonvecchiati est particulièrement pertinent à cet égard, car l’histoire du bien remonte au XVIIIe siècle. La stratégie de redéveloppement intègre explicitement ce patrimoine, y compris la restauration de la cour dans un esprit vénitien, tout en introduisant simultanément des fonctions hôtelières contemporaines.
Pour un investisseur, le patrimoine occupe donc une place particulière.
Il peut être à la fois une source de rareté et une source de risque d’exécution.
Le dossier d’investissement fonctionne lorsque la préservation et la transformation commerciale se renforcent mutuellement au lieu d’entrer en concurrence.
Restauration, boissons et activation du rez-de-chaussée
Un autre élément instructif du projet est la transformation envisagée de la relation entre l’hôtel, la rue et son environnement urbain.
Le repositionnement prévoit des restaurants, bars, cafés et une boulangerie accessibles non seulement aux clients de l’hôtel, mais aussi aux habitants et aux visiteurs. Les façades auparavant closes doivent devenir des interfaces plus actives avec la ville.
C’est plus qu’un choix esthétique.
Dans l’investissement hôtelier contemporain, les espaces publics peuvent devenir des composantes génératrices de revenus de l’actif plutôt que de simples espaces de soutien à l’hébergement.
Le modèle économique traditionnel de l’hôtel, centré quasi exclusivement sur les revenus des chambres, a de plus en plus été complété, en particulier dans les actifs lifestyle et luxe, par la restauration, les bars, le bien-être, les événements et d’autres expériences capables d’attirer à la fois les clients hébergés et une clientèle extérieure.
Le rez-de-chaussée devient ainsi partie intégrante de la stratégie de gestion d’actif.
Un hôtel animé qui participe à son environnement urbain peut générer une dynamique commerciale différente d’un bien qui se coupe en pratique de la ville.
À Venise, où la frontière entre l’économie touristique et le tissu urbain est particulièrement intense, cette relation est tout à fait significative.
Pourquoi l’emplacement seul n’est pas la thèse d’investissement
Il serait facile d’expliquer Bonvecchiati principalement par son emplacement.
Un hôtel situé à proximité de la place Saint-Marc occupe l’un des marchés hôteliers les plus reconnaissables au monde.
Pourtant, l’emplacement prime doit être considéré comme la base de la thèse d’investissement, et non comme la thèse elle-même.
La rareté de l’emplacement limite la reproduction concurrentielle, mais elle ne supprime ni le risque d’exploitation, ni le risque de redéveloppement, ni l’exigence de discipline en matière de capital.
En effet, des emplacements exceptionnellement précieux peuvent parfois masquer une sous-performance, parce que les investisseurs supposent que la rareté compensera les faiblesses ailleurs.
L’investissement value-add exige l’approche inverse.
Plus l’immobilier sous-jacent est fort, plus il devient important de déterminer si la configuration existante extrait le potentiel économique contenu dans cet emplacement.
Bonvecchiati illustre une stratégie dans laquelle les investisseurs cherchent en réalité à réduire l’écart entre la qualité de l’emplacement sous-jacent et le positionnement du produit hôtelier qui l’occupe.
De la valeur immobilière à la valeur d’entreprise
L’investissement hôtelier remet aussi en cause la séparation classique entre immobilier et activité d’exploitation.
Un immeuble de bureaux ou un bien résidentiel peut souvent être analysé principalement à travers les loyers, l’occupation, les structures de bail et les taux de capitalisation.
Un hôtel exige un niveau d’analyse supplémentaire.
Le chiffre d’affaires est généré chaque nuit. La tarification évolue en permanence. Le taux d’occupation fluctue. Les canaux de distribution influencent les marges. Les activités de restauration ajoutent des revenus et des structures de coûts supplémentaires. Le positionnement de marque influence l’acquisition de clientèle. La qualité de gestion a un impact direct sur la rentabilité.
Par conséquent, l’amélioration de l’activité hôtelière peut affecter de manière substantielle la valeur de l’immobilier.
C’est pourquoi une stratégie de repositionnement peut créer de la valeur à deux niveaux interdépendants.
Le bien physique devient plus précieux parce que le capital a amélioré sa qualité, sa fonctionnalité et son positionnement.
Dans le même temps, l’activité d’exploitation peut devenir capable de générer des résultats plus solides.
Si ces deux évolutions se produisent avec succès, elles se renforcent mutuellement.
Cette relation explique pourquoi les actifs hôteliers peuvent offrir d’importantes opportunités value-add, mais aussi pourquoi ils requièrent une compréhension opérationnelle plus poussée que de nombreux investissements immobiliers traditionnels.
Le risque derrière la transformation
Les stratégies de repositionnement ne doivent jamais être interprétées comme une création automatique de valeur.
Elles concentrent le risque.
Les coûts de construction peuvent dépasser les prévisions. Les bâtiments historiques peuvent révéler des problèmes techniques imprévus. Les exigences d’urbanisme ou de conservation peuvent compliquer l’exécution. Les dates d’ouverture peuvent être repoussées. Le positionnement luxe peut ne pas produire la prime de tarif attendue. Les coûts d’exploitation peuvent augmenter.
Les conditions de demande peuvent évoluer avant que le bien achevé n’atteigne sa stabilisation.
Plus la transformation est longue et ambitieuse, plus la période durant laquelle le capital est engagé sans que l’actif fonctionne à sa capacité cible est importante.
Cela est particulièrement pertinent pour Bonvecchiati. La publication de projet d’ECE en 2024 indiquait que l’hôtel avait fermé après la saison 2023, avec le démarrage des travaux de conversion en mars 2024 et une ouverture alors visée pour le printemps 2026.
Le dossier d’investissement dépend donc non seulement de la qualité de l’hôtel achevé, mais aussi de l’exécution entre l’acquisition et la stabilisation.
Pour les investisseurs qui évaluent des opportunités similaires, les rendements projetés doivent donc être examinés en parallèle avec le risque de construction, le risque de calendrier, la montée en charge opérationnelle et le montant du capital exposé pendant la transformation.
Le meilleur bien, au meilleur emplacement, peut encore produire un mauvais résultat d’investissement si le passage entre acquisition et exploitation stabilisée est mal maîtrisé.
Ce que le cas Bonvecchiati démontre
L’importance de Bonvecchiati tient à l’interaction de plusieurs leviers d’investissement.
Le projet part d’un immobilier historique rare dans un emplacement exceptionnel. Il combine des opérations hôtelières auparavant séparées. Il mobilise un capital important pour la transformation physique. Il fait évoluer le positionnement de marché d’hôtels quatre étoiles vers une proposition lifestyle cinq étoiles. Il introduit un opérateur et une marque hôtelière internationaux. Il repense les espaces publics et les fonctions de restauration. Il cherche à préserver le patrimoine tout en rendant le bien pertinent commercialement pour l’hôtellerie de luxe contemporaine.
Aucun de ces éléments ne doit être considéré isolément.
Leur valeur réside dans leur alignement.
Des dépenses d’investissement sans repositionnement peuvent devenir une rénovation coûteuse.
Un repositionnement sans opérateur adapté peut échouer à transformer le concept en performance.
Un opérateur solide sans produit physique approprié peut être contraint par le bâtiment.
Un patrimoine sans adaptation commerciale peut préserver le caractère architectural tout en laissant le potentiel économique inexploité.
Et un emplacement exceptionnel sans gestion d’actif cohérente peut rester précieux tout en sous-performant par rapport à ses possibilités.
La proposition d’investissement devient convaincante lorsque les différents éléments forment une stratégie cohérente.
La leçon d’investissement plus large
Le cas Bonvecchiati illustre un principe plus large, applicable bien au-delà de Venise.
Certaines des opportunités les plus intéressantes de l’hôtellerie européenne ne consistent pas à créer une offre nouvelle. Elles consistent à identifier un potentiel non réalisé au sein d’actifs existants.
Les hôtels historiques peuvent cumuler, au fil des décennies ou des siècles, emplacement, architecture, réputation et rareté. Ces caractéristiques constituent une base concurrentielle formidable, mais elles ne garantissent pas que le bien soit configuré pour la performance d’investissement contemporaine.
La tâche de l’investisseur est donc autant interprétative que financière.
Elle exige de comprendre ce qu’il faut préserver, ce qu’il faut transformer et quelle nouvelle proposition d’exploitation peut justifier le capital nécessaire pour relier les deux.
Lorsque ce jugement est juste, le repositionnement peut transformer bien plus que l’apparence d’un bien.
Il peut transformer l’identité économique de l’actif.
C’est là la leçon d’investissement plus profonde que livre Bonvecchiati : dans l’immobilier hôtelier prime, la valeur ne se crée pas simplement en possédant la rareté. Elle se crée en structurant l’immobilier, le capital, l’opérateur, la marque et la proposition client de manière à convertir la rareté en performance opérationnelle durable.
Pour les investisseurs qui examinent des opportunités hôtelières patrimoniales à Venise et dans d’autres marchés européens, cette distinction est fondamentale.
Mots-clés
Articles liés
Newsletter
La newsletter de Patrimoni & Finanza
Une sélection raisonnée d'analyses sur l'économie, le Real Estate et le patrimoine
Le service d'inscription n'est pas encore connecté : aucune adresse n'est enregistrée