
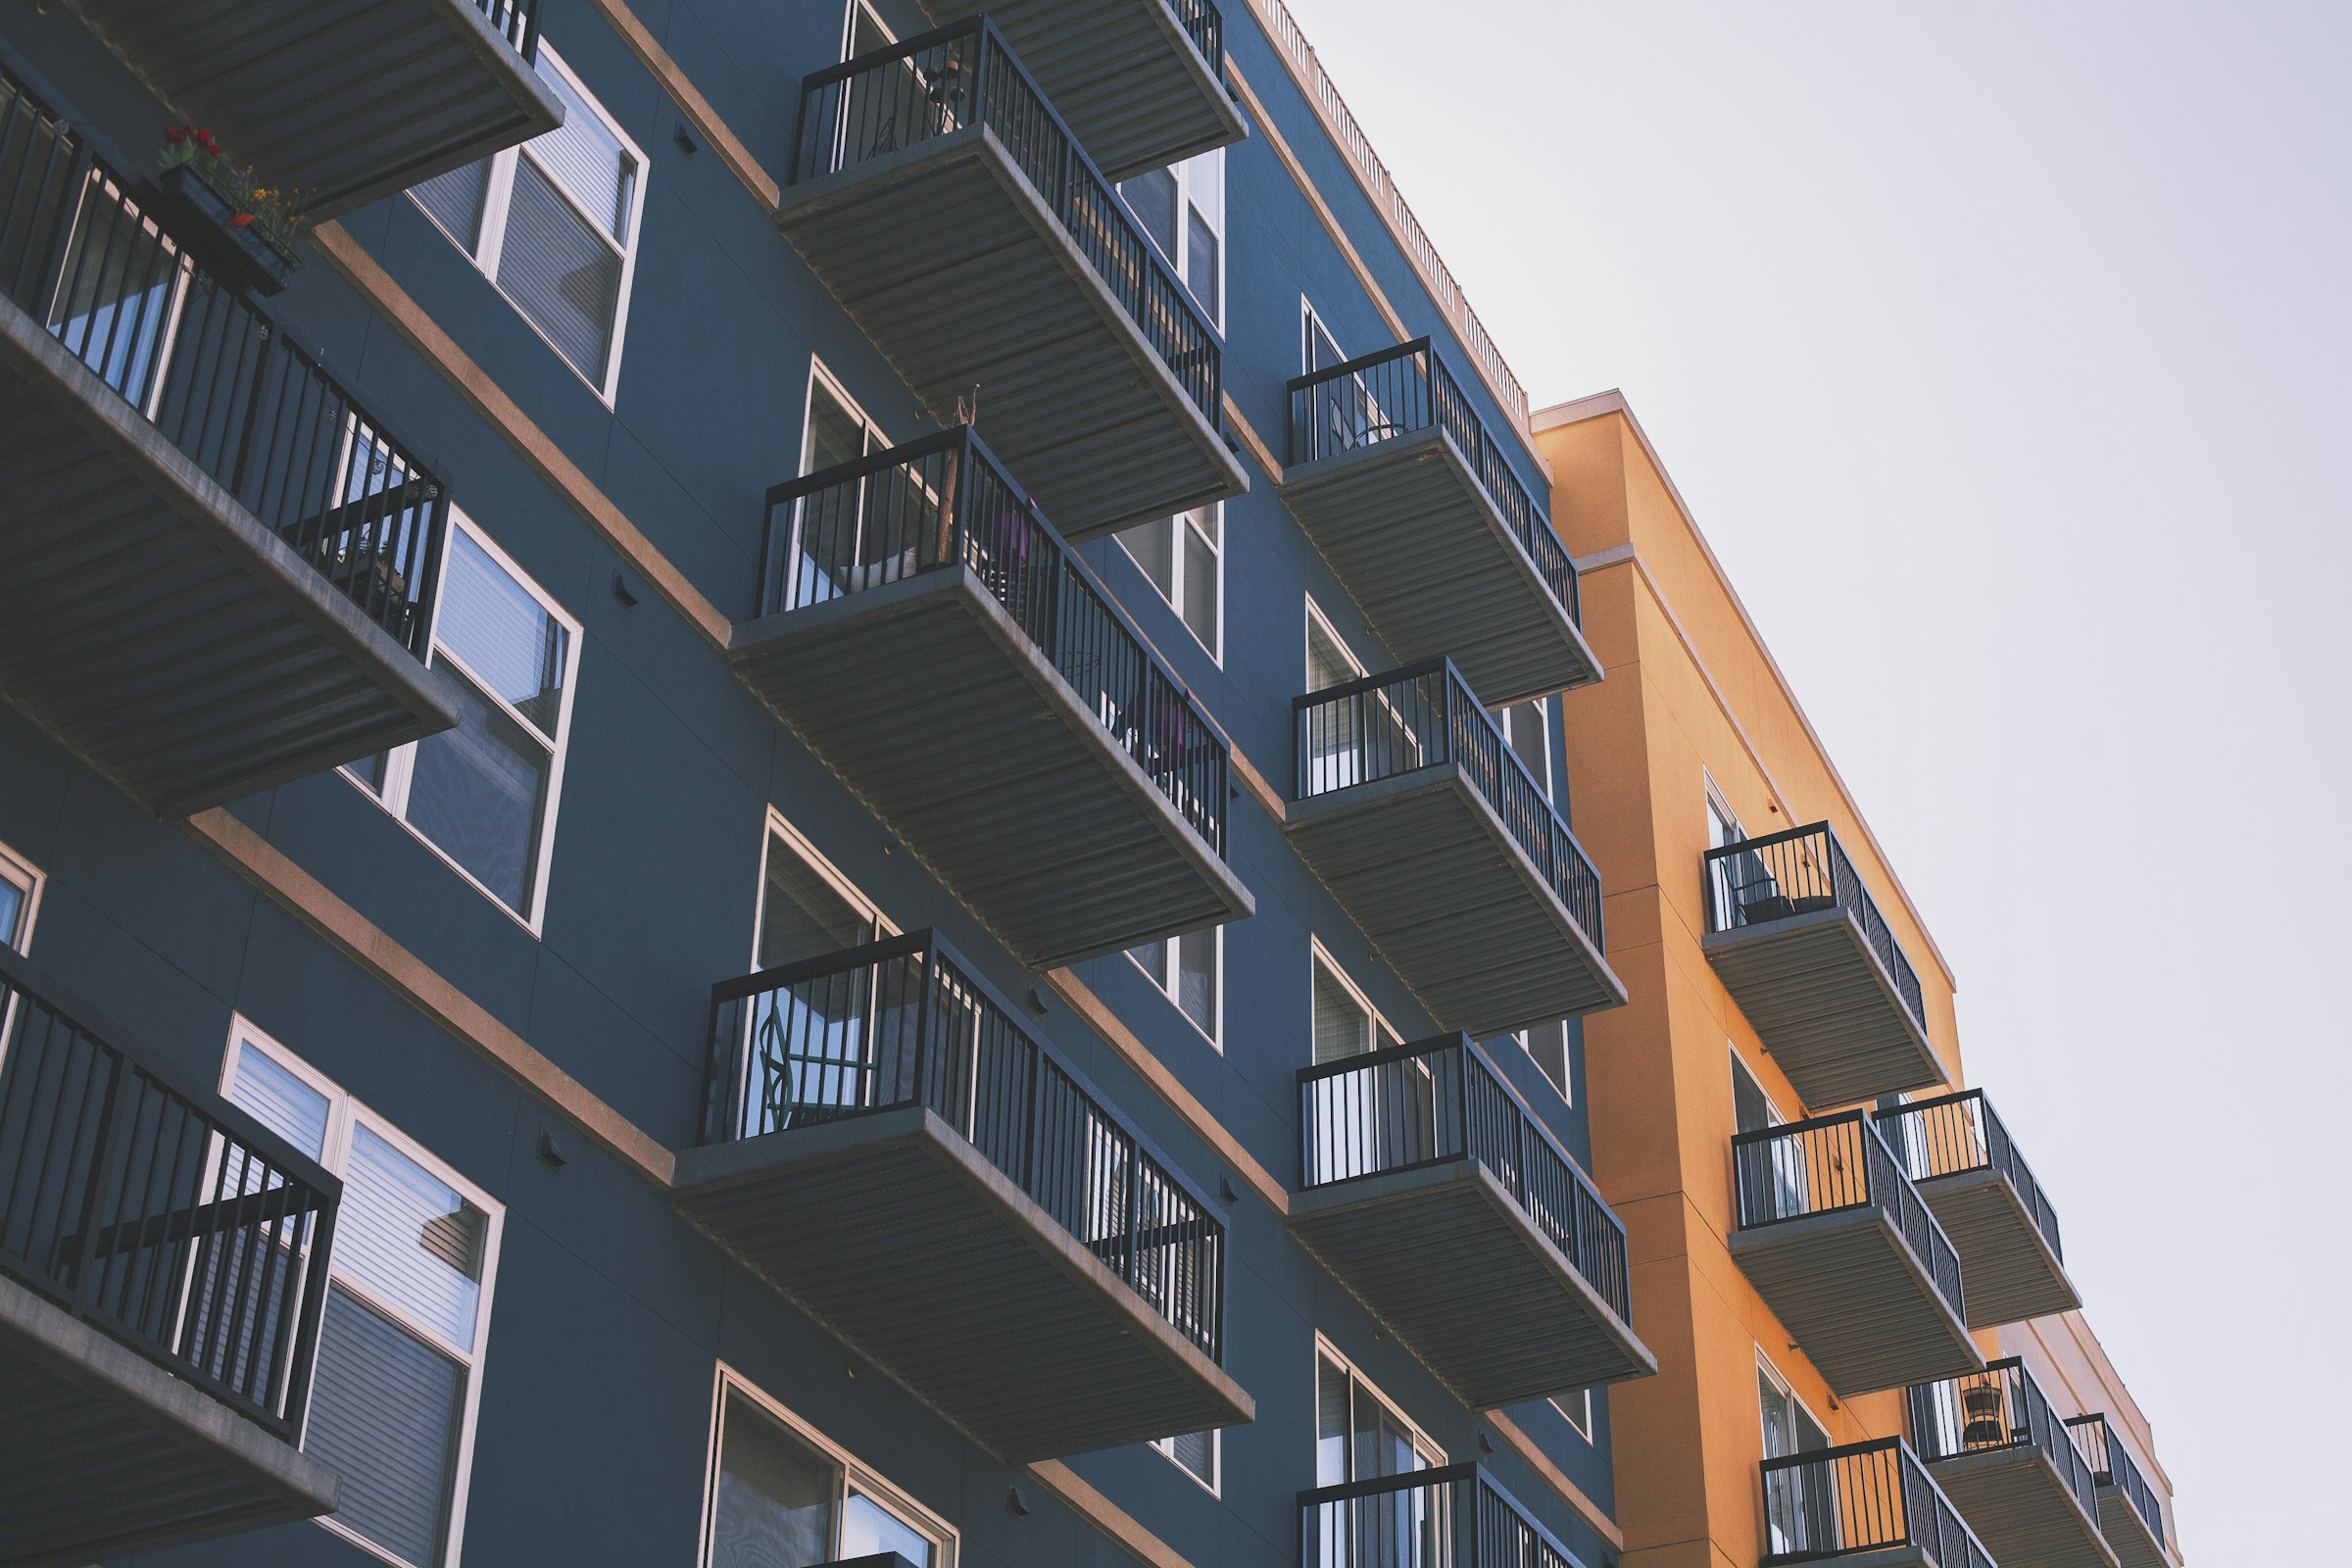
Comprar edificios enteros: cómo calcular el rendimiento neto
A diferencia de la compra de apartamentos individuales, poseer un edificio entero permite gestionar la rentabilidad, la revalorización y los costes de mantenimiento como un único activo integrado
La adquisición de edificios enteros representa una de las formas más avanzadas y estratégicas de inversión inmobiliaria. Sin embargo, para comprender el verdadero atractivo de este tipo de operación, es esencial calcular correctamente el rendimiento neto. Esto permite determinar, con el menor margen de aproximación posible, si la inversión merece la pena para todos los participantes.
Cada vez con más frecuencia, las operaciones de adquisición y rehabilitación de edificios enteros se presentan a pequeños inversores, que participan a través de participaciones de inversión sostenibles dentro de operaciones de crowdfunding inmobiliario. Pero este no es el único modelo. En muchas ciudades europeas e internacionales están activos los llamados Real Estate Club Deals, que reúnen a un pequeño número de inversores medianos y grandes —no más de 50 personas—, que combinan sus recursos para emprender inversiones inmobiliarias que, de otro modo, no serían sostenibles de forma individual.
1. Rendimiento bruto frente a rendimiento neto
El rendimiento bruto es la relación entre los ingresos anuales por alquiler y el precio de compra del edificio.
Ejemplo: un edificio adquirido por 5 millones de euros que genera 300.000 euros al año en ingresos por alquiler tiene un rendimiento bruto del 6%. El rendimiento neto, en cambio, también tiene en cuenta los gastos y los costes de gestión, ofreciendo una visión mucho más realista de la rentabilidad.
2. Costes que deben incluirse en el cálculo
Para pasar del rendimiento bruto al rendimiento neto, deben deducirse los siguientes conceptos:
- Impuestos y tributos (IMU, impuesto de registro y cualquier impuesto de timbre aplicable).
- Costes de mantenimiento ordinario (reparaciones, gastos de condominio o de zonas comunes y suministros compartidos).
- Gastos extraordinarios y capex (reformas y mejoras de eficiencia energética).
- Costes de gestión administrativa (property management y agencias).
- Tasa de vacancia (periodos durante los cuales algunas unidades no están alquiladas).
3. El impacto del apalancamiento financiero
Muchos inversores utilizan apalancamiento mediante una hipoteca u otra financiación. En este caso, también debe calcularse el cash-on-cash return: la rentabilidad efectiva sobre el capital propio del inversor después de los pagos del servicio de la deuda. Este indicador suele poder ser superior al rendimiento neto puro, pero también aumenta el riesgo financiero.
4. Variables estratégicas a tener en cuenta
- Ubicación del edificio: centro de la ciudad, zonas universitarias, áreas turísticas o barrios en proceso de regeneración.
- Tipo de inmueble: residencial, oficinas, comercial o de uso mixto.
- Potencial de reconversión: por ejemplo, convertir un edificio de oficinas en uso residencial puede aumentar a menudo los rendimientos futuros.
- Tendencias del mercado local: precios de venta, demanda de alquiler y tasas de ocupación.
5. Ejemplo práctico de cálculo
En conclusión, adquirir un edificio entero puede generar rendimientos estables y significativos, pero solo cuando el análisis se realiza con cuidado. Distinguir entre rendimiento bruto y neto, contabilizar todos los costes y evaluar la sostenibilidad del proyecto son pasos esenciales para proteger la inversión y aumentar su valor a largo plazo.
Artículos relacionados
Newsletter
La newsletter de Patrimoni & Finanza
Una selección razonada de análisis sobre economía, Real Estate y patrimonio
El servicio de suscripción aún no está conectado: no se registra ninguna dirección