
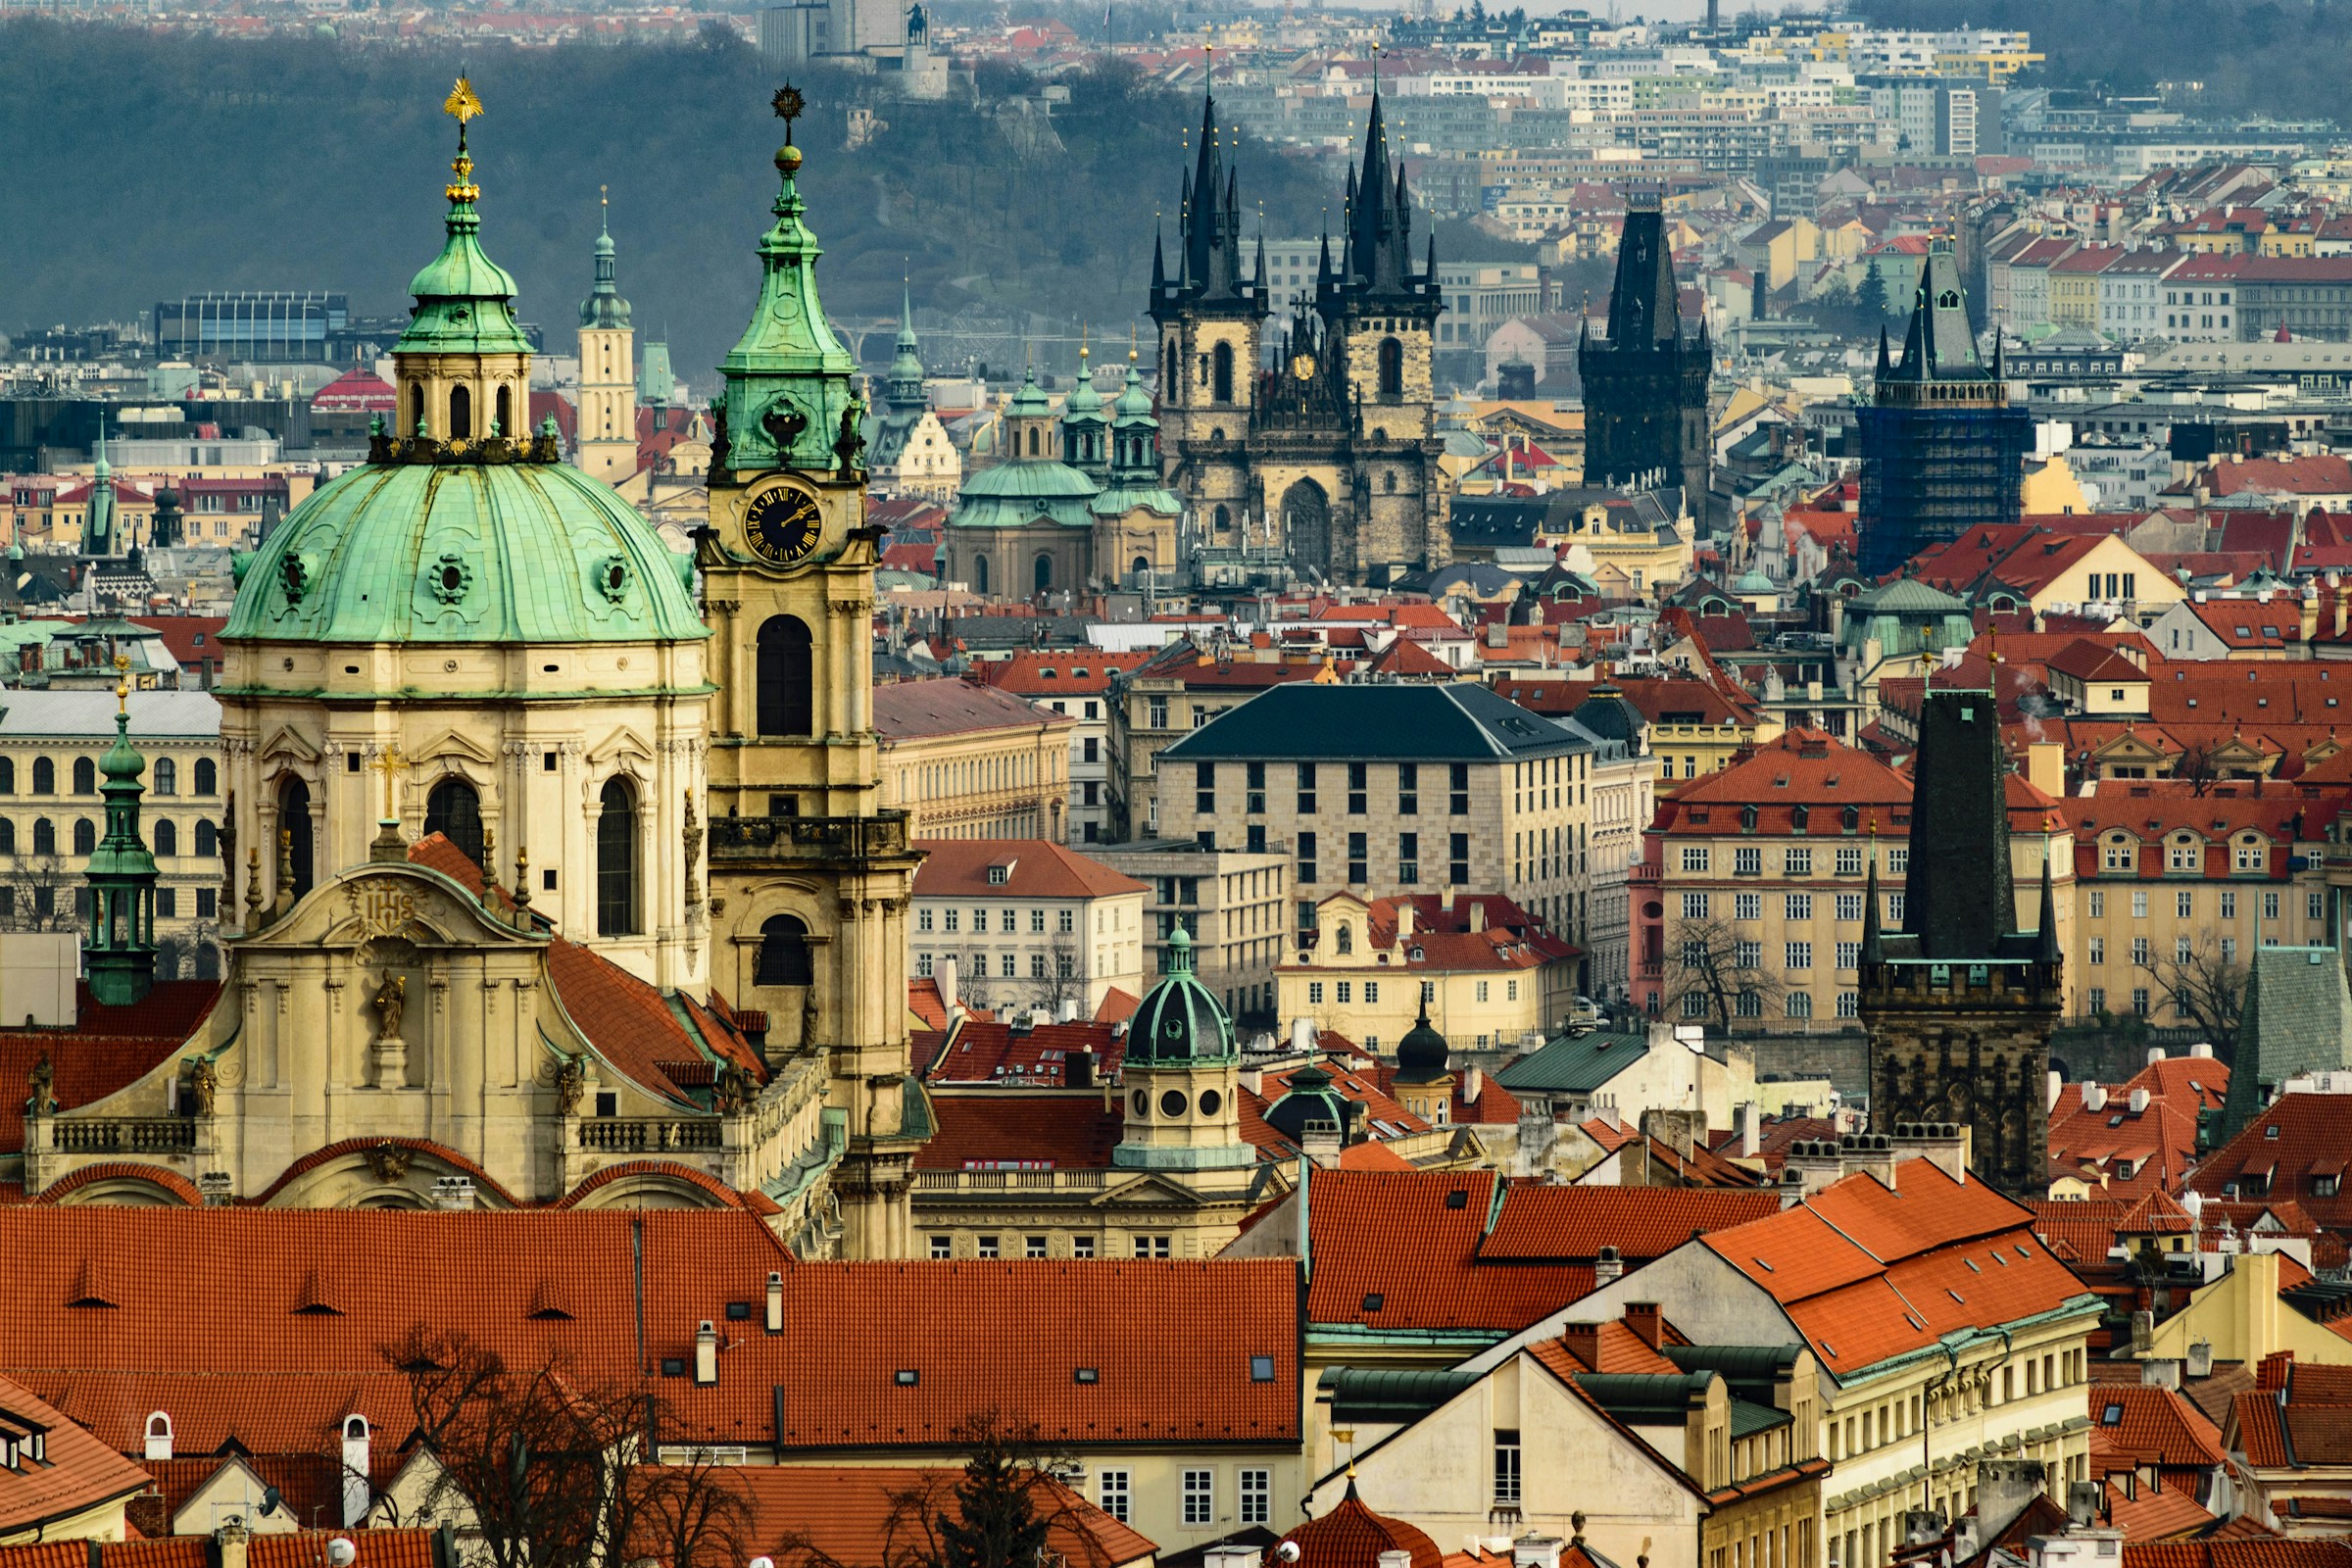
Inversión inmobiliaria transfronteriza en Italia, Europa, el Reino Unido y las Américas: entender las reglas del juego
Comprar inmuebles en el extranjero es una estrategia de inversión para muchos inversores. Sin embargo, los mercados inmobiliarios están regidos por normas y reglamentos que pueden variar de forma significativa de un país a otro
El mercado inmobiliario internacional representa una de las principales áreas de inversión para el capital privado e institucional, pero su aparente uniformidad es una ilusión. Detrás de la dinámica económica común de oferta y demanda, los mercados inmobiliarios están fuertemente condicionados por los marcos regulatorios locales, que tienen un impacto decisivo no solo en los costes de adquisición, sino también en la gestión del activo, la rentabilidad y la eventual reventa.
Comprender estas diferencias es esencial para cualquiera que busque invertir capital de forma eficiente y segura, al tiempo que añade una dimensión internacional a su patrimonio. Esta diversificación puede producir a menudo beneficios inesperados, especialmente cuando las inversiones inmobiliarias se realizan tras un estudio en profundidad del mercado local.
La cuestión crucial, por tanto, no es simplemente el acceso al mercado, sino la gestión del riesgo regulatorio. La ausencia de armonización internacional exige que los inversores evalúen cuidadosamente variables como la fiscalidad directa e indirecta, las restricciones urbanísticas, los requisitos de residencia, la protección de los derechos de propiedad y los procedimientos de resolución de litigios.
Esto hace imprescindible el apoyo de firmas internacionales de asesoramiento con sólida experiencia comercial, jurídica y fiscal, que permitan utilizar correctamente los tratados bilaterales y los convenios internacionales —que pueden facilitar o complicar las operaciones—.
Por ello, cualquier persona que desee adquirir inmuebles en Italia, en el resto de Europa, en el Reino Unido o en las Américas debería conocer de antemano las principales «reglas del juego».
Comprar en Italia
1. No todas las propiedades se publican en Internet
Muchas viviendas exclusivas en Italia se venden fuera de mercado. Las plataformas en línea rara vez muestran las mejores oportunidades, especialmente en las ubicaciones más codiciadas. Si se plantea seriamente una adquisición, confíe en un asesor local con acceso a propiedades confidenciales y negociaciones privadas.
2. El proceso jurídico es distinto
En Italia, el proceso jurídico suele desarrollarse en tres etapas:
- Propuesta de compra
- Acuerdo preliminar (compromesso)
- Escritura notarial (acto final)
El notario actúa como funcionario público y no como representante del comprador. El notario verifica la regularidad jurídica del inmueble y registra la operación. Es esencial contar con un abogado independiente que pueda proteger los intereses del comprador.
3. Los no residentes pagan más impuestos
Como no residente, por lo general pagará un impuesto de registro del 9%, frente al 2% de los residentes. También puede perder el acceso a determinadas bonificaciones o tipos reducidos. Conviene valorar si la residencia o la adquisición a través de una sociedad pueden optimizar la carga fiscal, especialmente en el caso de inmuebles que generen ingresos.
4. Los plazos suelen ser más largos de lo esperado
Comprar una propiedad en Italia suele llevar entre 8 y 12 semanas, aunque no son infrecuentes nuevas demoras. La falta de documentación, los problemas catastrales o las cuestiones urbanísticas pueden ralentizar el proceso. La paciencia y la asistencia profesional son esenciales. Debe preverse tiempo adicional, especialmente en el caso de inmuebles históricos o rurales.
5. Las reformas están reguladas, pero existen incentivos
Las propiedades de alta calidad a menudo requieren trabajos de restauración sujetos a restricciones paisajísticas y arquitectónicas. Italia también ofrece incentivos fiscales para mejoras de eficiencia energética y obras de construcción, en algunos casos de hasta el 50–65%. Es fundamental, no obstante, trabajar con profesionales locales experimentados y familiarizados con los procedimientos y permisos.
Comprar en Europa (UE)
En Europa, el marco regulatorio se caracteriza por una considerable heterogeneidad entre los Estados miembros. Aunque la Unión Europea promueve principios comunes de transparencia y estabilidad financiera, la competencia legislativa en materia inmobiliaria sigue siendo nacional.
Esto significa que el inversor debe enfrentarse a normas muy distintas: regímenes fiscales diferentes en Italia, Francia, Alemania y España; restricciones a las compras por parte de no residentes en determinados países; y diferencias en los sistemas catastrales y en los procedimientos de registro. El Reino Unido añade otra capa de complejidad: tras el Brexit, ha reafirmado un enfoque regulatorio autónomo basado en el common law, que puede ser más flexible, pero también más complejo para los inversores acostumbrados a sistemas de derecho civil.
- España
- Muy popular para segundas residencias. Los impuestos de compra oscilan entre el 6% y el 10%. Debe prestarse especial atención a la Nota Simple al comprobar hipotecas u otras cargas.
- Francia
- El notario desempeña un papel central, como en Italia. Los impuestos rondan el 7–8% del precio de compra. El mercado está muy regulado.
- Alemania
- La fiscalidad varía, con un impuesto de transmisiones del 3,5–6,5% más los costes notariales. El mercado es sólido y menos especulativo.
- Portugal
- Atractivo para expatriados y jubilados por las ventajas fiscales del régimen NHR (Non-Habitual Resident).
Reino Unido
- Procedimientos
- No existe un notario en el sentido continental europeo; los solicitors o conveyancers gestionan la transmisión de la propiedad.
- Impuestos
- El Stamp Duty Land Tax (SDLT) oscila entre el 2% y el 12% según el valor. Se aplican recargos a las segundas viviendas y a los compradores extranjeros.
- Mercado
- Londres es un centro global, con precios muy elevados pero también una gran liquidez. Las ciudades regionales y universitarias como Manchester, Leeds y Bristol pueden ofrecer mayores rentabilidades por alquiler.
Comprar en las Américas
Al cruzar el Atlántico, la complejidad regulatoria no disminuye; simplemente adopta otras formas. En Estados Unidos, por ejemplo, el sector inmobiliario está muy descentralizado a nivel estatal. Cada estado regula de forma independiente aspectos cruciales como la fiscalidad inmobiliaria, los procedimientos de transmisión, las normas urbanísticas y la regulación medioambiental.
A ello se suma el papel central de los instrumentos financieros vinculados al inmobiliario —hipotecas, REITs y derivados—, lo que exige un conocimiento profundo no solo del derecho inmobiliario, sino también de la regulación financiera federal. En toda América, también debe tenerse en cuenta el variado panorama de los países latinoamericanos, donde la legislación inmobiliaria puede estar sujeta a cambios rápidos ligados a la inestabilidad política, la inflación o las reformas fiscales, con implicaciones directas para la seguridad de la inversión extranjera.
- Procedimientos
- Gestionados por agentes inmobiliarios y abogados. No hay notario.
- Impuestos
- Impuesto anual sobre la propiedad del 1–3% del valor catastral. Sin restricciones para compradores extranjeros.
- Mercado
- Existen grandes diferencias entre estados y ciudades; Nueva York y San Francisco son extremadamente caras, mientras que el Medio Oeste y el Sur son mucho más asequibles.
Canadá
- Impuestos
- Algunas provincias, incluidas Ontario y Columbia Británica, han introducido recargos de hasta el 20% para compradores extranjeros.
- Mercado
- Muy dinámico en grandes ciudades como Toronto, Vancouver y Montreal.
América Latina
- México
- Los compradores extranjeros pueden adquirir inmuebles, aunque en las zonas costeras y fronterizas se aplican procedimientos especiales, en los que se requiere un fideicomiso bancario.
- Brasil
- Un mercado grande, pero se requiere un número de identificación fiscal local (CPF). Debe examinarse con atención la transparencia de las operaciones.
- Caribe
- Los mercados están orientados a segundas residencias y al turismo de lujo, a menudo con incentivos fiscales para inversores extranjeros.
Riesgos y cuestiones comunes a considerar
- Fiscalidad local e internacional: evite la doble imposición comprobando los tratados entre países.
- Riesgo de divisa: importante al invertir fuera de la zona euro, incluida la libra esterlina, el dólar estadounidense y el dólar canadiense.
- Gestión a distancia: costes y complejidad para los inversores que no residen en el país.
- Liquidez: los tiempos de venta varían considerablemente entre los mercados desarrollados, donde las operaciones pueden ser más rápidas, y los mercados emergentes, donde pueden ser más lentas.
En definitiva, la inversión inmobiliaria transfronteriza no puede abordarse mediante un modelo estandarizado. Lo que resulta conveniente y seguro en una jurisdicción puede volverse caro o arriesgado en otra. Por ello, analizar en detalle las diferencias regulatorias entre Europa, el Reino Unido y las Américas es un paso fundamental para cualquiera que desee adoptar una estrategia global de inversión inmobiliaria.
Etiquetas
Artículos relacionados
Newsletter
La newsletter de Patrimoni & Finanza
Una selección razonada de análisis sobre economía, Real Estate y patrimonio
El servicio de suscripción aún no está conectado: no se registra ninguna dirección