
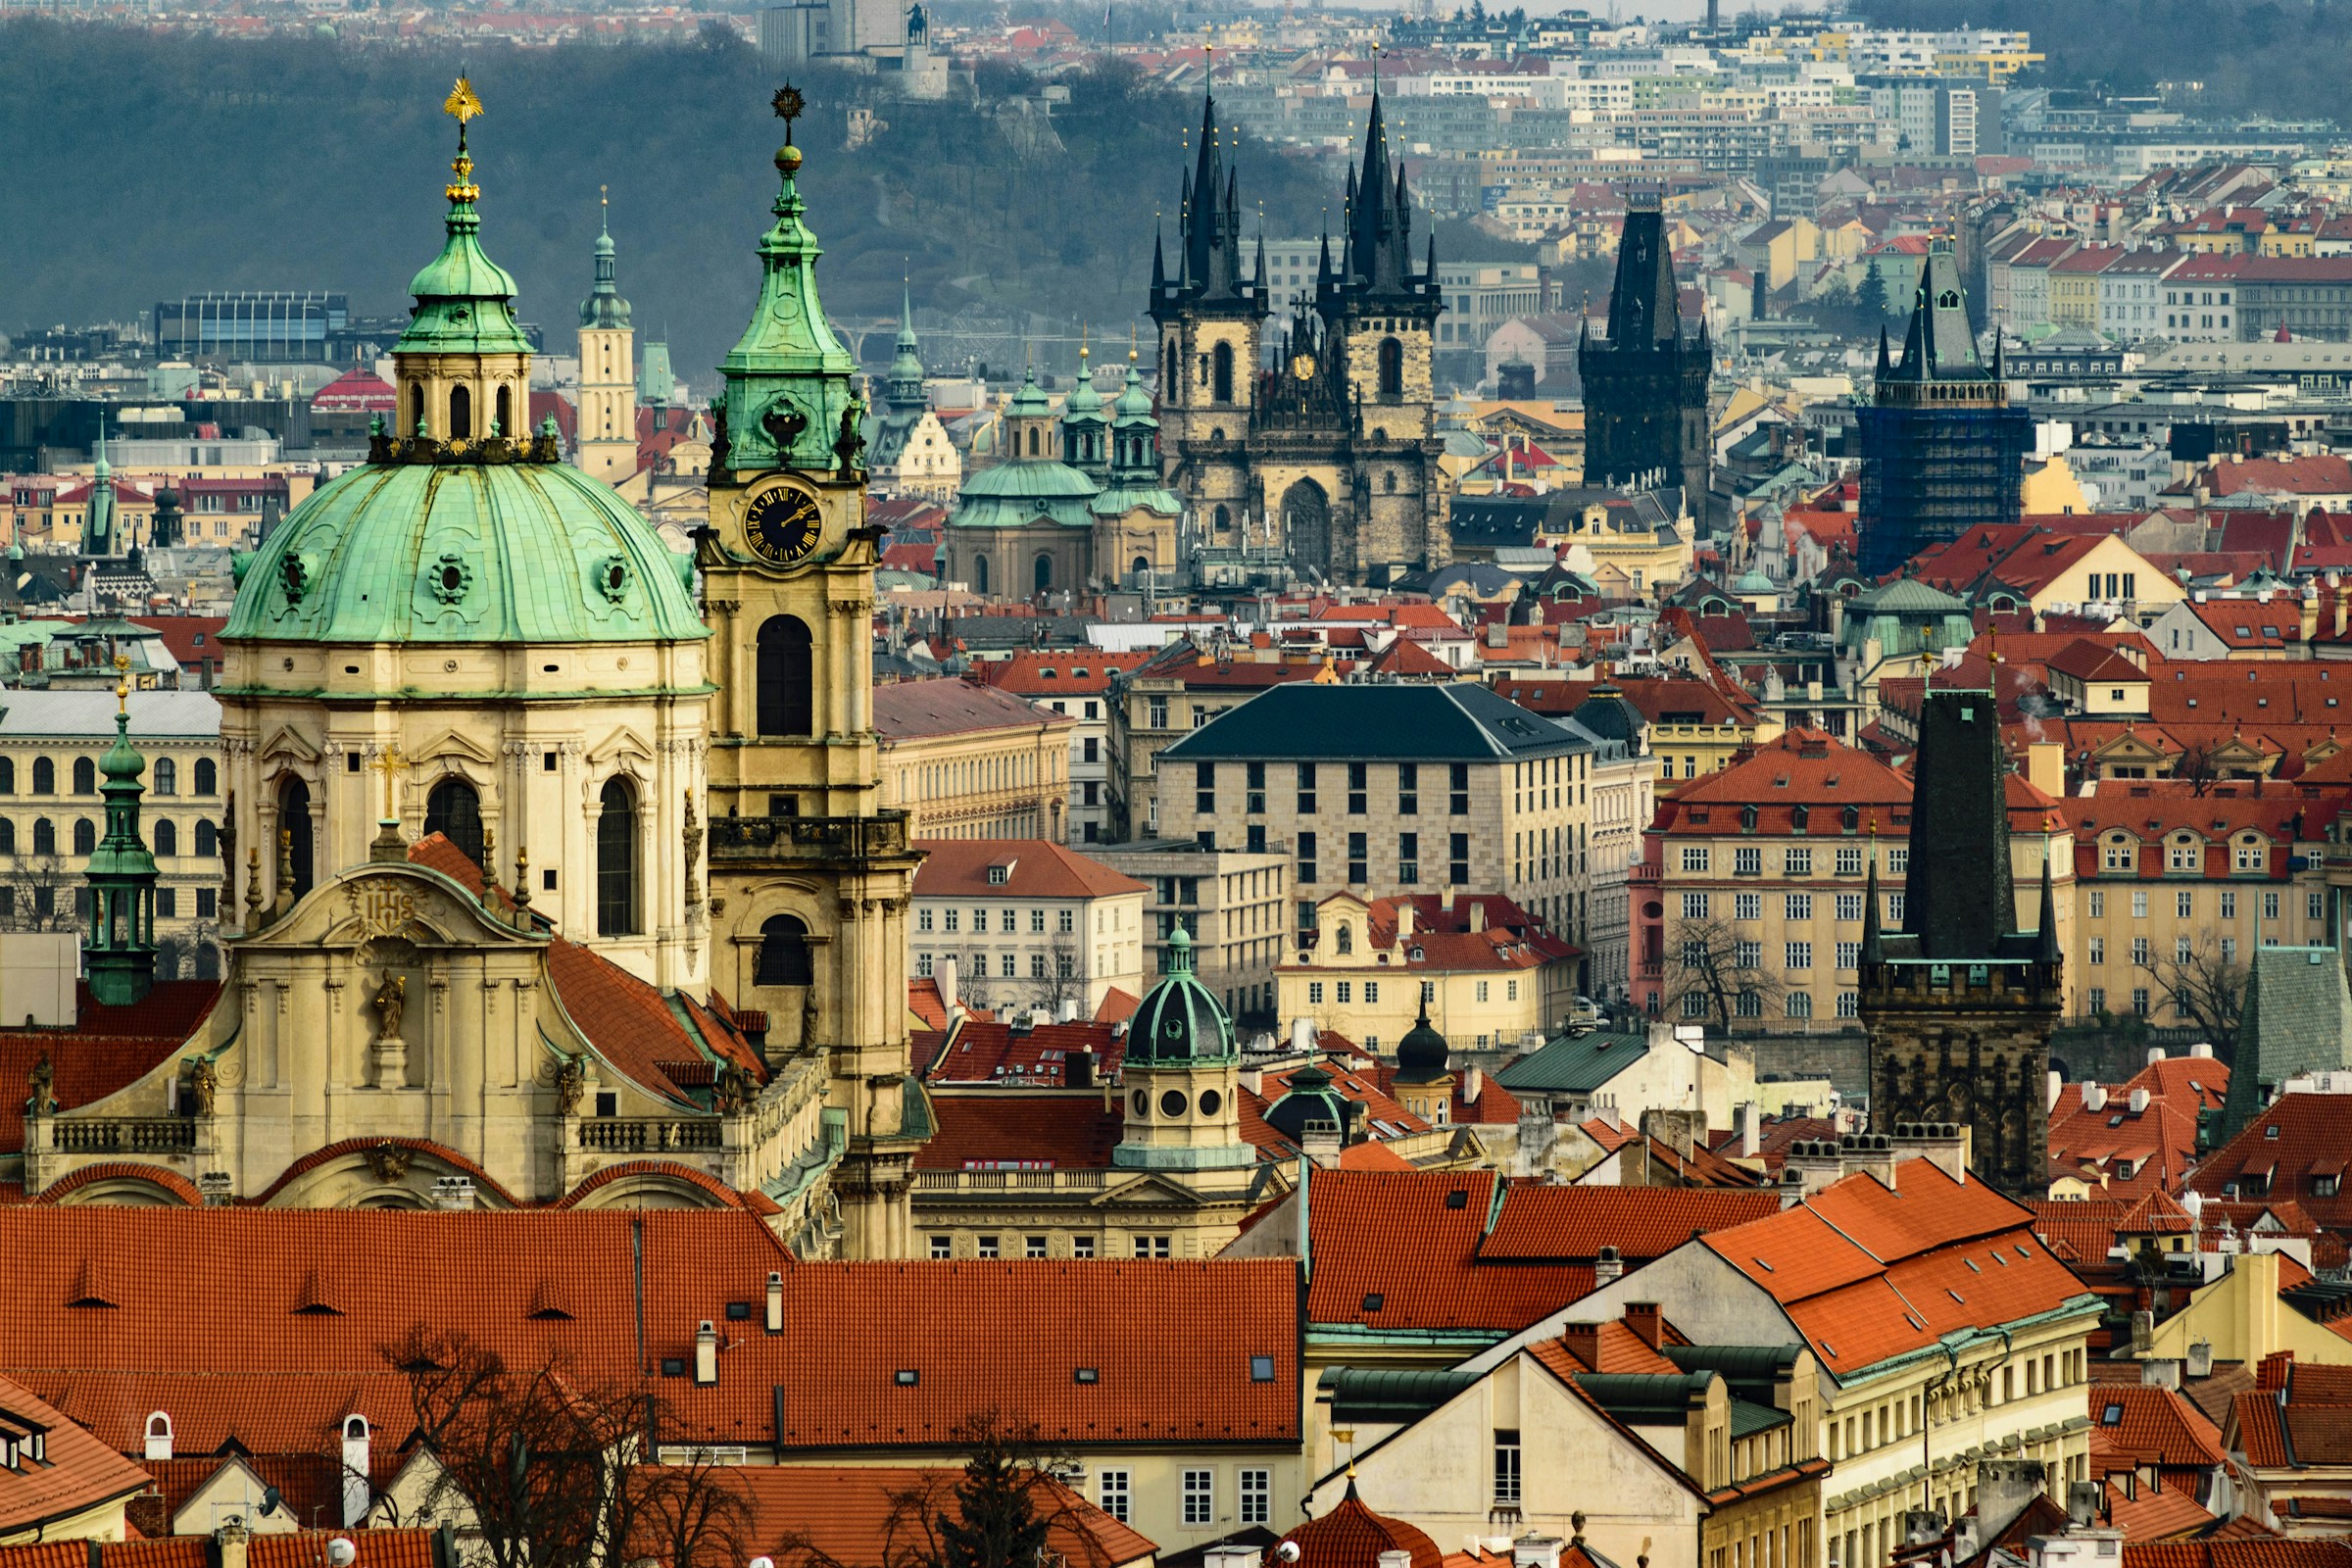
Investissement immobilier transfrontalier en Italie, en Europe, au Royaume-Uni et dans les Amériques : comprendre les règles du jeu
Acheter un bien à l’étranger constitue une stratégie d’investissement pour de nombreux investisseurs. Toutefois, les marchés immobiliers sont régis par des règles et des réglementations qui peuvent varier considérablement d’un pays à l’autre
Le marché immobilier international représente l’un des principaux domaines d’investissement pour les capitaux privés et institutionnels, mais son apparente uniformité n’est qu’une illusion. Derrière les dynamiques économiques communes de l’offre et de la demande, les marchés immobiliers sont fortement façonnés par des cadres réglementaires locaux, qui ont un impact décisif non seulement sur les coûts d’acquisition, mais aussi sur la gestion des actifs, la rentabilité et la revente éventuelle.
Comprendre ces différences est essentiel pour quiconque souhaite investir son capital de manière efficace et sécurisée tout en donnant une dimension internationale à son patrimoine. Une telle diversification peut souvent produire des avantages inattendus, surtout lorsque les investissements immobiliers sont réalisés à la suite d’une étude approfondie du marché local.
La question cruciale n’est donc pas simplement l’accès au marché, mais la gestion du risque réglementaire. L’absence d’harmonisation internationale oblige les investisseurs à évaluer avec soin des variables telles que la fiscalité directe et indirecte, les contraintes d’urbanisme, les conditions de résidence, la protection des droits de propriété et les procédures de règlement des litiges.
Cela rend indispensable l’appui de cabinets de conseil internationaux disposant d’une solide expertise commerciale, juridique et fiscale, afin d’utiliser correctement les traités bilatéraux et les conventions internationales — qui peuvent faciliter ou compliquer les transactions.
En conséquence, toute personne souhaitant acquérir un bien en Italie, ailleurs en Europe, au Royaume-Uni ou dans les Amériques devrait connaître à l’avance les principales « règles du jeu ».
Acheter en Italie
1. Tous les biens ne sont pas publiés en ligne
De nombreuses maisons d’exception en Italie sont vendues hors marché. Les plateformes en ligne affichent rarement les meilleures opportunités, en particulier dans les emplacements les plus recherchés. Si vous envisagez sérieusement une acquisition, faites appel à un conseiller local ayant accès à des biens confidentiels et à des négociations privées.
2. Le processus juridique est particulier
En Italie, le processus juridique suit généralement trois étapes :
- Proposition d’achat
- Accord préliminaire (compromesso)
- Acte notarié (acte final)
Le notaire agit en tant qu’officier public et non comme représentant de l’acheteur. Il vérifie la régularité juridique du bien et enregistre la transaction. Il est essentiel de s’appuyer sur un avocat indépendant capable de պաշտպանier les intérêts de l’acheteur.
3. Les non-résidents paient des impôts plus élevés
En tant que non-résident, vous paierez généralement un droit d’enregistrement de 9%, contre 2% pour les résidents. Vous pouvez également perdre l’accès à certains abattements ou taux réduits. Il convient d’examiner si la résidence ou l’acquisition via une société peut optimiser la charge fiscale, en particulier pour les biens générant des revenus.
4. Les délais sont souvent plus longs que prévu
L’achat d’un bien en Italie prend souvent entre 8 et 12 semaines, bien que des retards supplémentaires ne soient pas rares. Des documents manquants, des problèmes cadastraux ou des questions d’urbanisme peuvent ralentir le processus. La patience et l’assistance de professionnels sont essentielles. Il faut prévoir un délai supplémentaire, en particulier pour les biens historiques ou ruraux.
5. Les rénovations sont encadrées — mais des incitations existent
Les biens de qualité nécessitent souvent des travaux de restauration soumis à des restrictions paysagères et architecturales. L’Italie offre également des incitations fiscales pour les améliorations de performance énergétique et les travaux de construction, dans certains cas jusqu’à 50–65%. Il est toutefois essentiel de travailler avec des professionnels locaux expérimentés, familiers des procédures et des autorisations.
Acheter en Europe (UE)
À travers l’Europe, le cadre réglementaire se caractérise par une hétérogénéité importante entre les États membres. Si l’Union européenne promeut des principes communs de transparence et de stabilité financière, la compétence législative en matière immobilière reste nationale.
Cela signifie qu’un investisseur doit composer avec des règles très différentes : des régimes fiscaux distincts en Italie, en France, en Allemagne et en Espagne ; des restrictions à l’achat par des non-résidents dans certains pays ; et des différences dans les systèmes cadastraux et les procédures d’enregistrement. Le Royaume-Uni ajoute un niveau de complexité supplémentaire : depuis le Brexit, il a réaffirmé une approche réglementaire autonome fondée sur la common law, qui peut être plus souple mais aussi plus complexe pour des investisseurs habitués aux systèmes de droit civil.
- Espagne
- Très prisée pour les résidences secondaires. Les taxes d’acquisition varient de 6% à 10%. Une attention particulière doit être portée à la Nota Simple lors de la vérification des hypothèques ou autres charges.
- France
- Le notaire joue un rôle central, comme en Italie. Les taxes représentent environ 7–8% du prix d’achat. Le marché est fortement réglementé.
- Allemagne
- La fiscalité varie, avec une taxe de mutation de 3,5–6,5% à laquelle s’ajoutent les frais notariaux. Le marché est solide et moins spéculatif.
- Portugal
- Attrayant pour les expatriés et les retraités en raison des avantages fiscaux du régime NHR (Non-Habitual Resident).
Royaume-Uni
- Procédures
- Il n’existe pas de notaire au sens continental européen ; les solicitors ou conveyancers gèrent le transfert de propriété.
- Taxes
- La Stamp Duty Land Tax (SDLT) varie de 2% à 12% selon la valeur. Des surtaxes s’appliquent aux résidences secondaires et aux acheteurs étrangers.
- Marché
- Londres est un hub mondial, avec des prix très élevés mais aussi une forte liquidité. Les villes régionales et universitaires comme Manchester, Leeds et Bristol peuvent offrir des rendements locatifs plus élevés.
Acheter dans les Amériques
En traversant l’Atlantique, la complexité réglementaire ne diminue pas ; elle prend simplement d’autres formes. Aux États-Unis, par exemple, l’immobilier est fortement décentralisé au niveau des États. Chaque État réglemente de manière indépendante des aspects cruciaux tels que la fiscalité immobilière, les procédures de transfert, les règles d’urbanisme et la réglementation environnementale.
À cela s’ajoute le rôle central des instruments financiers liés à l’immobilier — hypothèques, REITs et produits dérivés — qui exige une compréhension approfondie non seulement du droit immobilier, mais aussi de la réglementation financière fédérale. Dans l’ensemble des Amériques, il faut également tenir compte de la diversité des pays d’Amérique latine, où la législation immobilière peut être soumise à des changements rapides liés à l’instabilité politique, à l’inflation ou à des réformes fiscales, avec des implications directes pour la sécurité des investissements étrangers.
- Procédures
- Gérées par des agents immobiliers et des avocats. Pas de notaire.
- Taxes
- Taxe foncière annuelle de 1–3% de la valeur cadastrale. Aucune restriction pour les acheteurs étrangers.
- Marché
- De grandes différences existent entre les États et les villes ; New York et San Francisco sont extrêmement chères, tandis que le Midwest et le Sud sont beaucoup plus accessibles.
Canada
- Taxes
- Certaines provinces, notamment l’Ontario et la Colombie-Britannique, ont instauré des surtaxes pouvant atteindre 20% pour les acheteurs étrangers.
- Marché
- Très dynamique dans les grandes villes comme Toronto, Vancouver et Montréal.
Amérique latine
- Mexique
- Les acheteurs étrangers peuvent acquérir des biens, bien que des procédures particulières s’appliquent dans les zones côtières et frontalières, où une fiducie bancaire est requise.
- Brésil
- Un marché vaste, mais un numéro d’identification fiscale local (CPF) est requis. La transparence des transactions doit être examinée avec attention.
- Caraïbes
- Les marchés sont orientés vers les résidences secondaires et le tourisme de luxe, souvent avec des incitations fiscales pour les investisseurs étrangers.
Principaux risques et points à considérer
- Fiscalité locale et internationale : éviter la double imposition en vérifiant les conventions entre pays.
- Risque de change : important lorsqu’on investit hors de la zone euro, y compris en livres sterling, en dollars américains et en dollars canadiens.
- Gestion à distance : coûts et complexité pour les investisseurs qui ne résident pas dans le pays.
- Liquidité : les délais de vente varient considérablement entre les marchés développés, où les transactions peuvent être plus rapides, et les marchés émergents, où elles peuvent être plus lentes.
En définitive, l’investissement immobilier transfrontalier ne peut pas être abordé au moyen d’un modèle standardisé. Ce qui est pratique et sécurisé dans une juridiction peut devenir coûteux ou risqué dans une autre. Pour cette raison, analyser en détail les différences réglementaires à travers l’Europe, le Royaume-Uni et les Amériques est une étape fondamentale pour quiconque souhaite adopter une stratégie d’investissement immobilier mondiale.
Mots-clés
Articles liés
Newsletter
La newsletter de Patrimoni & Finanza
Une sélection raisonnée d'analyses sur l'économie, le Real Estate et le patrimoine
Le service d'inscription n'est pas encore connecté : aucune adresse n'est enregistrée