
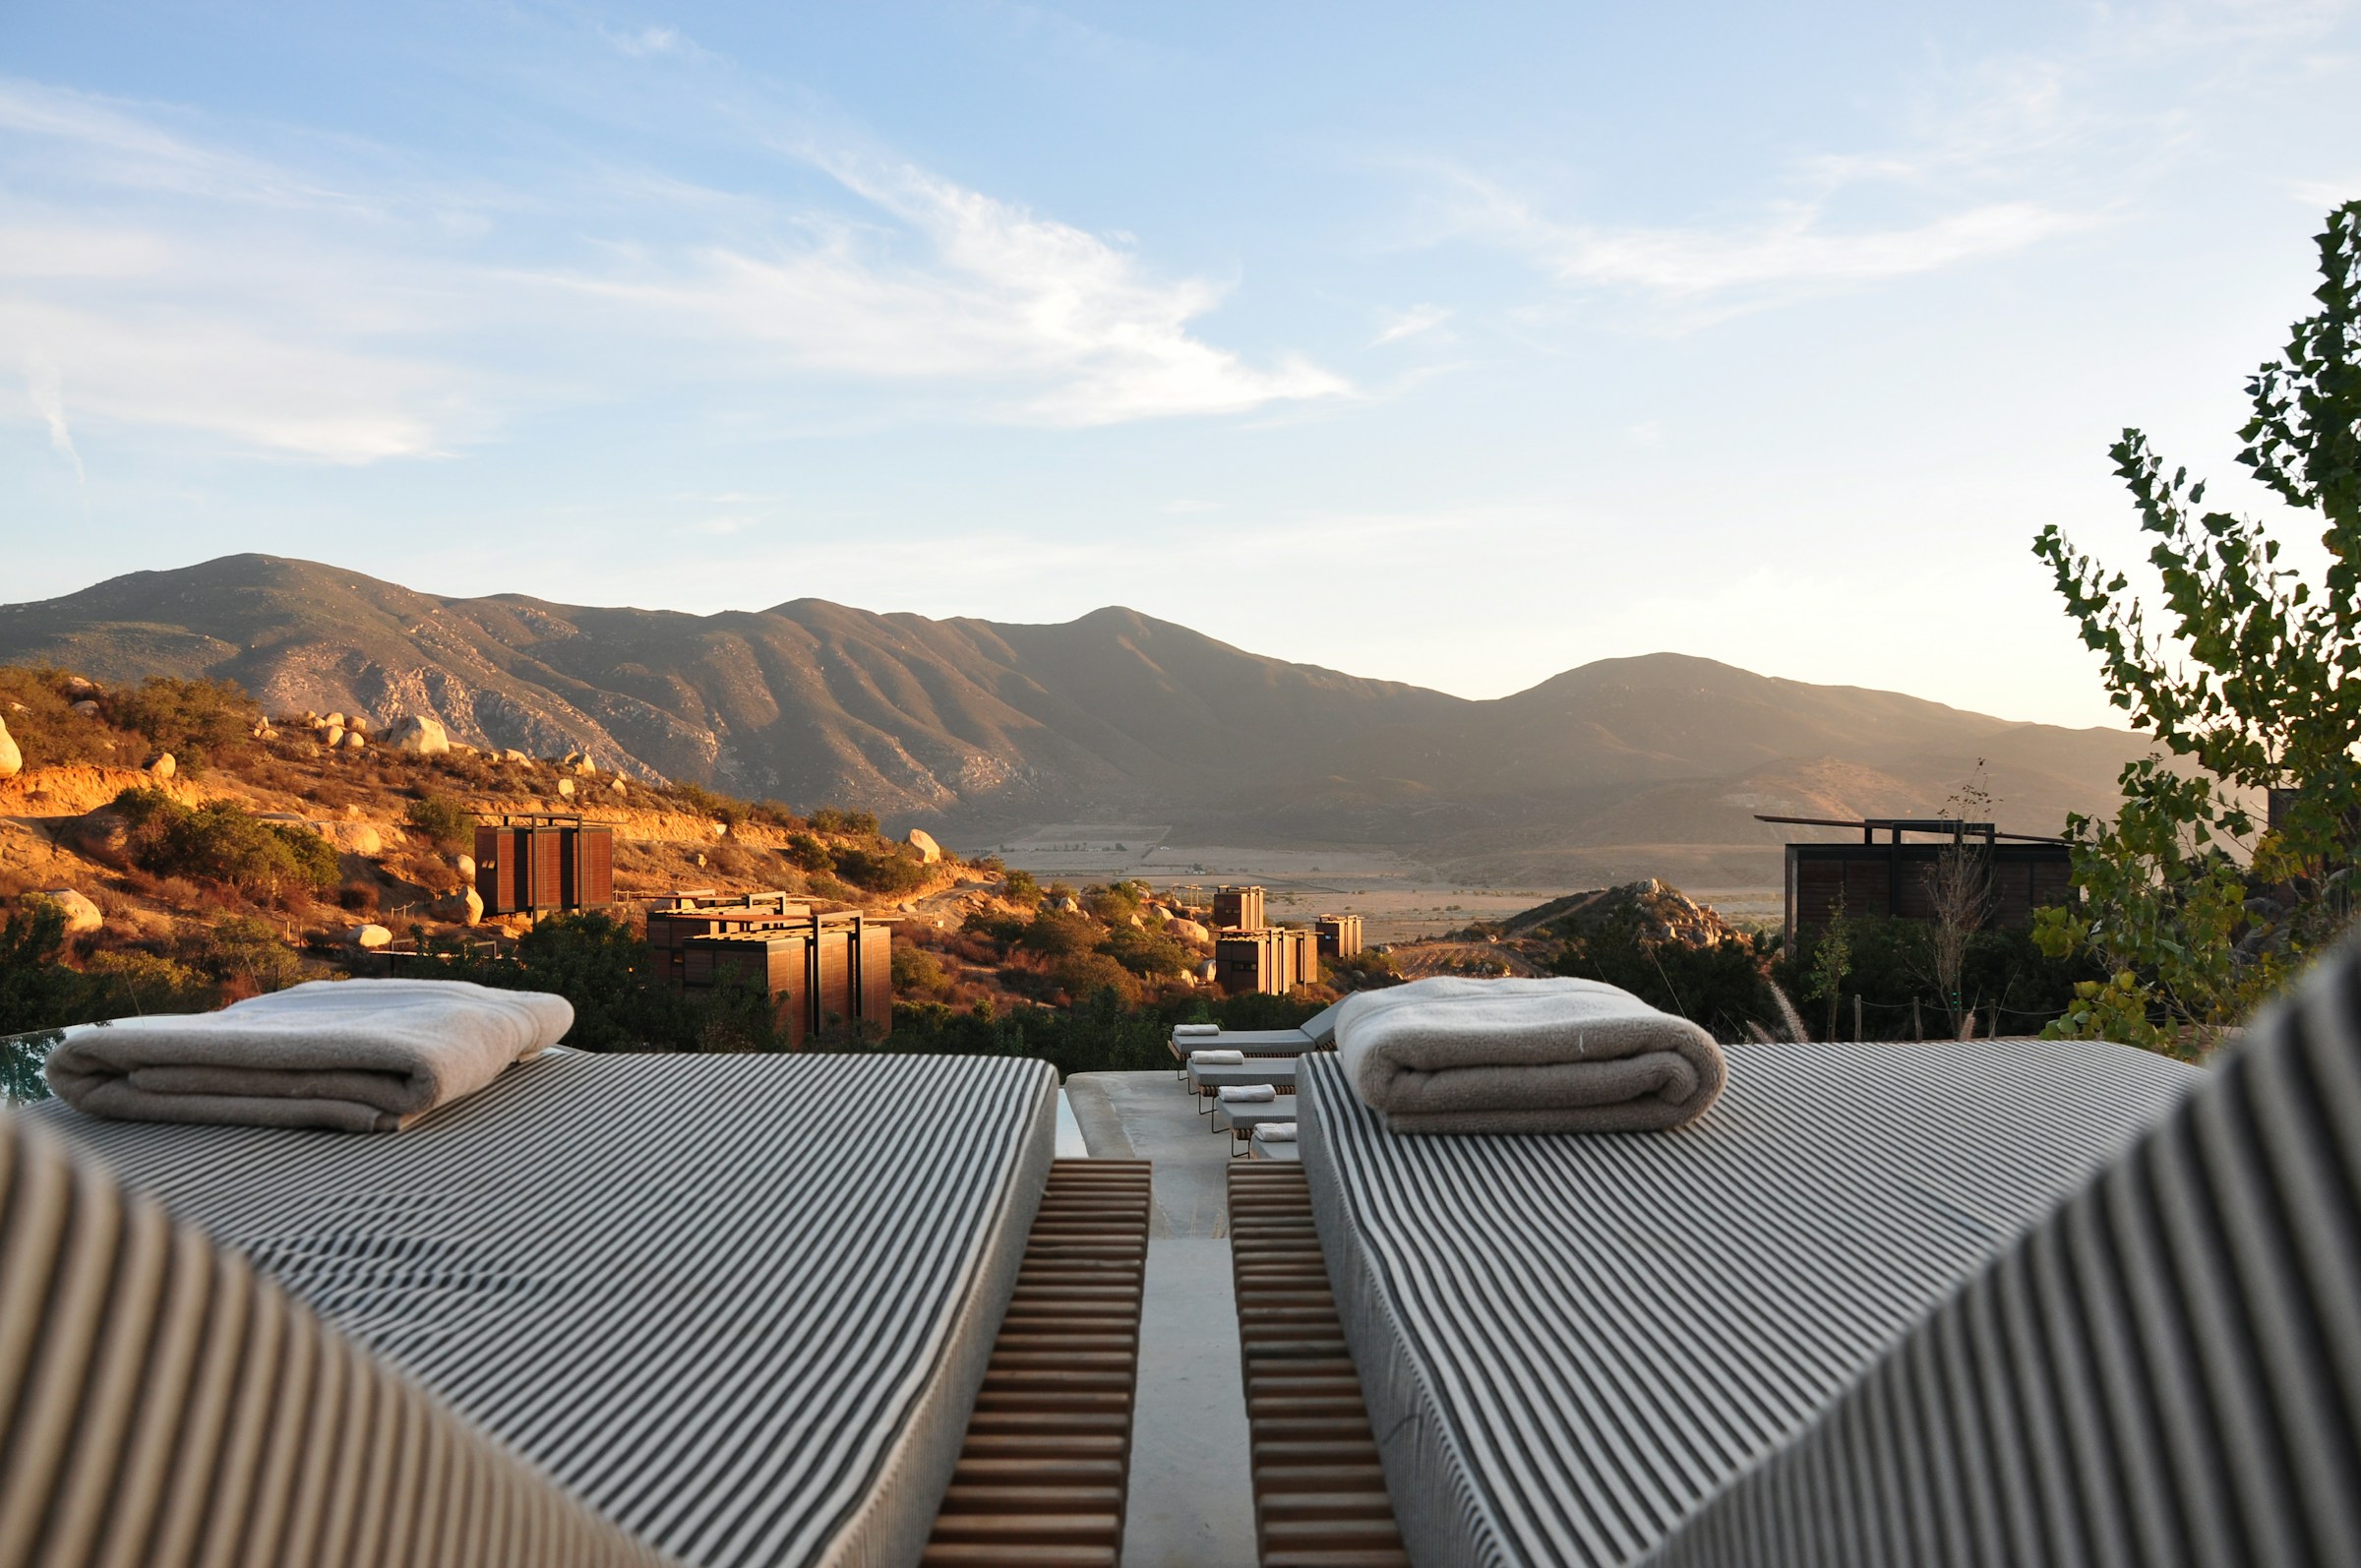
Inversión en hostelería europea: por qué los hoteles independientes están atrayendo capital privado
Los hoteles independientes y boutique emergen como un segmento cada vez más relevante para los inversores privados que buscan oportunidades respaldadas por activos inmobiliarios, potencial operativo y activos singulares en destinos europeos consolidados
Un hotel nunca es solo un edificio
La hostelería ocupa una posición inusual dentro de la inversión inmobiliaria. Un hotel es un activo físico, pero su rendimiento económico lo genera un negocio operativo cuyos ingresos pueden cambiar cada día. Por tanto, el inversor no está analizando solo muros, habitaciones y suelo. El caso de inversión también depende de la disciplina de precios, la ocupación, la distribución, el personal, la restauración, el posicionamiento de marca, la experiencia del huésped, el gasto de capital y la calidad de la gestión. Esta combinación de inmueble y operaciones es precisamente lo que hace que la hostelería sea más compleja que muchos sectores inmobiliarios convencionales, pero también lo que puede crear oportunidades para los inversores capaces de ver valor más allá de una rentabilidad estática.
En toda Europa, el renovado interés inversor por los hoteles se ha visto respaldado por una demanda de viajes resiliente y por la posibilidad de crear valor mediante una gestión activa del activo en lugar de depender exclusivamente del crecimiento pasivo de las rentas. Las encuestas actuales a inversores muestran que el compromiso con el sector sigue siendo considerable, mientras que las estrategias de valor añadido y un mayor control operativo continúan influyendo en la asignación de capital. Para inversores privados, family offices y capital emprendedor, este entorno es especialmente relevante porque muchas oportunidades atractivas se sitúan por debajo del tamaño de las grandes operaciones institucionales y requieren un enfoque más específico para cada activo.
Por qué el segmento independiente merece atención
Los hoteles independientes y boutique no deben tratarse como una categoría homogénea de inversión. Su rasgo definitorio no es simplemente la ausencia de una bandera global. Su potencial reside en la relación entre el inmueble, su destino, su identidad y el concepto operativo que da al activo sentido comercial.
En una ciudad europea consolidada, una residencia histórica transformada en un pequeño hotel de lujo puede derivar parte de su valor de la escasez arquitectónica. En un destino de ocio mediterráneo, una propiedad de gestión familiar puede ocupar una ubicación que sería difícil o imposible de reproducir bajo las restricciones urbanísticas actuales. En otros casos, un hotel existente puede tener fundamentos físicos sólidos pero un producto anticuado, una distribución digital débil o un modelo operativo que no ha sabido captar el poder de gasto de su mercado. Se trata de situaciones muy distintas, pero en cada una puede existir una brecha entre el rendimiento actual del activo y su rendimiento potencial.
Esa brecha es donde el capital privado puede volverse relevante. Un inversor capaz de combinar criterio inmobiliario con experiencia en hostelería puede reposicionar el inmueble, renovar habitaciones y zonas comunes, mejorar la restauración, profesionalizar la gestión de ingresos, reforzar la distribución, introducir un contrato de gestión o adoptar selectivamente una soft brand. El objetivo no es hacer que cada hotel independiente se parezca a un hotel de cadena. Se trata de determinar si la singularidad del inmueble puede transformarse en una ventaja comercial defendible.
El valor inmobiliario y el valor operativo deben leerse juntos
El primer error analítico en hostelería es separar demasiado el inmueble del negocio que se desarrolla en su interior. El segundo es hacer lo contrario y valorar el hotel como si el activo inmobiliario subyacente fuera irrelevante. Una tesis de inversión sólida necesita ambas perspectivas.
El activo físico establece la ubicación, el coste de reposición, las restricciones urbanísticas, la distribución de las habitaciones, el potencial de las áreas comunes y la opcionalidad a largo plazo del inmueble. El negocio operativo determina hasta qué punto esas características se monetizan con eficacia. Dos hoteles de tamaño similar en el mismo destino pueden, por tanto, producir resultados muy distintos porque su tarifa media diaria, ocupación, ingresos por habitación disponible, costes de distribución, modelo de personal e ingresos complementarios son diferentes.
Por eso la mera ocupación no es una medida adecuada de la calidad de la inversión. Un hotel lleno todavía puede generar rendimientos decepcionantes si las habitaciones se venden demasiado baratas o si los costes operativos absorben los ingresos adicionales. Por el contrario, un inmueble con menor ocupación puede crear una economía más sólida si logra una tarifa superior, controla los costes de distribución y capta un gasto complementario de mayor margen. La cuestión de inversión no es solo si llegarán huéspedes. Es si el hotel puede convertir la demanda en flujo de caja sostenible después del coste real de operar y mantener el activo.
ADR, ocupación y RevPAR son solo el comienzo
La tarifa media diaria, la ocupación y los ingresos por habitación disponible son métricas indispensables en hostelería, pero no sustituyen al análisis de inversión. La ADR indica el precio medio logrado por las habitaciones ocupadas. La ocupación describe la proporción de habitaciones disponibles vendidas. El RevPAR combina ambas y es útil para entender la productividad de los ingresos por habitaciones. Sin embargo, ninguna de estas medidas, por sí sola, revela la rentabilidad completa del hotel.
Un inversor debe pasar de los indicadores de ingresos al resultado operativo. La masa salarial, los suministros, las comisiones a las agencias de viajes online, el marketing, el mantenimiento, los seguros, los impuestos sobre la propiedad, las comisiones de gestión, los costes de restauración y el gasto de capital recurrente pueden alterar de forma sustancial la economía de un hotel aparentemente exitoso. En inmuebles históricos, la carga de mantenimiento puede ser estructuralmente más elevada. En destinos vacacionales, la estacionalidad puede concentrar la generación de caja en un número limitado de meses. En conceptos de lujo intensivos en mano de obra, los estándares de servicio pueden sostener una ADR elevada al tiempo que aumentan la base de costes.
Por ello, la interpretación más útil del rendimiento hotelero es relacional. La tarifa debe considerarse junto con la ocupación; los ingresos por habitaciones junto con los ingresos totales; los ingresos totales junto con el beneficio operativo bruto; el beneficio operativo junto con el gasto de capital necesario; y el flujo de caja estabilizado junto con el precio de adquisición y la estructura de financiación. El valor de un hotel surge de la interacción de estas variables y no de una sola métrica destacada.
La importancia del reposicionamiento
Una de las razones más sólidas por las que los inversores privados consideran hoteles independientes es la posibilidad de reposicionarlos. Un hotel puede ser operativo, pero estratégicamente obsoleto. Sus habitaciones pueden ya no corresponder a las expectativas de los huéspedes contemporáneos, sus espacios comunes pueden estar infrautilizados, su restaurante puede tener poca relevancia fuera del desayuno, o su identidad puede ser demasiado genérica para justificar precios premium.
Reposicionamiento no es sinónimo de decoración costosa. Es un ejercicio de asignación de capital. El inversor debe identificar qué intervenciones pueden cambiar la posición competitiva del inmueble y cuáles simplemente añaden costes. En algunos activos, reducir el número de habitaciones para crear claves más amplias puede aumentar la tarifa alcanzable. En otros, añadir suites, una azotea, instalaciones de bienestar o un restaurante de destino puede ampliar la base de ingresos. Un edificio histórico puede beneficiarse de un concepto que sitúe la arquitectura y la procedencia en el centro de la experiencia del huésped. Un resort puede requerir una estrategia estacional distinta, una programación experiencial más sólida o una mejor relación entre alojamiento, gastronomía, ocio y paisaje.
La cuestión central es si el gasto de capital puede producir una mejora duradera en la capacidad del hotel para generar flujo de caja y defender su posición de mercado. Renovar sin una tesis comercial es simplemente gastar. El reposicionamiento vincula la transformación física con un cambio medible en la demanda, el poder de fijación de precios, la eficiencia operativa o el valor de salida.
Independiente no significa necesariamente sin marca para siempre
La elección entre seguir siendo independiente e introducir una marca hotelera es cada vez más matizada. Un buen activo independiente puede beneficiarse de la libertad de concepto, la autenticidad local y el control directo sobre la propuesta al huésped. Una marca reconocida puede aportar distribución, programas de fidelización, estándares operativos y visibilidad internacional.
Entre estos dos polos existe un abanico creciente de soft brands, colecciones y estructuras de gestión que pueden preservar cierto grado de identidad individual al tiempo que ofrecen acceso a sistemas comerciales más amplios.
Para un inversor, la estructura adecuada depende del activo y no de una ideología. Un hotel singular en un destino reconocido internacionalmente puede ya poseer identidad suficiente para operar de forma independiente si la gestión y la distribución son sólidas. Otra propiedad puede requerir la credibilidad y el alcance de una marca para alcanzar su potencial. Por tanto, los costes de franquicia, las comisiones de gestión, el gasto de capital requerido y los estándares de marca deben sopesarse frente al aumento esperado de tarifa, ocupación, eficiencia de distribución y liquidez de salida.
Las encuestas institucionales recientes indican que las marcas reconocidas han recuperado importancia para muchos inversores. Eso no elimina la oportunidad independiente. Hace más importante la disciplina de análisis. El caso de inversión de un hotel independiente debe basarse en una razón clara por la que los huéspedes lo elegirán, por la que pagarán la tarifa requerida y por la que esa ventaja podrá mantenerse.
Por qué Europa crea oportunidades singulares
Europa es un terreno especialmente fértil para este tipo de inversión porque su stock hotelero es extraordinariamente diverso. Las grandes ciudades de entrada global conviven con ciudades secundarias históricas, destinos costeros, islas, mercados alpinos y zonas rurales cuyo atractivo turístico está vinculado a la cultura, el paisaje, la gastronomía o el patrimonio. En muchos de estos mercados, las propiedades hoteleras más interesantes no pueden reproducirse fácilmente porque su valor está ligado a un edificio o una ubicación específicos.
El sur de Europa sigue siendo especialmente relevante. La investigación actual entre inversores continúa situando a Italia y la península ibérica entre las regiones europeas más atractivas para la inversión hotelera, mientras que grandes ciudades como Milán, Madrid y Roma siguen siendo objetivos destacados. El atractivo no es solo el volumen turístico. Refleja la combinación de demanda internacional, infraestructura consolidada, atractivo de ocio, ubicaciones prime limitadas y la posibilidad de reposicionar activos existentes.
Para el capital privado, sin embargo, la oportunidad más convincente no es necesariamente el mercado que recibe la mayor asignación institucional. Un hotel más pequeño en un destino de calidad puede resultar atractivo precisamente porque exige conocimiento local, origen paciente de oportunidades y un grado de implicación operativa que lo hace menos adecuado para procesos de inversión altamente estandarizados. La comparación pertinente no es solo entre países o ciudades. Es entre el precio de compra, el gasto de capital requerido, el rendimiento operativo alcanzable y la defensibilidad a largo plazo de cada activo individual.
El papel del propietario está cambiando
La inversión inmobiliaria tradicional suele fomentar una separación clara entre propiedad y operaciones. La hostelería desafía cada vez más esa separación. Los inversores muestran un mayor interés por estructuras que proporcionan más influencia sobre el rendimiento operativo, y esto tiene implicaciones para la forma en que se evalúan las adquisiciones hoteleras.
El control operativo no significa que el inversor deba dirigir personalmente el hotel. Significa que la estructura de propiedad, la selección del operador, los contratos de gestión, los sistemas de información y los derechos de decisión estratégicos deben permitir al propietario proteger la tesis de inversión. Cuando el plan de negocio depende del reposicionamiento, una estructura de propiedad pasiva puede crear un desajuste entre el riesgo de capital y el poder de decisión.
Esto es especialmente importante en los hoteles independientes, donde la calidad del operador puede determinar si la singularidad del inmueble se convierte en una ventaja o en una debilidad. Un edificio excepcional no puede compensar indefinidamente una mala gestión de ingresos, un control de costes deficiente o una posición de mercado poco clara. Por el contrario, un operador competente puede en ocasiones desbloquear un valor considerable en un activo cuyo rendimiento anterior no reflejaba la fortaleza de su ubicación o de sus características físicas.
Qué pueden aportar los inversores privados al sector
Los inversores privados y las family offices pueden tener ventajas estructurales en determinadas operaciones hoteleras. Pueden contar con horizontes de inversión más largos, mayor flexibilidad en el tamaño de la transacción y una mayor disposición a considerar activos que requieren soluciones a medida. También pueden sentirse más cómodos en situaciones en las que la creación de valor depende de una combinación de mejora del inmueble, cambio operativo y reposicionamiento paciente.
Eso no convierte al capital privado en algo intrínsecamente mejor adaptado a los hoteles. La hostelería sigue siendo una clase de activo exigente. La ventaja existe solo cuando la flexibilidad va acompañada de un análisis riguroso y del acceso a la experiencia adecuada. Un inversor atraído por el atractivo emocional de una propiedad hermosa puede subestimar fácilmente los costes de reforma, las necesidades de capital circulante, la estacionalidad o la complejidad operativa.
En hostelería, la imaginación crea la tesis; la disciplina determina si la tesis sobrevive.
Por ello, los casos de inversión privada más sólidos combinan visión emprendedora con disciplina institucional. El inversor puede apreciar las cualidades intangibles de un hotel sin renunciar a una exigencia total en materia de flujo de caja, gasto de capital, capacidad de gestión y escenarios adversos.
Los riesgos son operativos además de financieros
La inversión hotelera está expuesta a riesgos que el análisis inmobiliario convencional puede infravalorar. La demanda puede reaccionar a la debilidad económica, a interrupciones del transporte, a acontecimientos geopolíticos o a cambios en el comportamiento de los viajes. La escasez de mano de obra y la inflación salarial pueden comprimir los márgenes. Los costes de energía y mantenimiento pueden aumentar más rápido que las tarifas de las habitaciones. La distribución online puede generar demanda mientras absorbe una parte significativa de los ingresos. Los edificios históricos pueden dar lugar a gastos de capital imprevistos. Los mercados de ocio pueden ser muy estacionales, y los factores relacionados con el clima pueden alterar tanto los costes operativos como el atractivo del destino.
La financiación añade otra capa. Un hotel en proceso de reposicionamiento puede atravesar un periodo en el que las habitaciones no estén disponibles, los ingresos se vean interrumpidos y el gasto de capital alcance su nivel más alto. Por tanto, el servicio de la deuda debe evaluarse frente a hipótesis realistas de estabilización y no a un retorno inmediato al rendimiento maduro.
La respuesta adecuada no es evitar la complejidad operativa, sino ponerle precio. El caso de adquisición debe distinguir entre riesgos que pueden controlarse mediante la gestión y la inversión de capital, riesgos que pueden mitigarse mediante la estructura o el seguro, y riesgos que son inherentes al destino o al activo. Un hotel atractivo no es uno sin riesgo. Es uno en el que el inversor entiende qué riesgos asume y por qué la rentabilidad esperada los justifica.
Del precio de compra al valor de salida
Una tesis disciplinada de inversión hotelera comienza antes de la adquisición e incluye ya una idea de la salida final. El inversor debe entender quién podría comprar el activo después del reposicionamiento y qué pruebas serían necesarias para respaldar una valoración más alta.
La creación de valor puede provenir de varias fuentes al mismo tiempo. El inmueble físico puede mejorar. El rendimiento operativo puede volverse más estable. El hotel puede alcanzar una posición de mercado más sólida y una tarifa superior. Un operador profesional o una relación de marca pueden reducir el riesgo de ejecución percibido. La calidad de la información puede mejorar, haciendo que el negocio sea más fácil de analizar para futuros compradores. En última instancia, el activo puede atraer a un universo de compradores más amplio que en el momento de la adquisición.
Ahí es donde los hoteles independientes pueden pasar de ser activos emprendedores a inversiones de calidad institucional. El objetivo no es necesariamente institucionalizar la experiencia del huésped. Es institucionalizar la calidad de la evidencia de inversión preservando al mismo tiempo la singularidad que da al hotel relevancia comercial.
Una oportunidad selectiva y no una tesis universal
El caso de los hoteles independientes y boutique no debe exagerarse. La evidencia de mercado actual también muestra una preferencia creciente de los inversores por marcas reconocidas, y muchas propiedades independientes no justificarán el capital o el esfuerzo operativo necesarios para reposicionarlas. Algunas son simplemente demasiado pequeñas, demasiado estacionales, físicamente demasiado comprometidas o demasiado dependientes de un propietario-operador cuyo rendimiento no puede transferirse.
Por tanto, la oportunidad reside en la selección. Los inversores deben distinguir entre un activo genuinamente escaso y una propiedad de aspecto atractivo, entre una debilidad operativa corregible y un problema estructural, y entre una estrategia de reposicionamiento creíble y un plan de reforma optimista.
Para Dream Generator, esta distinción es central en la forma en que deben abordarse las oportunidades en hostelería. El objetivo no es tratar los hoteles como una clase de activo genérica, sino entender la relación entre la calidad inmobiliaria, los fundamentos del destino, el potencial operativo, los objetivos del inversor y las personas capaces de ejecutar el plan de negocio. En un sector en el que los activos físicos y los negocios operativos son inseparables, la inversión con éxito depende de conectar esas dimensiones desde el principio.
Conclusión: invertir en el activo, la operación y la idea
La hostelería independiente se sitúa en la intersección entre inmueble, empresa y experiencia. Esa intersección explica tanto su dificultad como su atractivo. El inversor adquiere un activo cuyo valor está influido por la ubicación y la escasez, pero también por la calidad de un concepto operativo que debe seguir siendo relevante para los huéspedes con el paso del tiempo.
Por ello, las oportunidades europeas más convincentes probablemente no se definirán solo por precios de adquisición bajos o rentabilidades brutas elevadas. Serán activos en los que el inmueble subyacente sea defendible, el destino tenga una demanda duradera, el modelo operativo pueda mejorarse y el gasto de capital requerido tenga un propósito comercial claro.
Para los inversores privados dispuestos a abordar la hostelería con paciencia y disciplina analítica, un hotel independiente puede ofrecer algo inusual: exposición al valor inmobiliario junto con la posibilidad de crear valor adicional mediante las operaciones, el posicionamiento y la identidad. La oportunidad no consiste en la independencia por sí misma. Consiste en la capacidad de reconocer cuándo una propiedad singular, correctamente capitalizada y gestionada de forma profesional, puede valer más que la suma de sus habitaciones.
Etiquetas
Artículos relacionados
Newsletter
La newsletter de Patrimoni & Finanza
Una selección razonada de análisis sobre economía, Real Estate y patrimonio
El servicio de suscripción aún no está conectado: no se registra ninguna dirección