
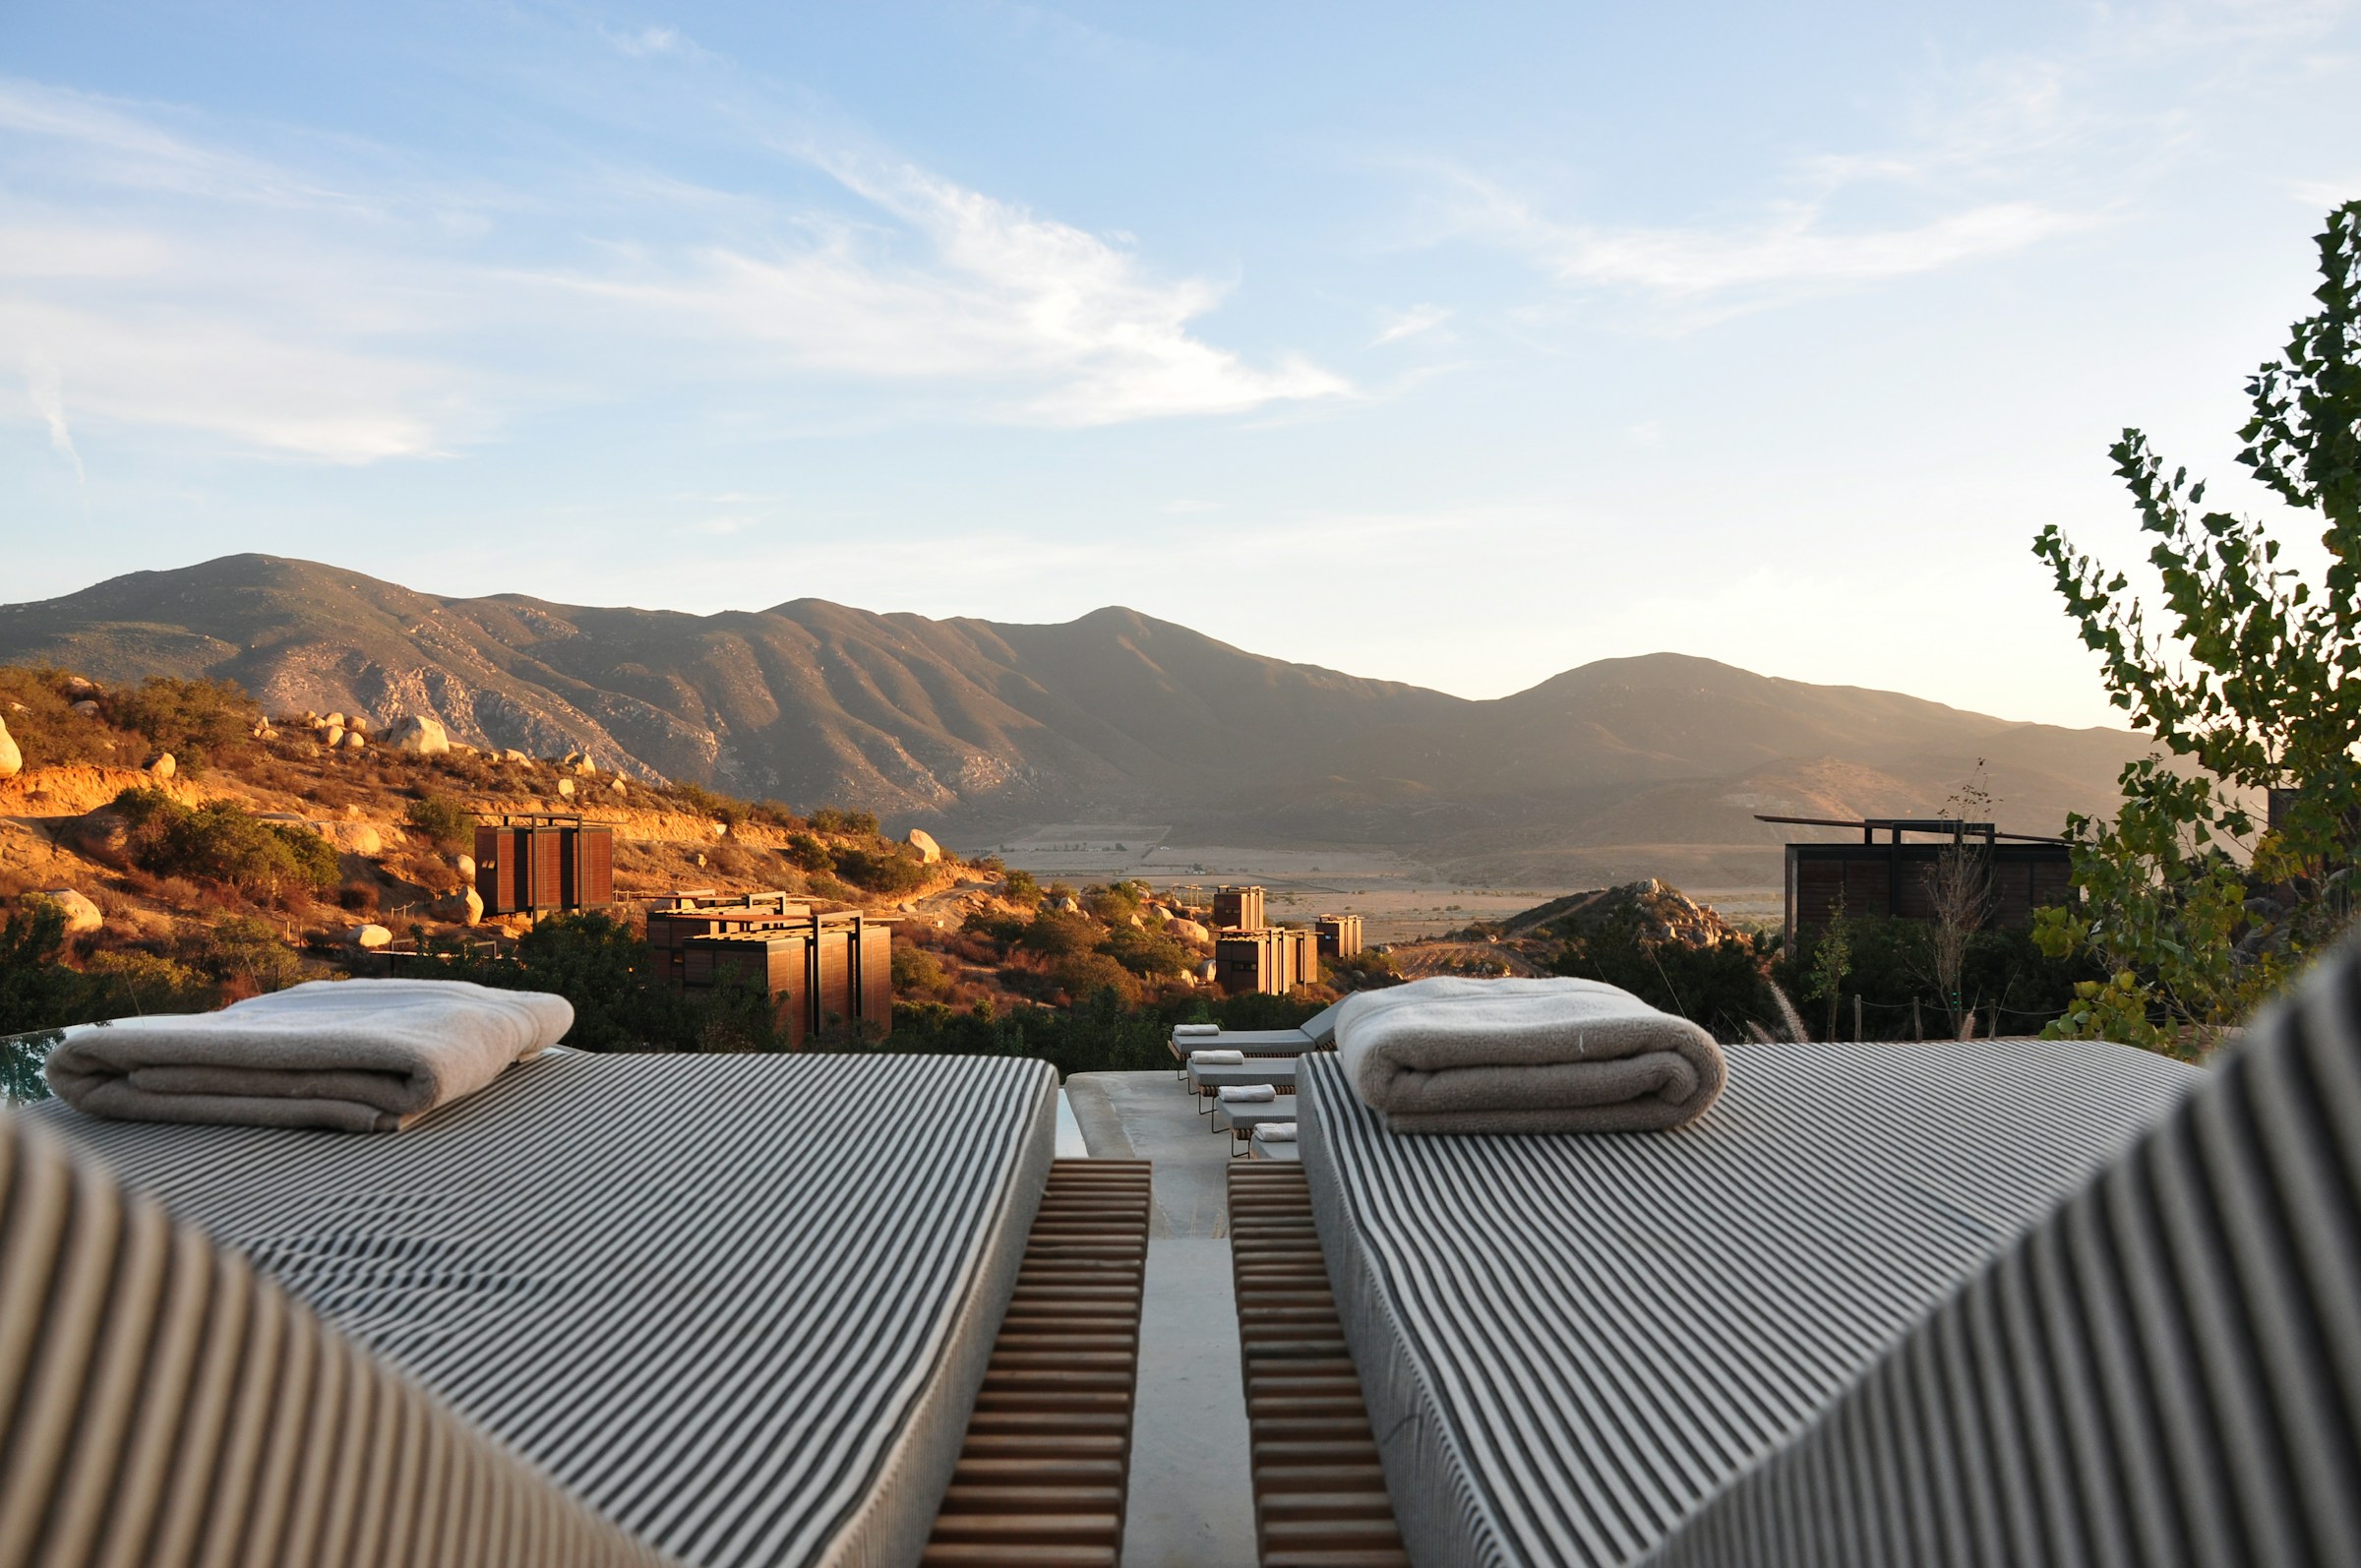
Investissement hôtelier européen : pourquoi les hôtels indépendants attirent les capitaux privés
Les hôtels indépendants et boutiques s’imposent comme un segment de plus en plus pertinent pour les investisseurs privés en quête d’opportunités adossées à l’immobilier, d’un potentiel d’exploitation et d’actifs singuliers dans des destinations européennes établies
Un hôtel n’est jamais qu’un bâtiment
L’hospitalité occupe une place singulière dans l’investissement immobilier. Un hôtel est un actif physique, mais sa performance économique est générée par une activité opérationnelle dont les revenus peuvent évoluer chaque jour. L’investisseur n’analyse donc pas seulement des murs, des chambres et du foncier. Le dossier d’investissement dépend aussi de la discipline tarifaire, du taux d’occupation, de la distribution, des effectifs, de la restauration, du positionnement de marque, de l’expérience client, des dépenses d’investissement et de la qualité du management. Cette combinaison entre immobilier et exploitation est précisément ce qui rend l’hospitalité plus complexe que nombre de secteurs immobiliers traditionnels, mais c’est aussi ce qui peut créer des opportunités pour les investisseurs capables de voir de la valeur au-delà d’un rendement statique.
Partout en Europe, le regain d’intérêt des investisseurs pour l’hôtellerie s’appuie sur la résilience de la demande de voyages et sur la possibilité de créer de la valeur par une gestion active de l’actif plutôt qu’en s’en remettant exclusivement à la croissance passive des loyers. Les enquêtes actuelles auprès des investisseurs montrent que l’engagement envers le secteur reste important, tandis que les stratégies de value-add et un contrôle opérationnel accru continuent d’influencer l’allocation du capital. Pour les investisseurs privés, les family offices et les capitaux entrepreneuriaux, cet environnement est particulièrement pertinent car de nombreuses opportunités attractives se situent en deçà de la taille des plus grandes transactions institutionnelles et exigent une approche plus spécifique à l’actif.
Pourquoi le segment indépendant mérite l’attention
Les hôtels indépendants et boutiques ne doivent pas être considérés comme une catégorie d’investissement homogène. Leur caractéristique déterminante n’est pas simplement l’absence d’une enseigne internationale. Leur potentiel réside dans la relation entre l’actif, sa destination, son identité et le concept d’exploitation qui donne à l’ensemble sa portée commerciale.
Dans une ville européenne mature, une demeure historique transformée en petit hôtel de luxe peut tirer une partie de sa valeur de la rareté architecturale. Dans une destination de loisirs méditerranéenne, un bien détenu par une famille peut occuper un emplacement qu’il serait difficile, voire impossible, de reproduire dans le cadre réglementaire actuel. Ailleurs, un hôtel existant peut présenter de solides fondamentaux physiques mais un produit dépassé, une distribution numérique faible ou un modèle d’exploitation qui n’a pas su capter le pouvoir d’achat de son marché. Ce sont des situations fondamentalement différentes, mais chacune peut comporter un écart entre la performance actuelle de l’actif et sa performance potentielle.
C’est dans cet écart que le capital privé peut devenir pertinent. Un investisseur capable de conjuguer jugement immobilier et expertise hôtelière peut repositionner le bien, rénover les chambres et les espaces communs, améliorer la restauration, professionnaliser le revenue management, renforcer la distribution, mettre en place un contrat de gestion ou adopter sélectivement une soft brand. L’objectif n’est pas de faire ressembler tous les hôtels indépendants à des hôtels de chaîne. Il s’agit de déterminer si l’individualité du bien peut être transformée en avantage commercial défendable.
La valeur immobilière et la valeur opérationnelle doivent être lues ensemble
La première erreur analytique en hôtellerie consiste à séparer trop nettement l’actif de l’activité qui s’y déploie. La seconde consiste à faire l’inverse et à valoriser l’hôtel comme si l’immobilier sous-jacent n’avait aucune importance. Une thèse d’investissement solide exige ces deux perspectives.
L’actif physique détermine l’emplacement, le coût de remplacement, les contraintes d’urbanisme, la configuration des chambres, le potentiel des espaces communs et l’optionalité de long terme du bien. L’activité opérationnelle détermine la capacité à monétiser ces caractéristiques. Deux hôtels de taille similaire dans une même destination peuvent donc produire des résultats très différents parce que leur tarif moyen journalier, leur taux d’occupation, leur revenu par chambre disponible, leurs coûts de distribution, leur modèle d’effectifs et leurs revenus annexes diffèrent.
C’est pourquoi le seul taux d’occupation est un indicateur insuffisant de la qualité d’un investissement. Un hôtel plein peut néanmoins générer des rendements décevants si les chambres sont vendues trop bon marché ou si les coûts d’exploitation absorbent le revenu supplémentaire. À l’inverse, un bien affichant un taux d’occupation plus faible peut produire une meilleure économie si son tarif est supérieur, si les coûts de distribution sont maîtrisés et si les dépenses annexes à plus forte marge sont captées. La question d’investissement n’est pas seulement de savoir si les clients viendront. Elle est de savoir si l’hôtel peut transformer la demande en flux de trésorerie durable, une fois pris en compte le coût réel de l’exploitation et de l’entretien de l’actif.
ADR, taux d’occupation et RevPAR ne sont qu’un début
Le tarif moyen journalier, le taux d’occupation et le revenu par chambre disponible sont des indicateurs hôteliers indispensables, mais ils ne se substituent pas à l’analyse d’investissement. L’ADR indique le prix moyen obtenu pour les chambres occupées. Le taux d’occupation décrit la proportion de chambres disponibles vendues. Le RevPAR combine les deux et permet de comprendre la productivité du revenu chambre. Pourtant, aucune de ces mesures, prise isolément, ne révèle la rentabilité complète de l’hôtel.
Un investisseur doit passer des indicateurs de chiffre d’affaires au résultat opérationnel. Masse salariale, charges d’énergie, commissions versées aux agences de voyage en ligne, marketing, maintenance, assurance, taxes foncières, frais de gestion, coûts de restauration et dépenses récurrentes en capital peuvent modifier de manière significative l’économie d’un hôtel apparemment performant. Dans les bâtiments historiques, le poids de l’entretien peut être structurellement plus élevé. Dans les destinations de villégiature, la saisonnalité peut concentrer la génération de trésorerie sur un nombre limité de mois. Dans les concepts de luxe très consommateurs de main-d’œuvre, les standards de service peuvent soutenir un ADR premium tout en augmentant simultanément la base de coûts.
L’interprétation la plus utile de la performance hôtelière est donc relationnelle. Le tarif doit être considéré avec le taux d’occupation ; le revenu chambre avec le revenu total ; le revenu total avec le résultat brut d’exploitation ; le résultat d’exploitation avec les dépenses d’investissement nécessaires ; et le cash-flow stabilisé avec le prix d’acquisition et la structure de financement. La valeur d’un hôtel naît de l’interaction de ces variables, et non d’un seul indicateur mis en avant.
L’importance du repositionnement
L’une des raisons les plus fortes pour lesquelles les investisseurs privés envisagent des hôtels indépendants est la possibilité de repositionnement. Un hôtel peut être fonctionnel sur le plan opérationnel mais obsolète sur le plan stratégique. Ses chambres peuvent ne plus correspondre aux attentes des voyageurs contemporains, ses espaces communs peuvent être sous-utilisés, son restaurant peut n’avoir que peu de pertinence en dehors du petit-déjeuner, ou son identité peut être trop générique pour justifier des tarifs premium.
Le repositionnement n’est pas synonyme de décoration coûteuse. C’est un exercice d’allocation de capital. L’investisseur doit identifier les interventions capables de modifier la position concurrentielle du bien et celles qui ne font qu’ajouter des coûts. Sur certains actifs, réduire le nombre de chambres pour créer des unités plus grandes peut accroître le tarif atteignable. Sur d’autres, ajouter des suites, un rooftop, des équipements de bien-être ou un restaurant destination peut élargir la base de revenus. Un bâtiment historique peut bénéficier d’un concept qui place l’architecture et la provenance au cœur de l’expérience client. Un resort peut nécessiter une stratégie saisonnière différente, une programmation expérientielle plus forte ou un meilleur équilibre entre hébergement, restauration, loisirs et paysage.
La question centrale est de savoir si les dépenses d’investissement peuvent produire une amélioration durable de la capacité de l’hôtel à générer des flux de trésorerie et à défendre sa position sur le marché. Rénover sans thèse commerciale revient simplement à dépenser. Le repositionnement relie la transformation physique à une modification mesurable de la demande, du pouvoir de fixation des prix, de l’efficacité opérationnelle ou de la valeur de sortie.
Indépendant ne signifie pas nécessairement non marqué à vie
Le choix entre rester indépendant et introduire une marque hôtelière est de plus en plus nuancé. Un établissement indépendant solide peut bénéficier de sa liberté de concept, de son authenticité locale et du contrôle direct de sa proposition client. Une marque reconnue peut apporter de la distribution, des programmes de fidélité, des standards d’exploitation et une visibilité internationale.
Entre ces deux pôles se développe un ensemble croissant de soft brands, de collections et de structures de gestion qui permettent de préserver une certaine identité individuelle tout en donnant accès à des systèmes commerciaux plus larges.
Pour un investisseur, la structure appropriée dépend de l’actif et non d’une idéologie. Un hôtel unique situé dans une destination reconnue à l’échelle internationale peut déjà posséder suffisamment d’identité pour fonctionner en indépendant si la gestion et la distribution sont solides. Un autre bien peut avoir besoin de la crédibilité et de la portée d’une marque pour atteindre son potentiel. L’économie des frais de franchise, des frais de gestion, des dépenses d’investissement requises et des standards de marque doit donc être mise en balance avec la hausse attendue du tarif, du taux d’occupation, de l’efficacité de distribution et de la liquidité à la sortie.
Les enquêtes institutionnelles récentes indiquent que les marques reconnues ont retrouvé de l’importance pour de nombreux investisseurs. Cela n’élimine pas l’opportunité indépendante. Cela rend la discipline de souscription encore plus essentielle. Le dossier d’investissement d’un hôtel indépendant doit reposer sur une raison claire expliquant pourquoi les clients le choisiront, pourquoi ils paieront le tarif requis et pourquoi cet avantage pourra être maintenu.
Pourquoi l’Europe crée des opportunités spécifiques
L’Europe constitue un terrain particulièrement fertile pour ce type d’investissement, car le parc hôtelier y est d’une diversité inhabituelle. Les grandes villes de passage mondiales cohabitent avec des villes secondaires historiques, des destinations côtières, des îles, des marchés alpins et des zones rurales dont l’attrait touristique est lié à la culture, aux paysages, à la gastronomie ou au patrimoine. Sur nombre de ces marchés, les biens hôteliers les plus intéressants ne peuvent pas être aisément reproduits, car leur valeur est liée à un bâtiment ou à un emplacement précis.
Le sud de l’Europe reste particulièrement pertinent. Les recherches actuelles auprès des investisseurs continuent d’identifier l’Italie et la péninsule Ibérique parmi les régions européennes les plus attractives pour l’investissement hôtelier, tandis que de grandes villes comme Milan, Madrid et Rome demeurent des cibles de premier plan. L’attrait ne tient pas seulement au volume touristique. Il reflète la combinaison d’une demande internationale, d’infrastructures établies, d’un attrait pour les loisirs, d’emplacements prime contraints et de la possibilité de repositionner des actifs existants.
Pour le capital privé, toutefois, l’opportunité la plus convaincante n’est pas nécessairement le marché qui reçoit la plus forte allocation institutionnelle. Un hôtel plus petit situé dans une destination de qualité peut être attractif précisément parce qu’il exige une connaissance locale, une recherche patiente et un degré d’implication opérationnelle qui le rendent moins adapté à des processus d’investissement hautement standardisés. La comparaison pertinente n’est donc pas uniquement entre pays ou entre villes. Elle se fait entre le prix d’achat, les dépenses d’investissement nécessaires, la performance opérationnelle atteignable et la défendabilité à long terme de chaque actif pris individuellement.
Le rôle du propriétaire évolue
L’investissement immobilier traditionnel encourage souvent une séparation nette entre propriété et exploitation. L’hôtellerie remet de plus en plus en cause cette séparation. Les investisseurs manifestent un intérêt croissant pour des structures offrant davantage d’influence sur la performance opérationnelle, ce qui a des conséquences sur la manière dont les acquisitions hôtelières sont évaluées.
Le contrôle opérationnel ne signifie pas que l’investisseur doive gérer personnellement l’hôtel. Cela signifie que la structure de propriété, le choix de l’exploitant, les contrats de gestion, les systèmes de reporting et les droits de décision stratégiques doivent permettre au propriétaire de protéger la thèse d’investissement. Lorsque le business plan repose sur un repositionnement, une structure de propriété passive peut créer un décalage entre le risque de capital et le pouvoir de décision.
C’est particulièrement important dans les hôtels indépendants, où la qualité de l’exploitant peut déterminer si l’individualité du bien devient un avantage ou une faiblesse. Un bâtiment exceptionnel ne peut pas compenser indéfiniment un revenue management défaillant, une maîtrise des coûts insuffisante ou un positionnement de marché flou. À l’inverse, un opérateur compétent peut parfois libérer une valeur importante à partir d’un actif dont la performance passée ne reflétait pas la force de son emplacement ou de ses caractéristiques physiques.
Ce que les investisseurs privés peuvent apporter au secteur
Les investisseurs privés et les family offices peuvent disposer d’avantages structurels dans certaines transactions hôtelières. Ils peuvent avoir des horizons d’investissement plus longs, une plus grande flexibilité sur la taille des opérations et une disposition plus marquée à considérer des actifs nécessitant des solutions sur mesure. Ils peuvent aussi être plus à l’aise avec des situations dans lesquelles la création de valeur repose sur une combinaison d’amélioration du bien, d’évolution de l’exploitation et de repositionnement patient.
Cela ne signifie pas que le capital privé est intrinsèquement mieux adapté à l’hôtellerie. L’hospitalité reste une classe d’actifs exigeante. L’avantage n’existe que si la flexibilité s’accompagne d’une souscription rigoureuse et d’un accès à la bonne expertise. Un investisseur séduit par l’attrait émotionnel d’un beau bien peut facilement sous-estimer les coûts de rénovation, les besoins en fonds de roulement, la saisonnalité ou la complexité opérationnelle.
Dans l’hôtellerie, l’imagination fonde la thèse ; la discipline décide si cette thèse survit
Les meilleurs dossiers d’investissement privés associent donc vision entrepreneuriale et rigueur institutionnelle. L’investisseur peut apprécier les qualités intangibles d’un hôtel tout en restant inflexible sur le cash-flow, les dépenses d’investissement, les capacités de gestion et les scénarios défavorables.
Les risques sont autant opérationnels que financiers
L’investissement hôtelier est exposé à des risques que l’analyse immobilière classique peut sous-estimer. La demande peut réagir à la faiblesse économique, aux perturbations de transport, aux événements géopolitiques ou aux changements dans les comportements de voyage. Les tensions sur le marché du travail et l’inflation salariale peuvent comprimer les marges. Les coûts de l’énergie et de maintenance peuvent croître plus vite que les tarifs des chambres. La distribution en ligne peut générer de la demande tout en absorbant une part importante du chiffre d’affaires. Les bâtiments historiques peuvent entraîner des dépenses d’investissement imprévues. Les marchés de loisirs peuvent être fortement saisonniers, et les facteurs liés au climat peuvent modifier à la fois les coûts d’exploitation et l’attractivité d’une destination.
Le financement ajoute une couche supplémentaire. Un hôtel en repositionnement peut traverser une période durant laquelle les chambres sont indisponibles, le chiffre d’affaires perturbé et les dépenses d’investissement à leur plus haut niveau. Le service de la dette doit donc être évalué sur la base d’hypothèses de stabilisation réalistes, et non d’un retour immédiat à une performance mature.
La bonne réponse n’est pas d’éviter la complexité opérationnelle, mais de la tarifer. Le dossier d’acquisition doit distinguer les risques qui peuvent être maîtrisés par la gestion et l’investissement en capital, ceux qui peuvent être atténués par la structure ou l’assurance, et ceux qui sont inhérents à la destination ou à l’actif. Un hôtel convaincant n’est pas un hôtel sans risque. C’est un hôtel dans lequel l’investisseur comprend quels risques il prend et pourquoi le rendement attendu les justifie.
Du prix d’acquisition à la valeur de sortie
Une thèse d’investissement hôtelier disciplinée commence avant l’acquisition et intègre déjà une idée de la sortie finale. L’investisseur doit comprendre qui pourrait acheter l’actif après repositionnement et quelles preuves seraient nécessaires pour soutenir une valorisation plus élevée.
La création de valeur peut venir simultanément de plusieurs sources. Le bien immobilier peut être amélioré. La performance opérationnelle peut devenir plus stable. L’hôtel peut obtenir une meilleure position sur le marché et un tarif plus élevé. Un exploitant professionnel ou une relation de marque peut réduire le risque d’exécution perçu. La qualité du reporting peut s’améliorer, ce qui facilite l’analyse du dossier par de futurs acheteurs. L’actif peut, au final, intéresser un univers plus large d’acquéreurs qu’au moment de son achat.
C’est là que les hôtels indépendants peuvent passer du statut d’actifs entrepreneuriaux à celui d’investissements de qualité institutionnelle. L’objectif n’est pas nécessairement d’institutionnaliser l’expérience client. Il s’agit d’institutionnaliser la qualité de la preuve d’investissement tout en préservant l’individualité qui donne à l’hôtel sa pertinence commerciale.
Une opportunité sélective plutôt qu’une thèse universelle
Le dossier en faveur des hôtels indépendants et boutiques ne doit pas être surestimé. Les données de marché actuelles montrent aussi une préférence croissante des investisseurs pour les marques reconnues, et de nombreux actifs indépendants ne justifieront pas le capital ni l’effort opérationnel nécessaires à leur repositionnement. Certains sont tout simplement trop petits, trop saisonniers, trop compromis physiquement ou trop dépendants d’un propriétaire-exploitant dont la performance n’est pas transférable.
L’opportunité réside donc dans la sélection. Les investisseurs doivent distinguer un actif réellement rare d’un bien simplement séduisant, une faiblesse opérationnelle corrigeable d’un problème structurel, et une stratégie de repositionnement crédible d’un plan de rénovation optimiste.
Pour Dream Generator, cette distinction est centrale dans la manière d’aborder les opportunités hôtelières. L’objectif n’est pas de traiter les hôtels comme une classe d’actifs générique, mais de comprendre la relation entre la qualité immobilière, les fondamentaux de la destination, le potentiel opérationnel, les objectifs de l’investisseur et les personnes capables d’exécuter le business plan. Dans un secteur où l’actif physique et l’activité opérationnelle sont indissociables, un investissement réussi dépend de la capacité à relier ces dimensions dès le départ.
Conclusion : investir dans l’actif, l’exploitation et l’idée
L’hospitalité indépendante se situe à l’intersection de l’immobilier, de l’entreprise et de l’expérience. Cette intersection explique à la fois sa difficulté et son attrait. L’investisseur acquiert un actif dont la valeur est influencée par l’emplacement et la rareté, mais aussi par la qualité d’un concept d’exploitation qui doit rester pertinent pour les clients dans la durée.
Les opportunités européennes les plus convaincantes ne seront donc probablement pas définies seulement par des prix d’acquisition bas ou des rendements bruts élevés. Ce seront des actifs dans lesquels l’immobilier sous-jacent est défendable, la destination bénéficie d’une demande durable, le modèle d’exploitation peut être amélioré et les dépenses d’investissement requises ont un objectif commercial clair.
Pour les investisseurs privés disposés à aborder l’hôtellerie avec patience et rigueur analytique, un hôtel indépendant peut offrir quelque chose d’inhabituel : une exposition à la valeur immobilière combinée à la possibilité de créer de la valeur supplémentaire par l’exploitation, le positionnement et l’identité. L’opportunité n’est pas l’indépendance pour elle-même. Elle réside dans la capacité à reconnaître quand un bien distinctif, correctement capitalisé et exploité de manière professionnelle, peut valoir plus que la somme de ses chambres.
Mots-clés
Articles liés
Newsletter
La newsletter de Patrimoni & Finanza
Une sélection raisonnée d'analyses sur l'économie, le Real Estate et le patrimoine
Le service d'inscription n'est pas encore connecté : aucune adresse n'est enregistrée