
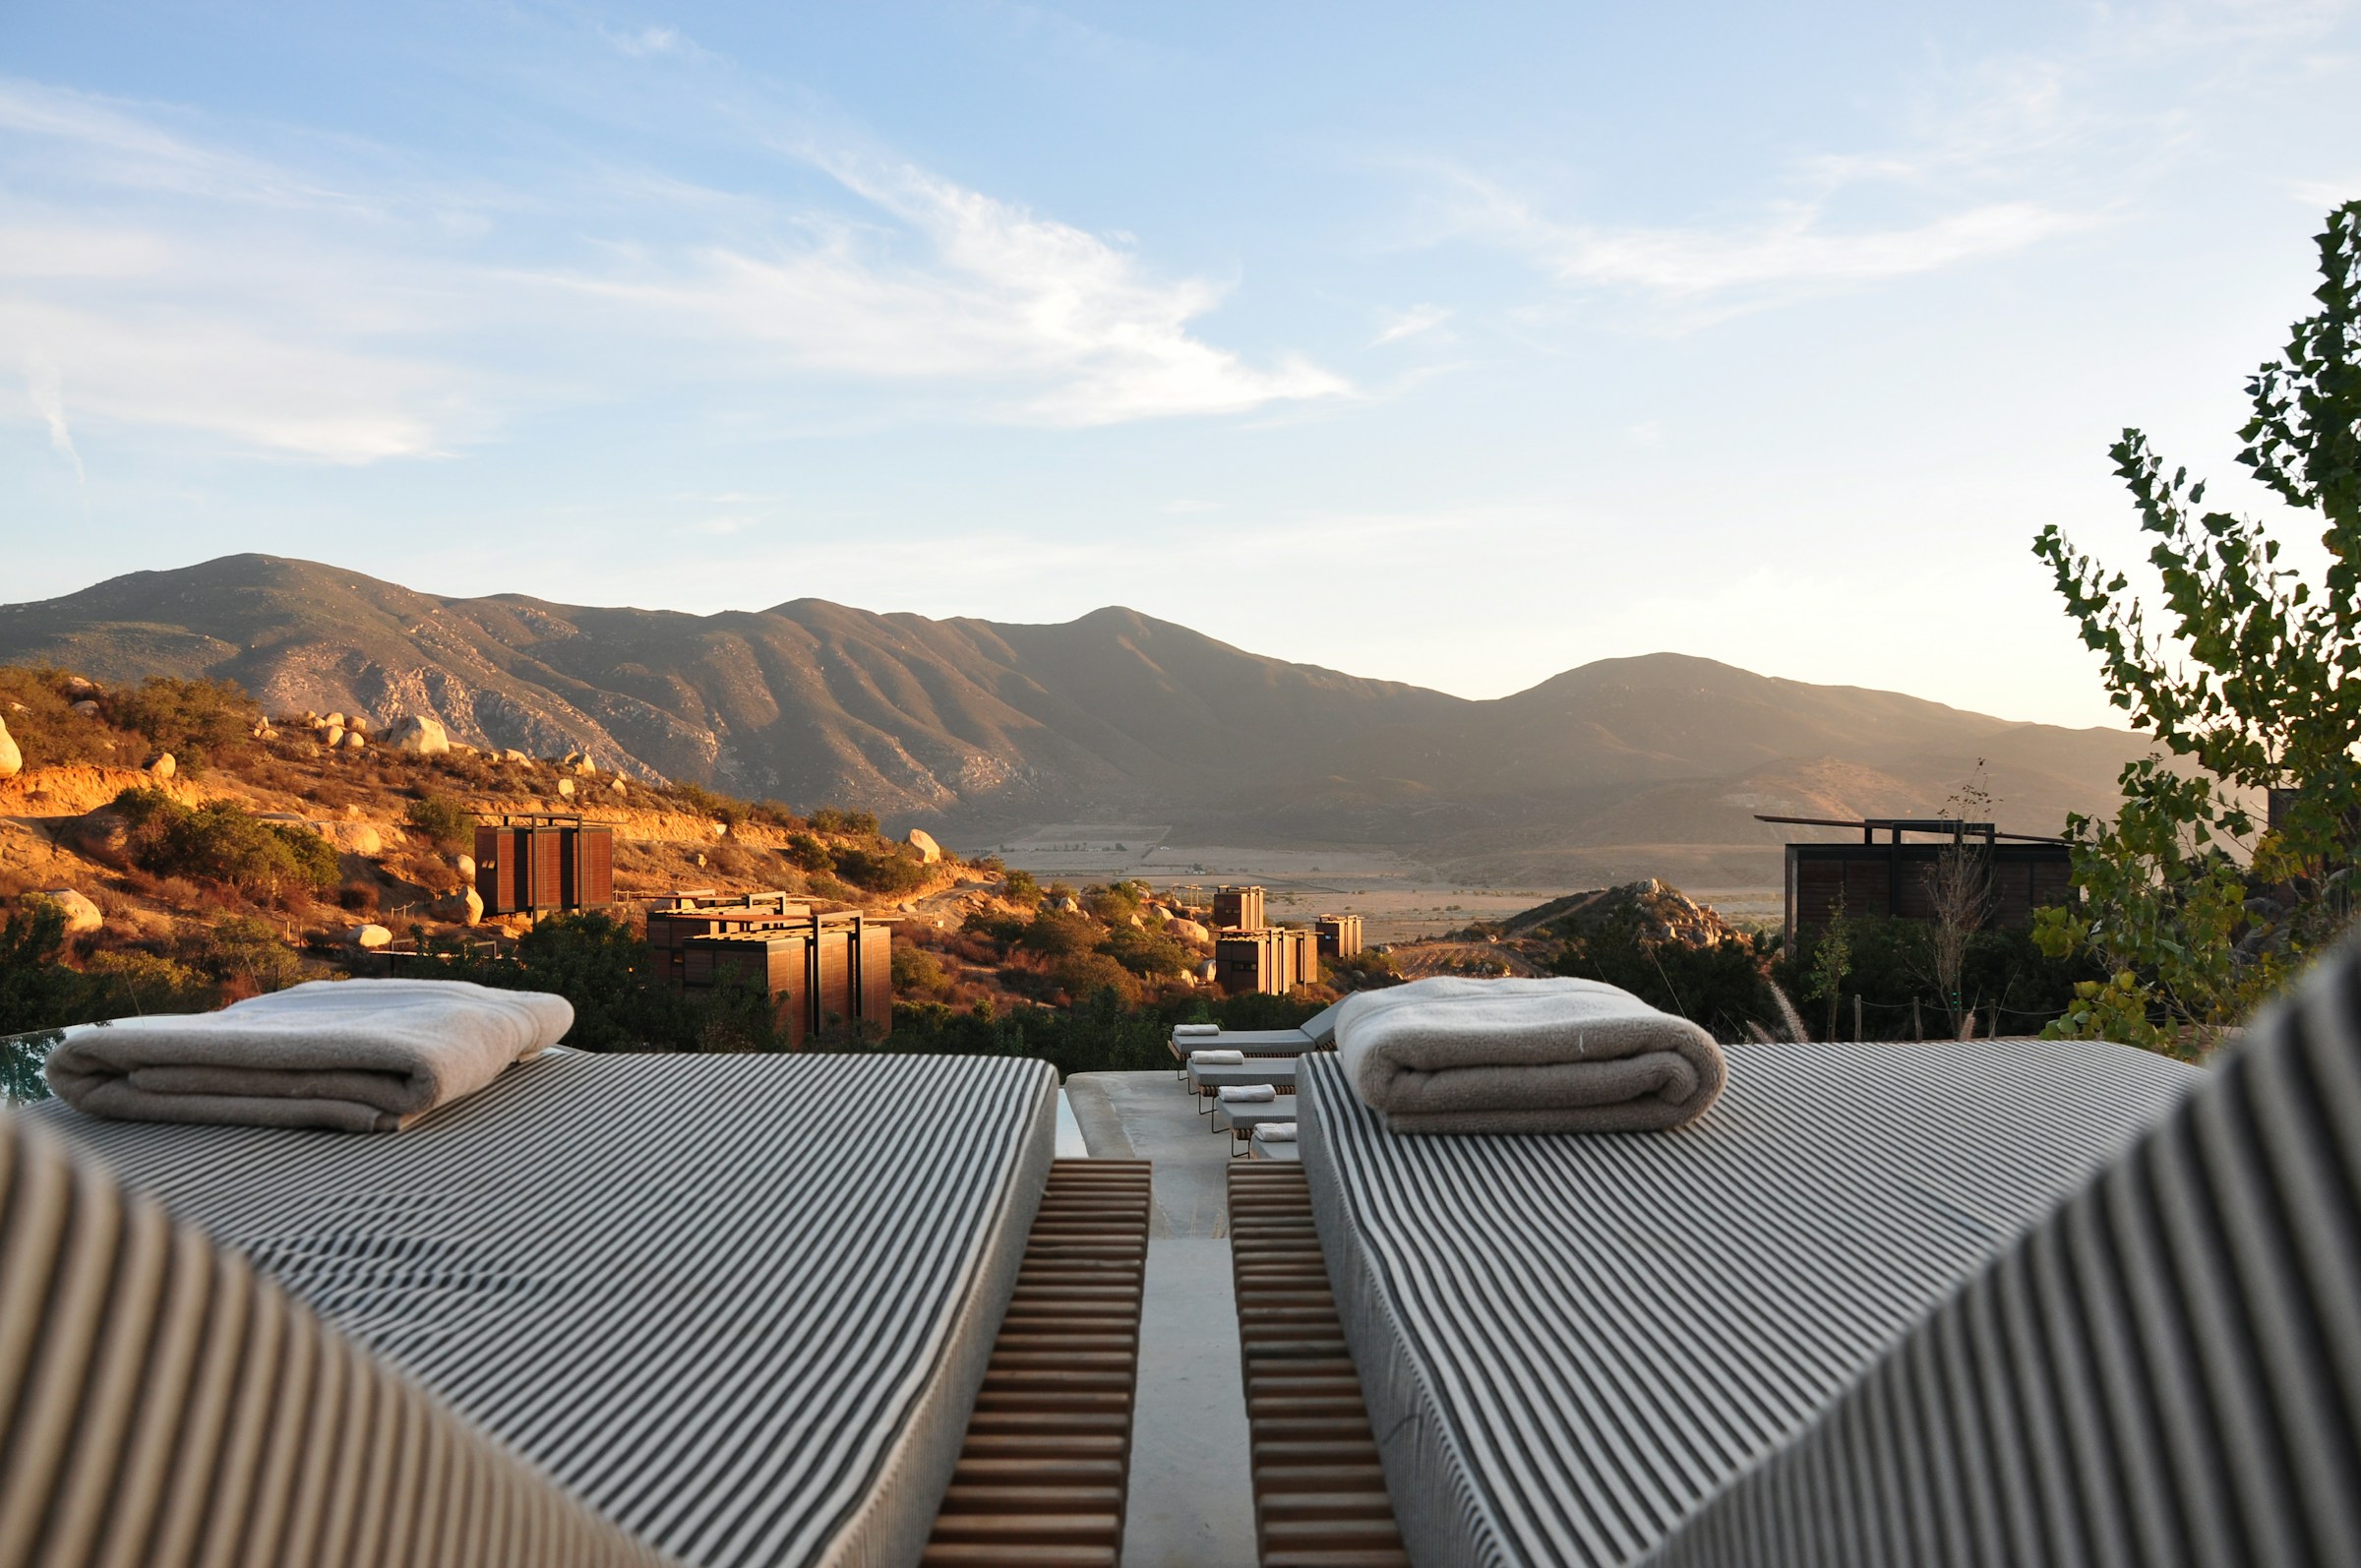
Investimenti nell’hospitality europea: perché gli hotel indipendenti attraggono capitale privato
Gli hotel indipendenti e boutique stanno emergendo come un segmento sempre più rilevante per gli investitori privati alla ricerca di opportunità garantite dal real estate, di upside operativo e di asset distintivi in destinazioni europee consolidate
Un hotel non è mai solo un edificio
L’hospitality occupa una posizione insolita all’interno degli investimenti immobiliari. Un hotel è un asset fisico, ma la sua performance economica è generata da un’attività operativa i cui ricavi possono cambiare ogni giorno. L’investitore, quindi, non analizza soltanto mura, camere e terreno. Il caso d’investimento dipende anche da disciplina di pricing, occupazione, distribuzione, lavoro, food and beverage, posizionamento del brand, esperienza degli ospiti, capex e qualità del management. Questa combinazione di immobile e operatività è precisamente ciò che rende l’hospitality più complessa rispetto a molti settori immobiliari tradizionali, ma è anche ciò che può creare opportunità per investitori capaci di vedere valore oltre un rendimento statico.
In tutta Europa, il rinnovato interesse degli investitori per gli hotel è stato sostenuto dalla tenuta della domanda di viaggio e dalla possibilità di creare valore attraverso un asset management attivo anziché affidarsi esclusivamente alla crescita passiva dei canoni. Le attuali survey sugli investitori mostrano che l’impegno verso il settore resta significativo, mentre le strategie value-add e un maggiore controllo operativo continuano a influenzare l’allocazione del capitale. Per investitori privati, family office e capitali imprenditoriali, questo contesto è particolarmente rilevante perché molte opportunità interessanti si collocano al di sotto della scala delle maggiori transazioni istituzionali e richiedono un approccio più specifico per singolo asset.
Perché il segmento indipendente merita attenzione
Gli hotel indipendenti e boutique non vanno considerati una categoria d’investimento omogenea. La loro caratteristica distintiva non è semplicemente l’assenza di un marchio globale. Il loro potenziale risiede nella relazione tra l’immobile, la destinazione, l’identità e il concept operativo che conferisce all’asset un significato commerciale.
In una città europea matura, una residenza storica trasformata in un piccolo hotel di lusso può derivare parte del proprio valore dalla rarità architettonica. In una destinazione leisure del Mediterraneo, un immobile a gestione familiare può occupare una posizione che sarebbe difficile o impossibile replicare con gli attuali vincoli urbanistici. Altrove, un hotel esistente può avere fondamentali fisici solidi ma un prodotto datato, una distribuzione digitale debole o un modello operativo che non è riuscito a intercettare il potere di spesa del proprio mercato. Si tratta di situazioni profondamente diverse, eppure ognuna può contenere un divario tra la performance attuale dell’asset e quella potenziale.
È qui che il capitale privato può diventare rilevante. Un investitore capace di unire giudizio immobiliare ed expertise nell’hospitality può riuscire a riposizionare la proprietà, rinnovare camere e aree comuni, migliorare food and beverage, professionalizzare il revenue management, rafforzare la distribuzione, introdurre un contratto di management o adottare selettivamente una soft brand. L’obiettivo non è fare in modo che ogni hotel indipendente assomigli a una catena. È stabilire se l’individualità dell’asset possa essere trasformata in un vantaggio commercialmente difendibile.
Valore immobiliare e valore operativo vanno letti insieme
Il primo errore analitico nell’hospitality è separare troppo nettamente l’immobile dall’attività che vi si svolge. Il secondo è fare il contrario e valutare l’hotel come se il sottostante immobiliare fosse irrilevante. Una tesi d’investimento robusta ha bisogno di entrambe le prospettive.
L’asset fisico determina posizione, costo di sostituzione, vincoli urbanistici, configurazione delle camere, potenzialità degli spazi comuni e opzionalità di lungo periodo dell’immobile. L’attività operativa determina quanto efficacemente queste caratteristiche vengano monetizzate. Due hotel di dimensioni simili nella stessa destinazione possono quindi produrre risultati molto diversi perché diverso è il loro average daily rate, il tasso di occupazione, il revenue per available room, i costi di distribuzione, il modello di staffing e i ricavi ancillari.
Ecco perché l’occupazione, da sola, è una misura inadeguata della qualità dell’investimento. Un hotel pieno può comunque generare ritorni deludenti se le camere vengono vendute troppo a buon mercato o se i costi operativi assorbono il ricavo aggiuntivo. Al contrario, una struttura con occupazione più bassa può creare un’economia più solida se ottiene una tariffa superiore, controlla i costi di distribuzione e intercetta spesa ancillare a margine più elevato. La domanda d’investimento non è semplicemente se gli ospiti arriveranno. È se l’hotel saprà convertire la domanda in cash flow sostenibile, al netto del costo reale di gestione e mantenimento dell’asset.
ADR, occupazione e RevPAR sono solo l’inizio
Average Daily Rate, occupazione e Revenue per Available Room sono metriche indispensabili nell’hospitality, ma non sostituiscono l’analisi d’investimento. L’ADR indica il prezzo medio ottenuto per le camere occupate. L’occupazione descrive la quota di camere disponibili vendute. Il RevPAR combina i due dati ed è utile per comprendere la produttività del ricavo camere. Tuttavia, nessuna di queste misure, presa singolarmente, rivela la redditività complessiva dell’hotel.
Un investitore deve spostarsi dagli indicatori di ricavo al risultato operativo. Payroll, utilities, commissioni alle online travel agency, marketing, manutenzione, assicurazioni, imposte immobiliari, fee di management, costi di food and beverage e capex ricorrente possono modificare in modo sostanziale l’economia di un hotel apparentemente di successo. Negli immobili storici, il peso della manutenzione può essere strutturalmente più elevato. Nelle località turistiche, la stagionalità può concentrare la generazione di cassa in un numero limitato di mesi. Nei concept di lusso ad alta intensità di lavoro, standard di servizio elevati possono sostenere un ADR premium aumentando al tempo stesso la base costi.
L’interpretazione più utile della performance hospitality è quindi relazionale. La tariffa va considerata insieme all’occupazione; il room revenue insieme al total revenue; il total revenue insieme al gross operating profit; il profitto operativo insieme al capex richiesto; e il cash flow stabilizzato insieme al prezzo di acquisto e alla struttura di finanziamento. Il valore di un hotel emerge dall’interazione di queste variabili, non da un singolo dato di testa.
L’importanza del riposizionamento
Uno dei motivi più forti per cui gli investitori privati considerano gli hotel indipendenti è la possibilità di riposizionarli. Un hotel può essere operativo ma strategicamente superato. Le camere possono non rispondere più alle aspettative degli ospiti contemporanei, gli spazi comuni possono essere sottoutilizzati, il ristorante avere scarsa rilevanza al di fuori della colazione, oppure l’identità può risultare troppo generica per giustificare un pricing premium.
Il riposizionamento non è sinonimo di decorazione costosa. È un esercizio di allocazione del capitale. L’investitore deve individuare quali interventi possono modificare la posizione competitiva dell’immobile e quali, invece, aggiungono soltanto costi. In alcuni asset, ridurre il numero di camere per creare chiavi più ampie può aumentare la tariffa conseguibile. In altri, aggiungere suite, una rooftop, servizi wellness o un ristorante destination può ampliare la base dei ricavi. Un edificio storico può trarre vantaggio da un concept che renda architettura e provenance centrali nell’esperienza dell’ospite. Un resort può richiedere una diversa strategia stagionale, un programma esperienziale più forte o un rapporto migliore tra alloggio, food, leisure e paesaggio.
La domanda centrale è se il capex possa produrre un miglioramento duraturo della capacità dell’hotel di generare cash flow e difendere la propria posizione di mercato. Una ristrutturazione priva di tesi commerciale è soltanto una spesa. Il riposizionamento collega la trasformazione fisica a un cambiamento misurabile nella domanda, nel potere di prezzo, nell’efficienza operativa o nel valore di uscita.
Indipendente non significa necessariamente non brandizzato per sempre
La scelta tra restare indipendenti e introdurre un brand hospitality è sempre più sfumata. Un forte hotel indipendente può beneficiare della libertà di concept, dell’autenticità locale e del controllo diretto sulla proposta all’ospite. Un brand riconosciuto può contribuire con distribuzione, programmi fedeltà, standard operativi e visibilità internazionale.
Tra questi due poli si colloca una gamma crescente di soft brand, collection e strutture di management che possono preservare un certo grado di identità individuale offrendo al tempo stesso accesso a sistemi commerciali più ampi.
Per un investitore, la struttura appropriata dipende dall’asset, non dall’ideologia. Un hotel unico in una destinazione riconosciuta a livello internazionale può già avere abbastanza identità da funzionare in modo indipendente, se management e distribuzione sono solidi. Un’altra proprietà può richiedere la credibilità e la portata di un brand per esprimere il proprio potenziale. I economics di franchise fee, management fee, capex richiesto e standard di brand devono quindi essere confrontati con il miglioramento atteso in tariffa, occupazione, efficienza distributiva e liquidità in uscita.
Le recenti survey istituzionali indicano che i brand riconosciuti hanno riacquistato importanza per molti investitori. Questo non elimina l’opportunità sull’indipendente. Rende più importante la disciplina di underwriting. Il caso d’investimento di un hotel indipendente dovrebbe basarsi su una ragione chiara per cui gli ospiti lo sceglieranno, per cui pagheranno la tariffa richiesta e per cui tale vantaggio potrà essere mantenuto.
Perché l’Europa crea opportunità distintive
L’Europa è un terreno particolarmente fertile per questo tipo di investimento perché il patrimonio hospitality è insolitamente eterogeneo. Le città gateway globali convivono con città storiche secondarie, destinazioni costiere, isole, mercati alpini e aree rurali il cui appeal turistico è legato a cultura, paesaggio, gastronomia o patrimonio. In molti di questi mercati, le proprietà hospitality più interessanti non sono facilmente replicabili perché il loro valore è legato a un edificio o a una posizione specifica.
L’Europa meridionale resta particolarmente rilevante. Le ricerche correnti sugli investitori continuano a indicare Italia e Penisola Iberica tra le regioni europee più attraenti per gli investimenti alberghieri, mentre grandi città come Milano, Madrid e Roma restano target di primo piano. L’attrattiva non è solo nei volumi turistici. Riflette la combinazione di domanda internazionale, infrastrutture consolidate, appeal leisure, location prime limitate e possibilità di riposizionare asset esistenti.
Per il capitale privato, tuttavia, l’opportunità più convincente non è necessariamente il mercato che riceve la maggiore allocazione istituzionale. Un hotel più piccolo in una destinazione di qualità può essere interessante proprio perché richiede conoscenza locale, sourcing paziente e un certo grado di coinvolgimento operativo che lo rendono meno adatto a processi d’investimento altamente standardizzati. Il confronto rilevante, quindi, non è soltanto tra Paesi o città. È tra prezzo di acquisto, capex richiesto, performance operativa conseguibile e difendibilità di lungo periodo di ciascun singolo asset.
Il ruolo del proprietario sta cambiando
Il real estate investment tradizionale spesso favorisce una netta separazione tra proprietà e gestione. L’hospitality mette sempre più in discussione questa separazione. Gli investitori mostrano maggiore interesse per strutture che offrano più influenza sulla performance operativa, e ciò ha implicazioni per il modo in cui vengono valutate le acquisizioni alberghiere.
Il controllo operativo non significa che l’investitore debba gestire personalmente l’hotel. Significa che la struttura proprietaria, la selezione dell’operatore, gli accordi di management, i sistemi di reporting e i diritti decisionali strategici devono consentire al proprietario di proteggere la tesi d’investimento. Quando il business plan dipende dal riposizionamento, una struttura di ownership passiva può creare un disallineamento tra rischio di capitale e potere decisionale.
Questo è particolarmente importante negli hotel indipendenti, dove la qualità dell’operatore può determinare se l’individualità dell’immobile diventi un vantaggio o una debolezza. Un edificio eccezionale non può compensare indefinitamente un revenue management debole, un controllo costi insufficiente o un posizionamento di mercato poco chiaro. Al contrario, un operatore capace può talvolta sbloccare valore significativo da un asset la cui performance precedente non rifletteva la forza della sua posizione o delle sue caratteristiche fisiche.
Cosa può portare al settore il capitale privato
Gli investitori privati e i family office possono avere vantaggi strutturali in alcune transazioni hospitality. Possono avere orizzonti d’investimento più lunghi, maggiore flessibilità sulla dimensione delle operazioni e una disponibilità più forte a considerare asset che richiedono soluzioni su misura. Possono inoltre essere più a loro agio in situazioni in cui la creazione di valore dipende da una combinazione di miglioramento dell’immobile, cambiamento operativo e riposizionamento paziente.
Questo non rende il capitale privato intrinsecamente più adatto agli hotel. L’hospitality resta una asset class impegnativa. Il vantaggio esiste solo quando la flessibilità è accompagnata da un underwriting rigoroso e dall’accesso alle competenze giuste. Un investitore attratto dal fascino emotivo di un immobile bello può facilmente sottostimare i costi di ristrutturazione, il fabbisogno di capitale circolante, la stagionalità o la complessità della gestione.
Nell’hospitality, l’immaginazione crea la tesi; la disciplina decide se la tesi sopravvive.
I migliori casi d’investimento privato combinano quindi visione imprenditoriale e disciplina istituzionale. L’investitore può apprezzare le qualità intangibili di un hotel restando però inflessibile su cash flow, capex, capacità gestionale e scenari negativi.
I rischi sono operativi oltre che finanziari
L’investimento alberghiero è esposto a rischi che l’analisi immobiliare convenzionale può sottostimare. La domanda può reagire a debolezza economica, disservizi nei trasporti, eventi geopolitici o cambiamenti nei comportamenti di viaggio. La carenza di manodopera e l’inflazione salariale possono comprimere i margini. I costi energetici e di manutenzione possono crescere più rapidamente delle tariffe camere. La distribuzione online può generare domanda assorbendo però una parte significativa dei ricavi. Gli edifici storici possono produrre capex inattesi. I mercati leisure possono essere fortemente stagionali e fattori legati al clima possono modificare sia i costi operativi sia l’attrattività della destinazione.
Anche il finanziamento aggiunge un ulteriore livello. Un hotel in riposizionamento può attraversare un periodo in cui le camere non sono disponibili, i ricavi sono discontinui e il capex è al massimo. Il servizio del debito va quindi valutato rispetto ad assunzioni realistiche di stabilizzazione, e non rispetto a un ritorno immediato alla performance matura.
La risposta corretta non è evitare la complessità operativa, ma prezzarla. Il caso di acquisizione dovrebbe distinguere tra rischi controllabili attraverso management e investimento in conto capitale, rischi mitigabili tramite struttura o assicurazione e rischi intrinseci alla destinazione o all’asset. Un hotel convincente non è quello privo di rischio. È quello in cui l’investitore sa quali rischi sta assumendo e perché il rendimento atteso li giustifica.
Dal prezzo di acquisto al valore di uscita
Una tesi d’investimento alberghiero disciplinata comincia prima dell’acquisto e contiene già un’idea dell’uscita finale. L’investitore dovrebbe capire chi potrebbe comprare l’asset dopo il riposizionamento e quali evidenze sarebbero necessarie per sostenere una valutazione più elevata.
La creazione di valore può provenire simultaneamente da più fonti. La proprietà fisica può essere migliorata. La performance operativa può diventare più stabile. L’hotel può raggiungere una posizione di mercato più forte e una tariffa più alta. Un operatore professionale o una relazione di brand possono ridurre il rischio percepito di esecuzione. La qualità del reporting può migliorare, rendendo il business più facile da analizzare per i futuri acquirenti. L’asset può infine attrarre un universo di compratori più ampio rispetto al momento dell’acquisizione.
È qui che gli hotel indipendenti possono passare da asset imprenditoriali a investimenti di qualità istituzionale. L’obiettivo non è necessariamente istituzionalizzare l’esperienza dell’ospite. È istituzionalizzare la qualità della prova d’investimento, preservando al tempo stesso l’individualità che rende l’hotel commercialmente rilevante.
Un’opportunità selettiva, non una tesi universale
Il caso a favore degli hotel indipendenti e boutique non va sovrastimato. Le evidenze di mercato attuali mostrano anche una crescente preferenza degli investitori per i brand riconosciuti, e molte proprietà indipendenti non giustificheranno il capitale o lo sforzo operativo necessari per il riposizionamento. Alcune sono semplicemente troppo piccole, troppo stagionali, troppo compromesse fisicamente o troppo dipendenti da un owner-operator la cui performance non è trasferibile.
L’opportunità, quindi, sta nella selezione. Gli investitori devono distinguere un asset davvero raro da una proprietà solo apparentemente interessante, una debolezza operativa correggibile da un problema strutturale e una strategia di riposizionamento credibile da un piano di ristrutturazione eccessivamente ottimistico.
Per Dream Generator, questa distinzione è centrale nel modo in cui dovrebbero essere affrontate le opportunità hospitality. L’obiettivo non è trattare gli hotel come una asset class generica, ma comprendere la relazione tra qualità immobiliare, fondamentali della destinazione, potenziale operativo, obiettivi dell’investitore e persone in grado di eseguire il business plan. In un settore in cui asset fisici e attività operative sono inseparabili, un investimento di successo dipende dal collegare queste dimensioni fin dall’inizio.
Conclusione: investire nell’asset, nell’operazione e nell’idea
L’hospitality indipendente si colloca all’incrocio tra proprietà, impresa ed esperienza. Questo incrocio spiega sia la sua difficoltà sia il suo fascino. L’investitore acquista un asset il cui valore è influenzato da posizione e scarsità, ma anche dalla qualità di un concept operativo che deve rimanere rilevante per gli ospiti nel tempo.
Le opportunità europee più interessanti, quindi, difficilmente saranno definite soltanto da prezzi di acquisto bassi o da rendimenti headline elevati. Saranno asset in cui il sottostante immobiliare è difendibile, la destinazione ha una domanda durevole, il modello operativo può essere migliorato e il capex richiesto ha un chiaro scopo commerciale.
Per gli investitori privati disposti ad affrontare l’hospitality con pazienza e disciplina analitica, un hotel indipendente può offrire qualcosa di insolito: esposizione al valore immobiliare unita alla possibilità di creare ulteriore valore attraverso operatività, posizionamento e identità. L’opportunità non è l’indipendenza in quanto tale. È la capacità di riconoscere quando una proprietà distintiva, adeguatamente capitalizzata e gestita in modo professionale, può valere più della somma delle sue camere.
Tag
Articoli correlati
Newsletter
La newsletter di Patrimoni & Finanza
Una selezione ragionata di analisi su economia, Real Estate e patrimonio
Il servizio di iscrizione non è ancora collegato: nessun indirizzo viene registrato