
Immobiliare Europa a due velocità: quali proprietà del Sud attirano i capitali del Nord
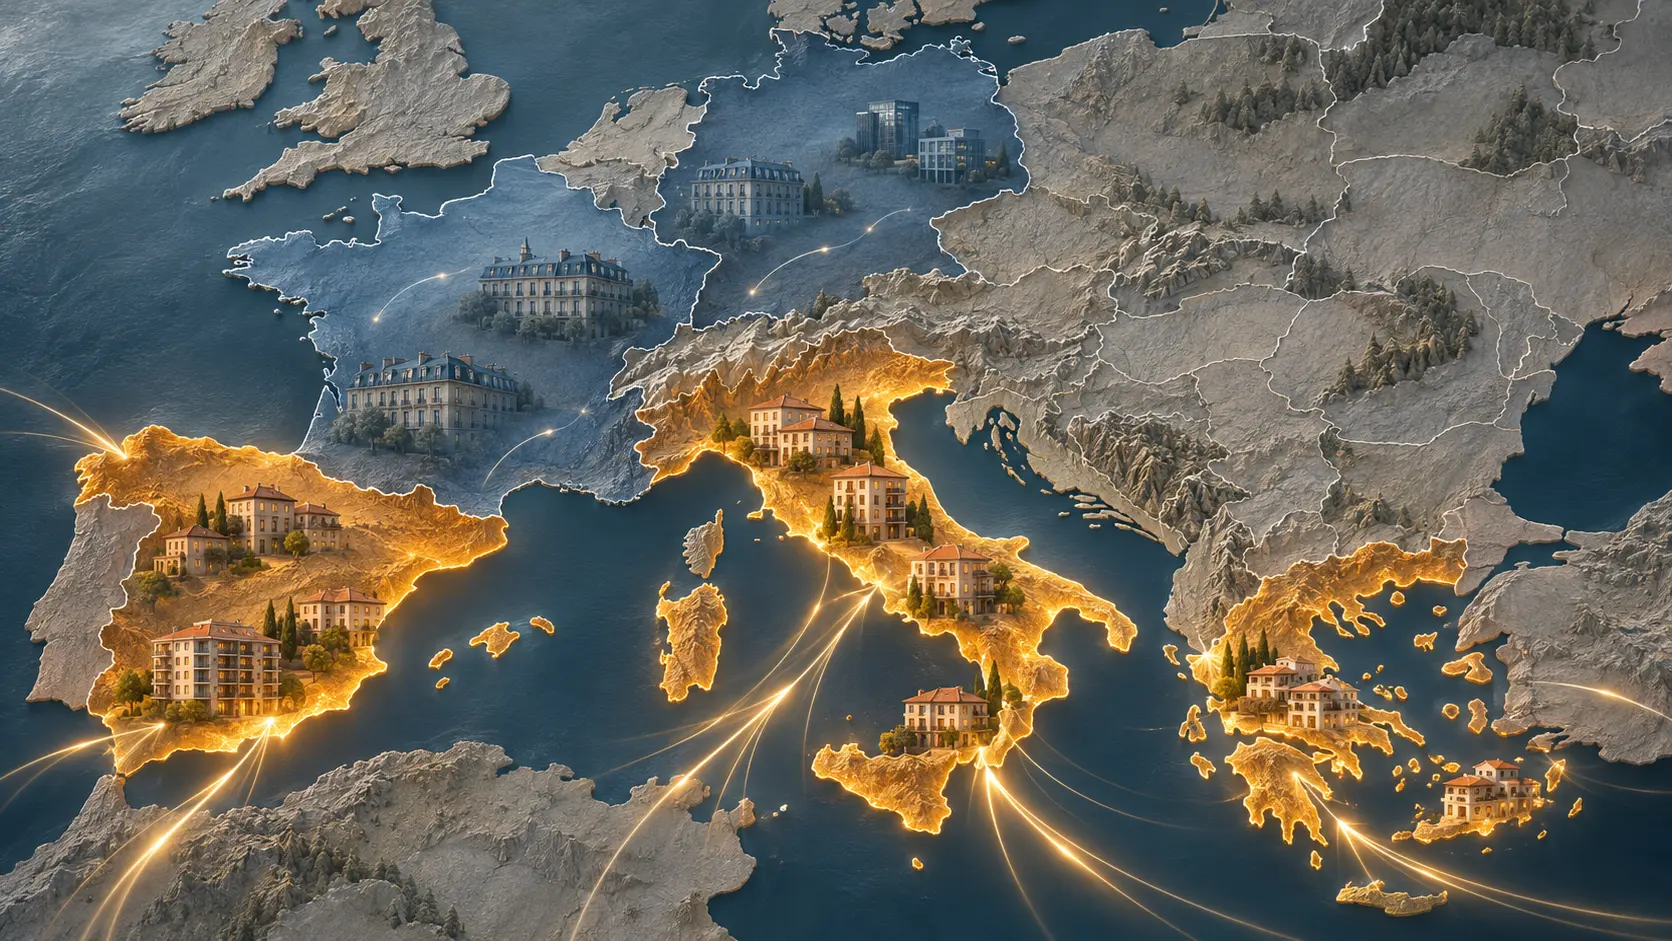
La Spagna attira capitali dall’America Latina, mentre tra le provenienze dei capitali diretti in Italia figurano Medio Oriente, Stati Uniti e Regno Unito
Una villa sulla costa di Marbella, un appartamento in un palazzo romano e un albergo a Milano possono attirare capitali internazionali, ma difficilmente per la stessa ragione. Nel primo caso si compra spesso una casa da usare per parte dell’anno; nel secondo si può cercare una residenza stabile in un contesto urbano; nel terzo si acquista un immobile il cui valore dipende anche dalla qualità della gestione. La geografia accomuna questi investimenti. A separarli sono il tipo di compratore, la destinazione dell’immobile e il modo in cui ci si aspetta che produca valore.
Per capire in che senso l’immobiliare europeo viaggi a due velocità bisogna distinguere le compravendite di abitazioni dagli investimenti in strutture che producono reddito. Secondo Il Sole 24 Ore, la Spagna attira capitali dall’America Latina, mentre tra le provenienze dei capitali diretti in Italia figurano Medio Oriente, Stati Uniti e Regno Unito. In Italia l’interesse riguarda soprattutto l’ospitalità e il living: alberghi e resort da una parte, studentati, abitazioni in affitto e residenze per anziani dall’altra. La domanda internazionale di ville sul mare e dimore storiche si muove invece secondo logiche proprie, e per capire quanto pesi bisogna distinguere le richieste degli acquirenti dalle vendite concluse.
Il mercato immobiliare del Nord Europa, invece, oggi fatica di più a trasformare l’interesse degli investitori in operazioni concluse. Il contrasto è particolarmente evidente in Germania, dove il rallentamento degli investimenti non residenziali si accompagna a una maggiore prudenza dei capitali internazionali. In Francia il quadro è più articolato: la frenata di alcuni comparti convive con un mercato alberghiero ancora rilevante, soprattutto a Parigi. Anche per il Belgio e per gli altri mercati dell’Europa settentrionale la distinzione tra comparti è decisiva: il fatto che si chiudano meno operazioni in un segmento non significa che si vendano meno immobili di ogni tipo.
Nel Sud, intanto, Spagna e Italia riescono a intercettare capitali esteri con proposte diverse, dai portafogli di resort sulle isole spagnole agli alberghi urbani e alle residenze in affitto in Italia; in Grecia l’interesse si concentra anche su singole operazioni costiere, pur senza tradursi in una crescita complessiva delle transazioni alberghiere. È in questa diversa capacità di portare a termine determinate operazioni che si coglie il divario: mentre in alcuni mercati settentrionali gli investitori sono più cauti, in quelli mediterranei trovano, in comparti ben precisi, progetti per i quali sono ancora disposti a impegnare capitale.
Spagna: le ville della Costa del Sol attirano attenzione, ma i rogiti rallentano
A Marbella e Benahavís la villa con piscina e spazi esterni è uno dei prodotti più riconoscibili dell’offerta di lusso. La vista sul mare può fare la differenza anche quando la proprietà si trova sulle colline, lontano dalla spiaggia. Chi cerca una seconda casa guarda alla riservatezza e alla facilità con cui può gestirla a distanza; chi pensa di trasferirsi attribuisce più peso all’accesso ai servizi e alla possibilità di viverci tutto l’anno. Sono due domande diverse, che possono incontrarsi nello stesso immobile quando la posizione funziona in entrambe le stagioni.
La notorietà della destinazione, però, non basta a far vendere ogni proprietà. Nei primi sei mesi del 2026, secondo l’analisi di DM Properties, tra Marbella, Benahavís ed Estepona sono state vendute 3.422 abitazioni, il 20,7% in meno rispetto allo stesso periodo del 2025. Il dato riguarda tutte le abitazioni vendute nelle tre località, non soltanto le ville di lusso. A livello nazionale, il Colegio de Registradores ha rilevato nel secondo trimestre una flessione delle compravendite del 5,7% rispetto al trimestre precedente. Si può dunque avere un mercato capace di attirare compratori internazionali e, contemporaneamente, chiudere meno vendite.
Questo aiuta a capire anche quali immobili rischiano di restare più a lungo in vendita. Una villa ben posizionata, con lavori già eseguiti e un prezzo confrontabile con quello di proprietà simili, offre al compratore meno incognite. Se invece l’immobile richiede una ristrutturazione impegnativa e il prezzo incorpora già il valore che potrebbe avere a lavori finiti, chi compra si assume tempi e rischi senza ricevere uno sconto adeguato. La selezione si gioca lì, molto più che sulla semplice etichetta di «villa di lusso».
Italia: la villa sul mare e l’appartamento storico rispondono a domande diverse
Le ricerche degli acquirenti stranieri mostrano quanto la vicinanza al mare possa cambiare il budget. Secondo i dati di Gate-away.com, tra giugno e agosto 2026 il valore medio delle abitazioni cercate dagli stranieri in Italia era di circa 428.000 euro; per le proprietà entro un chilometro dal mare saliva a circa 637.000 euro. Sono valori delle case cercate sul portale, non prezzi di rogito. Lo stesso rilevamento segnala che le abitazioni più accessibili raccolgono ancora la maggior parte delle richieste. Il mare alza il valore medio della ricerca, ma da qui non si può concludere che le ville siano le case più vendute. Semmai, l’unica conclusione è che siano le più offerte.
Nelle città d’arte il ragionamento cambia. Un appartamento in un palazzo storico può offrire un indirizzo centrale, una distribuzione degli spazi e caratteri architettonici difficili da replicare. Chi lo compra per abitarci può accettare qualche compromesso pur di avere quella posizione; chi valuta un intero edificio per trasformarlo in residenze o in albergo deve invece verificare se il progetto regge dopo aver considerato vincoli, autorizzazioni, impianti e costi dei lavori. Per questo conviene separare l’appartamento di pregio, il palazzo da riqualificare e l’edificio già convertito. Anche quando sorgono nella stessa via, hanno platee di compratori e rischi molto diversi.
La domanda estera, inoltre, non coincide con il lusso. Le rilevazioni di Gate-away.com mostrano interesse anche per borghi, campagne e destinazioni meno note. Un casale, una casa in un centro minore o un’abitazione sulla costa fuori dai circuiti più costosi possono entrare nella ricerca di chi ha un budget inferiore a quello necessario per una villa nelle località più conosciute. Qui il prezzo di acquisto è solo il primo conto: accessibilità, stato dell’immobile e possibilità di seguirne la manutenzione possono pesare più della metratura.
Grecia: la villa sulle isole e la casa sulla Riviera di Atene
La Grecia aggiunge un’altra distinzione. Nelle isole Ionie e nelle Cicladi, la villa sul mare risponde spesso alla ricerca di una casa legata a un luogo preciso, da usare per periodi dell’anno. Sulla Riviera di Atene, invece, si rileva anche l’interesse di compratori che cercano una base per soggiorni lunghi o un trasferimento stabile, con collegamenti e servizi utilizzabili tutto l’anno. Nei dati dell’operatore, il budget mediano delle richieste nel primo semestre 2026 è salito da 2,3 a 2,95 milioni di euro. Nello stesso periodo, il tempo mediano tra la messa in vendita e l’accordo firmato era di 238 giorni. Sono dati di un operatore specializzato, ma illustrano un punto utile: anche dove cresce l’interesse, vendere una proprietà di fascia alta può richiedere molti mesi.
Alberghi: quattro operazioni, quattro modi di investire
Nel mercato alberghiero il confronto tra Paesi diventa più concreto, perché si possono osservare le singole operazioni. La Spagna offre l’esempio dei resort acquistati in portafoglio. Nel primo semestre 2026 Calena Partners ha rilevato da Hotel Investment Partners tre strutture per 200 milioni di euro: due a Maiorca e una a Gran Canaria, per complessive 870 camere. Nello stesso semestre Arcano Partners ha acquistato tre alberghi a Tenerife per oltre 1.050 camere complessive. Comprare più strutture insieme permette di entrare con una dimensione significativa; quando però gli alberghi si concentrano in poche destinazioni, il portafoglio resta esposto alle condizioni di quei mercati turistici.
L’Italia offre un modello diverso. A Milano, Covivio Hotels ha annunciato un’operazione da 217 milioni di euro per un portafoglio di quattro alberghi a quattro stelle, per circa 900 camere. Si tratta di immobili già rinnovati e locati, in zone servite dai trasporti. Il valore dell’operazione sta anche nella possibilità di investire in una città in cui la domanda d’affari e quella turistica possono sostenere l’occupazione in periodi diversi. È un caso utile perché mostra che l’interesse internazionale per l’ospitalità italiana comprende gli alberghi urbani a quattro stelle, oltre ai resort e agli indirizzi di lusso.
A Roma, invece, Rosewood Rome rappresenta il caso della riconversione di un edificio storico. Il progetto prevede 147 camere e suite nell’ex sede della Banca Nazionale del Lavoro in via Veneto, con spazi per il benessere anche nell’ex caveau. Qui il valore commerciale del progetto dipende da come si riesce a usare ciò che l’edificio ha di particolare. Un caveau, un cortile o uno scalone possono dare all’albergo un’identità riconoscibile; al tempo stesso la configurazione originaria può rendere più costoso ricavare le camere, distribuire gli impianti e organizzare i percorsi di servizio. In un’operazione del genere, il pregio architettonico ha valore economico nella misura in cui il progetto riesce a tradurlo in un’esperienza per cui gli ospiti sono disposti a pagare.
In Grecia, infine, Blackstone e Hotel Investment Partners hanno acquisito il Phaea Cretan Malia Park, un resort a cinque stelle sulla costa settentrionale di Creta. È il caso di una struttura balneare già operativa. Rispetto alla conversione di un palazzo, cambia la domanda decisiva: quanto margine c’è per migliorare i ricavi dell’albergo esistente, per esempio allungando la stagione o aumentando la spesa degli ospiti durante il soggiorno? Per chi investe in un resort, il numero di camere spiega solo una parte del prezzo. Il resto dipende da quante notti si riescono a vendere, a quale tariffa e con quali costi.
Che cosa si vende di più negli alberghi? Dipende da come lo si conta
I dati di HVS sul primo semestre 2026 chiariscono la differenza fra numero di immobili venduti e valore delle operazioni. In Europa gli alberghi di fascia media sono stati i più numerosi tra quelli passati di mano, con 97 strutture. La fascia superiore, con 87 alberghi, ha invece assorbito la quota maggiore del capitale: 4,3 miliardi di euro, pari al 46% del volume. Il lusso ha raccolto 2,4 miliardi con 34 alberghi. In altre parole, il lusso pesa molto nei valori e nelle cronache delle grandi operazioni, mentre la fascia media pesa di più nel numero di immobili compravenduti.
Lo stesso rapporto aiuta a capire dove la lettura Nord-Sud regge e dove va precisata. La Spagna ha rappresentato il 16% del valore delle transazioni alberghiere europee rilevate da HVS; la Francia era subito dietro, con il 14%. Nello stesso semestre, il volume è sceso del 62% in Germania e del 73% in Grecia rispetto a un primo semestre 2025 forte per entrambi i Paesi. Parigi resta dunque un mercato alberghiero rilevante anche in un quadro più debole per altri comparti francesi; in Grecia, l’interesse per le ville e la conclusione di singole operazioni sui resort possono convivere con un calo del valore complessivo delle transazioni alberghiere.
La prova per l’Italia è capire dove finiranno i capitali
La capacità di attrarre investimenti e quella di offrire abitazioni accessibili rispondono a domande diverse. Un albergo può riportare in uso un edificio e creare attività economica senza aumentare il numero di case disponibili. Uno studentato, invece, aggiunge posti letto, ma il suo contributo alla città dipende anche da dove sorge e da quanto costa una stanza. È su questa distinzione che vale la pena misurare gli effetti della crescita italiana nell’ospitalità e nel living.
Lo stesso vale per le abitazioni in affitto: il capitale può aumentare l’offerta, ma il contributo alla città si misura anche da chi riesce ad abitarle. Con un mutuo più caro, una famiglia che può sostenere la stessa rata dispone di un finanziamento più basso e può essere costretta a cercare una casa più piccola o più lontana. È la ragione per cui il buon esito della vendita di un resort, di una villa sul mare o di un palazzo da convertire può dire molto sulla capacità di un territorio di attirare investimenti e assai poco sulla sua capacità di offrire case accessibili.
La domanda per l’Italia, allora, è quale parte dell’interesse internazionale sverrà trasformato in progetti che oggi mancano. Nell’ospitalità, significa distinguere gli edifici che possono sostenere un progetto credibile da quelli il cui fascino rischia di far sottovalutare i costi. Nel living, significa capire se i nuovi alloggi raggiungeranno chi oggi fatica a trovare una casa, una stanza o una soluzione adatta alla vecchiaia. La maggiore velocità del Sud Europa si vede nelle operazioni che riesce a concludere. La qualità di quella crescita si vedrà da ciò che quelle operazioni lasceranno sul territorio.
Tag
Articoli correlati

Newsletter
La newsletter di Patrimoni & Finanza
Una selezione ragionata di analisi su economia, Real Estate e patrimonio
Il servizio di iscrizione non è ancora collegato: nessun indirizzo viene registrato