
Inmobiliaria europea a dos velocidades: qué propiedades del Sur atraen capitales del Norte
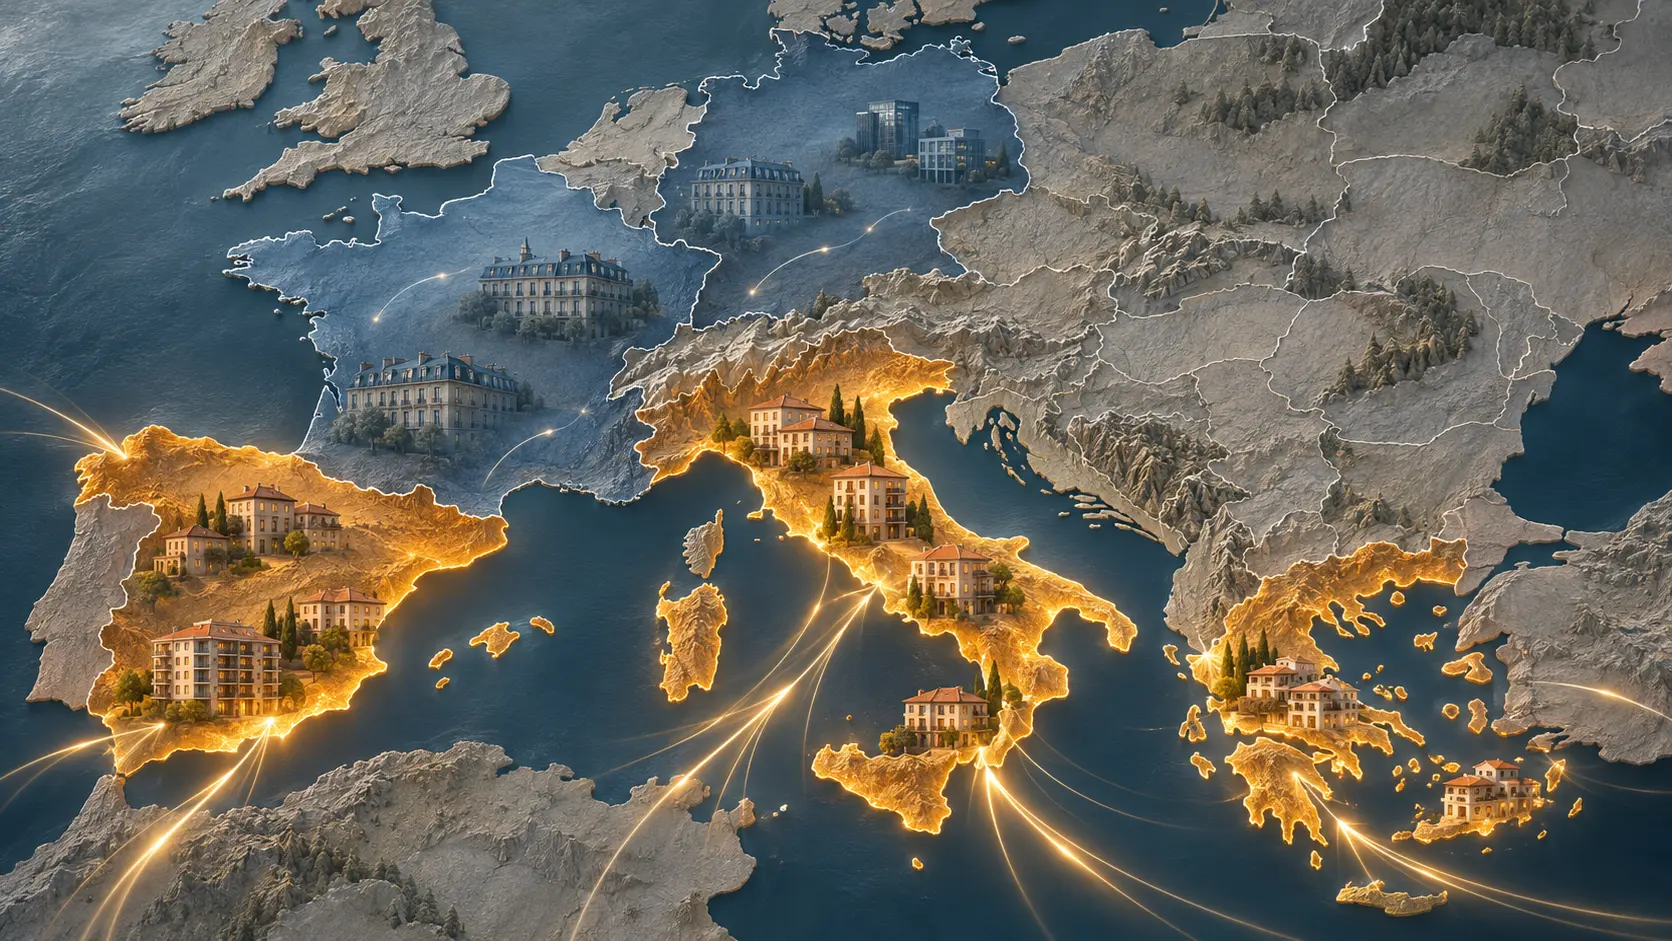
Villas junto al mar, residencias de alto nivel y hoteles cuentan una parte de la fortaleza de España, Italia y Grecia. Las compraventas ordinarias cuentan otra historia. Y cuando se mira por sectores, incluso el contrapunto con Francia y Alemania cambia
Una villa en la costa de Marbella, un apartamento en un palacio romano y un hotel en Milán pueden atraer capital internacional, pero difícilmente por la misma razón. En el primer caso, a menudo se compra una vivienda para usarla parte del año; en el segundo, se puede buscar una residencia estable en un entorno urbano; en el tercero, se adquiere un inmueble cuyo valor depende también de la calidad de la gestión. La geografía une estas inversiones. Lo que las separa es el tipo de comprador, el destino del inmueble y la manera en que se espera que genere valor.
Para entender en qué sentido el inmobiliario europeo avanza a dos velocidades, hay que distinguir las compraventas de viviendas de las inversiones en activos que generan ingresos. Según Il Sole 24 Ore, España atrae capitales de América Latina, mientras que entre los orígenes de los fondos dirigidos a Italia figuran Oriente Medio, Estados Unidos y Reino Unido. En Italia, el interés se concentra sobre todo en hospitality y living: hoteles y resorts por un lado, residencias de estudiantes, viviendas en alquiler y residencias para mayores por otro. La demanda internacional de villas junto al mar y casas históricas, en cambio, se mueve según lógicas propias, y para entender cuánto pesa hay que distinguir las solicitudes de los compradores de las ventas cerradas.
España: las villas de la Costa del Sol atraen atención, pero las escrituras se frenan
En Marbella y Benahavís, la villa con piscina y espacios exteriores es uno de los productos más reconocibles de la oferta de lujo. La vista al mar puede marcar la diferencia incluso cuando la propiedad se encuentra en las colinas, lejos de la playa. Quien busca una segunda residencia valora la privacidad y la facilidad con la que puede gestionarla a distancia; quien piensa mudarse da más peso al acceso a los servicios y a la posibilidad de vivir allí todo el año. Son dos demandas distintas, que pueden encontrarse en el mismo inmueble cuando la ubicación funciona en ambas temporadas.
Sin embargo, la notoriedad del destino no basta para que se venda cada propiedad. En los seis primeros meses de 2026, según el análisis de DM Properties, entre Marbella, Benahavís y Estepona se vendieron 3.422 viviendas, un 20,7% menos que en el mismo periodo de 2025. El dato se refiere a todas las viviendas vendidas en las tres localidades, no solo a las villas de lujo. A escala nacional, el Colegio de Registradores registró en el segundo trimestre un descenso de las compraventas del 5,7% respecto al trimestre anterior. Puede haber, por tanto, un mercado capaz de atraer compradores internacionales y, al mismo tiempo, cerrar menos ventas.
Esto también ayuda a entender qué inmuebles corren más riesgo de permanecer más tiempo en venta. Una villa bien situada, con las obras ya ejecutadas y un precio comparable al de propiedades similares, ofrece al comprador menos incógnitas. En cambio, si el inmueble requiere una reforma exigente y el precio ya incorpora el valor que podría tener una vez terminados los trabajos, quien compra asume plazos y riesgos sin recibir un descuento adecuado. La selección se juega ahí, mucho más que en la simple etiqueta de «villa de lujo».
Italia: la villa junto al mar y el apartamento histórico responden a demandas distintas
Las búsquedas de los compradores extranjeros muestran hasta qué punto la cercanía al mar puede cambiar el presupuesto. Según los datos de Gate-away.com, entre junio y agosto de 2026 el valor medio de las viviendas buscadas por extranjeros en Italia era de unos 428.000 euros; para las propiedades a menos de un kilómetro del mar subía a unos 637.000 euros. Son valores de las casas buscadas en el portal, no precios de escritura. El mismo estudio señala que las viviendas más asequibles siguen concentrando la mayoría de las solicitudes. El mar eleva el valor medio de la búsqueda, pero de ahí no puede concluirse que las villas sean las casas más vendidas. Más bien, la única conclusión es que sean las más ofertadas.
En las ciudades de arte, el razonamiento cambia. Un apartamento en un palacio histórico puede ofrecer una dirección céntrica, una distribución de espacios y rasgos arquitectónicos difíciles de reproducir. Quien lo compra para vivir en él puede aceptar algunos compromisos con tal de tener esa ubicación; quien valora un edificio entero para transformarlo en viviendas o en hotel debe, en cambio, comprobar si el proyecto se sostiene tras considerar restricciones, permisos, instalaciones y costes de las obras. Por eso conviene separar el apartamento de calidad, el palacio para rehabilitar y el edificio ya reconvertido. Incluso cuando surgen en la misma calle, tienen públicos compradores y riesgos muy distintos.
Además, la demanda extranjera no coincide con el lujo. Los datos de Gate-away.com muestran interés también por pueblos, zonas rurales y destinos menos conocidos. Un caserío, una casa en un núcleo pequeño o una vivienda en la costa fuera de los circuitos más caros pueden entrar en la búsqueda de quien dispone de un presupuesto inferior al necesario para una villa en las localidades más conocidas. Aquí el precio de compra es solo la primera cuenta: la accesibilidad, el estado del inmueble y la posibilidad de hacerse cargo de su mantenimiento pueden pesar más que los metros cuadrados.
Grecia: la villa en las islas y la casa en la Riviera de Atenas
Grecia añade otra distinción. En las islas Jónicas y en las Cícladas, la villa junto al mar responde a menudo a la búsqueda de una casa vinculada a un lugar concreto, para usarla durante ciertos periodos del año. En la Riviera de Atenas, en cambio, también se aprecia el interés de compradores que buscan una base para estancias largas o una mudanza estable, con conexiones y servicios utilizables durante todo el año. En los datos del operador, el presupuesto mediano de las solicitudes en el primer semestre de 2026 subió de 2,3 a 2,95 millones de euros. En el mismo periodo, el tiempo mediano entre la puesta en venta y el acuerdo firmado fue de 238 días. Son datos de un operador especializado, pero ilustran un punto útil: incluso donde crece el interés, vender una propiedad de gama alta puede requerir muchos meses.
Hoteles: cuatro operaciones, cuatro maneras de invertir
En el mercado hotelero, la comparación entre países se vuelve más concreta, porque se pueden observar las operaciones una por una. España ofrece el ejemplo de los resorts comprados en cartera. En el primer semestre de 2026, Calena Partners adquirió a Hotel Investment Partners tres establecimientos por 200 millones de euros: dos en Mallorca y uno en Gran Canaria, con un total de 870 habitaciones. En ese mismo semestre, Arcano Partners compró tres hoteles en Tenerife por más de 1.050 habitaciones en total. Comprar varias propiedades a la vez permite entrar con un tamaño significativo; pero cuando los hoteles se concentran en pocos destinos, la cartera sigue expuesta a las condiciones de esos mercados turísticos.
Italia ofrece un modelo distinto. En Milán, Covivio Hotels anunció una operación de 217 millones de euros por una cartera de cuatro hoteles de cuatro estrellas, con unas 900 habitaciones. Se trata de inmuebles ya renovados y alquilados, en zonas bien comunicadas por transporte. El valor de la operación reside también en la posibilidad de invertir en una ciudad en la que la demanda de negocios y la turística pueden sostener la ocupación en distintos periodos. Es un caso útil porque muestra que el interés internacional por la hostelería italiana incluye los hoteles urbanos de cuatro estrellas, además de los resorts y las direcciones de lujo.
En Roma, en cambio, Rosewood Rome representa el caso de la reconversión de un edificio histórico. El proyecto prevé 147 habitaciones y suites en la antigua sede del Banco Nazionale del Lavoro en Via Veneto, con espacios de bienestar también en el antiguo búnker blindado. Aquí el valor comercial del proyecto depende de cómo se consiga aprovechar lo particular del edificio. Un búnker, un patio o una escalera pueden dar al hotel una identidad reconocible; al mismo tiempo, la configuración original puede encarecer la obtención de habitaciones, la distribución de las instalaciones y la organización de los recorridos de servicio. En una operación así, el valor arquitectónico tiene valor económico en la medida en que el proyecto logre traducirlo en una experiencia por la que los huéspedes estén dispuestos a pagar.
En Grecia, por último, Blackstone y Hotel Investment Partners han adquirido el Phaea Cretan Malia Park, un resort de cinco estrellas en la costa norte de Creta. Es el caso de un establecimiento de playa ya en funcionamiento. Frente a la reconversión de un palacio, cambia la pregunta decisiva: ¿cuánto margen hay para mejorar los ingresos del hotel existente, por ejemplo alargando la temporada o aumentando el gasto de los huéspedes durante la estancia? Para quien invierte en un resort, el número de habitaciones explica solo una parte del precio. El resto depende de cuántas noches se logren vender, a qué tarifa y con qué costes.
¿Qué se vende más en los hoteles? Depende de cómo se cuente
Los datos de HVS sobre el primer semestre de 2026 aclaran la diferencia entre número de inmuebles vendidos y valor de las operaciones. En Europa, los hoteles de gama media fueron los más numerosos entre los que cambiaron de manos, con 97 establecimientos. La gama alta, con 87 hoteles, absorbió en cambio la mayor parte del capital: 4,3 miles de millones de euros, equivalentes al 46% del volumen. El lujo reunió 2,4 miles de millones con 34 hoteles. En otras palabras, el lujo pesa mucho en los valores y en las crónicas de las grandes operaciones, mientras que la gama media pesa más en el número de inmuebles compravendidos.
El mismo informe ayuda a entender dónde resiste la lectura Norte-Sur y dónde conviene matizarla. España representó el 16% del valor de las transacciones hoteleras europeas registradas por HVS; Francia quedaba justo detrás, con el 14%. En ese mismo semestre, el volumen cayó un 62% en Alemania y un 73% en Grecia respecto a un primer semestre de 2025 fuerte para ambos países. París sigue siendo, por tanto, un mercado hotelero relevante incluso en un contexto más débil para otros segmentos franceses; en Grecia, el interés por las villas y el cierre de operaciones aisladas en resorts pueden convivir con un descenso del valor total de las transacciones hoteleras.
La prueba para Italia es saber adónde irán a parar los capitales
La capacidad de atraer inversiones y la de ofrecer viviendas asequibles responden a demandas distintas. Un hotel puede devolver a uso un edificio y generar actividad económica sin aumentar el número de viviendas disponibles. Un studentato, en cambio, añade plazas, pero su contribución a la ciudad depende también de dónde se ubique y de cuánto cueste una habitación. Sobre esta distinción merece la pena medir los efectos del crecimiento italiano en el hospitality y en el living.
Lo mismo vale para las viviendas en alquiler: el capital puede aumentar la oferta, pero la contribución a la ciudad también se mide por quién puede llegar a vivir en ellas. Con una hipoteca más cara, una familia que puede asumir la misma cuota dispone de una financiación menor y puede verse obligada a buscar una casa más pequeña o más alejada. Por eso, el buen resultado de la venta de un resort, de una villa junto al mar o de un palacio para convertir puede decir mucho sobre la capacidad de un territorio para atraer inversiones y muy poco sobre su capacidad para ofrecer viviendas asequibles.
La pregunta para Italia, entonces, es qué parte del interés internacional se convertirá en proyectos que hoy faltan. En la hostelería, significa distinguir los edificios que pueden sostener un proyecto creíble de aquellos cuyo encanto corre el riesgo de hacer subestimar los costes. En el living, significa entender si las nuevas viviendas llegarán a quienes hoy tienen dificultades para encontrar una casa, una habitación o una solución adecuada para la vejez. La mayor velocidad del sur de Europa se ve en las operaciones que logra cerrar. La calidad de ese crecimiento se verá en lo que esas operaciones dejen en el territorio.
Etiquetas
Artículos relacionados

Newsletter
La newsletter de Patrimoni & Finanza
Una selección razonada de análisis sobre economía, Real Estate y patrimonio
El servicio de suscripción aún no está conectado: no se registra ninguna dirección