
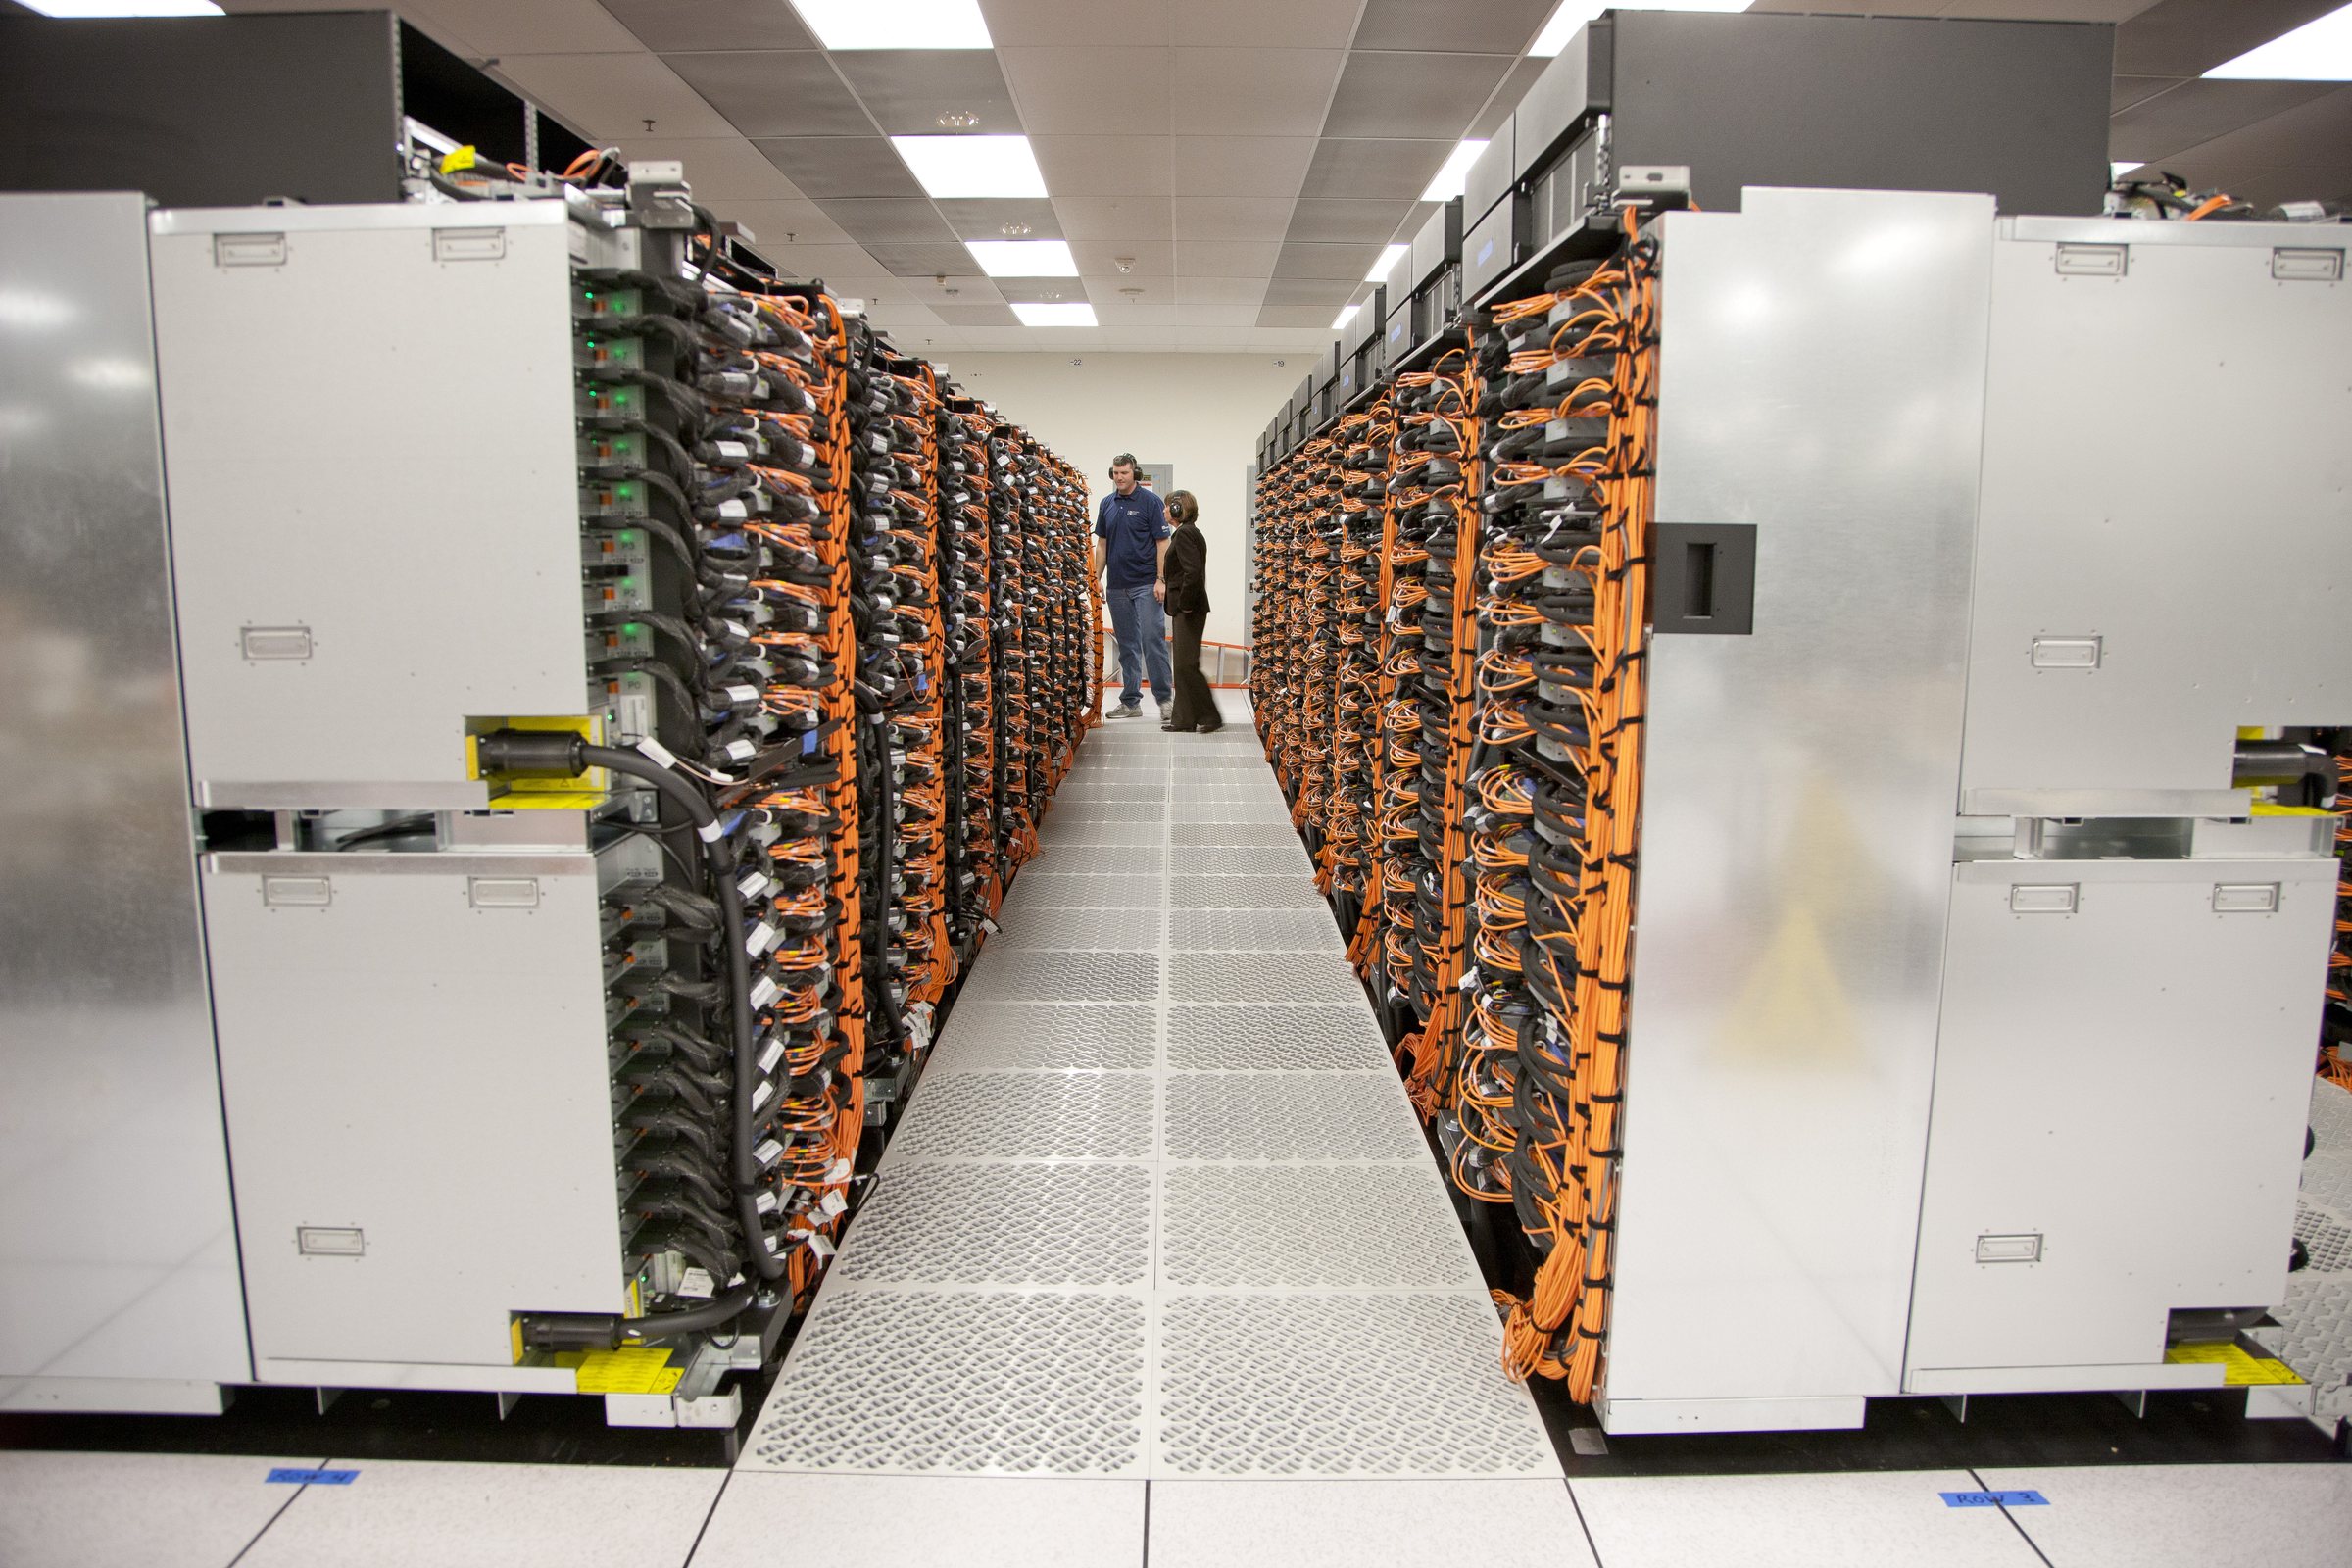
La inteligencia artificial es el nuevo acero. El "DeepSeek Moment" redefine la competencia global
Si la apuesta china por la IA funcionara, la productividad del país podría volver a acelerarse de forma significativa en la próxima década
El siguiente texto presenta el análisis del autor en el contexto del 15 de abril de 2026. Las referencias a los modelos que estaban por llegar y a las valoraciones de mercado deben leerse en relación con esa fecha. Una nota editorial final distingue los desarrollos posteriores y las precisiones del contenido original.
El Año del Caballo de Fuego se está configurando como una carrera entre dos modelos de IA profundamente distintos. A un lado del Pacífico, las grandes tecnológicas estadounidenses están invirtiendo enormes sumas de capital en chips avanzados y en el desarrollo de modelos cada vez más potentes, en busca de la Inteligencia Artificial General —a veces definida, de forma provocadora, como “God-in-a-Box”, es decir, una superinteligencia extremadamente autónoma y capaz. Una búsqueda que está disparando los costes y presionando los balances empresariales. Del otro lado del océano, China apuesta por hacer que la inferencia de IA sea lo más accesible y barata posible, acelerando su adopción a gran escala.
Estas estrategias divergentes reflejan tanto factores culturales como diferencias estructurales. Las empresas chinas siempre han estado poco dispuestas a pagar licencias de software, y han privilegiado soluciones gratuitas, open source o integradas en los servicios digitales. La industria SaaS (Software as a Service) en el país ha sufrido durante mucho tiempo un problema de monetización y, aún hoy, los ingresos totales del sector son aproximadamente una décima parte de los de Estados Unidos. En consecuencia, la monetización directa de los Large Language Model (LLM) mediante suscripciones retail y corporate resulta mucho más difícil en China, lo que obliga a los desarrolladores a priorizar el enfoque open source.
Aún más decisivas son las diferencias estructurales entre las dos economías. Si Estados Unidos dispone de los chips más avanzados, China puede apoyarse en una capacidad instalada de producción eléctrica mucho mayor. Mientras Pekín no consigue producir semiconductores de última generación, al quedar excluida de los principales proveedores mundiales de maquinaria avanzada para la fabricación de chips, Washington tiene que lidiar con un importante cuello de botella energético que vuelve compleja y costosa la expansión de la IA.
La victoria en la carrera por la IA dependerá en parte de quién supere primero sus límites estructurales: la energía en Estados Unidos o los chips en China. En enero de 2025 DeepSeek atrajo la atención global con el lanzamiento de R1, un modelo diseñado para tareas de razonamiento avanzado, capaz de aproximarse al rendimiento del mejor sistema de OpenAI de la época, es decir, “o1”, pero con costes drásticamente inferiores. R1 demostró que los modelos open-weight y económicamente eficientes pueden situarse cerca de la frontera tecnológica y ser adecuados para la mayoría de las aplicaciones comerciales. Este desarrollo puso en duda la idea de que unos pocos grandes laboratorios estadounidenses pudieran dominar el sector.
Un año después, China sigue sin disponer de los chips estadounidenses más avanzados. Los modelos chinos operan dentro de estrictos límites normativos para evitar contenidos políticamente sensibles, y DeepSeek, como otros desarrolladores, ha sido acusada de haber utilizado modelos estadounidenses para entrenar los propios.
Sin embargo, a menudo las restricciones externas se convierten en un catalizador de innovación. La lección del “shock DeepSeek” no es que las startups ambiciosas tomen atajos, sino que los avances algorítmicos pueden compensar de forma significativa las limitaciones del hardware. Y si el “momento DeepSeek” no fuera solo un avance técnico, sino la señal de que el ecosistema ha alcanzado una masa crítica? El crecimiento de la producción científica en inteligencia artificial pone precisamente de manifiesto la expansión del ecosistema chino de investigación e innovación en los últimos años.
El XV Plan Quinquenal (2026–2030) chino identifica la “inteligencia artificial incorporada” como el objetivo estratégico del país: la prioridad será integrar rápidamente la inteligencia artificial en el mayor número posible de productos y servicios. Desde esta perspectiva, los modelos de IA se conciben como infraestructura nacional, una commodity básica destinada a funcionar como plataforma habilitadora para toda la economía, de manera análoga a la electricidad o al acero. En 2025 China añadió cerca de medio teravatio de nueva capacidad eléctrica, una medida de la rápida expansión de la capacidad de generación del país. Con la iniciativa “East Data West Computing”, las cargas de trabajo digitales se transfieren desde la costa oriental, más desarrollada, hacia las regiones occidentales ricas en recursos energéticos, a través de infraestructuras de gran capacidad para la transmisión de datos y electricidad.
Para favorecer la adopción y garantizar su sostenibilidad económica, los gobiernos locales han introducido subsidios para el uso de tokens computacionales y para el almacenamiento en la nube, con el objetivo explícito de ganar tiempo mientras la industria nacional de semiconductores cierra la brecha de eficiencia energética respecto a las GPU más avanzadas de Nvidia. Paralelamente, el gobierno central está enviando señales claras para que las empresas domésticas prioricen el hardware nacional. Mientras tanto, los laboratorios chinos se han consolidado como fast follower especialmente eficaces, desarrollando soluciones algorítmicas capaces de reducir los requisitos computacionales manteniendo prestaciones casi comparables.
Tras el lanzamiento de Opus 4.6 por parte de Anthropic, Zhipu AI presentó un modelo con prestaciones comparables a las de los sistemas de gama alta, con el objetivo de reducir de forma significativa los costes de inferencia. Después del anuncio de Genie 3 por parte de Google, ByteDance lanzó Seedance 2, capaz de transformar un storyboard en un avance cinematográfico completo. Mientras tanto, DeepSeek se prepara para lanzar el modelo V4, que debería reducir aún más los costes de inferencia. La lógica del open source y de la adopción a gran escala es que una difusión más amplia mejore la economía del hardware, enriquezca los datos disponibles, multiplique los casos de uso y estimule una mayor innovación algorítmica, en un círculo virtuoso capaz de producir modelos cada vez más eficaces.
Acelerar la adopción no significa solo saturar la capacidad existente, sino también acelerar el progreso tecnológico. Si la nueva generación de sistemas basados en la IA logra automatizar líneas de producción y sistemas robóticos o llevar a cabo experimentación farmacéutica, las ganancias de productividad compensarían con creces las inversiones iniciales, haciendo que los productos y servicios chinos sean aún más competitivos en los mercados globales. Después de todo, hace una generación la economía mundial se volvió dependiente de la manufactura china de bajo coste. ¿Y si mañana se volviera dependiente de los datos y de la inteligencia artificial chinos?
Puede resultar tentador pensar que el actual contexto geopolítico hace insostenible el enfoque chino, limitando el potencial de expansión internacional de estas tecnologías. La crisis inmobiliaria sigue representando un freno significativo al crecimiento económico y los desafíos que debe afrontar la estrategia china sobre la IA son reales: el proceso de toma de decisiones dista mucho de ser perfecto y la limitada transparencia sobre los niveles de apoyo estatal a las actividades de training e inferencia hace extremadamente compleja cualquier evaluación económica lineal. Y, sin embargo, desde el punto de vista de los inversores, incluso un escenario de éxito parcial parece estar lejos de haber sido incorporado en las valoraciones de mercado. Según los datos de Bloomberg citados en el análisis de abril, el índice MSCI China cotizaba a unas 12 veces los beneficios esperados para 2026, frente a las 22 veces del S&P 500, con tasas de crecimiento previstas de dos dígitos medios-altos sustancialmente comparables.
Si la apuesta china por la IA funcionara, la productividad del país podría volver a acelerarse de forma significativa en la próxima década. Los beneficiarios no serán necesariamente los proveedores de infraestructura de IA ni los productores de modelos. El objetivo del gobierno es que las ventajas se difundan al conjunto de la economía y se transmitan a un número mucho mayor de sectores, como la manufactura y la sanidad. En los años 2000, el Estado subsidió la producción de recursos críticos como el acero, permitiendo que los campeones nacionales dominaran sectores como la construcción naval, la logística y la manufactura avanzada. Hoy, el verdadero valor de la IA china podría capturarse aguas abajo, por empresas que aprovechen insumos de bajo coste para reforzar aún más sus ventajas competitivas.
Nota de la redacción del 14 de octubre de 2026
La referencia a DeepSeek V4 como modelo aún en preparación pertenece al marco de abril: DeepSeek anunció V4 Preview el 24 de abril de 2026 y V4.1-Flash el 10 de septiembre. Estos lanzamientos muestran que la trayectoria de desarrollo ha continuado; sin embargo, las indicaciones sobre prestaciones y eficiencia difundidas por el fabricante no demuestran por sí solas un aumento de la productividad china ni la rentabilidad de las inversiones. La tesis del autor sigue siendo un escenario que debe evaluarse a través de la adopción efectiva, los costes totales y los resultados de las empresas usuarias.
En el frente energético, la National Energy Administration china registra una capacidad total instalada de generación de 3,89 teravatios a finales de 2025, con un aumento del 16,1%. Se trata de potencia instalada, no de electricidad producida ni constantemente disponible para los centros de datos. La comparación original con “el 50% de toda la red estadounidense” ha sido sustituida por una formulación prudente: sin un perímetro estadístico homogéneo no es una comparación directamente utilizable. Las conexiones, la continuidad del suministro y la ubicación de las cargas siguen siendo cuestiones distintas del tamaño de la capacidad nacional.
Los múltiplos de 12 y 22 veces los beneficios esperados son los citados por el autor en el marco de abril y no cotizaciones actualizadas a octubre. También la comparación entre modelos requiere cautela: las prestaciones de benchmark, los precios de las API y el coste total de desarrollo no miden lo mismo. Genie y Seedance, mencionados en el artículo, además pertenecen a productos con finalidades distintas, y la sucesión de sus anuncios no constituye una comparación técnica directa. Estas precisiones no modifican la hipótesis central: parte del valor podría emerger en las empresas que adopten la IA, pero el éxito económico no se deriva automáticamente del lanzamiento de nuevos modelos.
DeepSeek — anuncio V4 Preview del 24 de abril de 2026
DeepSeek — anuncio V4.1-Flash del 10 de septiembre de 2026
National Energy Administration — estadísticas eléctricas 2025
Descargo de responsabilidad original del artículo
Este análisis se refiere a Plenisfer Investments SGR S.p.A. (“Plenisfer Investments”) y no es una comunicación de marketing relativa a un Fondo, un producto de inversión o servicios de inversión en tu país. El presente documento no constituye una oferta ni una invitación a la venta o compra de valores o de cualquier activo o empresa aquí descrita y no constituye la base de ningún contrato. Cualesquiera opiniones o previsiones facilitadas están actualizadas a la fecha especificada, pueden cambiar sin previo aviso, no prevén resultados futuros y no constituyen una recomendación ni una oferta de ningún producto o servicio de inversión. La rentabilidad pasada no prevé rendimientos futuros. No puede existir ninguna garantía de que se alcance un objetivo de inversión ni de que haya un retorno sobre el capital. El presente análisis está dirigido exclusivamente a inversores profesionales en Italia, conforme a la Directiva sobre mercados de instrumentos financieros 2014/65/UE (MiFID). No está destinado a inversores minoristas ni a las US Person, tal como se definen en la Regulation S del United States Securities Act de 1933, según sus modificaciones. La información es proporcionada por Plenisfer Investments, autorizada como sociedad de gestión de OICVM en Italia, regulada por la Banca d'Italia - Via Niccolò Machiavelli 4, Trieste, 34132, Italia - CM: 15404 - LEI: 984500E9CB9BBCE3E272. Todos los datos utilizados en el presente análisis, salvo indicación en contrario, son facilitados por Plenisfer Investments. Este material y su contenido no pueden reproducirse ni distribuirse, total o parcialmente, sin el consentimiento expreso por escrito de Plenisfer Investments.
Etiquetas
Artículos relacionados


Newsletter
La newsletter de Patrimoni & Finanza
Una selección razonada de análisis sobre economía, Real Estate y patrimonio
El servicio de suscripción aún no está conectado: no se registra ninguna dirección