

Mercado inmobiliario, los jóvenes compran y los older venden. ¿Cómo irá 2025?
El declive demográfico influirá en los próximos años en el escenario inmobiliario italiano, ya que una reducción de la población joven se traduce en un universo más محدود de potenciales compradores.
2025 se perfila como un año de consolidación del mercado inmobiliario, sostenido por una bajada de los tipos de interés de las hipotecas y por nuevas tendencias habitacionales. Según los últimos análisis realizados por los expertos del sector y por los observadores inmobiliarios que operan en Italia, el sector seguirá creciendo, aunque con dinámicas diferenciadas según la ubicación y el tipo de inmueble.
Tras un 2023 marcado por una evolución negativa, el mercado inmobiliario italiano cerró 2024 con señales de recuperación, aunque entre muchas incertidumbres. De hecho, la caída de la inflación y la reducción del coste del dinero han aliviado sin duda al sector de las hipotecas e impulsado el interés de compradores e inversores. Según una encuesta realizada por el Centro Studi de Euromq.it, en 2024 el 58% de las transacciones inmobiliarias correspondió a la compra de la primera vivienda, lo que señala la persistencia de una fuerte necesidad de vivienda. De hecho, mientras los jóvenes están cada vez más orientados a buscar y comprar su primera casa, la evolución del mercado a escala nacional muestra que el 42% de las compraventas también ha correspondido a la compra de segundas residencias, demostrando que el sector sigue siendo un referente para la inversión, sobre todo en un contexto económico en recuperación. Del lado de los vendedores, en cambio, el 17,3% cedió su primera vivienda, mientras que nada menos que el 82,8% vendió una segunda vivienda, poniendo de relieve la importancia de la liquidez y de la racionalización del patrimonio inmobiliario. Otro factor importante a considerar por parte de los vendedores es la presión fiscal sobre los inmuebles no ocupados y sus respectivos costes de gestión, que han llevado a varios propietarios de segundas viviendas a vender por la insostenibilidad de mantener una o más casas, además de la principal.
Sobre todo, la edad media de los compradores se ha reducido sensiblemente a lo largo de 2024, situándose en 38 años. Esto confirma que el perfil de los compradores tiende hacia ese tramo de población que quiere, de algún modo, “establecerse” en un lugar concreto, pero sobre todo escapar del alto precio de los alquileres, que afecta principalmente a ciudades como Milán, Roma y Florencia. El 31% de los compradores tiene entre 18 y 25 años, mientras que el 24% tiene entre 36 y 45 años. ¿Y cuál es, en cambio, el perfil de los vendedores? A diferencia de los compradores, en el frente de los vendedores la edad aumenta. De hecho, la edad media ronda los 55 años, con una fuerte incidencia en el tramo entre los 50 y los 60 años. Son datos que confirman una tendencia ya consolidada, es decir: los jóvenes compran mientras las generaciones siguientes tienden a vender. Sin embargo, el declive demográfico en Italia influirá en los próximos años en el escenario inmobiliario italiano, ya que una reducción de la población joven se traduce en una base más reducida de potenciales compradores y en un crecimiento simultáneo, en cambio, de quienes querrán vender su herencia inmobiliaria.
¿Cuáles son los inmuebles más demandados? La mayoría de los compradores son jóvenes y es precisamente eso lo que en parte está provocando un cambio de paradigma tanto en la búsqueda de inmuebles como en el tipo de viviendas más solicitadas. Sin duda, el parque inmobiliario italiano en todo el territorio está actualmente marcado, en gran medida, por una fuerte obsolescencia tanto desde el punto de vista de las estructuras como, sobre todo, en el ámbito de la eficiencia energética. Además, hay un cambio demográfico en curso, un aumento del remote working y también una mayor atención a la sostenibilidad y a la gestión optimizada del espacio. En resumen, cada vez se prefieren más las casas que permitan crear open space y que puedan someterse a una rehabilitación energética que lleve a reducir los consumos y ahorrar.
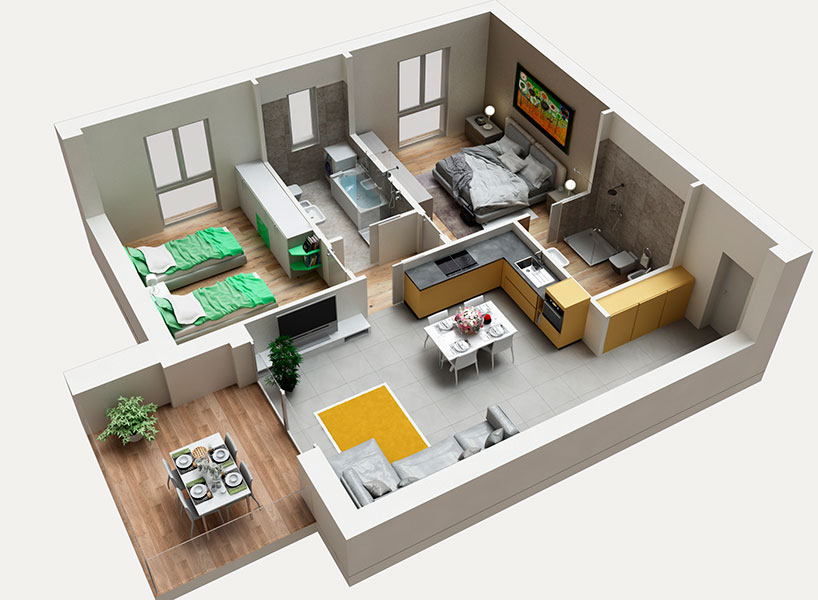
En 2024 esta tendencia se confirmó, con un aumento de la demanda de los pisos de tres habitaciones, que coparon el 28,2% de las transacciones. Los pisos de tres habitaciones, de hecho, se confirman como una de las mejores soluciones residenciales, tanto por unas superficies cómodas pero no excesivas como por unas distribuciones que a menudo permiten crear, en fase de reforma, amplios open space que ofrecen una sensación de mayor confort, sobre todo a los jóvenes compradores. En segundo lugar, se sitúan los pisos de cuatro habitaciones, que siguen siendo de los preferidos por las familias con uno o más hijos, por la distribución de las estancias. Por último, los pisos de dos habitaciones, que mantuvieron en 2024 la misma cuota de mercado que el año anterior, equivalente al 19,7%.
El último informe de S&P revela, además, que en 2024 los precios nominales de las viviendas registraron un crecimiento significativo, empujando a los analistas a revisar al alza las previsiones para el periodo 2025-2027, con un aumento medio anual de los precios inmobiliarios estimado en torno al 3%. En relación con la realidad inmobiliaria italiana, el análisis de Tecnocasa prevé para 2025 un número de compraventas inmobiliarias que debería oscilar entre 710 y 720 mil transacciones, confirmando los volúmenes registrados en 2024. En cuanto a los precios, se espera una subida moderada comprendida entre el 0% y el +2%, con una clara diferenciación entre inmuebles de lujo, destinados a mantener o incrementar su valor, e inmuebles que requieren reformas, cuyo valor podría en cambio permanecer estable o sufrir ligeros descensos.
Además del sector de la compraventa inmobiliaria, también crece el mercado del alquiler. En concreto, el mercado de las locaciones seguirá registrando un incremento de las rentas comprendido entre el +4% y el +6%, sobre todo en las grandes ciudades y en los principales destinos turísticos. La creciente demanda, unida a la escasez de oferta, contribuirá a sostener los precios, con una atención cada vez mayor a la calidad de los inmuebles y a los servicios ofrecidos. Por último, el sector del real estate de lujo se confirma en crecimiento, con evoluciones distintas a escala global. Milano se sitúa a la cabeza del mercado italiano con un incremento previsto del 3,5%, mientras que en Europa la ciudad con mayor crecimiento será Stoccolma, con un aumento estimado del 6%. A nivel internacional, Dubai sigue representando uno de los destinos más atractivos para los inversores en el segmento de lujo, con un crecimiento previsto del 5%.

En cuanto a los precios de los inmuebles, en 2025 se prevé un ligero aumento que sigue en línea con las tendencias observadas a lo largo de 2024. En Italia, a escala nacional, los precios inmobiliarios registrarán un leve crecimiento, con una variación de precios que va aproximadamente del 0% al 2%. Las viviendas que no cumplan los criterios de calidad exigidos por los compradores, especialmente aquellas que necesiten muchas intervenciones para la rehabilitación tanto estructural como energética, seguirán perdiendo valor a lo largo de 2025. En cambio, habrá una subida de precios vinculada principalmente a los inmuebles señoriales, de nueva construcción y a aquellos que estén en muy buen estado o, en cualquier caso, en un estado “bueno” y no necesiten grandes intervenciones.
Etiquetas
Artículos relacionados


Newsletter
La newsletter de Patrimoni & Finanza
Una selección razonada de análisis sobre economía, Real Estate y patrimonio
El servicio de suscripción aún no está conectado: no se registra ninguna dirección