
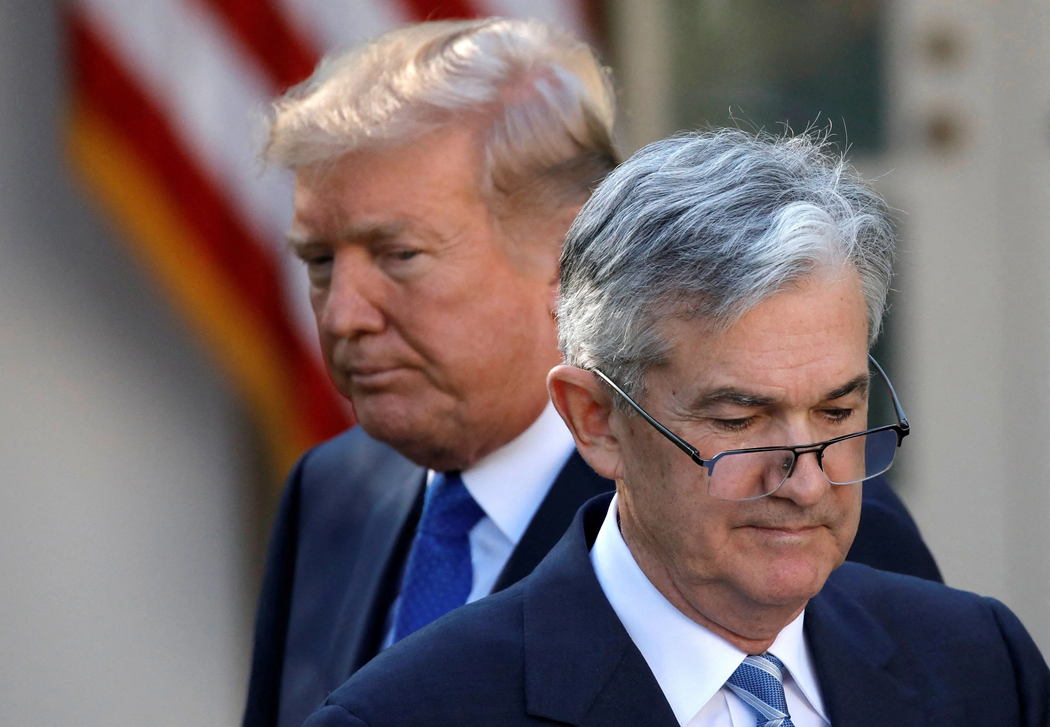
Zwischen Fed und Trump ein scheinbarer Konflikt: Die US-Finanzmärkte sind inzwischen vom Finanzministerium «nationalisiert»
Der Konflikt zwischen Fed und US-Regierung ist nur scheinbar, denn die FED stellt dem Bankensystem reichlich Liquidität zur Verfügung, damit es Staatsanleihen zeichnen kann: Ein neues, «indirektes» QE läuft bereits.
Von Maurizio Novelli, Fondsmanager des Lemanik Global Strategy
Die gesamte makroökonomische Konsensforschung kreist weiterhin um die Zölle und die Auswirkungen, die sie auf die Wirtschaft haben könnten, mit einer langweiligen Erzählung, die im Detail, Sektor für Sektor und Land für Land, analysiert, um wie viel die Wirtschaft schrumpfen und die Inflation steigen wird. Doch jede Woche werden diese Analysen zu «wertlosem Papier», da sich die Lage weiterhin je nach Launen der US-Regierung verändert.

All dies soll davon ablenken, dass die US-Finanzmärkte inzwischen vollständig nationalisiert sind. Das Finanzministerium verwaltet de facto die Aktienindizes und auch das Zinsniveau der Treasuries. Die heftigen Trendwechsel, denen die Indizes der US-Aktienmärkte in den vergangenen Monaten ausgesetzt waren, waren das Ergebnis von Interventionen des Finanzministeriums unter Mitwirkung einiger besonders regierungsnaher Hedge Funds. Intermediäre, die über Kreditlinien verfügen, mit denen sie den Markt in den kritischsten Momenten wieder stützen können, aber auch über privilegierte Informationen zu den Stellungnahmen und Schritten des Weißen Hauses, das sich wahrscheinlich im Epizentrum eines gewaltigen Insidertradings befindet. Tatsächlich ist dieser Verlauf schon seit Langem bekannt, da sich Abgeordnete des US-Kongresses und der Fed mehrfach Kritik in der Presse wegen der intensiven Trading-Aktivitäten einzelner institutioneller Akteure gefallen lassen mussten.
In der Zwischenzeit gelingt es den Interventionen des Exchange Stabilisation Fund, des vom US-Finanzminister Bessent eingerichteten Interventionsfonds, um die Zehnjahresrenditen zu deckeln, die starke Verkaufswelle internationaler Investoren bei US-Treasuries recht gut zu managen, auch wenn die Fed in diesen Tagen zu einem QE von 43 Mrd. Dollar gezwungen war, um Staatsanleihen am Markt zu kaufen. Die Banken werden den Kauf von US-Staatsanleihen künftig ohne Grenzen erleichtert bekommen, dank einer kurz vor der Verabschiedung stehenden Maßnahme, die das Risiko von Positionen in amerikanischen Staatsanleihen aus den Eigenkapitalquoten der Banken entfernt. All dies bestätigt, was ich schon seit einigen Monaten angekündigt hatte: das Risiko, dass der US-Finanzmarkt nationalisiert werden würde, um zu versuchen, eine von untragbarer Fiskalpolitik ausgelöste Krise zu verhindern.
In diesen Tagen erfährt man, dass die im Senat diskutierte und bereits vom Repräsentantenhaus verabschiedete Haushaltsgesetzgebung für die kommenden zehn Jahre einen Defizit/BIP-Pfad von -8 % festlegt, ohne irgendeine Rezession zu unterstellen, mit konstantem Wachstum von 2,5 %, Inflation bei 2 % und Zinsen auf die Schulden von 3,5 %. Diese «ausgefeilte» makroökonomische Prognose erinnert an die Wirtschaftspläne der ehemaligen Sowjetunion, auch wenn das Politbüro sich tatsächlich höchstens auf Fünfjahrespläne beschränkte. Die Vereinigten Staaten können den Aktienmarkt leicht manipulieren, da dort inzwischen institutionelle Investoren nur noch in kümmerlichem Umfang vertreten sind; sie können eine Kontrolle der Zinskurve einführen, auch dank der Hilfe der Banken und der Fed, aber sie können das Niveau des Dollars nicht kontrollieren, das zum potenziellen Auslöser einer US-Krise werden könnte.
Die Krise der japanischen Staatsanleihen. Das Ausmaß des Devisenmarktes entzieht sich jeder möglichen Kontrolle und erfordert koordinierte Maßnahmen der Zentralbanken, wenn sie überhaupt Wirkung entfalten sollen. Kürzlich intervenierte die BOJ, um den Yen zu schwächen und einen möglichen Zusammenbruch der enormen bestehenden Carry Trades zu verhindern, da der unkontrollierte Anstieg der japanischen Zinsen, ausgelöst durch das Scheitern zahlreicher Staatsanleiheauktionen, sich bereits auf den USD/JPY-Cross übertragen hatte. Wir wissen nicht, wie lange diese Lage tragfähig bleibt, doch vorerst wurde ein Pflaster auf den Damm der Carry Trades geklebt, die die von Japan gehaltenen US-Finanzanlagen stützen.
Die Krise der japanischen Staatsanleihen ist ein weiteres Problem, das zu einem globalen Finanzsystem hinzukommt, das an allen Ecken und Enden leckt und inzwischen täglich ein bail out erfordert. Das Problem Japans könnte nun für die Vereinigten Staaten zu einem weiteren negativen systemischen Faktor werden. Die Strategie der japanischen Entscheidungsträger war klar: eine reflationäre Politik einzuleiten, um der Deflation zu entkommen, die gewaltige öffentliche Verschuldung mithilfe der Inflation im Zeitverlauf zu entwerten und das Lohnwachstum zu stützen, um den Binnenkonsum anzukurbeln. Diese Strategie beruhte auf einer Abwertung des Yen, um importierte Inflation auszulösen, auf der Beibehaltung niedriger Zinsen (negativer Realzinsen) und darauf, den Binnenkonsum durch eine Aufwertung der Löhne anzuregen.
Tatsächlich ist die Inflation in Gang gekommen (sie liegt nun bei 3,6 %), der Yen hat abgewertet und die Carry Trades in Richtung Dollar begünstigt, die Zinsen sind stets eher niedrig geblieben (0,5 %), doch die großen japanischen Institutionen haben begonnen, die Auktionen von Staatsanleihen zu meiden. Daraufhin ist der lange Teil der Zinskurve in die Höhe geschnellt, was die Strategie, die Kosten der öffentlichen Verschuldung (240 % des BIP) auf einem akzeptablen Niveau zu halten, ernsthaft gefährdet und eine unerwünschte Aufwertung des Yen ausgelöst hat, gestützt durch Erwartungen von Zinserhöhungen in Japan. In den vergangenen drei Monaten hat sich die Lage jedoch zu verschlechtern begonnen, und die reflationäre Politik erwies sich als Bumerang. Die Wirtschaft begann deutlich zu bremsen, die Zinsen konnten also nicht weiter erhöht werden, doch die Inflation stieg trotzdem weiter und brachte die auf die Begrenzung der Kosten der gewaltigen öffentlichen Verschuldung ausgerichtete Strategie der BOJ in Schwierigkeiten.
Die Krise der Auktionen von Staatsanleihen hat sich daher verschärft, und der Zinsanstieg begann die Renditedifferenz zwischen US-Staatsanleihen und JGB auszuhöhlen, jene Differenz, die stets das Rückgrat der Carry Trades bildete. Die BOJ musste daher Geld drucken, um Staatsanleihen zu kaufen und den Yen zu schwächen, gerade als die importierte Inflation sich jedoch nicht mehr einbremsen lassen will. An diesem Punkt musst du, wenn du nicht willst, dass die Carry Trades zusammenbrechen und in den Vereinigten Staaten eine Finanzkrise auslösen, wieder mit QE beginnen, aber wenn du wieder QE betreibst und den Yen abwertest, riskierst du, dass der Verlauf der importierten Inflation weitere Probleme für die Staatsanleihen schafft, wodurch die BOJ gezwungen wäre, das QE zu verstärken und den Yen weiter abzuwerten, was eine Inflationsspirale auslösen würde, die nur durch eine Rezession gestoppt werden kann.
Es ist daher klar, dass die Stützung der US-Schulden über eine japanische Rezession laufen muss, die die Inflation auslöscht und einen schwachen Yen aufrechterhält, um die Carry Trades zu stützen. Das Problem ist jedoch, dass die Vereinigten Staaten in der Zwischenzeit offenbar dazu neigen, reflationäre fiskalische und handelspolitische Maßnahmen umzusetzen, niedrige Zinsen brauchen, um die Schulden zu finanzieren (YCC), und Politiken verfolgen, die Kapitalflucht aus den USA und einen schwachen Dollar hervorrufen. Es wird deutlich, dass sich die Strategie von Japan und den Vereinigten Staaten in einer divergenten Phase befindet, und das ist ein weiteres Problem für die internationale Finanzstabilität. Der Cross Dollar-Yen ist somit die gefährliche Schnittstelle des Kapitals, das die US-Schuldtitel stützt, ist aber zugleich zum wichtigsten Treiber der japanischen Inflation geworden, was innenpolitische Probleme und verdeckte Konflikte zwischen der BoJ und der Regierung schafft. Während Japan den Yen stärken muss, fordert die amerikanische Regierung, ihn zu schwächen, strebt aber gleichzeitig an, den Dollar abzuwerten. Der Kontext eines globalen Durcheinanders, über den niemand zu sprechen wagt, tritt immer deutlicher zutage:
1) Die Vereinigten Staaten können die fiskalische Intervention nicht stoppen, weil das Finanzsystem eine Rezession nicht verkraften würde, wollen aber nicht, dass die Ausweitung der Verschuldung durch eine Erhöhung der inländischen Ersparnis finanziert wird. Tatsächlich würde ein Anstieg der inländischen Ersparnis zu einem Nachfragerückgang und einer Rezession führen. Daher müssen Japan, die Banken und die Fed die Ausweitung der öffentlichen Verschuldung finanzieren, aber die Zinsen dürfen nicht steigen, um keine Rezession auszulösen. Das Zusammentreffen von außer Kontrolle geratener Verschuldung und kontrollierten Zinsen sorgt für Kapitalabflüsse aus dem Dollar.
2) Japan ist gezwungen, die importierte Inflation zu bremsen, will aber die Zinsen nicht weiter anheben, weil die Wirtschaft zum Stillstand gekommen ist. Die einzige Lösung, um die importierte Inflation zu stoppen, ist eine Aufwertung des Yen, doch das gefährdet die Carry Trades. Die Auktionen von Staatsanleihen geraten in Schwierigkeiten, und die Boj muss mit QE eingreifen, aber das QE schwächt den Yen, der die importierte Inflation anheizt. Es besteht ein hohes Risiko für die Stabilität der Carry Trades, die eine außer Kontrolle geratene US-Verschuldung finanzieren.
3) Die Handelspolitik wird Inflation und eine globale wirtschaftliche Verlangsamung hervorbringen. Die Unsicherheit bremst die Investitionen, und die Weltwirtschaft befindet sich schon jetzt in einer Stagnation. Die gegenwärtige wirtschaftliche Stagnation ist de facto bereits eine Rezession, doch die Manipulation der makroökonomischen Daten wird weiterhin das Rezessionsszenario offiziell bestreiten. Der Konjunkturzyklus ist de facto unterdrückt.
4) Die internationalen Investoren ziehen sich dennoch aus dem Dollar zurück, da die US-Assets in den vergangenen Jahren einen Rekord an ausländischen Investitionen angezogen hatten. Der Verkauf amerikanischer Vermögenswerte und der Kapitalabfluss aus dem Dollar verringern die für das US-Finanzsystem verfügbare Liquidität, die nun also von der Fed bereitgestellt werden muss.
Der Konflikt Trump-Powell ist nur ein Rollenspiel. Um kein QE wieder zu eröffnen, das ein weiterer Faktor zur Schwächung des Dollars wäre, ist die Fed gezwungen, über den Bankenkreislauf Reserven in das System zu injizieren, das dadurch zum wichtigsten Zeichner von Treasuries wird. Es handelt sich de facto um ein indirektes QE, das ohnehin zu einem schwachen Dollar und Inflation führen wird, doch bislang haben das nur die Eingeweihten verstanden. Der Konflikt zwischen Fed und US-Regierung ist nur eine Farce, um ein Rollenspiel aufrechtzuerhalten; Powell ist sich der Lage der Wirtschaft bewusst und weiß, dass die fiskalische Intervention das einzige Mittel ist, um einen Fall in die Rezession zu vermeiden. Der «Machtkampf um die Zinsen» ist nur Fassade; in Wirklichkeit leistet die Fed durch das Management der Reserven im System eine gewaltige monetäre Unterstützung, die weiterhin bei 3,6 Billionen USD liegen und damit deutlich über dem normalen Niveau von 1,8 Billionen verbleiben. Trotzdem stagniert die US-Wirtschaft und treibt nur dank staatlicher Intervention auf der Stelle. Der amerikanische Exzeptionalismus ist ziemlich kostspielig und beruht auf untragbarer Verschuldung: 2024 entstanden 2,8 Billionen neue öffentliche Schulden und 3,6 Billionen neue Privatschulden (Loans, Private Debt, Corporate Bonds, Leveraged Loans, Konsumkredite usw.), also 6,4 Billionen, um 650 Mrd. an BIP zu erzielen. Aber wie lange hält das?
Es liegt auf der Hand, dass ein System, das auf diesem Modell beruht, eine Nationalisierung der Zinsen und der Finanzmärkte erfordert, eine Deregulierung, die verhindert, dass die verdeckten Verluste in den Bilanzen jener erfasst werden, die dieses System finanzieren (Banken und Shadow Banking), und die Notwendigkeit, die es stützenden Vermögenswerte auf die eine oder andere Weise einzufrieren. Aus diesem Grund ist von Century Bonds und einer potenziellen Kapitalverkehrskontrolle die Rede. Unterdessen enthält die neu vom Repräsentantenhaus verabschiedete US-Haushaltsgesetzgebung im allgemeinen Schweigen eine Bestimmung, die die Anwendung einer Steuer auf Kupons und Kapitalgewinne von bis zu 30 % für alle ausländischen Investoren erlaubt, die amerikanische Vermögenswerte halten und aus Ländern stammen, die diskriminierende Besteuerungen gegenüber großen Technologie-Multinationals anwenden (Digital Tax). Noch beunruhigender wird der Kontext, wenn man weiß, dass zu den Sondervollmachten des Präsidenten der Vereinigten Staaten ein Gesetz gehört, das im Falle eines «nationalen Notstands» jede Kapitalausfuhr aus dem amerikanischen Boden blockieren könnte... aber wenn man es nicht weiß... scheint alles in Ordnung.
Schlagwörter
Verwandte Artikel


Newsletter
Der Newsletter von Patrimoni & Finanza
Eine sorgfältige Auswahl von Analysen zu Wirtschaft, Real Estate und Vermögen
Der Anmeldedienst ist noch nicht verbunden: Es wird keine Adresse gespeichert