
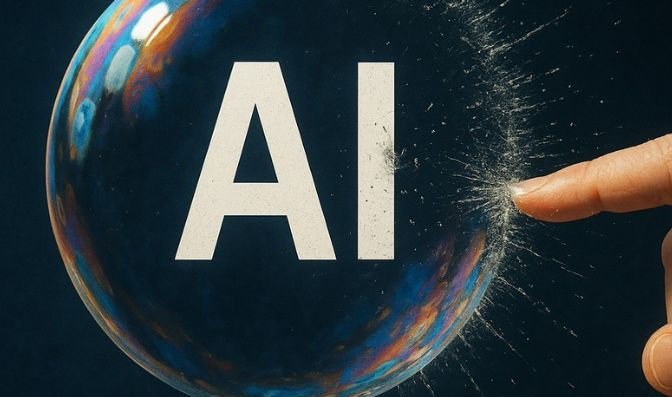
La verdadera burbuja no es la Inteligencia Artificial, sino la concentración de los valores del sector
¿Cómo reaccionarían las carteras “clásicas” ante un reajuste a la baja de las expectativas sobre la IA? Una tecnología revolucionaria no basta si el precio pagado por su futuro es demasiado alto.
de Vincenzo Lana
En los últimos veinticinco años, los mercados financieros han mostrado en más de una ocasión lo frágiles que pueden ser cuando el entusiasmo, el relato y las expectativas se imponen a los fundamentales. La burbuja dot-com del 2000 y la crisis financiera de 2008 siguen siendo dos hitos no solo por las pérdidas que provocaron, sino por la forma en que cambiaron la manera de invertir de generaciones enteras. Hoy, con la inteligencia artificial en el centro de la escena y con los mercados impulsados por unas pocas grandes tecnológicas, es natural preguntarse si estamos asistiendo a una dinámica similar o si la historia, una vez más, simplemente está rimando.
La burbuja dot-com nació de una revolución real: internet estaba cambiando el mundo y nadie podía negarlo. El problema fue que el mercado empezó a descontar el futuro como si ya fuera presente. Bastaba con llevar “.com” en el nombre para atraer capital, a menudo sin beneficios, sin ingresos y sin un modelo de negocio sostenible. La idea dominante era que los beneficios llegarían después y que, mientras tanto, el crecimiento justificaba cualquier valoración. Cuando quedó claro que muchas de aquellas empresas nunca convertirían el crecimiento en beneficios reales, la confianza se desvaneció con rapidez. El Nasdaq perdió más del 70% de su valor y, para muchos inversores, el mayor daño no fue tanto el derrumbe inicial como el larguísimo periodo necesario para volver al punto de equilibrio. La lección fue clara: una tecnología revolucionaria no basta si el precio pagado por su futuro es demasiado alto.
La crisis de 2008 tuvo una naturaleza completamente distinta. No nació de la euforia por un sector concreto, sino de una distorsión profunda del sistema financiero. El crédito fácil, el apalancamiento excesivo y la convicción de que el mercado inmobiliario no podía caer crearon una estructura extremadamente frágil. Cuando ese mecanismo se rompió, no solo se vieron afectadas las acciones, sino la confianza en el sistema en su conjunto. A diferencia de 2000, cuando la crisis golpeó sobre todo a la tecnología, en 2008 casi todas las asset class de riesgo se movían en la misma dirección. Fue una crisis sistémica, mitigada solo por la intervención masiva de los bancos centrales. A partir de entonces, el concepto de diversificación empezó a verse no ya como una opción, sino como una necesidad.
Llegando a nuestros días, la inteligencia artificial representa sin duda una de las innovaciones más importantes de las últimas décadas. A diferencia de la dot-com, sin embargo, el núcleo de esta transformación lo constituyen empresas ya consolidadas, rentables y con enormes flujos de caja. No estamos ante startups sin fundamentales, sino ante gigantes que proporcionan infraestructuras tecnológicas esenciales. Esto hace improbable un escenario idéntico al del 2000, con un colapso total del sector tecnológico. Sin embargo, eso no elimina los riesgos.
El primer riesgo es la concentración. Hoy una parte relevante de los rendimientos de los índices americanos y globales depende de un número muy reducido de valores vinculados a la IA. Cuando unos pocos nombres lideran el mercado, basta una revisión de las expectativas para provocar movimientos violentos en los índices en su conjunto. El segundo riesgo tiene que ver precisamente con las expectativas: se está descontando un crecimiento rápido, continuo y casi sin obstáculos, mientras que en la realidad la adopción de la IA requiere inversiones enormes, consume capital y podría comprimir los márgenes a corto y medio plazo. El tercer riesgo es macroeconómico: a diferencia de la década pasada, el contexto actual está caracterizado por tipos más altos, inflación todavía presente y mayor incertidumbre geopolítica. Todos ellos son factores que hacen que el mercado sea menos tolerante con valoraciones muy elevadas.
En este contexto, hablar de una posible “burbuja de la IA” significa sobre todo preguntarse por el nivel de las valoraciones, no por la validez de la tecnología. Un escenario realista no es tanto el de un colapso sistémico como en 2008 o de una anulación del sector como en 2000, sino más bien una fase de reajuste, en la que los precios se alinean con un crecimiento más sostenible. Para algunos índices, en particular los más expuestos al technology growth americano, esto podría traducirse en correcciones importantes. Para otros, más diversificados, el impacto sería más contenido, aunque igualmente perceptible para el mercado.
Y es precisamente aquí donde el discurso pasa de los mercados a las carteras. Porque, más allá de los análisis sobre burbujas, valoraciones y escenarios macro, lo que de verdad determina la experiencia de un inversor no es el comportamiento de un único índice, sino cómo está asignado el capital. En los últimos años muchas carteras se han beneficiado de una fuerte exposición a la renta variable americana y a la tecnología, pero ese mismo factor puede convertirse en un punto de fragilidad si las expectativas sobre la IA se redujeran. Si eso ocurriera, ¿estarían las principales carteras “clásicas” preparadas para afrontar un cambio de régimen de mercado? Veámoslas una por una.
Cartera 60/40 - En caso de una corrección vinculada a la IA, la componente obligacionaria puede suavizar la volatilidad global, sobre todo si la desaceleración económica empuja a los bancos centrales hacia políticas más acomodaticias. Sin embargo, en un contexto de tipos todavía elevados, la protección podría ser menos eficaz que en el pasado, haciendo que la 60/40 sea menos “automática” de lo que ha sido durante décadas.
Global 3 Asset - La incorporación de un tercer pilar “estabilizador”, como el oro, hace que esta cartera sea más flexible. En un escenario de reajuste de las expectativas sobre la IA, esta estructura tiende a limitar las pérdidas y a mejorar la velocidad de recuperación frente a una simple combinación de acciones y bonos.
Golden Butterfly – Esta cartera combina activos con comportamientos diferentes. En una corrección de los valores tecnológicos, las componentes value, el oro y los bonos ayudan a compensar la debilidad de la renta variable growth. Es una de las carteras que históricamente muestra drawdown más contenidos, aunque a costa de rendimientos más moderados en periodos de fuerte euforia.
Global Market Portfolio – El Global Market Portfolio refleja fielmente el mercado global, con todo lo que ello implica. La fuerte exposición a Estados Unidos y a las grandes tecnológicas lo hace especialmente sensible a una corrección del sector de la IA. En caso de reajuste de las valoraciones, las pérdidas podrían ser significativas, aunque seguirían siendo coherentes con la evolución global de los mercados a largo plazo.
All Weather / All Season (Ray Dalio) - Diseñada para funcionar en distintos regímenes económicos, esta cartera se apoya en una fuerte diversificación macro. En un escenario de incertidumbre o desaceleración, la componente obligacionaria y los activos defensivos pueden compensar las pérdidas de la renta variable, haciendo que la evolución general sea más estable y previsible.
Permanent Portfolio - Es el ejemplo más extremo de diversificación defensiva. Con acciones, bonos a largo plazo, oro y liquidez, tiende a perder poco en momentos de estrés de los mercados. En una fase de corrección ligada a la IA, probablemente estaría entre las carteras más resilientes, aunque a costa de rendimientos más contenidos en los periodos de crecimiento sostenido.
Mirando hacia delante, después de un 2025 marcado por la incertidumbre macroeconómica, las tensiones geopolíticas y unos mercados cada vez más concentrados, 2026 podría representar un punto de inflexión en la forma de concebir la inversión. La cuestión no es tanto si la inteligencia artificial mantendrá sus promesas, sino si sigue teniendo sentido construir carteras fuertemente sesgadas hacia un único escenario de crecimiento, como ha ocurrido en los últimos años. Tal vez el verdadero asunto no sea prever el estallido de una burbuja, sino preguntarse si no ha llegado el momento de replantear la diversificación de forma más consciente y estructurada que en el pasado, aceptando rendimientos potencialmente menos espectaculares a corto plazo a cambio de una mayor capacidad para atravesar cualquier fase del mercado.
Etiquetas
Artículos relacionados


Newsletter
La newsletter de Patrimoni & Finanza
Una selección razonada de análisis sobre economía, Real Estate y patrimonio
El servicio de suscripción aún no está conectado: no se registra ninguna dirección