
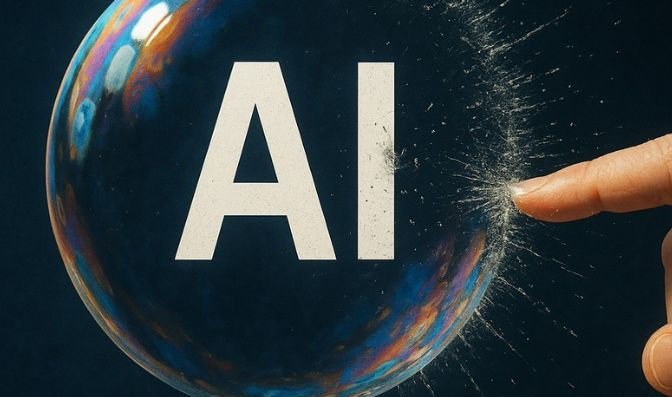
La vraie bulle n’est pas l’Intelligence artificielle, mais la concentration des titres du secteur
Comment réagiraient les portefeuilles « classiques » face à un réajustement des attentes autour de l’IA ? Une technologie révolutionnaire ne suffit pas si le prix payé pour son avenir est trop élevé.
par Vincenzo Lana
Au cours des vingt-cinq dernières années, les marchés financiers ont montré à plusieurs reprises à quel point ils peuvent être fragiles lorsque l’enthousiasme, le récit et les attentes prennent le pas sur les fondamentaux. La bulle des dot-com de 2000 et la crise financière de 2008 restent deux événements clés, non seulement pour les pertes qu’ils ont engendrées, mais aussi pour la façon dont ils ont transformé la manière d’investir de générations entières. Aujourd’hui, avec l’intelligence artificielle au centre de la scène et des marchés tirés par quelques grandes entreprises technologiques, il est naturel de se demander si nous assistons à une dynamique similaire ou si l’histoire, une fois encore, se contente de rimer.
La bulle dot-com est née d’une révolution bien réelle : internet était en train de changer le monde, et personne ne pouvait le nier. Le problème est que le marché s’est mis à valoriser l’avenir comme s’il était déjà présent. Il suffisait d’avoir « .com » dans son nom pour attirer des capitaux, souvent sans bénéfices, sans revenus et sans modèle économique durable. L’idée dominante était que les profits viendraient plus tard et que, d’ici là, la croissance justifierait n’importe quelle valorisation. Lorsqu’il est devenu évident que nombre de ces entreprises ne transformeraient jamais leur croissance en bénéfices réels, la confiance s’est rapidement évaporée. Le Nasdaq a perdu plus de 70 % de sa valeur et, pour de nombreux investisseurs, le plus grand dommage n’a pas été l’effondrement initial, mais la très longue période nécessaire pour revenir à l’équilibre. La leçon fut claire : une technologie révolutionnaire ne suffit pas si le prix payé pour son avenir est trop élevé.
La crise de 2008 avait une nature totalement différente. Elle n’est pas née de l’euphorie autour d’un secteur précis, mais d’une distorsion profonde du système financier. Le crédit facile, l’effet de levier excessif et la conviction que le marché immobilier ne pouvait pas baisser ont créé une structure extrêmement fragile. Lorsque ce mécanisme s’est brisé, ce ne sont pas seulement les actions qui ont été touchées, mais la confiance dans le système dans son ensemble. À la différence de 2000, où la crise a surtout frappé la technologie, en 2008 presque toutes les classes d’actifs risquées évoluaient dans la même direction. Ce fut une crise systémique, atténuée seulement par l’intervention massive des banques centrales. Dès lors, le concept de diversification a commencé à être perçu non plus comme un choix facultatif, mais comme une nécessité.
En arrivant à aujourd’hui, l’intelligence artificielle représente sans aucun doute l’une des innovations les plus importantes des dernières décennies. À la différence de la dot-com, toutefois, le cœur de cette transformation est constitué d’entreprises déjà établies, rentables et générant d’énormes flux de trésorerie. Nous ne sommes pas face à des startups sans fondamentaux, mais à des géants qui fournissent des infrastructures technologiques essentielles. Cela rend peu probable un scénario identique à celui de 2000, avec un effondrement total du secteur technologique. Cependant, cela n’élimine pas les risques.
Le premier risque est la concentration. Aujourd’hui, une part importante des rendements des indices américains et mondiaux dépend d’un nombre très restreint de titres liés à l’IA. Lorsque quelques noms seulement tirent le marché, il suffit d’une révision des attentes pour provoquer de violents mouvements sur l’ensemble des indices. Le deuxième risque concerne justement les attentes : l’on anticipe une croissance rapide, continue et presque sans obstacles, alors que dans la réalité l’adoption de l’IA nécessite d’énormes investissements, consomme du capital et pourrait comprimer les marges à court et moyen terme. Le troisième risque est macroéconomique : à la différence de la décennie passée, le contexte actuel est caractérisé par des taux plus élevés, une inflation encore présente et une plus grande incertitude géopolitique. Autant de facteurs qui rendent le marché moins tolérant envers des valorisations très élevées.
Dans ce contexte, parler d’une possible « bulle de l’IA » signifie surtout s’interroger sur le niveau des valorisations, et non sur la pertinence de la technologie. Un scénario réaliste n’est pas tant celui d’un effondrement systémique comme en 2008 ou d’un anéantissement du secteur comme en 2000, mais plutôt d’une phase de réajustement, au cours de laquelle les prix se réalignent sur une croissance plus soutenable. Pour certains indices, en particulier ceux les plus exposés au technology growth américain, cela pourrait se traduire par des corrections importantes. Pour d’autres, plus diversifiés, l’impact serait plus contenu mais tout de même perceptible par le marché.
Et c’est précisément à ce moment-là que le discours passe des marchés aux portefeuilles. Car, au-delà des analyses sur les bulles, les valorisations et les scénarios macroéconomiques, ce qui détermine vraiment l’expérience d’un investisseur n’est pas le comportement d’un seul indice, mais la façon dont le capital est alloué. Ces dernières années, de nombreux portefeuilles ont bénéficié d’une forte exposition aux actions américaines et à la technologie, mais ce même facteur peut se transformer en point de fragilité si les attentes autour de l’IA venaient à être révisées à la baisse. Si cela se produisait, les principaux portefeuilles « classiques » seraient-ils prêts à affronter un changement de régime de marché ? Voyons-les un par un.
Portefeuille 60/40 - En cas de correction liée à l’IA, la composante obligataire peut atténuer la volatilité globale, surtout si le ralentissement économique pousse les banques centrales vers des politiques plus accommodantes. Toutefois, dans un contexte de taux encore élevés, la protection pourrait être moins efficace qu’auparavant, rendant le 60/40 moins « automatique » qu’il ne l’a été pendant des décennies.
Global 3 Asset - L’ajout d’un troisième pilier « stabilisateur », comme l’or, rend ce portefeuille plus flexible. Dans un scénario de réajustement des attentes autour de l’IA, cette structure tend à limiter les pertes et à améliorer la vitesse de rebond par rapport à un simple mélange actions-obligations.
Golden Butterfly – Ce portefeuille combine des actifs au comportement différent. Lors d’une correction des titres technologiques, les composantes value, l’or et les obligations aident à compenser la faiblesse des actions growth. C’est l’un des portefeuilles qui affiche historiquement les drawdowns les plus contenus, mais au prix de rendements plus modérés dans les périodes de forte euphorie.
Global Market Portfolio – Le Global Market Portfolio reflète fidèlement le marché mondial, avec toutes les conséquences que cela implique. La forte exposition aux États-Unis et aux grandes entreprises technologiques le rend particulièrement sensible à une correction du secteur IA. En cas de réajustement des valorisations, les pertes pourraient être significatives, tout en restant cohérentes avec l’évolution globale des marchés sur le long terme.
All Weather / All Season (Ray Dalio) - Conçu pour fonctionner dans différents régimes économiques, ce portefeuille mise sur une forte diversification macro. Dans un scénario d’incertitude ou de ralentissement, la composante obligataire et les actifs défensifs peuvent compenser les pertes des actions, rendant la trajectoire globale plus stable et plus prévisible.
Permanent Portfolio - C’est l’exemple le plus extrême de diversification défensive. Avec des actions, des obligations de long terme, de l’or et de la liquidité, il tend à peu perdre dans les moments de tension sur les marchés. Dans une phase de correction liée à l’IA, il serait probablement parmi les portefeuilles les plus résilients, même si c’est au prix de rendements plus contenus pendant les périodes de croissance soutenue.
En regardant vers l’avenir, après une année 2025 marquée par l’incertitude macroéconomique, les tensions géopolitiques et des marchés de plus en plus concentrés, 2026 pourrait représenter un tournant dans la manière de concevoir l’investissement. La question n’est pas tant de savoir si l’intelligence artificielle tiendra ses promesses, mais si cela a encore du sens de construire des portefeuilles fortement déséquilibrés en faveur d’un seul scénario de croissance, comme cela a été le cas ces dernières années. Peut-être que le véritable enjeu n’est pas de prévoir l’éclatement d’une bulle, mais de se demander s’il n’est pas temps de repenser la diversification de manière plus consciente et plus structurée qu’auparavant, en acceptant des rendements potentiellement moins spectaculaires à court terme en échange d’une plus grande capacité à traverser n’importe quelle phase de marché.
Mots-clés
Articles liés


Newsletter
La newsletter de Patrimoni & Finanza
Une sélection raisonnée d'analyses sur l'économie, le Real Estate et le patrimoine
Le service d'inscription n'est pas encore connecté : aucune adresse n'est enregistrée