
La guerra de aranceles trae mercados volátiles e inversores más selectivos. Oro: brújula del nuevo orden monetario
Un comentario dedicado al impacto en los mercados de la nueva guerra de aranceles y al papel cada vez más importante del Oro, que de activo refugio ha pasado a ser protagonista absoluto del cambio del sistema monetario.
por Diego Franzin, Head of Portfolio Strategies de Plenisfer SGR
El regreso de la guerra comercial, desencadenado por el anuncio de la administración Trump de nuevos aranceles del 10% contra los países de la Eurozona contrarios al plan "Groenlandia", confirma cómo las palancas económicas forman ya parte integrante del pulso político internacional. Y es una maniobra que reabre focos de tensión en una fase en la que el crecimiento global ya muestra señales de desaceleración.
Las nuevas barreras arancelarias aumentan la incertidumbre sobre el ciclo económico y refuerzan las presiones a la baja sobre los rendimientos a corto plazo. A corto plazo, el escenario central sigue siendo el de tipos estables o en descenso, mientras que las hipótesis de subidas volverían a entrar en juego solo como respuesta a un riesgo más extremo: un retorno inesperado de la inflación. Eventuales recortes, en cambio, dependerán de la evolución de la actividad económica y de la del mercado laboral, factores de crecimiento hoy sin duda más expuestos a los efectos indirectos de las tensiones comerciales.
En los mercados bursátiles podría reaparecer una prima por riesgo geoeconómico y las expectativas de crecimiento se revisan con mayor cautela. El punto crítico es que los inversores llegan a esta fase con una posición larga en activos arriesgados, tras meses de rentabilidades sostenidas. Esto hace a los mercados más vulnerables a repentinos reajustes de valoración, sobre todo cuando los choques políticos se traducen rápidamente en decisiones económicas.
En paralelo, afloran señales más estructurales en el frente de las materias primas. Tras años de desinversión, las asignaciones globales en commodities siguen en niveles históricamente bajos, mientras que el control de los recursos estratégicos —cada vez más concentrado en pocas zonas del mundo— se convierte en una cuestión de soberanía económica. No es casualidad que, en Estados Unidos, las exportaciones de oro no monetario hayan alcanzado niveles récord, lo que señala un creciente interés por los activos reales como cobertura frente al riesgo geopolítico, la incertidumbre comercial y la posible debilidad de las divisas.

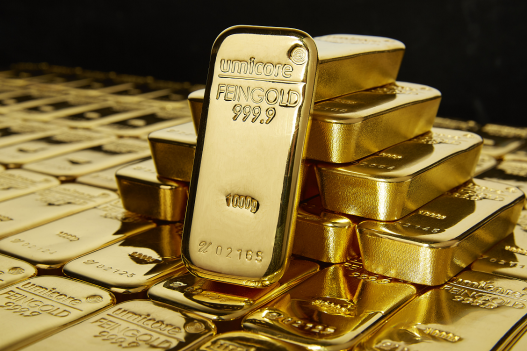
Si a corto plazo la renta variable aún podría mostrar cierta resistencia, el escenario de fondo aconseja prudencia. Parte de las tensiones ya parece incorporada en los precios, pero el aumento de la volatilidad difícilmente será temporal y podría acompañar el arranque del nuevo año, marcando el paso de un contexto de confianza generalizada a otro de mayor selectividad. Mientras tanto, el oro superó primero con brío los 5.000 dólares la onza y, poco después, tras la designación de Walsh para la Federal Reserve, retrocedió bruscamente (seguido por la Plata) un 12 % en una sola sesión de cotización; en cualquier caso, con el umbral de los 5.000 dólares la onza el oro dejó de ser un simple activo refugio para convertirse en el indicador de un cambio profundo en el sistema monetario y geoeconómico global. No reacciona al presente, sino que anticipa el futuro.
El cuadro macroeconómico es conocido, pero lo que está cambiando es la lectura que el mercado hace de él. La acumulación de deuda pública y la gestión cada vez más compleja de la normalización monetaria están redefiniendo las expectativas a largo plazo. El oro capta este cambio antes de que se haga visible en otros ámbitos. Es en este contexto donde debe interpretarse la actuación de los bancos centrales: la acumulación de oro no responde a la urgencia del momento, sino a la necesidad estratégica de reducir la exposición a divisas cada vez más sometidas a presiones políticas y a la instrumentalización geopolítica. El oro, a diferencia de las reservas financieras tradicionales, no puede ser congelado, ni diluido, ni condicionado por decisiones discrecionales.
2025 ha marcado un paso más: también los inversores financieros han empezado a tratar el oro no ya como cobertura táctica, sino como componente estructural de cartera, en un contexto en el que falta una referencia creíble libre de riesgo en términos reales. El oro se está convirtiendo en el punto de convergencia de temores distintos —geopolíticos, monetarios, institucionales— hasta ser percibido como una solución universal. No porque realmente lo sea, sino porque el sistema tiene dificultades para ofrecer una alternativa igual de sólida. En este sentido, la subida del oro de los dos últimos años no pone precio al caos, sino a la normalización de la inestabilidad: un mundo caracterizado por un mayor endeudamiento, una menor coordinación internacional y una creciente interferencia política en las decisiones monetarias. El oro no sube porque el sistema esté a punto de romperse, sino porque está cambiando de naturaleza.
Artículos relacionados


Newsletter
La newsletter de Patrimoni & Finanza
Una selección razonada de análisis sobre economía, Real Estate y patrimonio
El servicio de suscripción aún no está conectado: no se registra ninguna dirección