
La guerre des droits de douane entraîne des marchés volatils et des investisseurs plus sélectifs. Or : la boussole du nouvel ordre monétaire
Un commentaire consacré à l’impact sur les marchés de la nouvelle guerre des droits de douane et au rôle de plus en plus important de l’Or, qui, d’actif refuge, est devenu le grand protagoniste du changement du système monétaire.
par Diego Franzin, Head of Portfolio Strategies de Plenisfer SGR
Le retour de la guerre commerciale, déclenché par l’annonce de l’administration Trump de nouveaux droits de douane de 10% contre les pays de la zone euro opposés au plan « Groenland », confirme que les leviers économiques font désormais partie intégrante de l’affrontement politique international. Et c’est un mouvement qui rouvre des foyers de tension à un moment où la croissance mondiale montre déjà des signes de ralentissement.
Les nouvelles barrières tarifaires accroissent l’incertitude sur le cycle économique et renforcent les pressions baissières sur les rendements à court terme. À brève échéance, le scénario central reste celui de taux stables ou en baisse, tandis que des hypothèses de hausses ne reviendraient en jeu que comme réponse à un risque plus extrême : un retour inattendu de l’inflation. D’éventuelles baisses, en revanche, dépendront de l’évolution de l’activité économique et de celle du marché du travail, des facteurs de croissance aujourd’hui certainement plus exposés aux effets indirects des tensions commerciales.
Sur les marchés actions, une prime au risque géoéconomique pourrait refaire surface et les attentes de croissance sont révisées avec davantage de prudence. Le point critique est que les investisseurs abordent cette phase avec une position longue sur les actifs risqués, après des mois de performances soutenues. Cela rend les marchés plus vulnérables à des revalorisations soudaines, surtout lorsque des chocs politiques se traduisent rapidement en décisions économiques.
En parallèle, des signaux plus structurels apparaissent sur le front des matières premières. Après des années de désinvestissement, les allocations mondiales sur les commodities restent à des niveaux historiquement bas, tandis que le contrôle des ressources stratégiques — toujours plus concentré dans quelques zones du monde — devient une question de souveraineté économique. Ce n’est pas un hasard si, aux États-Unis, les exportations d’or non monétaire ont atteint des niveaux records, signalant un intérêt croissant pour les actifs réels comme couverture contre le risque géopolitique, l’incertitude commerciale et la faiblesse potentielle des devises.

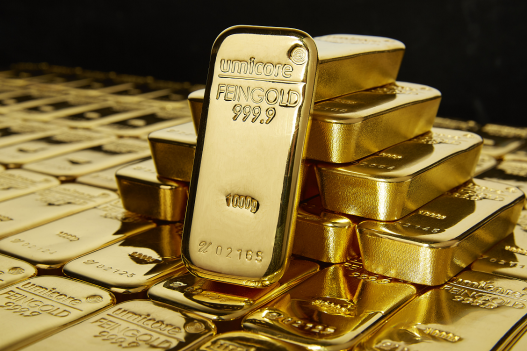
Si, à court terme, les actions peuvent encore montrer une certaine résistance, le scénario de fond invite à la prudence. Une partie des tensions semble déjà intégrée dans les prix, mais la hausse de la volatilité sera difficilement temporaire et pourrait accompagner le début de la nouvelle année, marquant le passage d’un contexte de confiance généralisée à un environnement de plus grande sélectivité. Entre-temps, l’or a d’abord franchi d’un élan les 5.000 dollars l’once, puis, à la suite de la nomination de Walsh à la Réserve fédérale, il a brutalement reflué (suivi par l’Argent) de 12 % en une seule séance de cotation ; dans tous les cas, avec le seuil des 5.000 dollars l’once, l’or a cessé d’être un simple bien refuge pour devenir l’indicateur d’un changement profond du système monétaire et géoéconomique mondial. Il ne réagit pas au présent, il anticipe l’avenir.
Le cadre macroéconomique est connu, mais ce qui change, c’est la lecture qu’en fait le marché. L’accumulation de dette publique et la gestion de plus en plus complexe de la normalisation monétaire redéfinissent les attentes de long terme. L’or capte ce changement avant qu’il ne devienne manifeste ailleurs. C’est dans ce contexte qu’il faut interpréter l’action des banques centrales : l’accumulation d’or ne répond pas à l’urgence du moment, mais à la nécessité stratégique de réduire l’exposition à des devises de plus en plus soumises aux pressions politiques et à l’instrumentalisation géopolitique. L’or, contrairement aux réserves financières traditionnelles, ne peut être gelé, ni dilué, ni conditionné par des décisions discrétionnaires.
2025 a marqué une étape supplémentaire : les investisseurs financiers aussi ont commencé à considérer l’or non plus comme une couverture tactique, mais comme une composante structurelle de portefeuille, dans un contexte où il manque une référence crédible et sans risque en termes réels. L’or devient le point de convergence de peurs différentes — géopolitiques, monétaires, institutionnelles — au point d’être perçu comme une solution universelle. Non pas parce qu’il l’est vraiment, mais parce que le système peine à offrir une alternative tout aussi solide. En ce sens, la hausse de l’or des deux dernières années ne cote pas le chaos, mais la normalisation de l’instabilité : un monde caractérisé par un endettement plus élevé, une moindre coordination internationale et une interférence politique croissante dans les décisions monétaires. L’or ne monte pas parce que le système est sur le point de se briser, mais parce qu’il change de nature.
Articles liés


Newsletter
La newsletter de Patrimoni & Finanza
Une sélection raisonnée d'analyses sur l'économie, le Real Estate et le patrimoine
Le service d'inscription n'est pas encore connecté : aucune adresse n'est enregistrée