

Wähle dein Gift: Geopolitik oder künstliche Intelligenz
Für die Federal Reserve dürfte es nicht einfach sein, die beiden Zinssenkungen umzusetzen, die die Märkte derzeit einpreisen. Viel wird von der Entwicklung des Arbeitsmarkts abhängen.
Von Daniel Morris*
Die Nachrichten der vergangenen Woche haben verschiedene Aspekte des disruptiven Potenzials von AI deutlich gemacht. Die Ankündigungen noch höherer Investitionen in Sachanlagen durch Unternehmen wie Alphabet, die Holding von Google, lassen auf niedrigere Gewinnmargen schließen. Die größere Verfügbarkeit von Open-Source-Tools für künstliche Intelligenz schmälert die potenziellen Erlöse der Wettbewerber und stellt damit die Tragfähigkeit solch hoher Investitionen infrage. Es ist schwierig, die Gesamtwirkung der durch AI ausgelösten „schöpferischen Zerstörung“ auf den Arbeitsmarkt und die Konsumnachfrage zu beziffern, vor allem dann, wenn berufliche Fähigkeiten plötzlich weit weniger wertvoll werden und Arbeitsplätze verloren gehen.
Dass AI neu als Marktfaktor hinzugekommen ist, zusammen mit dem intensiven Wettbewerb innerhalb des Sektors, macht derartige Überraschungen fast unvermeidlich (erinnern Sie sich an DeepSeek?). Seit dem vergangenen Sommer ist die Volatilität des Technologiesektors doppelt so hoch wie die des übrigen Marktes. Es wird Zeit brauchen, bis Analysten die Nettowirkung all dieser Faktoren bewerten und die Gewinnschätzungen anpassen. Deshalb ist kurzfristig Vorsicht angebracht. Fast die Hälfte der im Nasdaq 100 enthaltenen Unternehmen hat ihre Quartalszahlen noch nicht veröffentlicht. Bei den Unternehmen, die bereits berichtet haben, erscheint das Gewinnwachstum solide und liegt insgesamt bei 11 %, bewegt sich damit aber nur im Rahmen der Erwartungen – in einem Umfeld, in dem Anleger sich an deutlich positivere Überraschungen von Quartal zu Quartal gewöhnt haben. Beim S&P 500 hingegen ist das Gewinnwachstum höher (14 %) und die positiven Überraschungen fallen ebenfalls größer aus (8 %). Das hilft zu erklären, warum nichttechnologische Aktien besser abschneiden.
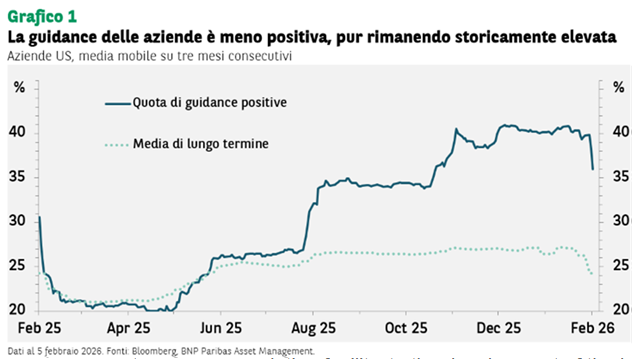
Neben den enttäuschenden Ergebnissen werden auch die CEO bei ihrem Blick in die Zukunft vorsichtiger. Der Anteil positiver Unternehmensausblicke („Guidance“) ist erneut gesunken, liegt aber weiterhin auf historisch hohem Niveau (siehe Grafik 1).
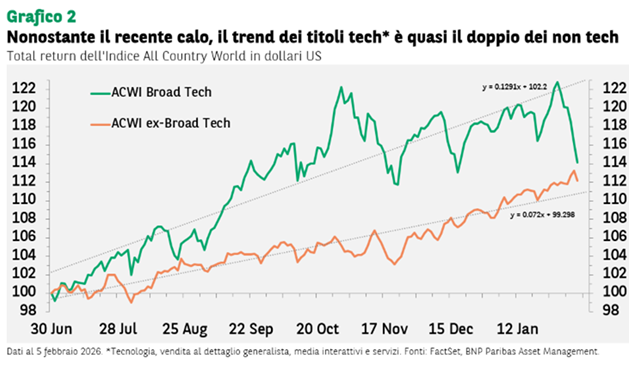
Auch wenn es taktisch sinnvoll ist, vorsichtig zu sein, bleiben wir strategisch optimistisch. Der Volatilität der Technologiewerte stehen überdurchschnittliche Renditen gegenüber – wenngleich nicht zuletzt. Seit dem vergangenen Sommer ist die Steigung der Trendlinie der Gesamtperformance der Technologiewerte nahezu doppelt so hoch wie jene des Gesamtmarkts (siehe Grafik 2).
Es ist möglich, dass die Gewinnwachstumsschätzungen für den Technologiesektor nach unten revidiert werden, dennoch dürften sie deutlich besser bleiben als jene der nichttechnologischen Aktien. Derzeit wird für die Tech-Unternehmen in diesem Jahr ein Gewinnanstieg von 31 % erwartet, gegenüber nur 10 % bei den Nicht-Tech-Titeln (für 2025 liegen die Schätzungen bei 26 % beziehungsweise 6 %). Bei einer derart großen Lücke ist es unwahrscheinlich, dass die nichttechnologischen Aktien die Tech-Werte dauerhaft schlagen, es sei denn, die Gewinnaussichten des Sektors verschlechtern sich deutlich oder die Bewertungen normalisieren sich spürbar.
Paradoxerweise könnte das Bewertungsrisiko bei Value-Titeln größer sein als bei Technologiewerten. Der z-score – eine statistische Kennzahl, die die Abweichungen eines Finanzinstruments/Index vom Mittelwert, der bei 0 liegt, misst – des erwarteten Kurs-Gewinn-Verhältnisses (KGV) des Nasdaq 100 liegt bei 0,2, während jener der Technologiewerte aus den Schwellenländern dem langfristigen Durchschnitt entspricht (z-score von null). Bei einigen Value-Indizes fällt der Wert hingegen deutlich höher aus. Der MSCI Japan und der Russell 1000 Value weisen beide einen KGV-z-score von 1,8 auf. Europa stellt eine Teil-Ausnahme dar, mit einem z-score von 0,5: über dem Durchschnitt, aber nicht auf extremem Niveau.
Die jüngsten Ereignisse unterstreichen nur noch die Bedeutung einer guten Diversifizierung des Engagements im Technologiesektor, sowohl über verschiedene Branchen hinweg als auch über geografische Regionen – einschließlich entwickelter und aufstrebender Märkte. Diversifizierung ist in einem Portfolio immer sinnvoll, wird aber angesichts der Geschwindigkeit, mit der sich die Technologiesindustrie verändert, noch wichtiger. Fast jeder Anbieter kann durch Innovation unter Druck geraten, doch der neue Gewinner wird wahrscheinlich ohnehin innerhalb desselben Index auftauchen. Verluste bei einem einzelnen Titel sollten daher durch Gewinne bei einem anderen ausgeglichen werden, während die Gesamtgewinne weiter steigen.
Die jüngste positive Überraschung beim US-amerikanischen ISM-Einkaufsmanagerindex für das verarbeitende Gewerbe im Januar, der nach zehn Monaten unter der Marke von 50 auf 52,6 gestiegen ist und damit wieder im Expansionsbereich liegt, macht eines der Risiken für das positive Szenario für US-Aktien im Laufe des Jahres deutlich. Das BIP-Wachstum lag in den vergangenen zwei Quartalen im Schnitt bei 4,1 %, und die GDPNow-Schätzung der Atlanta Fed beträgt 4,2 % – deutlich über dem langfristigen Wachstumspotenzial der Wirtschaft, das auf rund 1,8 % geschätzt wird. Angesichts der Tatsache, dass die Inflation in den kommenden Monaten wieder anziehen könnte, wenn die verzerrenden Effekte der Lockdowns und der Wetterbedingungen wegfallen, dürfte es für die Federal Reserve nicht einfach sein, die beiden Zinssenkungen umzusetzen, die die Märkte derzeit einpreisen.
Viel wird von der Entwicklung des Arbeitsmarkts abhängen: Einerseits steigt das Arbeitskräfteangebot, weil Unternehmen Mitarbeiter entlassen und sie durch Instrumente der AI ersetzen; andererseits sinkt es aufgrund von Abschiebungen. Eine Anpassung der Aktienmärkte an weniger Zinssenkungen (oder gar keine) durch die Fed wäre traumatisch, da der Anstieg des Diskontsatzes die Bewertungsmultiplikatoren verringern würde – insbesondere bei Technologiewerten und Small Caps. Sobald diese Anpassung abgeschlossen ist, könnte jedoch ein Szenario aus robustem Wirtschaftswachstum und leicht höherer Inflation neue Marktanstiege stützen.
* Chief Market Strategist, Co-head of the Investment Insights Centre bei BNP Paribas Asset Management
Performance-Daten/Datenquelle: Bloomberg, FactSet, BNP Paribas Asset Management; Stand 5. Februar 2026, sofern nicht anders angegeben. Wertentwicklungen in der Vergangenheit sind kein verlässlicher Indikator für zukünftige Ergebnisse.
Schlagwörter
Verwandte Artikel



Newsletter
Der Newsletter von Patrimoni & Finanza
Eine sorgfältige Auswahl von Analysen zu Wirtschaft, Real Estate und Vermögen
Der Anmeldedienst ist noch nicht verbunden: Es wird keine Adresse gespeichert