

Elige tu veneno: geopolítica o inteligencia artificial
Para la Federal Reserve quizá no resulte sencillo aplicar los dos recortes de tipos de interés que actualmente descuenta el mercado. Mucho dependerá de la evolución del mercado laboral.
Por Daniel Morris*
Las noticias de la última semana han puesto de relieve varios aspectos del potencial disruptivo de la AI. Los anuncios de inversiones en capital aún más elevadas por parte de empresas como Alphabet, la matriz de Google, apuntan a márgenes de beneficio más bajos. La mayor disponibilidad de herramientas de inteligencia artificial de código abierto reduce los ingresos potenciales de los competidores y pone así en cuestión la sostenibilidad de inversiones tan cuantiosas. Es difícil cuantificar el impacto global de la “destrucción creativa” generada por la AI sobre el mercado laboral y la demanda de los consumidores, sobre todo cuando las competencias profesionales de repente pasan a valer mucho menos y se pierden puestos de trabajo.
La novedad de la AI como factor de mercado, unida a la intensa competencia dentro del sector, hace que este tipo de sorpresas sea casi inevitable (¿recuerdan DeepSeek?). Desde el verano pasado, la volatilidad del sector tecnológico ha sido el doble que la del resto del mercado. Los analistas necesitarán tiempo para valorar el impacto neto de todos estos factores y ajustar las estimaciones de beneficios. Por eso, a corto plazo conviene mantener una actitud prudente. Casi la mitad de las empresas incluidas en el índice Nasdaq 100 todavía tiene que publicar sus resultados trimestrales. En las compañías que ya han presentado cuentas, el crecimiento de los beneficios parece sólido, del 11% en conjunto, pero solo está en línea con las previsiones, en un contexto en el que los inversores se han acostumbrado a sorpresas positivas más abultadas cada trimestre. En el caso del S&P 500, en cambio, el crecimiento de los beneficios es más elevado (14%) y las sorpresas positivas también son mayores (8%), un factor que ayuda a explicar por qué las acciones no tecnológicas están superando al mercado.
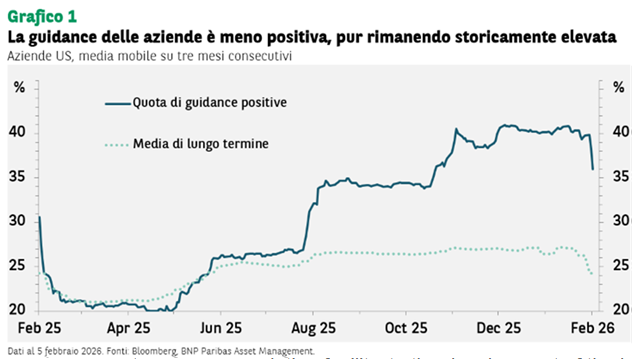
Además de los resultados decepcionantes, también los CEO se muestran cada vez menos optimistas sobre el futuro. La proporción de indicaciones positivas (“guidance”) ofrecidas por las empresas ha vuelto a disminuir, aunque se mantiene en niveles históricamente altos (véase Gráfico 1).
Aunque tácticamente tiene sentido mostrarse cauteloso, estratégicamente seguimos siendo optimistas. A la volatilidad de las acciones tecnológicas se han sumado rendimientos superiores (aunque no recientemente). Desde el verano pasado, la pendiente de la línea de tendencia del rendimiento global de las acciones tecnológicas es casi el doble que la del mercado en su conjunto (véase Gráfico 2).
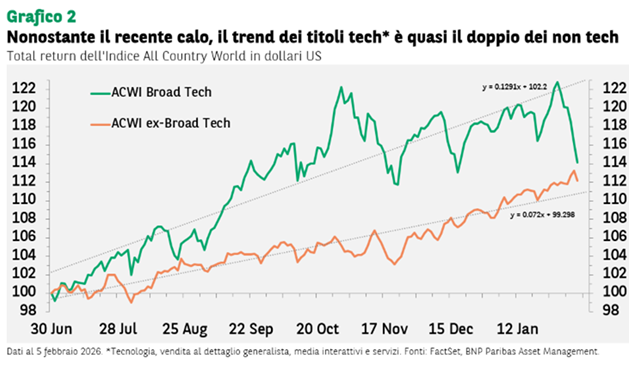
Es posible que las estimaciones de crecimiento de los beneficios para el sector tecnológico se revisen a la baja, pero aun así es probable que sigan siendo claramente mejores que las de las acciones no tecnológicas. Actualmente, se prevé un aumento de los beneficios de las empresas tech del 31% este año, frente a apenas el 10% de las acciones no tech (para 2025, las previsiones son del 26% y del 6%, respectivamente). Con una brecha tan amplia, es improbable que las acciones no tecnológicas consigan batir de forma duradera a las tecnológicas, salvo que las perspectivas de beneficio del sector empeoren de manera significativa o que las valoraciones se reduzcan.
Paradójicamente, el riesgo de valoración podría ser mayor para los valores “value” que para los tecnológicos. El z-score - medida estadística que mide las desviaciones de un instrumento/índice financiero respecto de la media igual a 0 - de la relación precio/beneficios (P/E) prospectiva del Nasdaq 100 es de 0,2, mientras que la de las acciones tecnológicas de los mercados emergentes está en línea con la media de largo plazo (z-score igual a cero). En algunos índices value, en cambio, la puntuación es claramente más elevada. El MSCI Japan y el Russell 1000 Value presentan ambos un z-score del P/E de 1,8. Europa constituye una excepción parcial, con un z-score de 0,5: por encima de la media, pero no en niveles extremos.
Los acontecimientos recientes no hacen sino reforzar la importancia de una buena diversificación de la exposición al sector tecnológico, tanto entre distintas industrias como entre áreas geográficas, incluyendo mercados desarrollados y emergentes. La diversificación siempre es útil en una cartera, pero se vuelve aún más crucial a la luz de la rapidez con que evoluciona la industria tecnológica. Casi cualquier operador puede verse en dificultades por la innovación, pero lo más probable es que el nuevo ganador surja igualmente dentro del mismo índice. Por tanto, las pérdidas en un solo valor deberían compensarse con las ganancias en otro, mientras los beneficios globales siguen creciendo.
La reciente sorpresa positiva del índice ISM manufacturero estadounidense de enero, que subió a 52,6 (en territorio de expansión) después de diez meses por debajo de 50, pone de relieve uno de los riesgos para el escenario positivo sobre las acciones estadounidenses a lo largo del año. El crecimiento del PIB ha registrado una media del 4,1% en los últimos dos trimestres y la estimación GDPNow de la Fed de Atlanta se sitúa en el 4,2%, muy por encima del potencial de crecimiento a largo plazo de la economía, estimado en torno al 1,8%. Teniendo en cuenta que la inflación podría volver a subir en los próximos meses a medida que desaparezcan los efectos distorsionadores vinculados a los cierres y a las condiciones meteorológicas, para la Federal Reserve podría no resultar sencillo llevar a cabo los dos recortes de tipos de interés que actualmente descuenta el mercado.
Mucho dependerá de la evolución del mercado laboral: por un lado, la oferta de trabajo aumenta porque las empresas despiden y sustituyen trabajadores con herramientas de AI; por otro, sin embargo, disminuye a causa de las deportaciones. Un ajuste de los mercados bursátiles a un menor número de recortes de tipos (o a ninguno) por parte de la Fed resultaría traumático, ya que el aumento del tipo de descuento reduciría los múltiplos de valoración, en particular para las acciones tecnológicas y las small caps. Una vez completado ese ajuste, sin embargo, un escenario de crecimiento económico sólido e inflación ligeramente más alta podría sostener nuevas subidas de los mercados.
* Chief Market Strategist, Co-head of the Investment Insights Centre de BNP Paribas Asset Management
Datos sobre rendimientos/fuente de los datos: Bloomberg, FactSet, BNP Paribas Asset Management; a 5 de febrero de 2026, salvo que se especifique lo contrario. Los rendimientos pasados no deben considerarse indicativos de rendimientos futuros.
Etiquetas
Artículos relacionados



Newsletter
La newsletter de Patrimoni & Finanza
Una selección razonada de análisis sobre economía, Real Estate y patrimonio
El servicio de suscripción aún no está conectado: no se registra ninguna dirección