

Choisissez votre poison : géopolitique ou intelligence artificielle
Pour la Federal Reserve, il pourrait ne pas être simple de mettre en œuvre les deux baisses de taux d’intérêt actuellement anticipées par les marchés. Beaucoup dépendra de l’évolution du marché du travail.
Par Daniel Morris*
Les nouvelles de la semaine écoulée ont mis en lumière plusieurs facettes du potentiel de rupture de l’AI. Les annonces d’investissements encore plus élevés en dépenses d’équipement de la part de groupes comme Alphabet, la holding de Google, laissent entrevoir des marges plus faibles. La plus grande disponibilité d’outils d’intelligence artificielle open source réduit les revenus potentiels des concurrents et remet donc en cause la soutenabilité d’investissements aussi importants. Il est difficile de quantifier l’impact global de la « destruction créatrice » engendrée par l’AI sur le marché du travail et sur la demande des consommateurs, surtout lorsque les compétences professionnelles deviennent soudainement bien moins précieuses et que des emplois sont perdus.
La nouveauté de l’AI comme facteur de marché, conjuguée à la concurrence intense au sein du secteur, rend ce type de surprises presque inévitable (vous souvenez-vous de DeepSeek ?). Depuis l’été dernier, la volatilité du secteur technologique a été deux fois plus élevée que celle du reste du marché. Il faudra du temps aux analystes pour évaluer l’impact net de tous ces facteurs et ajuster les estimations de bénéfices. C’est pourquoi, à court terme, la prudence est de mise. Près de la moitié des sociétés de l’indice Nasdaq 100 n’a pas encore publié ses résultats trimestriels. Pour les entreprises qui ont déjà communiqué leurs chiffres, la croissance des bénéfices apparaît solide, à 11% au total, mais elle n’est que conforme aux attentes, dans un contexte où les investisseurs se sont habitués à des surprises positives plus marquées à chaque trimestre. Pour le S&P 500, en revanche, la croissance des bénéfices est plus élevée (14%) et les surprises positives aussi (8%), un facteur qui aide à expliquer pourquoi les titres non technologiques surperforment.
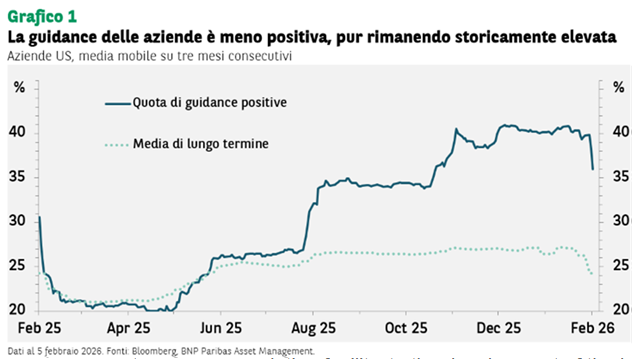
Au-delà des résultats décevants, les CEO deviennent eux aussi moins optimistes quant à l’avenir. La part des indications positives (« guidance ») fournies par les entreprises est repartie à la baisse, tout en restant à des niveaux historiquement élevés (voir graphique 1).
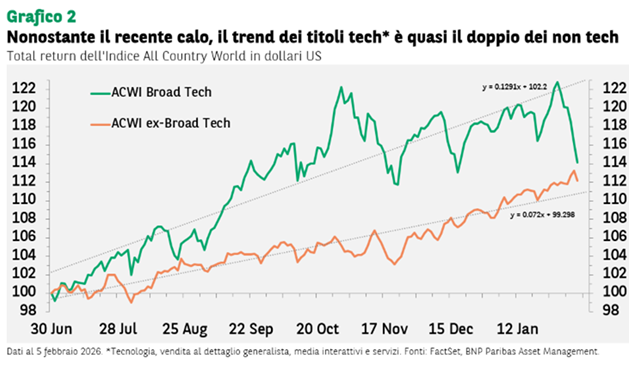
Même s’il est judicieux d’être prudent à court terme, nous restons optimistes sur le plan stratégique. À la volatilité des titres technologiques se sont accompagnés des rendements supérieurs (même si ce n’est pas récent). Depuis l’été dernier, la pente de la ligne de tendance de la performance globale des titres technologiques est presque deux fois plus forte que celle du marché dans son ensemble (voir graphique 2).
Il est possible que les estimations de croissance des bénéfices pour le secteur technologique soient révisées à la baisse, mais elles devraient malgré tout rester nettement meilleures que celles des titres non technologiques. À l’heure actuelle, les profits des entreprises tech devraient progresser de 31% cette année, contre seulement 10% pour les titres non tech (pour 2025, les estimations sont respectivement de 26% et 6%). Avec un tel écart, il est improbable que les titres non technologiques parviennent à battre durablement les titres tech, à moins que les perspectives de bénéfices du secteur ne se dégradent sensiblement ou que les valorisations ne se contractent.
Paradoxalement, le risque de valorisation pourrait être plus élevé pour les titres « value » que pour les titres technologiques. Le z-score - mesure statistique des écarts d’un instrument/d’un indice financier par rapport à la moyenne, égale à 0 - du ratio cours/bénéfices (P/E) prévisionnel du Nasdaq 100 s’établit à 0,2, tandis que celui des titres technologiques des marchés émergents est conforme à sa moyenne de long terme (z-score égal à zéro). En revanche, pour certains indices value, le score est nettement plus élevé. L’MSCI Japan et le Russell 1000 Value affichent tous deux un z-score du P/E de 1,8. L’Europe constitue une exception partielle, avec un z-score de 0,5 : au-dessus de la moyenne, mais sans atteindre des niveaux extrêmes.
Les événements récents ne font que renforcer l’importance d’une bonne diversification de l’exposition au secteur technologique, à la fois entre différentes industries et entre différentes zones géographiques, en incluant les marchés développés et émergents. La diversification est toujours utile dans un portefeuille, mais elle devient encore plus cruciale compte tenu de la rapidité avec laquelle évolue l’industrie technologique. Presque tout acteur peut être fragilisé par l’innovation, mais il est probable que le nouveau gagnant émerge malgré tout au sein du même indice. Les pertes sur un titre donné devraient donc être compensées par les gains sur un autre, tandis que les bénéfices globaux continuent de croître.
La récente surprise positive de l’indice ISM manufacturier américain de janvier, passé à 52,6 (en territoire d’expansion) après dix mois sous 50, met en évidence l’un des risques pesant sur le scénario positif pour les actions américaines cette année. La croissance du PIB a atteint en moyenne 4,1% au cours des deux derniers trimestres et l’estimation GDPNow de la Fed d’Atlanta s’établit à 4,2%, bien au-dessus du potentiel de croissance de long terme de l’économie, estimé autour de 1,8%. Dans la mesure où l’inflation pourrait repartir à la hausse dans les prochains mois avec la disparition des effets de distorsion liés aux fermetures et aux conditions météorologiques, il pourrait ne pas être simple pour la Federal Reserve de mettre en œuvre les deux baisses de taux d’intérêt actuellement anticipées par les marchés.
Tout dépendra de l’évolution du marché du travail : d’un côté, l’offre de travail augmente parce que les entreprises licencient et remplacent des travailleurs par des outils d’AI ; de l’autre, elle diminue en raison des déportations. Un ajustement des marchés actions à un nombre inférieur de baisses de taux (ou à aucune baisse) de la Fed serait traumatisant, car la hausse du taux d’actualisation réduirait les multiples de valorisation, en particulier pour les titres technologiques et les small caps. Une fois cet ajustement achevé, en revanche, un scénario de croissance économique solide et d’inflation légèrement plus élevée pourrait soutenir de nouveaux gains des marchés.
* Chief Market Strategist, Co-head of the Investment Insights Centre de BNP Paribas Asset Management
Données de performance/source des données : Bloomberg, FactSet, BNP Paribas Asset Management ; au 5 février 2026, sauf indication contraire. Les performances passées ne sauraient préjuger des rendements futurs.
Mots-clés
Articles liés



Newsletter
La newsletter de Patrimoni & Finanza
Une sélection raisonnée d'analyses sur l'économie, le Real Estate et le patrimoine
Le service d'inscription n'est pas encore connecté : aucune adresse n'est enregistrée