
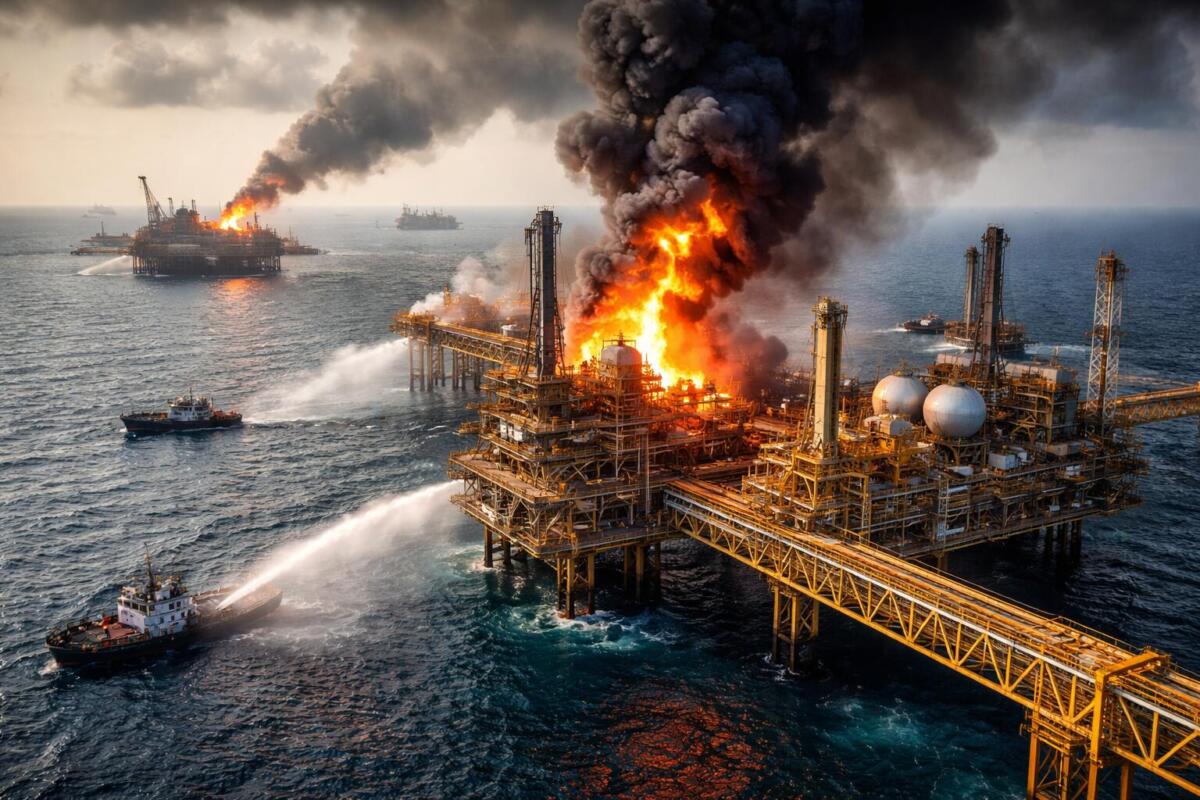
Energía en tiempos de guerra: el regreso de un condicionante estratégico
Cuatro años después del ataque de Rusia a Ucrania, un nuevo conflicto devuelve la energía al centro del sistema económico global, subrayando su papel como condicionante estructural capaz de influir en la inflación, el crecimiento, los equilibrios geopolíticos y las trayectorias tecnológicas.
de Marco Mencini, Head of Research Plenisfer Investments SGR
Durante más de una década, el mercado ha operado bajo el supuesto implícito de que la energía era abundante y accesible. La expansión de la producción de shale estadounidense, combinada con una demanda relativamente estable y con la irrupción del paradigma ESG, había contribuido a marginalizar el sector energético tradicional en las asignaciones globales. La energía se había convertido en un segmento de bajo crecimiento y escasa representación en los índices, hasta el punto de que hoy pesa solo un 3–4%[1], frente a alrededor del 14–15%[2] del S&P 500 a comienzos de los años 90, cuando estalló la primera Guerra del Golfo. Sin embargo, una vez más, los índices retratan un escenario que mira al pasado, no a las tendencias en curso ni a las perspectivas futuras de un sector que hoy es más estratégico que nunca.
Un sistema más rígido en un mundo más inestable - Los recursos energéticos globales siguen siendo ingentes, pero su distribución geográfica y el grado de fiabilidad de las áreas productoras están convirtiéndose en factores determinantes. Esta vulnerabilidad se inserta en un contexto ya frágil tras años de falta de inversiones. La presión regulatoria, las políticas de descarbonización y una percepción generalizada de “fin de ciclo” para las fuentes tradicionales han reducido drásticamente el flujo de capital hacia el sector, provocando el empobrecimiento de la capacidad productiva. En este escenario, el ciclo del shale estadounidense, que había representado el elemento de mayor expansión de la oferta en los últimos quince años, está entrando en una fase más madura. La producción ha alcanzado alrededor de 13,6 millones de barriles al día en 2025 y se espera que el pico esté en torno a los 13,8 millones[3], lo que señala una desaceleración progresiva del crecimiento.
En los años pasados, en presencia de precios elevados, la producción estadounidense aumentaba con rapidez, contribuyendo a compensar posibles shock en la oferta global. Pero la mayor disciplina del capital, la consolidación del sector y la madurez de las cuencas reducen la velocidad a la que la producción puede crecer, haciendo que la oferta sea menos reactiva. La combinación de los tres factores descritos conduce a un mercado energético cada vez más rígido.
Oferta en desaceleración, mercado más expuesto a shocks - El mercado está aparentemente en superávit (unos 1,8 millones de barriles[4] al día), pero este equilibrio se sostiene sobre pocos factores temporales, lo que lo hace más vulnerable a shock repentinos. El sistema ya no está construido para absorber volatilidad, sino que tiende a reaccionar de forma no lineal. A sostener este frágil equilibrio contribuye cada vez más la dinámica de la demanda, en particular a través del papel de China. En los últimos años, Pekín ha acumulado niveles récord de reservas petroleras, superando los 1.200 millones de barriles, equivalentes a más de 100 días de importaciones[5]. Este proceso de stockbuilding ha actuado como un auténtico amortiguador del mercado, absorbiendo parte del exceso de oferta y contribuyendo a estabilizar los precios. En un contexto de creciente incertidumbre sobre la fiabilidad de los suministros, la gestión estratégica de las reservas se convierte en un elemento central del equilibrio global.
A esta dinámica se superpone un segundo factor, de naturaleza estructural: la irrupción de la inteligencia artificial como motor de la demanda energética. El crecimiento de los centros de datos y de las infraestructuras digitales está introduciendo una demanda continua, concentrada y poco flexible que requiere energía estable y programable. Se crea así una tensión entre la transición energética y la seguridad del abastecimiento, y surge la necesidad de equilibrar estos objetivos. Además, un importante elemento de complejidad es la creciente divergencia geográfica de los precios energéticos. Si el petróleo mantiene una dimensión global, el gas es ya un mercado profundamente regional. Esto implica que la competitividad económica ya no depende solo de factores tecnológicos o financieros, sino también del coste relativo de la energía.
En este contexto, Europa aparece especialmente expuesta. La combinación de dependencia de las importaciones, restricciones regulatorias y retrasos en las inversiones reduce la capacidad de adaptación del sistema. Al mismo tiempo, el crecimiento de la demanda vinculado a las nuevas tecnologías amenaza con acentuar todavía más esta brecha. El tema no es solo económico, sino estratégico, porque incide directamente en la capacidad de sostener el desarrollo industrial a largo plazo. El regreso de la seguridad energética representa, por tanto, el verdadero cambio de paradigma. Ya no se trata solo de optimizar los costes, sino de garantizar acceso, estabilidad y previsibilidad a largo plazo. Esto implica volver a lógicas de planificación industrial y a decisiones que privilegien la resiliencia frente a la eficiencia.
Desde el punto de vista de las inversiones, estas dinámicas sugieren que el sector energético está entrando en una nueva fase del ciclo. La combinación de oferta rígida, demanda en crecimiento y capacidad limitada crea las condiciones para una mejora estructural de la rentabilidad. En particular, la escasez de capacidad y la reducción de la competencia están reforzando el poder de fijación de precios a lo largo de la cadena de valor. La energía vuelve así a configurarse como un activo real central en un contexto macro caracterizado por una inflación más persistente y una mayor incertidumbre, con el conflicto en Irán marcando el inicio de una fase en la que la disponibilidad de energía se convierte en uno de los principales motores del crecimiento global.
Disclaimer
Este análisis está relacionado con (“Plenisfer Investments”) y no constituye una comunicación comercial relativa a un Fondo, un producto de inversión o servicios de inversión en tu país. El presente documento no constituye una oferta ni una invitación a la venta o a la compra de valores o de cualquier activo o empresa aquí descrita y no constituye la base de ningún contrato. Cualesquiera opiniones o previsiones proporcionadas están actualizadas a la fecha indicada, pueden cambiar sin previo aviso, no anticipan resultados futuros y no constituyen una recomendación ni una oferta de ningún producto o servicio de inversión. La rentabilidad pasada no anticipa rendimientos futuros. No puede haber ninguna garantía de que se alcance un objetivo de inversión ni de que haya un retorno sobre el capital. La presente análisis se dirige exclusivamente a inversores profesionales en Italia, conforme a la Directiva sobre mercados de instrumentos financieros 2014/65/UE (MiFID). No está destinado a inversores minoristas ni a US Person, tal y como se definen en la Regulation S del United States Securities Act de 1933, en su versión modificada. La información es proporcionada por Plenisfer Investments, autorizada como sociedad de gestión de OICVM en Italia, regulada por la Banca d'Italia - Via Niccolò Machiavelli 4, Trieste, 34132, Italia - CM: 15404 - LEI: 984500E9CB9BBCE3E272. Todos los datos utilizados en el presente análisis, salvo indicación en contrario, son proporcionados por Plenisfer Investments. Este material y sus contenidos no pueden ser reproducidos ni distribuidos, en todo o en parte, sin el consentimiento expreso por escrito de Plenisfer Investments.
[1] Fuente: elaboración de Plenisfer sobre datos de Datatrek Research
[2] Fuente: elaboración de Plenisfer sobre datos de SSGA
[3] Fuente: elaboración de Plenisfer sobre datos de Bloomberg
[4] Fuente: Bloomberg
[5] Fuente: OPEC
Etiquetas
Artículos relacionados
Newsletter
La newsletter de Patrimoni & Finanza
Una selección razonada de análisis sobre economía, Real Estate y patrimonio
El servicio de suscripción aún no está conectado: no se registra ninguna dirección