
Polonia, la crescita alla prova dello scontro istituzionale
Il conflitto tra presidente, governo e Tribunale costituzionale non cancella la forza dell’economia polacca. Ma, se prolungato, può rendere più costosi il credito e gli investimenti, complicare il risanamento dei conti pubblici e indebolire la fiducia. Il rischio principale è una crescita inferiore alle potenzialità del Paese
La Polonia arriva allo scontro istituzionale con un’economia dinamica, un sistema produttivo diversificato e una posizione importante nelle filiere europee. È proprio questa solidità a rendere interessante la domanda: quanto può danneggiare l’economia una crisi politica che investe la legittimità delle istituzioni? La risposta richiede di distinguere la capacità delle imprese di continuare a lavorare dagli effetti, meno immediatamente visibili, sulle decisioni di investimento. Gli stabilimenti possono mantenere la produzione e gli esportatori rispettare gli ordini anche mentre le autorità si scontrano. Molto più difficile è programmare nuovi progetti quando diventano meno prevedibili le regole e la loro applicazione.
Il pericolo, quindi, non è necessariamente un arresto improvviso dell’economia polacca. È un deterioramento progressivo delle condizioni che ne hanno sostenuto lo sviluppo: certezza del diritto, integrazione europea, disponibilità di finanziamenti e capacità dello Stato di accompagnare gli investimenti. La forza delle imprese costituisce una protezione, ma non rende irrilevante la qualità delle istituzioni.
Che cosa sta succedendo a Varsavia
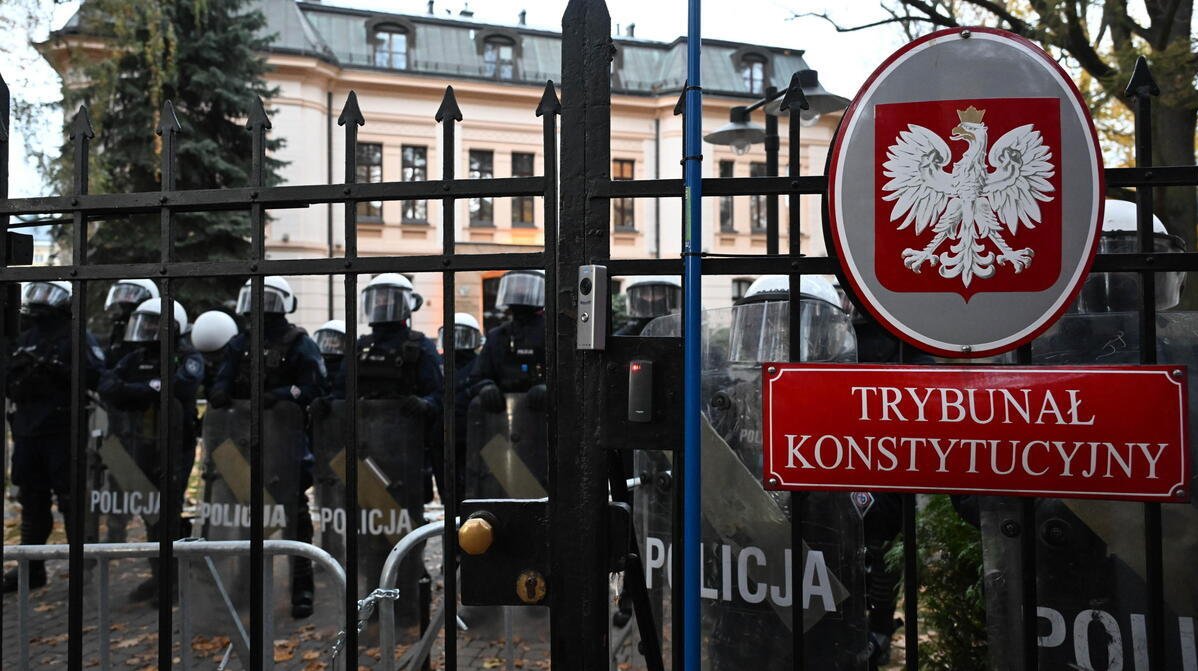
Tra il 30 e il 31 ottobre il conflitto sul Tribunale costituzionale è entrato in una fase di aperta contrapposizione. La giudice Anna Korwin-Piotrowska ha annunciato la sospensione del presidente del Tribunale, Bogdan Święczkowski, assumendone la guida: una decisione la cui legittimità è contestata. Il presidente della Repubblica, Karol Nawrocki, ha denunciato una presa di controllo illegale; il governo di Donald Tusk ha difeso l’intervento come parte del ripristino dello Stato di diritto. La vicenda si inserisce nella controversia sulle nomine e sull’indipendenza della giustizia iniziata durante i governi del partito Diritto e Giustizia, il PiS.
Per l’economia conta soprattutto la possibilità che questa disputa prolunghi la paralisi decisionale. Se le istituzioni non riconoscono reciprocamente la validità dei propri atti, aumenta l’incertezza sulle riforme e sulla stabilità delle norme. Ciò non significa che ogni contratto privato diventi improvvisamente insicuro o che l’intero sistema giudiziario smetta di funzionare. Significa, però, che un investitore può richiedere maggiori garanzie, rinviare un progetto o pretendere un rendimento superiore per compensare il rischio percepito.
Un’economia che dispone di difese reali
Il punto di partenza è favorevole. Secondo la stima preliminare dell’istituto statistico polacco, nel secondo trimestre 2026 il PIL è cresciuto del 3,9% rispetto all’anno precedente, nei dati non destagionalizzati, e dell’1% rispetto al trimestre precedente nella serie destagionalizzata. La Banca europea per la ricostruzione e lo sviluppo indica una crescita del 3,5% per il 2026 e del 2,8% per il 2027, sostenuta dagli investimenti e dall’assorbimento dei fondi europei. Sono valutazioni precedenti all’ultima escalation istituzionale, non stime dei suoi effetti.
La capacità di resistenza deriva da più fattori. La domanda interna offre una base importante all’attività economica; l’integrazione nelle catene produttive europee rende il Paese una piattaforma industriale e logistica difficile da sostituire rapidamente. A questo si aggiungono competenze, infrastrutture e investimenti già realizzati: risorse che non scompaiono per una crisi politica. Un’impresa estera con stabilimenti e fornitori in Polonia ha ragioni concrete per mantenere la propria presenza, anche se può diventare più prudente nell’ampliarla.
Esiste inoltre un sostegno finanziario interno. Nella consultazione pubblicata a febbraio, il Fondo monetario internazionale descriveva un settore bancario stabile, ben capitalizzato e liquido, pur segnalando rischi legali e distorsioni fiscali che possono frenare il credito. È un elemento di tenuta importante: lo scontro istituzionale non coincide, allo stato delle informazioni considerate, con una crisi delle banche.
Il primo costo può essere un investimento che non parte
Le conseguenze economiche della crisi potrebbero emergere prima nei progetti futuri che nella produzione corrente. Costruire un impianto, ampliare un centro logistico o finanziare un’infrastruttura significa impegnare capitali per molti anni. Per queste decisioni contano la stabilità delle autorizzazioni, la prevedibilità fiscale, la possibilità di risolvere controversie e la continuità delle politiche pubbliche. Quando tali condizioni appaiono meno sicure, attendere diventa una scelta razionale.
Questo è il canale attraverso il quale una crisi istituzionale può impoverire un’economia ancora in crescita senza produrre subito una recessione. Il PIL continua ad aumentare, ma meno di quanto avrebbe potuto; alcune assunzioni vengono rinviate, certi investimenti ridimensionati, altri destinati a Paesi concorrenti. Non sarebbe corretto attribuire automaticamente questi effetti alle tensioni di Varsavia: domanda europea, energia e sicurezza regionale restano determinanti. Lo scontro politico aggiunge però un rischio interno a difficoltà che il Paese deve già affrontare.
Fondi europei: nessun blocco automatico, ma la fiducia conta
Il rapporto con l’Unione europea è uno dei passaggi più delicati. Il precedente contenzioso sullo Stato di diritto ha dimostrato quanto le questioni istituzionali possano incidere sui finanziamenti. Tuttavia, non si può dedurre dalla crisi attuale una sospensione automatica dei fondi: occorrerebbero valutazioni e decisioni specifiche nell’ambito dei meccanismi applicabili.
Il dato concreto più recente considerato va nella direzione della continuità. Il 1° ottobre la Commissione europea ha comunicato un versamento di 7,9 miliardi di euro alla Polonia nell’ambito del dispositivo per la ripresa e la resilienza, dopo la verifica degli obiettivi concordati. Con quel pagamento il Paese aveva ricevuto il 77% della propria dotazione complessiva di 54,72 miliardi.
Il rischio riguarda quindi la capacità di preservare questo rapporto e di trasformare le risorse in investimenti efficaci. Una disputa prolungata potrebbe complicare l’attuazione delle riforme e riaprire interrogativi sulla qualità istituzionale. Anche senza un nuovo blocco finanziario, la perdita di tempo nelle decisioni pubbliche avrebbe un costo per infrastrutture, energia e produttività.
I conti pubblici sono il punto più vulnerabile
La crescita sostenuta non elimina la fragilità fiscale. La Polonia deve finanziare difesa, sanità, investimenti e impegni sociali, mentre il disavanzo resta elevato. In questa situazione, la contrapposizione tra presidente e governo può rendere più difficile approvare misure sulle entrate o contenere alcune spese. Il problema economico non è dunque soltanto la spettacolarità dello scontro sul Tribunale, ma la capacità delle istituzioni di decidere su un bilancio impegnativo.
Il 18 settembre Moody’s aveva già abbassato il rating sovrano da A2 ad A3. Secondo il comunicato del ministero delle Finanze polacco, l’agenzia ha motivato la decisione con il deterioramento atteso della solidità fiscale, i disavanzi persistenti e l’aumento degli interessi. La decisione precede gli eventi di fine ottobre e non va presentata come una loro conseguenza. Mostra però che la vulnerabilità era già presente e che una maggiore paralisi politica potrebbe aggravarla.
L’economia può quindi continuare a crescere mentre lo Stato diventa più costoso da finanziare. Se gli investitori richiedessero rendimenti superiori sui titoli pubblici, una parte delle risorse disponibili verrebbe assorbita dagli interessi. Nel tempo, condizioni di finanziamento meno favorevoli potrebbero trasmettersi anche alle imprese.
Złoty, obbligazioni e Borsa: dove osservare i segnali
La Polonia conserva la propria moneta. Lo złoty può assorbire una parte degli shock, ma un suo eventuale indebolimento avrebbe effetti contrastanti: potrebbe aiutare alcuni esportatori e, contemporaneamente, rincarare energia, componenti importati e debiti denominati in valuta estera. Se la pressione sul cambio alimentasse l’inflazione, la banca centrale avrebbe meno spazio per allentare la politica monetaria.
Anche i rendimenti obbligazionari meritano attenzione, soprattutto se un loro aumento fosse accompagnato da un peggioramento delle aspettative fiscali. Sulla Borsa gli effetti sarebbero probabilmente diseguali: banche, società dipendenti dalla regolamentazione e imprese legate agli investimenti pubblici potrebbero reagire diversamente dagli esportatori. Questi sono possibili canali di trasmissione, non movimenti già attribuibili all’ultima crisi. Gli eventi si sono sviluppati tra venerdì sera e il fine settimana: serve osservare le sedute successive prima di formulare un giudizio sulla risposta dei mercati.
La forza industriale può contenere il danno, non cancellarlo
Lo scenario meno sfavorevole è quello di una crisi circoscritta, seguita da un accordo procedurale che restituisca prevedibilità alle istituzioni. In quel caso, le imprese potrebbero attraversare la tensione senza conseguenze macroeconomiche rilevanti e la riduzione dell’incertezza potrebbe favorire la ripresa dei progetti rinviati. Un eventuale rafforzamento credibile dell’indipendenza della giustizia avrebbe inoltre un valore economico nel lungo periodo, qualunque fosse il costo politico del compromesso.
Lo scenario più problematico è invece una contrapposizione durevole, capace di ostacolare riforme, bilancio e decisioni amministrative. Non richiede necessariamente una fuga dei capitali o una recessione: può manifestarsi attraverso credito più caro, investimenti meno ambiziosi e un progressivo aumento del rischio richiesto agli investitori.
La Polonia è abbastanza forte da poter reggere una crisi istituzionale; non è abbastanza forte da poterne ignorare indefinitamente i costi. La sua struttura produttiva offre una protezione concreta, ma per continuare a convergere verso le economie più ricche servono anche regole riconosciute e decisioni pubbliche credibili. Il vero rischio è che un Paese capace di crescere rapidamente finisca per utilizzare soltanto una parte del proprio potenziale.
Tag
Articoli correlati
Newsletter
La newsletter di Patrimoni & Finanza
Una selezione ragionata di analisi su economia, Real Estate e patrimonio
Il servizio di iscrizione non è ancora collegato: nessun indirizzo viene registrato