
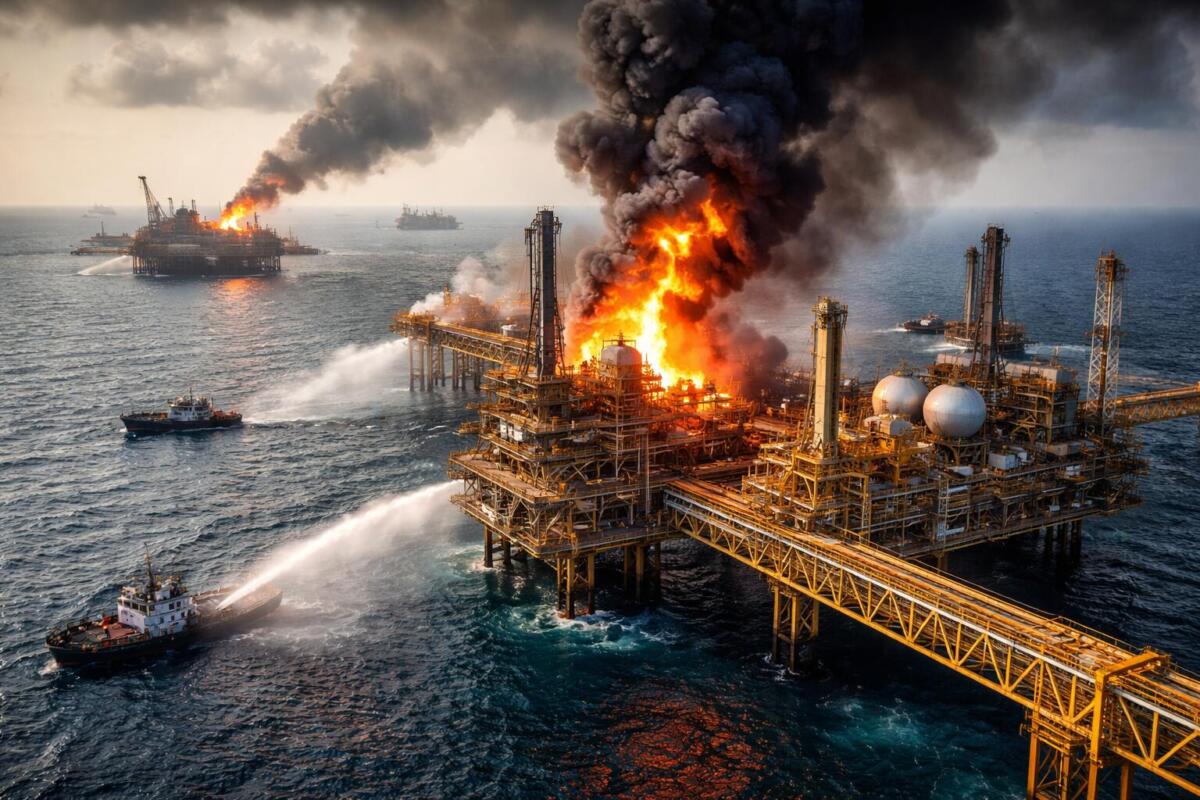
Énergie en temps de guerre : le retour d’une contrainte stratégique
Quatre ans après l’attaque de la Russie contre l’Ukraine, un nouveau conflit remet l’énergie au centre du système économique mondial, en mettant en évidence son rôle de contrainte structurelle capable d’influencer l’inflation, la croissance, les équilibres géopolitiques et les trajectoires technologiques.
de Marco Mencini, Head of Research Plenisfer Investments SGR
Pendant plus d’une décennie, le marché a fonctionné sur l’hypothèse implicite que l’énergie était abondante et accessible. L’expansion de la production de shale américain, conjuguée à une demande relativement stable et à l’émergence du paradigme ESG, avait contribué à marginaliser le secteur énergétique traditionnel dans les allocations mondiales. L’énergie était devenue un segment à faible croissance et faiblement représenté dans les indices, au point de ne plus peser aujourd’hui que 3 à 4 %[1], contre environ 14 à 15 %[2] du S&P 500 au début des années 90, lorsque la première guerre du Golfe a éclaté. Pourtant, une fois de plus, les indices photographient un scénario tourné vers le passé, et non les tendances à l’œuvre ni les perspectives futures d’un secteur qui est aujourd’hui plus stratégique que jamais.
Un système plus rigide dans un monde plus instable - Les ressources énergétiques mondiales restent considérables, mais leur répartition géographique et le degré de fiabilité des zones de production deviennent des facteurs déterminants. Cette vulnérabilité s’inscrit dans un contexte déjà fragile après des années de investissements insuffisants. La pression réglementaire, les politiques de décarbonation et une perception largement partagée d’une « fin de cycle » pour les sources traditionnelles ont réduit drastiquement les flux de capitaux vers le secteur, entraînant l’appauvrissement de la capacité productive. Dans ce scénario, le cycle du shale américain, qui avait constitué l’élément de plus forte expansion de l’offre au cours des quinze dernières années, entre dans une phase plus mature. La production a atteint environ 13,6 millions de barils par jour en 2025 et le pic est attendu autour de 13,8 millions[3], signalant un ralentissement progressif de la croissance.
Au cours des années passées, en présence de prix élevés, la production américaine augmentait rapidement, contribuant à compenser d’éventuels chocs sur l’offre mondiale. Mais la plus grande discipline du capital, la consolidation du secteur et la maturité des bassins réduisent la vitesse à laquelle la production peut croître, rendant l’offre moins réactive. La combinaison des trois facteurs décrits conduit à un marché énergétique de plus en plus rigide.
Offre en ralentissement, marché plus exposé aux chocs - Le marché est apparemment en excédent (environ 1,8 million de barils[4] par jour), mais cet équilibre repose sur quelques facteurs temporaires, ce qui le rend plus vulnérable à des chocs soudains. Le système n’est plus conçu pour absorber la volatilité, mais tend à réagir de manière non linéaire. À la soutenabilité de cet équilibre fragile contribue de plus en plus la dynamique de la demande, en particulier à travers le rôle de la Chine. Ces dernières années, Pékin a accumulé des niveaux records de stocks pétroliers, dépassant 1,2 milliard de barils, soit plus de 100 jours d’importations[5]. Ce processus de stockbuilding a agi comme un véritable amortisseur du marché, absorbant une partie de l’offre excédentaire et contribuant à stabiliser les prix. Dans un contexte d’incertitude croissante sur la fiabilité des approvisionnements, la gestion stratégique des stocks devient un élément central de l’équilibre mondial.
À cette dynamique s’ajoute un deuxième facteur, de nature structurelle : l’émergence de l’intelligence artificielle comme moteur de la demande énergétique. La croissance des data centers et des infrastructures numériques introduit une demande continue, concentrée et peu flexible, qui exige une énergie stable et programmable. Il se crée ainsi une tension entre transition énergétique et sécurité de l’approvisionnement, et la nécessité d’équilibrer ces objectifs apparaît. En outre, un élément important de complexité tient à la divergence géographique croissante des prix de l’énergie. Si le pétrole conserve une dimension mondiale, le gaz est désormais un marché profondément régional. Cela signifie que la compétitivité économique ne dépend plus seulement de facteurs technologiques ou financiers, mais aussi du coût relatif de l’énergie.
Dans ce contexte, l’Europe apparaît particulièrement exposée. La combinaison de la dépendance aux importations, des contraintes réglementaires et des retards d’investissements réduit la capacité d’adaptation du système. Dans le même temps, la croissance de la demande liée aux nouvelles technologies risque d’accentuer encore cet écart. L’enjeu n’est pas seulement économique, mais stratégique, car il touche directement la capacité à soutenir le développement industriel sur le long terme. Le retour de la sécurité énergétique représente donc le véritable changement de paradigme. Il ne s’agit plus seulement d’optimiser les coûts, mais de garantir l’accès, la stabilité et la prévisibilité à long terme. Cela implique un retour à des logiques de planification industrielle et à des choix qui privilégient la résilience plutôt que l’efficacité.
Du point de vue des investissements, ces dynamiques suggèrent que le secteur énergétique entre dans une nouvelle phase du cycle. La combinaison d’une offre rigide, d’une demande en hausse et de capacités limitées crée les conditions d’une amélioration structurelle de la rentabilité. En particulier, la rareté des capacités et la réduction de la concurrence renforcent le pouvoir de fixation des prix tout au long de la chaîne de valeur. L’énergie redevient ainsi un actif réel central dans un contexte macro caractérisé par une inflation plus persistante et une incertitude accrue, avec le conflit en Iran qui marque le début d’une phase au cours de laquelle la disponibilité de l’énergie devient l’un des principaux moteurs de la croissance mondiale.
Disclaimer
Cette analyse concerne (« Plenisfer Investments ») et ne constitue pas une communication marketing relative à un Fonds, à un produit d’investissement ou à des services d’investissement dans votre pays. Le présent document ne constitue ni une offre ni une invitation à vendre ou à acheter des titres ou toute activité ou entreprise ici décrite et ne constitue pas la base d’un quelconque contrat. Les opinions ou prévisions fournies sont à jour à la date indiquée, peuvent changer sans préavis, ne préjugent pas des résultats futurs et ne constituent pas une recommandation ni une offre de quelque produit ou service d’investissement que ce soit. Les performances passées ne préjugent pas des rendements futurs. Aucune garantie ne peut être donnée qu’un objectif d’investissement sera atteint ou qu’il y aura un retour sur capital. La présente analyse est destinée exclusivement aux investisseurs professionnels en Italie au sens de la Directive sur les marchés d’instruments financiers 2014/65/UE (MiFID). Elle n’est pas destinée aux investisseurs particuliers ni aux US Person, telles que définies dans la Regulation S du United States Securities Act de 1933, tel que modifié. Les informations sont fournies par Plenisfer Investments, autorisée en tant que société de gestion d’OPCVM en Italie, réglementée par la Banca d'Italia - Via Niccolò Machiavelli 4, Trieste, 34132, Italie - CM : 15404 - LEI : 984500E9CB9BBCE3E272. Toutes les données utilisées dans la présente analyse, sauf indication contraire, sont fournies par Plenisfer Investments. Ce document et son contenu ne peuvent être reproduits ni distribués, en tout ou en partie, sans le consentement écrit exprès de Plenisfer Investments.
[1] Source : élaboration Plenisfer à partir de données Datatrek Research
[2] Source : élaboration Plenisfer à partir de données SSGA
[3] Source : élaboration Plenisfer à partir de données Bloomberg
[4] Source : Bloomberg
[5] Source : OPEC
Mots-clés
Articles liés
Newsletter
La newsletter de Patrimoni & Finanza
Une sélection raisonnée d'analyses sur l'économie, le Real Estate et le patrimoine
Le service d'inscription n'est pas encore connecté : aucune adresse n'est enregistrée