

Dedollarisierung, Öl und Konflikte: Wer zahlt den Preis der neuen Weltordnung?
Die Suche nach Alternativen zum Dollar berührt die Finanzmacht der Vereinigten Staaten und die Gleichgewichte des internationalen Handels. Für Europa und Italien besteht die entscheidende Frage darin, wie man einen Übergang bewältigt, der Kosten, Risiken und Abhängigkeiten erhöhen kann.
Hinter dem Dollar steckt weit mehr als nur eine Währung
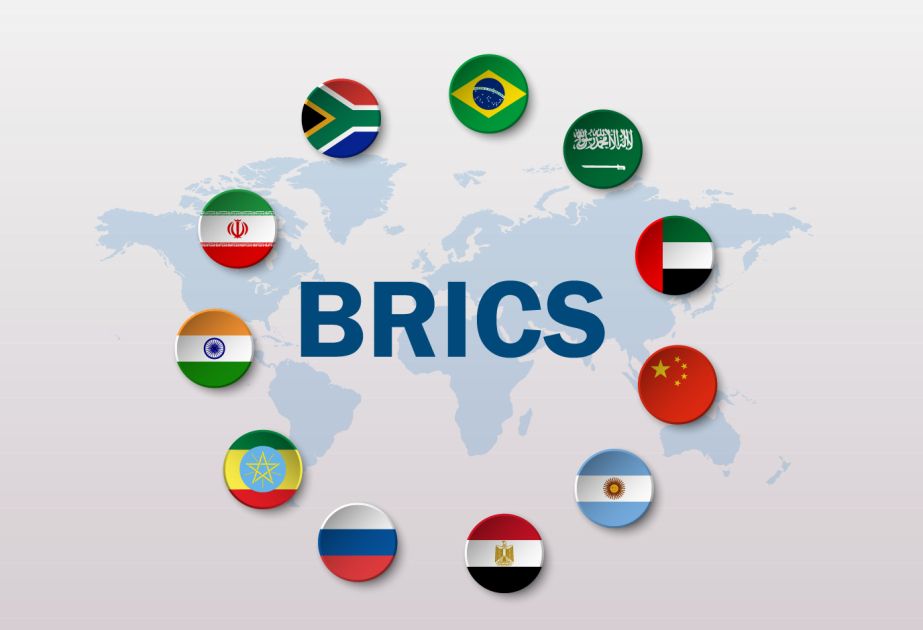
Internationale Spannungen nur durch militärische Operationen, Regierungserklärungen und territoriale Gegensätze zu lesen, heißt, einen wichtigen Teil des Streits in den Hintergrund zu rücken: Wer finanziert den Welthandel, über welche Kanäle werden Zahlungen abgewickelt und in welchen Vermögenswerten werden die Ersparnisse der Staaten gehalten? Der Dollar nimmt in diesem System eine zentrale Stellung ein und verschafft den Vereinigten Staaten einen Vorteil, den keine andere Macht in gleichem Maß besitzt. Deshalb hat die Dedollarisierung, selbst wenn sie nur einen begrenzten Teil des Handels betrifft, eine politische Bedeutung, die über den Wert einzelner Transaktionen hinausgeht: Alternativen aufzubauen bedeutet, nach größerer Autonomie gegenüber Washington und seinen Entscheidungen zu suchen. Auf diesem Terrain erhält der Wettbewerb mit China und anderen Ländern der BRICS eine strukturelle Dimension, die über einzelne diplomatische Krisen hinaus Bestand haben soll.
Dabei muss jedoch die Richtung des Wandels von seinem tatsächlichen Umfang unterschieden werden. Der Dollar bleibt auf den Finanzmärkten dominant: Nach Angaben der Bank für Internationalen Zahlungsausgleich tauchte er im April 2025 auf einer Seite von 89,2% der Transaktionen am Devisenmarkt auf. Diese Prozentzahl bezieht sich auf Geschäfte, an denen stets zwei Währungen beteiligt sind, und darf nicht mit dem Anteil des Welthandels verwechselt werden, der in amerikanischer Währung bezahlt wird. Die Zahl zeigt dennoch, wie tief seine Präsenz reicht. Die Dedollarisierung ist daher als Ausbau von Alternativen und als Verringerung bestimmter Abhängigkeiten zu verstehen, nicht als bereits vollzogene Umkehr der Währungsordnung. Ein Land kann Zahlungen in der nationalen Währung ausweiten und weiterhin den Dollar nutzen, um sich zu finanzieren, zu investieren oder sich in einer Krise abzusichern.
Öl ist ein strategischer Knotenpunkt, aber es erschöpft das Problem nicht
Der petrolio gehört zu den sensibelsten Feldern dieses Wandels, weil er Produzenten, große Importeure, Banken und Regierungen miteinander verbindet. Wenn ein wachsender Teil der Energiegeschäfte in anderen Währungen als dem Dollar abgewickelt wird, sinkt die Notwendigkeit, über bestimmte Mittler zu gehen, und die Autonomie der beteiligten Akteure kann zunehmen. Dennoch sind der Preis für eine Ladung in einer Währung festzulegen, sie in einer anderen zu bezahlen und den Erlös in einer dritten anzulegen, drei verschiedene Entscheidungen. Ein Produzent könnte Yuan akzeptieren und anschließend in Dollar denominierte Vermögenswerte kaufen; oder er könnte diversifizierte Reserven halten und weiterhin die internationalen petrolio-Preise als Referenz nehmen. Um zu verstehen, wie sehr sich das System verändert, muss man also die gesamte Finanzkette beobachten und vermeiden, einer einzelnen Transaktion die Bedeutung einer bereits vollzogenen Revolution zuzuschreiben.
Das Projekt der BRICS schreitet gerade durch den Aufbau zusätzlicher Möglichkeiten voran: stärkere Nutzung lokaler Währungen, Zusammenarbeit bei grenzüberschreitenden Zahlungen und Diversifizierung der Finanzierungsquellen. Die Erklärung des Gipfels von Rio 2025 stützt diesen Kurs, beschreibt die Zusammenarbeit bei Zahlungen jedoch als freiwillig und nicht bindend, im Einklang mit den Bedingungen der einzelnen Länder. Wir stehen also weder vor einer bereits funktionierenden gemeinsamen Währung noch vor einer Gruppe mit vollkommen deckungsgleichen Interessen. China, Indien, Brasilien und die übrigen Teilnehmer können das Ziel teilen, bestimmte Abhängigkeiten zu verringern, und zugleich unterschiedliche Wirtschaftsstrategien und internationale Beziehungen pflegen. Die Stärke der Dedollarisierung könnte gerade in dieser Schrittweise liegen: den Rückgriff auf ein einziges System weniger zwingend zu machen, ohne es vollständig ersetzen zu müssen.
Das amerikanische Privileg hat einen konkreten wirtschaftlichen Wert
Die internationale Stellung des Dollar trägt zur Nachfrage nach amerikanischen Finanzanlagen bei und erleichtert die Finanzierung der Vereinigten Staaten. Doch das sogenannte Währungsprivileg hängt nicht allein vom petrolio ab: Ebenso wichtig sind die Tiefe der Märkte, die Liquidität der Staatsanleihen und die Möglichkeit, große Kapitalmengen rasch einzusetzen. Die Federal Reserve stellte fest, dass im ersten Quartal 2025 ausländische Investoren rund 32% der handelbaren Staatsanleihen hielten; der Rest befand sich im Besitz inländischer privater Anleger und der Zentralbank selbst. Die amerikanische Finanzierung verfügt also über eine vielschichtige Basis. Eine geringere internationale Nachfrage könnte sie teurer machen, würde aber nicht automatisch das Verschwinden der Käufer oder die Unmöglichkeit einer Umschuldung des Staatsdefizits bedeuten.
Hier zeigt sich die politische Tragweite der Dedollarisierung: Eine dauerhafte Verringerung des finanziellen Vorteils könnte den Vereinigten Staaten mehr Haushaltsdisziplin, höhere Zinsen oder schwierigere Verteilungsentscheidungen abverlangen. Von einer unbegrenzten Möglichkeit, Geld zu drucken, zu sprechen, wäre jedoch irreführend, denn auch der Emittent der dominierenden Währung muss sich mit Inflation, Vertrauen der Investoren und Schuldentragfähigkeit auseinandersetzen. Es geht vielmehr um den Handlungsspielraum, den Washington im Vergleich zu anderen Ländern besitzt. Würde sich dieser Spielraum verengen, würde die Verteidigung des bestehenden Systems noch wichtiger. Diese Überlegung macht eine wirtschaftliche Lesart der amerikanischen Härte plausibel, reicht aber allein nicht aus, um zu beweisen, dass jede militärische Entscheidung getroffen wurde, um den Dollar zu schützen.
Trump, der Golf und das Risiko einer kontraproduktiven Reaktion
Das Fortdauern der Krise im Golf zeigt, wie schwer sich Sicherheit, Energie und Wirtschaftsmacht voneinander trennen lassen. Anfang Oktober 2026 sind die Auseinandersetzung über die Schifffahrt durch die Straße von Hormus und die Differenzen über die Bedingungen zur Überwindung der Blockade zwischen Washington und Teheran weiterhin offen. Es geht dabei sowohl um die unmittelbaren Risiken für den Handel als auch um die Möglichkeit, den Zugang zu Energierouten politischen und militärischen Entscheidungen zu unterwerfen. Für Importeure kann die Unsicherheit selbst dann belasten, wenn ein Teil der Lieferungen weiterhin sein Ziel erreicht: Versicherungen, Einkaufsplanung und Zuverlässigkeit der Anlieferungen werden zu Bestandteilen der Industriekosten. Die zentrale Bedeutung des Golf ergibt sich daher aus seiner Fähigkeit, eine regionale Krise auf Volkswirtschaften zu übertragen, die sehr weit vom Schauplatz der Feindseligkeiten entfernt liegen.
Das Vorgehen von Trump kann auch als Versuch gedeutet werden, die amerikanische Fähigkeit zu bewahren, diese Gleichgewichte zu beeinflussen. Zu den offiziellen Motiven der Regierung zählen jedoch das iranische Atomprogramm und die Sicherheit der Schifffahrt: Sie ausschließlich als Verteidigung der Währung zu lesen, würde aus einer Deutungsschablone eine universelle Erklärung machen. Auf analytischer Ebene bleibt ein mögliches kontraproduktives Ergebnis bestehen: Je stärker ein Land Zahlungen, Reserven und Lieferungen als anfällig für den Druck einer anderen Macht empfindet, desto größer kann der Anreiz werden, Alternativen aufzubauen. Zwang mag kurzfristig Ergebnisse erzielen und zugleich langfristig gerade jene Suche nach Autonomie fördern, die er eindämmen soll. Es ist kein unvermeidliches Ergebnis, aber ein Risiko, das Beachtung verdient.
Die Ukraine und die Grenzen einer einzigen Erklärung
Auch der Krieg in der Ukraine hat durch Sanktionen, die Verlagerung von Handelsströmen und strategische Gegensätze eine internationale wirtschaftliche Dimension angenommen. Sein Ursprung bleibt jedoch die russische Invasion, während die westliche Unterstützung für Kyjiw formal nicht mit einem erklärten Krieg zwischen NATO und Russland gleichzusetzen ist. 2022 gab es tatsächlich Verhandlungen und den Austausch von Entwürfen, doch blieben wesentliche Differenzen über Sicherheitsgarantien und über die Begrenzung der ukrainischen Streitkräfte bestehen. Daher ist es nicht korrekt, ein Friedensabkommen, das dann vom Westen zum Schutz des Dollar annulliert worden sei, als bereits abgeschlossen darzustellen. Man kann die verpassten diplomatischen Gelegenheiten und die Rolle westlicher Entscheidungen diskutieren und dabei dennoch die Unterscheidung zwischen Verhandlungsdokumenten, Interpretationen und festgestellten Verantwortlichkeiten wahren.
Das Verhältnis zwischen Konflikten und Dedollarisierung könnte außerdem in beide Richtungen wirken. Die Suche nach finanzieller Autonomie befeuert den Wettbewerb zwischen Mächten; Kriege und Sanktionen können ihrerseits diese Suche dringlicher machen. In dieser Perspektive ist die Währungsfragmentierung zugleich Bestandteil des Streits und eine mögliche Folge davon. Es ist eine Lesart, die erlaubt, die Ereignisse miteinander zu verbinden, ohne ihre Unterschiede auszulöschen: Die Kontrolle der Energierouten, territoriale Ansprüche, die Sicherheit der Staaten und die Finanzierung der Volkswirtschaften beeinflussen sich gegenseitig. Alles auf eine einzige Ursache zurückzuführen, würde die Erzählung einfacher machen, aber das Verständnis dessen, was danach geschehen könnte, weniger hilfreich.
Für Europa kann der Übergang zunächst Kosten verursachen, bevor er Vorteile bringt
Für Europa könnte eine Welt mit mehr Währungen im Handel dem euro Raum verschaffen, aber zunächst auch größere Komplexität mit sich bringen. Unternehmen müssten womöglich mehr Wechselkursrisiken, unterschiedliche Bankbeziehungen und zusätzliche Kosten zur Absicherung von Zahlungen bewältigen. Auf der Energieseite beseitigt die Bezahlung von petrolio in einer anderen Währung weder die physische Knappheit der Lieferungen noch den Aufschlag, der für eine unsichere Route verlangt wird. Auch eine mögliche Schwächung des Dollar hätte widersprüchliche Folgen: Sie könnte einige in amerikanischer Währung denominierte Einkäufe erleichtern und zugleich die Wettbewerbsfähigkeit europäischer Exporteure beeinträchtigen. Die Dedollarisierung garantiert also weder billigere Energie noch stärkeres Wachstum; die Ergebnisse hängen von der Stabilität der neuen Infrastrukturen und von der Anpassungsfähigkeit der Volkswirtschaften ab.
Europa verfügt dennoch über eine reale Möglichkeit, seine Rolle zu stärken. Im Juni 2026 stellte die EZB für 2025 einen moderaten Anstieg der internationalen Nutzung des euro fest und nannte als Bedingungen für seine Festigung stärker integrierte Märkte sowie ein größeres Angebot an sicheren und liquiden Vermögenswerten. Der politische Punkt besteht darin, die wirtschaftliche Dimension Europas in finanzielle und verhandlungspolitische Stärke zu verwandeln. Dafür braucht es verlässliche Zahlungsinfrastrukturen, gemeinsame Finanzierungsinstrumente und eine Energiepolitik, die Verletzlichkeiten verringern kann. Ohne diese Elemente riskiert Europa, die Kosten des Wettbewerbs zwischen den Vereinigten Staaten und China zu tragen, ohne eine dem eigenen Gewicht entsprechende Autonomie zu erlangen.
Italien muss die Fähigkeit schützen, zu produzieren und zu handeln
Für Italien laufen die wichtigsten Folgen über die Bilanzen der Unternehmen. Höhere Energiekosten, weniger berechenbare Transporte oder langsamere Zahlungen können die Margen schmälern und den Liquiditätsbedarf erhöhen, vor allem bei Firmen mit geringerer Verhandlungsmacht. Die Finanzierung der italienischen Staatsverschuldung bleibt dagegen vor allem an die Bedingungen des euro-Raums, an die Glaubwürdigkeit der öffentlichen Finanzen und an die Wachstumsperspektiven gebunden: Eine Krise des internationalen Währungssystems könnte sie zwar beeinflussen, aber nicht über einen Automatismus, der mit der für das petrolio verwendeten Währung zusammenhängt. Die Antwort sollte sich daher auf die konkreten Schwachstellen konzentrieren: Diversifizierung der Lieferungen, Energieeffizienz, Absicherung von Wechselkursrisiken und größere finanzielle Stabilität der Unternehmen.
Die Dedollarisierung eröffnet auch mögliche Handelschancen, sofern sie unter Beachtung der geltenden Regeln und Sanktionen geprüft werden. Für Italien kann die Pflege diversifizierter Wirtschaftsbeziehungen bedeuten, Märkte zu erweitern und riskante Konzentrationen zu verringern; dafür braucht es jedoch Kompetenz, verlässliche Mittler und die Fähigkeit, eine Chance von einer neuen Abhängigkeit zu unterscheiden. Der wahrscheinlichste Wandel könnte eine stärker ausdifferenzierte Währungsordnung sein, in der der Dollar zwar eine zentrale Rolle behält, aber in einigen Handelsgeschäften und Finanzkreisläufen auf Alternativen trifft. Wer diese Komplexität zu steuern weiß, kann sich Handlungsspielräume sichern. Wer darauf wartet, dass das neue Gleichgewicht schon feststeht, läuft dagegen Gefahr, anzukommen, nachdem er einen großen Teil der Kosten des Übergangs bereits bezahlt hat.
Schlagwörter
Verwandte Artikel

Newsletter
Der Newsletter von Patrimoni & Finanza
Eine sorgfältige Auswahl von Analysen zu Wirtschaft, Real Estate und Vermögen
Der Anmeldedienst ist noch nicht verbunden: Es wird keine Adresse gespeichert