

Dedolarización, petróleo y conflictos: ¿quién pagará el precio del nuevo orden mundial?
La búsqueda de alternativas al dólar afecta al poder financiero de Estados Unidos y a los equilibrios del comercio internacional. Para Europa e Italia, la cuestión decisiva es cómo afrontar una transición que puede aumentar costes, riesgos y dependencias.
Detrás del dólar hay mucho más que una moneda
Leer las tensiones internacionales solo a través de las operaciones militares, las declaraciones de los gobiernos y las contraposiciones territoriales significa dejar en segundo plano una parte importante de la contienda: quién financia el comercio mundial, a través de qué circuitos se regulan los pagos y en qué activos se conservan los ahorros de los Estados. El dólar ocupa una posición central en este sistema y ofrece a los Estados Unidos una ventaja que ninguna otra potencia posee en la misma medida. Por eso la dedolarización, incluso cuando afecta a una cuota limitada de los intercambios, tiene un significado político que supera el valor de las transacciones individuales: construir alternativas significa buscar una mayor autonomía respecto de Washington y de sus decisiones. Es en este terreno donde la competencia con China y con otros países de los BRICS adquiere una dimensión estructural, destinada a sobrevivir a las crisis diplomáticas concretas.
Sin embargo, hay que distinguir la dirección del cambio de su alcance efectivo. El dólar sigue dominando los mercados financieros: según el Banco de Pagos Internacionales, en abril de 2025 aparecía en uno de los dos lados del 89,2% de las operaciones en el mercado de divisas. Este porcentaje se refiere a operaciones que siempre implican dos monedas y no debe confundirse con la cuota del comercio mundial pagada en moneda estadounidense. El dato muestra, aun así, cuán profunda es su presencia. La dedolarización debe entenderse, por tanto, como el desarrollo de alternativas y la reducción de algunas dependencias, sin dar por ya producido un vuelco del orden monetario. Un país puede aumentar los pagos en moneda nacional y seguir utilizando el dólar para financiarse, invertir o protegerse durante una crisis.
El petróleo es un paso estratégico, pero no agota el problema
El petróleo representa uno de los terrenos más sensibles de esta transformación porque pone en relación productores, grandes importadores, bancos y gobiernos. Si una parte creciente de los intercambios energéticos se regula en monedas distintas del dólar, disminuye la necesidad de pasar por determinados intermediarios y puede aumentar la autonomía de los sujetos implicados. Sin embargo, fijar el precio de una carga en una moneda, pagarla en otra e invertir el ingreso en una tercera son decisiones distintas. Un productor podría aceptar yuanes y después comprar activos denominados en dólares; o bien mantener reservas diversificadas siguiendo tomando como referencia los precios internacionales del petróleo. Para entender cuánto está cambiando el sistema hay que observar toda la cadena financiera, evitando atribuir a una sola operación el significado de una revolución ya consumada.
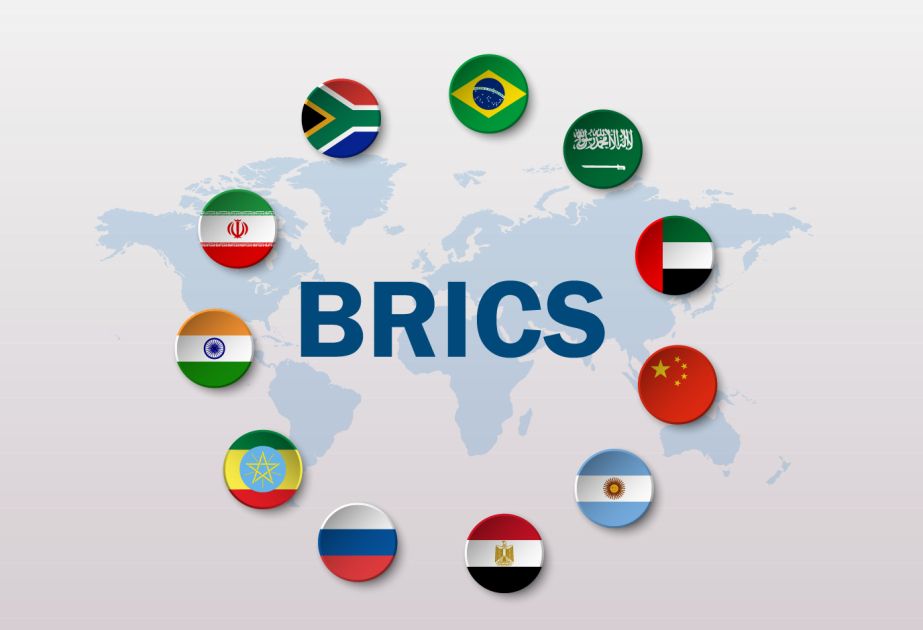
El proyecto de los BRICS avanza precisamente a través de la construcción de posibilidades adicionales: mayor uso de las monedas locales, cooperación en los pagos transfronterizos y diversificación de las fuentes de financiación. La declaración de la cumbre de Río de 2025 apoya este camino, pero describe la cooperación en los pagos como voluntaria y no vinculante, respetuosa de las condiciones de cada país. Por tanto, no estamos ante una única moneda común ya operativa, ni ante un grupo cuyos intereses coincidan perfectamente. China, India, Brasil y los demás participantes pueden compartir el objetivo de reducir algunas dependencias y, aun así, mantener estrategias económicas y relaciones internacionales distintas. La fuerza de la dedolarización podría residir precisamente en esta gradualidad: hacer menos obligatorio el recurso a un solo sistema, sin tener que sustituirlo por completo.
El privilegio estadounidense tiene un valor económico concreto
La posición internacional del dólar contribuye a la demanda de activos financieros estadounidenses y facilita la financiación de los Estados Unidos. Pero el llamado privilegio monetario no depende solo del petróleo: también cuentan la profundidad de los mercados, la liquidez de los bonos del Tesoro y la posibilidad de emplear rápidamente capitales de gran tamaño. La Reserva Federal señalaba que, en el primer trimestre de 2025, los inversores extranjeros poseían aproximadamente el 32% de los títulos del Tesoro negociables; la parte restante estaba en manos de inversores privados domésticos y de la propia banca central. La financiación estadounidense tiene, por tanto, una base articulada. Una menor demanda internacional podría encarecerla, pero no implicaría automáticamente la desaparición de los compradores ni la imposibilidad de refinanciar la deuda.
Aquí emerge la apuesta política de la dedolarización: una reducción duradera de la ventaja financiera podría imponer a los Estados Unidos mayor disciplina fiscal, tipos de interés más altos o decisiones distributivas más difíciles. Hablar de una posibilidad ilimitada de imprimir dinero sería, no obstante, engañoso, porque incluso el emisor de la moneda dominante debe enfrentarse a la inflación, la confianza de los inversores y la sostenibilidad de la deuda. La cuestión se refiere más bien al margen de libertad del que dispone Washington frente a otros países. Si ese margen se redujera, defender el sistema existente se volvería aún más importante. Esta consideración hace plausible una lectura económica de la firmeza estadounidense, pero no basta por sí sola para demostrar que cada decisión militar se haya tomado para defender el dólar.
Trump, el Golfo y el riesgo de una reacción contraproducente
La persistencia de la crisis en el Golfo muestra hasta qué punto es difícil separar seguridad, energía y poder económico. A comienzos de octubre de 2026 siguen abiertos el pulso sobre la navegación en el estrecho de Ormuz y las divergencias sobre las condiciones para superar el bloqueo entre Washington y Teherán. La cuestión afecta tanto a los riesgos inmediatos para los intercambios como a la posibilidad de subordinar el acceso a las rutas energéticas a decisiones políticas y militares. Para los importadores, la incertidumbre puede pesar incluso cuando parte de los suministros sigue llegando a destino: seguros, planificación de compras y fiabilidad de las entregas se convierten en elementos del coste industrial. La centralidad del Golfo deriva, por tanto, de su capacidad para transmitir una crisis regional a economías muy alejadas del teatro de las hostilidades.
La conducta de Trump también puede interpretarse como la voluntad de preservar la capacidad estadounidense de condicionar estos equilibrios. Sin embargo, las motivaciones oficiales de la administración incluyen el programa nuclear iraní y la seguridad de la navegación: reducirlas exclusivamente a la defensa monetaria significaría convertir una clave de lectura en una explicación universal. En el plano del análisis sigue existiendo un posible efecto contraproducente: cuanto más percibe un país los pagos, las reservas y los suministros como vulnerables a la presión de otra potencia, mayor puede ser el incentivo para construir alternativas. La coerción podría obtener resultados inmediatos y, al mismo tiempo, fomentar a largo plazo precisamente esa búsqueda de autonomía que pretende contener. No es un desenlace inevitable, pero sí un riesgo que merece atención.
Ucrania y los límites de una explicación única
La guerra en Ucrania también ha asumido una dimensión económica internacional a través de sanciones, reasignación de los intercambios y contraposiciones estratégicas. Sin embargo, su origen sigue siendo la invasión rusa, mientras que el apoyo occidental a Kyiv no coincide, en el plano formal, con una guerra declarada entre la OTAN y Rusia. En 2022 hubo efectivamente negociaciones e intercambio de borradores, pero seguían existiendo divergencias sustanciales sobre las garantías de seguridad y los límites a las fuerzas armadas ucranianas. Por tanto, no resulta correcto presentar como ya concluido un acuerdo de paz luego anulado por Occidente para salvar el dólar. Se pueden discutir las oportunidades diplomáticas perdidas y el papel de las decisiones occidentales, manteniendo no obstante la distinción entre documentos de negociación, interpretaciones y responsabilidades acreditadas.
La relación entre conflictos y dedolarización podría además funcionar en ambos sentidos. La búsqueda de autonomía financiera alimenta la competencia entre potencias; las guerras y las sanciones pueden, a su vez, hacer más urgente esa búsqueda. Desde esta perspectiva, la fragmentación monetaria es al mismo tiempo un componente de la contienda y una posible consecuencia de esta. Es una lectura que permite enlazar los acontecimientos sin borrar sus diferencias: el control de las rutas energéticas, las reivindicaciones territoriales, la seguridad de los Estados y la financiación de las economías se influyen mutuamente. Atribuirlo todo a una sola causa haría más simple el relato, pero menos útil la comprensión de lo que podría suceder después.
Para Europa, la transición puede costar antes de ofrecer ventajas
Para Europa, un mundo con más monedas en los intercambios podría abrir espacio al euro, pero también implicar al principio mayores complejidades. Las empresas podrían tener que gestionar más riesgos de cambio, relaciones bancarias distintas y costes adicionales para asegurar los pagos. En el frente energético, pagar el petróleo en una moneda distinta no elimina la escasez física de los suministros ni la prima exigida por una ruta insegura. Incluso un eventual debilitamiento del dólar tendría consecuencias contradictorias: podría aliviar algunas compras denominadas en moneda estadounidense y, al mismo tiempo, penalizar la competitividad de los exportadores europeos. La dedolarización no garantiza, por tanto, energía más barata o mayor crecimiento; los resultados dependen de la estabilidad de las nuevas infraestructuras y de la capacidad de las economías para adaptarse.
Europa posee, no obstante, una posibilidad concreta de reforzar su papel. En junio de 2026, el BCE observó un aumento moderado del uso internacional del euro en 2025 e indicó, entre las condiciones para consolidarlo, mercados más integrados y una mayor disponibilidad de activos seguros y líquidos. El punto político consiste en transformar la dimensión económica europea en capacidad financiera y negociadora. Para ello hacen falta infraestructuras de pago fiables, instrumentos comunes de financiación y una política energética capaz de reducir vulnerabilidades. Sin estos elementos, Europa corre el riesgo de asumir los costes de la competencia entre Estados Unidos y China sin obtener una autonomía proporcionada a su peso.
Italia debe proteger la capacidad de producir y comerciar
Para Italia, las consecuencias más importantes pasan por los balances de las empresas. Un aumento del coste de la energía, transportes menos previsibles o pagos más lentos pueden comprimir los márgenes y aumentar las necesidades de liquidez, sobre todo en las empresas que tienen menor poder de negociación. La financiación de la deuda pública italiana sigue ligada principalmente a las condiciones de la zona euro, a la credibilidad de las cuentas y a las perspectivas de crecimiento: una crisis del sistema monetario internacional podría influir en ella, pero no a través de un automatismo ligado a la moneda usada para el petróleo. La respuesta debería, por tanto, concentrarse en las vulnerabilidades concretas: diversificación de los suministros, eficiencia energética, cobertura de los riesgos de cambio y mayor solidez financiera de las empresas.
La dedolarización abre también posibles oportunidades comerciales, siempre que se evalúen respetando las normas y las sanciones aplicables. Para Italia, mantener relaciones económicas diversificadas puede significar ampliar mercados y reducir concentraciones arriesgadas; pero exige competencias, intermediarios fiables y capacidad para distinguir una oportunidad de una nueva dependencia. El cambio más probable podría ser un orden monetario más articulado, en el que el dólar conserva un papel central pero se encuentra con alternativas en algunos intercambios y circuitos financieros. Quien sepa gestionar esta complejidad podrá ganar margen de autonomía. Quien espere a que el nuevo equilibrio ya esté definido corre el riesgo de llegar después de haber pagado buena parte del coste de la transición.
Etiquetas
Artículos relacionados

Newsletter
La newsletter de Patrimoni & Finanza
Una selección razonada de análisis sobre economía, Real Estate y patrimonio
El servicio de suscripción aún no está conectado: no se registra ninguna dirección