

Dédollarisation, pétrole et conflits : qui paiera le prix du nouvel ordre mondial ?
La recherche d’alternatives au dollar remet en cause le pouvoir financier des États-Unis et les équilibres du commerce international. Pour l’Europe et l’Italie, l’enjeu décisif est de savoir comment affronter une transition susceptible d’accroître les coûts, les risques et les dépendances.
Derrière le dollar, il y a bien plus qu’une monnaie
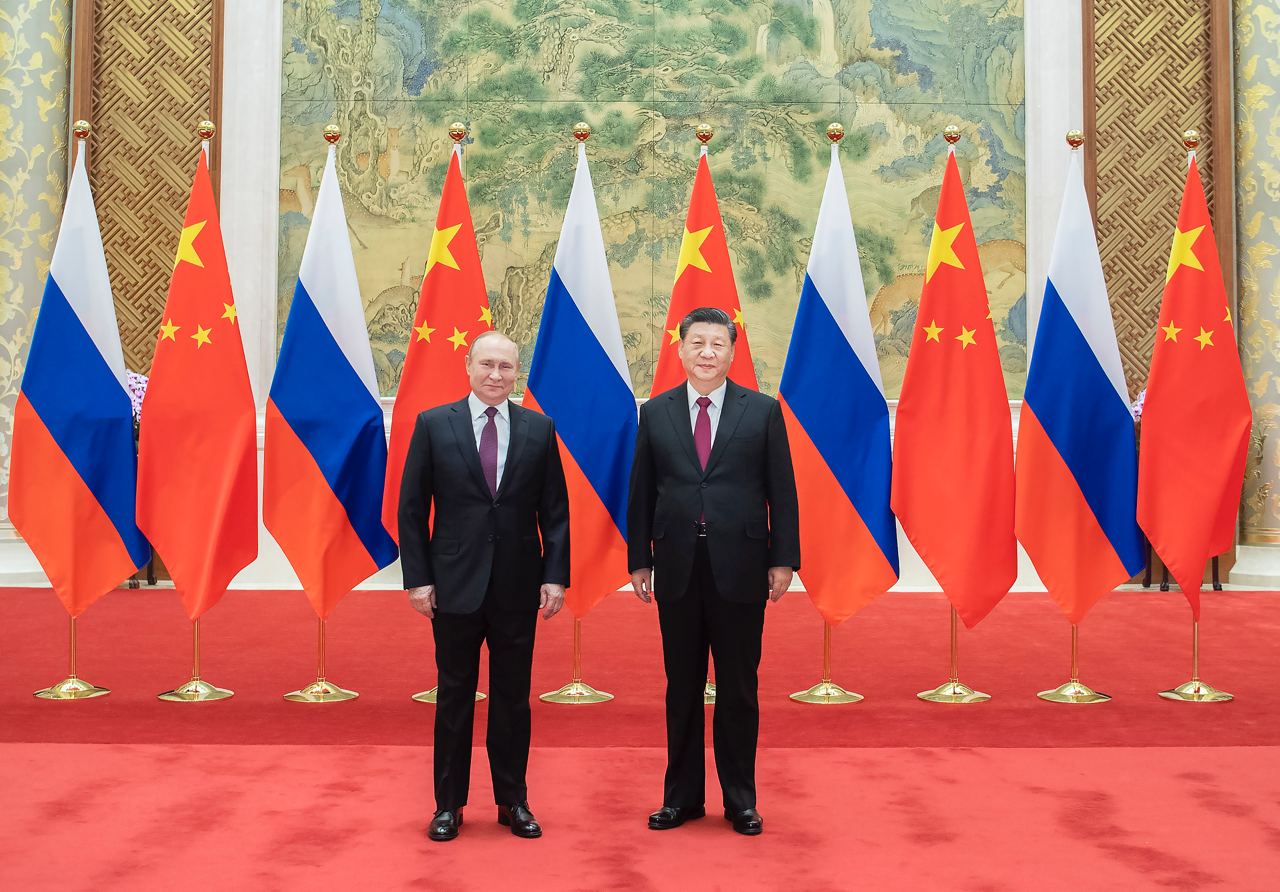
Lire les tensions internationales uniquement à travers les opérations militaires, les déclarations des gouvernements et les oppositions territoriales revient à reléguer au second plan une part importante du conflit : qui finance le commerce mondial, par quels circuits les paiements sont réglés et dans quels actifs les économies des États sont conservées. Le dollar occupe une place centrale dans ce système et offre aux États-Unis un avantage qu’aucune autre puissance ne possède à la même échelle. C’est pourquoi la dédollarisation, même lorsqu’elle ne concerne qu’une part limitée des échanges, revêt une signification politique qui dépasse la valeur des seules transactions : construire des alternatives, c’est rechercher une plus grande autonomie vis-à-vis de Washington et de ses décisions. C’est sur ce terrain que la compétition avec la Chine et avec d’autres pays des BRICS prend une dimension structurelle, appelée à survivre aux crises diplomatiques ponctuelles.
Il faut toutefois distinguer la direction du changement de son ampleur réelle. Le dollar demeure dominant sur les marchés financiers : selon la Banque des règlements internationaux, en avril 2025, il apparaissait sur l’un des deux côtés de 89,2% des opérations sur le marché des changes. Ce pourcentage concerne des opérations impliquant toujours deux devises et ne doit pas être confondu avec la part du commerce mondial réglée en monnaie américaine. Le chiffre montre néanmoins à quel point sa présence est profonde. La dédollarisation doit donc être entendue comme le développement d’alternatives et la réduction de certaines dépendances, sans tenir pour déjà accomplie une inversion de l’ordre monétaire. Un pays peut accroître les paiements en monnaie nationale tout en continuant à utiliser le dollar pour se financer, investir ou se protéger en cas de crise.
Le pétrole est un passage stratégique, mais il n’épuise pas le problème
Le pétrole représente l’un des terrains les plus sensibles de cette transformation, car il met en relation producteurs, grands importateurs, banques et gouvernements. Si une part croissante des échanges énergétiques est réglée dans des monnaies autres que le dollar, la nécessité de passer par certains intermédiaires diminue et l’autonomie des acteurs concernés peut augmenter. Toutefois, indiquer le prix d’une cargaison dans une monnaie, la payer dans une autre et investir le produit dans une troisième sont des décisions différentes. Un producteur pourrait accepter des yuans puis acheter des actifs libellés en dollars ; ou bien conserver des réserves diversifiées tout en continuant à prendre les prix internationaux du pétrole comme référence. Pour comprendre à quel point le système évolue, il faut donc observer toute la chaîne financière, sans attribuer à une seule opération la portée d’une révolution déjà accomplie.
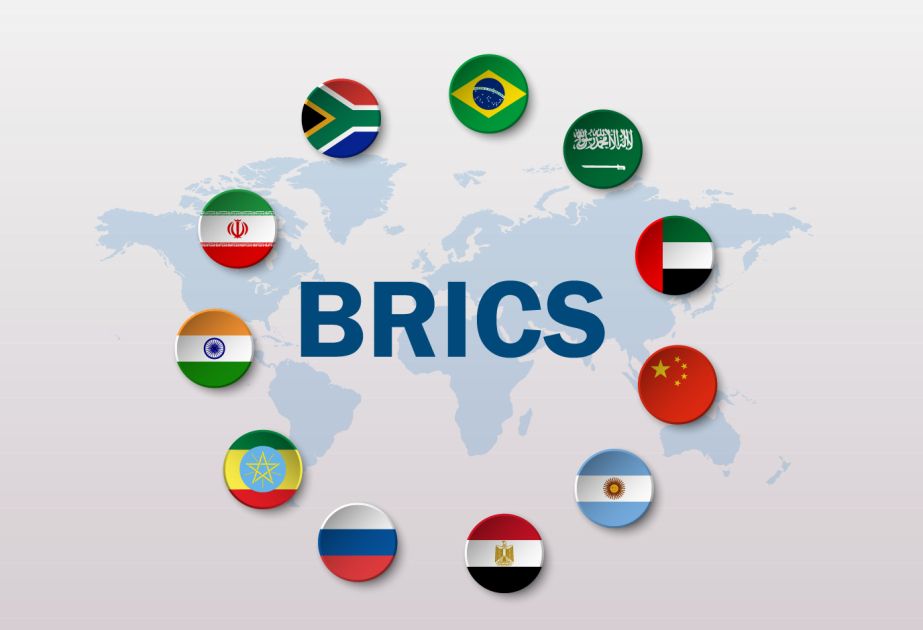
Le projet des BRICS avance précisément par la construction de possibilités supplémentaires : usage accru des monnaies locales, coopération sur les paiements transfrontaliers et diversification des sources de financement. La déclaration du sommet de Rio de 2025 soutient cette orientation, mais décrit la coopération en matière de paiements comme volontaire et non contraignante, respectueuse des conditions propres à chaque pays. Nous ne sommes donc ni face à une monnaie commune unique déjà opérationnelle, ni à un groupe dont les intérêts seraient parfaitement convergents. Chine, Inde, Brésil et les autres participants peuvent partager l’objectif de réduire certaines dépendances tout en conservant des stratégies économiques et des relations internationales différentes. La force de la dédollarisation pourrait justement résider dans cette progressivité : rendre moins obligatoire le recours à un seul système, sans avoir à le remplacer intégralement.
Le privilège américain a une valeur économique concrète
La position internationale du dollar contribue à la demande d’actifs financiers américains et facilite le financement des États-Unis. Mais le soi-disant privilège monétaire ne dépend pas uniquement du pétrole : la profondeur des marchés, la liquidité des bons du Trésor et la possibilité de mobiliser rapidement d’importants capitaux comptent aussi. La Réserve fédérale relevait que, au premier trimestre 2025, les investisseurs étrangers détenaient environ 32% des titres du Trésor négociables ; le reste appartenait à des investisseurs privés nationaux et à la banque centrale elle-même. Le financement américain repose donc sur une base complexe. Une moindre demande internationale pourrait le renchérir, mais n’entraînerait pas automatiquement la disparition des acheteurs ni l’impossibilité de refinancer la dette.
C’est là qu’apparaît l’enjeu politique de la dédollarisation : une réduction durable de l’avantage financier pourrait imposer aux États-Unis une discipline budgétaire accrue, des taux plus élevés ou des choix distributifs plus difficiles. Parler d’une possibilité illimitée d’imprimer de la monnaie serait toutefois trompeur, car l’émetteur de la devise dominante lui aussi doit faire face à l’inflation, à la confiance des investisseurs et à la soutenabilité de la dette. La question porte plutôt sur la marge de liberté dont Washington dispose par rapport aux autres pays. Si cette marge se réduisait, défendre le système existant deviendrait encore plus important. Cette considération rend plausible une lecture économique de la fermeté américaine, mais ne suffit pas, à elle seule, à démontrer que chaque décision militaire a été prise pour défendre le dollar.
Trump, le Golfe et le risque d’une réaction contre-productive
La persistance de la crise dans le Golfe montre à quel point il est difficile de dissocier sécurité, énergie et pouvoir économique. Au début d’octobre 2026, demeurent ouvertes la question de la navigation dans le détroit d’Ormuz et les divergences sur les conditions permettant de sortir de l’impasse entre Washington et Téhéran. L’enjeu tient autant aux risques immédiats pour les échanges qu’à la possibilité de subordonner l’accès aux routes énergétiques à des décisions politiques et militaires. Pour les importateurs, l’incertitude peut peser même lorsqu’une partie des approvisionnements continue d’arriver à destination : assurances, planification des achats et fiabilité des livraisons deviennent des éléments du coût industriel. La centralité du Golfe découle donc de sa capacité à répercuter une crise régionale sur des économies très éloignées du théâtre des hostilités.
L’action de Trump peut aussi être interprétée comme la volonté de préserver la capacité américaine à influer sur ces équilibres. Les motivations officielles de l’administration incluent toutefois le programme nucléaire iranien et la sécurité de la navigation : les réduire exclusivement à la défense monétaire reviendrait à transformer une grille de lecture en explication universelle. Reste, sur le plan analytique, un possible effet contre-productif : plus un pays perçoit les paiements, les réserves et les approvisionnements comme vulnérables à la pression d’une autre puissance, plus l’incitation à construire des alternatives peut devenir forte. La coercition pourrait produire des résultats immédiats tout en encourageant, à long terme, précisément la recherche d’autonomie qu’elle entend contenir. Ce n’est pas une issue inévitable, mais c’est un risque qui mérite attention.
L’Ukraine et les limites d’une explication unique
La guerre en Ukraine a elle aussi pris une dimension économique internationale à travers les sanctions, la réallocation des échanges et les oppositions stratégiques. Son origine reste toutefois l’invasion russe, tandis que le soutien occidental à Kyiv ne constitue pas, sur le plan formel, une guerre déclarée entre l’OTAN et la Russie. En 2022, des négociations et des échanges de projets ont bien eu lieu, mais des divergences substantielles subsistaient sur les garanties de sécurité et sur les limites imposées aux forces armées ukrainiennes. Il n’est donc pas correct de présenter comme déjà conclu un accord de paix ensuite annulé par l’Occident pour sauver le dollar. On peut discuter les occasions diplomatiques manquées et le rôle des choix occidentaux, tout en conservant la distinction entre documents de négociation, interprétations et responsabilités établies.
Le rapport entre conflits et dédollarisation pourrait en outre fonctionner dans les deux sens. La recherche d’autonomie financière alimente la compétition entre puissances ; les guerres et les sanctions peuvent, à leur tour, rendre cette recherche plus urgente. Dans cette perspective, la fragmentation monétaire est à la fois une composante du conflit et l’une de ses conséquences possibles. C’est une lecture qui permet de relier les événements sans en effacer les différences : le contrôle des routes énergétiques, les revendications territoriales, la sécurité des États et le financement des économies s’influencent mutuellement. Tout ramener à une seule cause simplifierait le récit, mais rendrait moins utile la compréhension de ce qui pourrait se produire ensuite.
Pour l’Europe, la transition peut coûter avant d’offrir des avantages
Pour l’Europe, un monde où les échanges se feraient dans davantage de monnaies pourrait offrir un espace à l’euro, mais entraîner d’abord davantage de complexité. Les entreprises pourraient devoir gérer plus de risques de change, des relations bancaires différentes et des coûts supplémentaires pour sécuriser les paiements. Sur le plan énergétique, payer le pétrole dans une autre monnaie n’élimine ni la rareté physique des approvisionnements ni la prime exigée pour une route insécurisée. Même un affaiblissement éventuel du dollar aurait des effets contrastés : il pourrait alléger certains achats libellés en monnaie américaine tout en pénalisant la compétitivité des exportateurs européens. La dédollarisation ne garantit donc ni une énergie moins chère ni une croissance plus forte ; les résultats dépendent de la stabilité des nouvelles infrastructures et de la capacité des économies à s’adapter.
L’Europe dispose toutefois d’une possibilité concrète de renforcer son rôle. En juin 2026, la BCE a constaté une légère hausse de l’usage international de l’euro en 2025 et a indiqué, parmi les conditions nécessaires pour le consolider, des marchés plus intégrés et une plus grande disponibilité d’actifs sûrs et liquides. L’enjeu politique consiste à transformer la dimension économique européenne en capacité financière et de négociation. Cela suppose des infrastructures de paiement fiables, des instruments communs de financement et une politique énergétique capable de réduire les vulnérabilités. Sans ces éléments, l’Europe risque de supporter les coûts de la compétition entre les États-Unis et la Chine sans acquérir une autonomie proportionnée à son poids.
L’Italie doit protéger sa capacité à produire et à commercer
Pour l’Italie, les conséquences les plus importantes passent par les bilans des entreprises. Une hausse du coût de l’énergie, des transports moins prévisibles ou des paiements plus lents peuvent comprimer les marges et accroître les besoins de liquidité, surtout dans les entreprises disposant d’un moindre pouvoir de négociation. Le financement de la dette publique italienne reste en revanche principalement lié aux conditions de la zone euro, à la crédibilité des comptes et aux perspectives de croissance : une crise du système monétaire international pourrait l’influencer, mais pas par un automatisme lié à la monnaie utilisée pour le pétrole. La réponse devrait donc se concentrer sur les vulnérabilités concrètes : diversification des approvisionnements, efficacité énergétique, couverture du risque de change et plus grande solidité financière des entreprises.
La dédollarisation ouvre aussi d’éventuelles opportunités commerciales, à condition qu’elles soient évaluées dans le respect des normes et des sanctions applicables. Pour l’Italie, maintenir des relations économiques diversifiées peut signifier élargir les marchés et réduire les concentrations risquées ; cela exige toutefois des compétences, des intermédiaires fiables et la capacité de distinguer une opportunité d’une nouvelle dépendance. Le changement le plus probable pourrait être un ordre monétaire plus articulé, dans lequel le dollar conserve un rôle central mais rencontre des alternatives dans certains échanges et circuits financiers. Ceux qui sauront gérer cette complexité pourront gagner des marges d’autonomie. Ceux qui attendront que le nouvel équilibre soit déjà fixé risquent, au contraire, d’arriver après avoir payé une grande partie du coût de la transition.
Mots-clés
Articles liés

Newsletter
La newsletter de Patrimoni & Finanza
Une sélection raisonnée d'analyses sur l'économie, le Real Estate et le patrimoine
Le service d'inscription n'est pas encore connecté : aucune adresse n'est enregistrée