
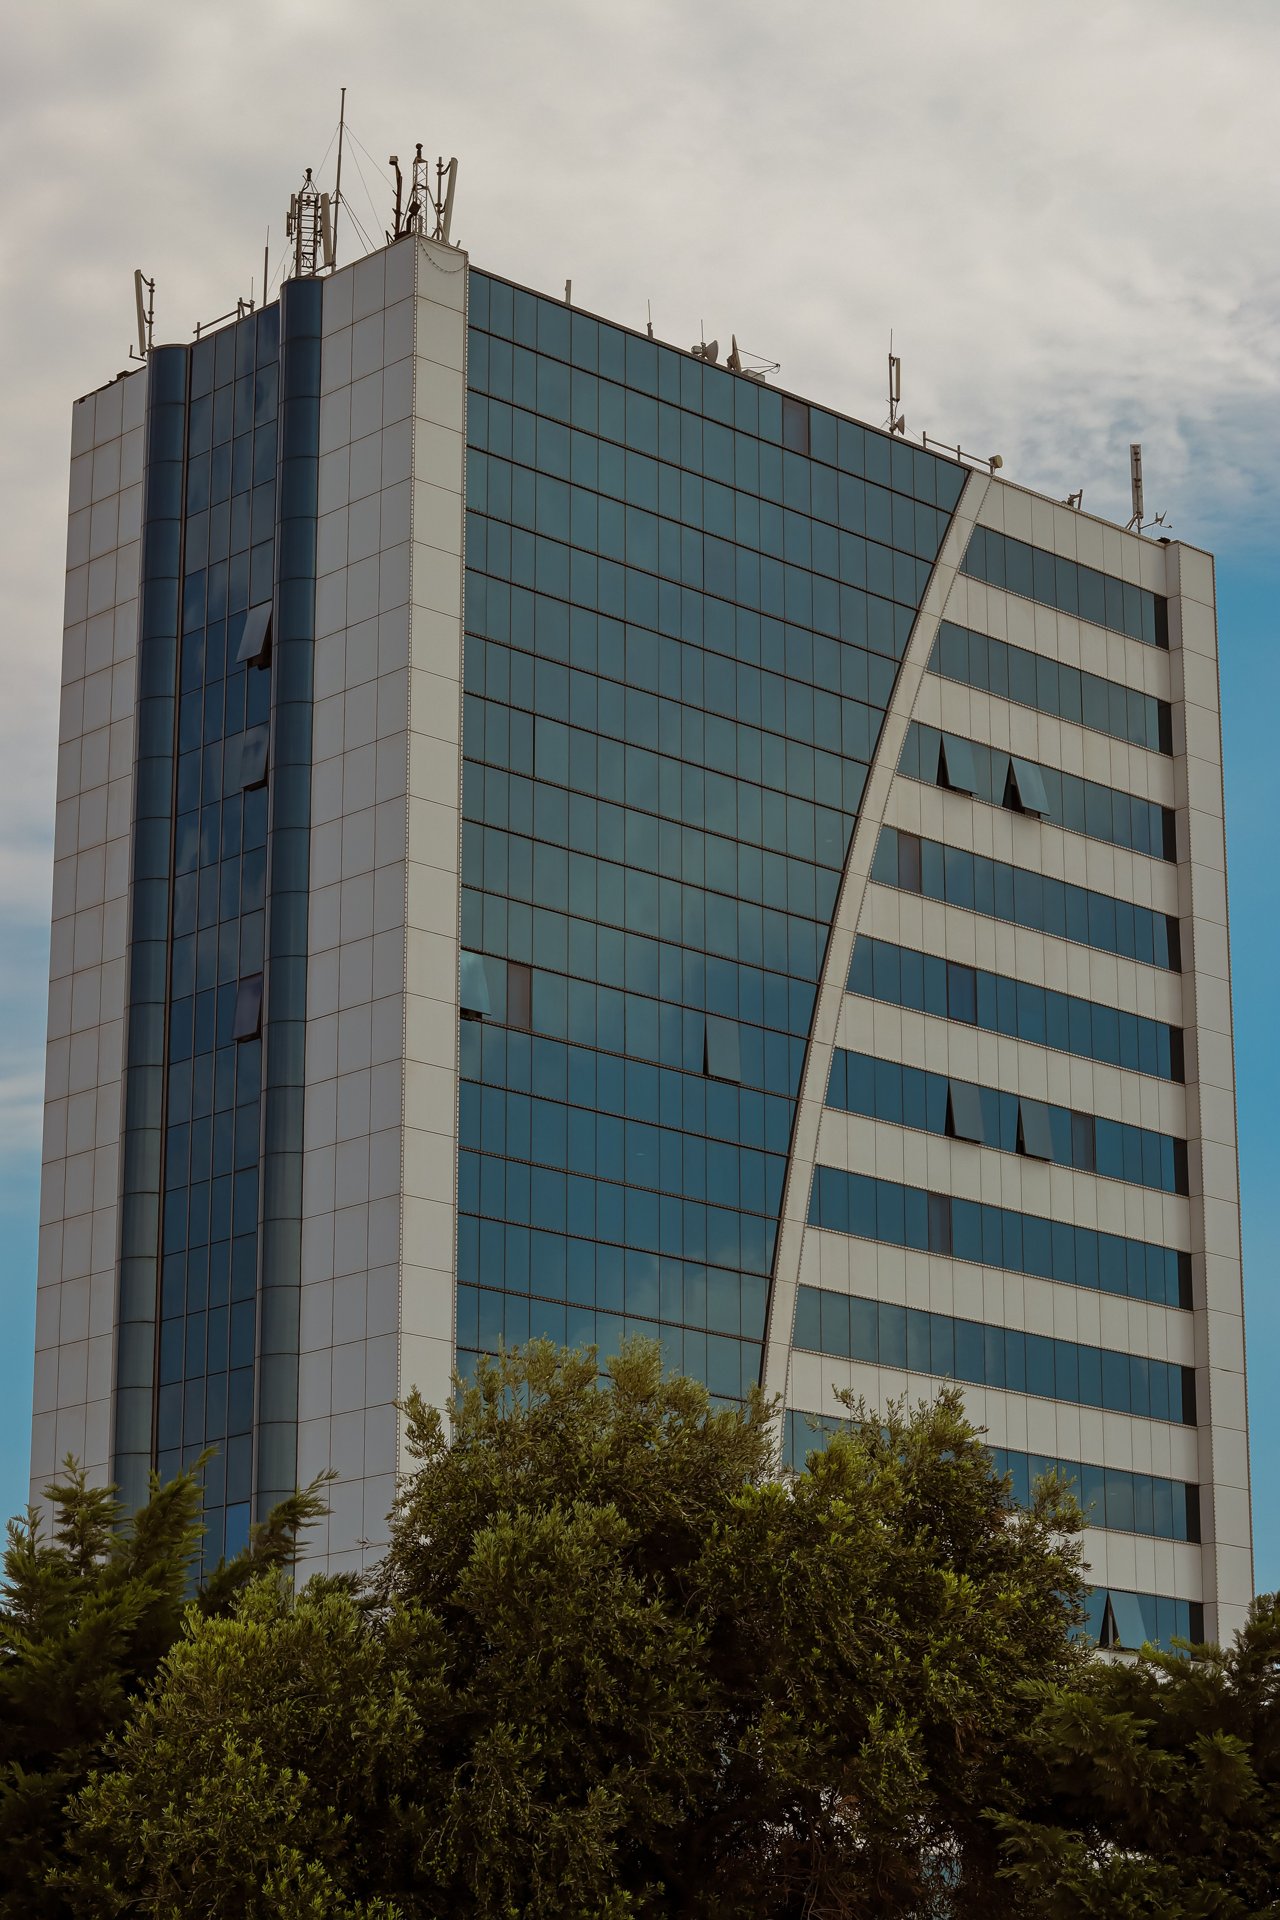
L’immobilier commercial à l’horizon 2027 pourquoi le capital devient plus sélectif
Le rapport Deloitte décrit un secteur qui continue d’investir, mais distingue de plus en plus les bâtiments à réhabiliter, les immeubles à reconvertir et les activités dont il faut se désengager. La logistique, les infrastructures numériques et la qualité des locataires changent la manière d’évaluer le rendement
Le marché au-delà des commerces et des bureaux
Un bâtiment commercial peut continuer d’exister physiquement tout en ayant déjà perdu une part importante de son utilité économique, parce que les espaces ne correspondent plus aux besoins des entreprises, que les consommations rendent sa gestion coûteuse ou que sa localisation ne permet pas d’obtenir les loyers nécessaires pour rémunérer le capital investi ; c’est de cet écart entre l’immeuble et sa fonction qu’il convient de partir pour lire le 2027 Commercial Real Estate Outlook de Deloitte, publié le 24 septembre 2026. Le rapport décrit un marché où l’argent continue de chercher des opportunités, mais n’est pas disposé à financer indistinctement tous les projets, tandis que la valeur dépend de plus en plus de la capacité du propriétaire à démontrer l’existence d’une demande, la soutenabilité des coûts et la faisabilité des travaux. Pour le lecteur italien, habitué à associer l’immobilier avant tout au logement, le commercial real estate englobe un univers plus vaste d’immeubles destinés aux activités économiques et aux investissements professionnels, des bureaux aux entrepôts et aux hôtels, jusqu’aux infrastructures qui soutiennent l’économie numérique ; l’intérêt de l’étude est de montrer comment ces catégories peuvent traverser des phases différentes, y compris au sein d’une même ville.
L’enquête du Deloitte Center for Financial Services recueille les opinions de 950 dirigeants et de leurs collaborateurs directs auprès de propriétaires et de sociétés d’investissement immobilier gérant au moins 250 millions de dollars d’actifs, interrogés entre juin et juillet 2026 en Amérique du Nord, en Europe et en Asie-Pacifique ; l’Italie ne figure pas parmi les pays européens de l’échantillon, qui comprend la France, l’Allemagne, les Pays-Bas, l’Espagne et le Royaume-Uni. Il s’agit donc d’une lecture des stratégies d’opérateurs structurés, et non d’une prévision spécifique des prix italiens ni d’un sondage auprès des petits propriétaires, et les réponses portent principalement sur les douze–dix-huit mois suivants. Cette précision permet d’interpréter correctement les chiffres, car les attentes d’un grand investisseur peuvent contribuer à orienter les capitaux et les standards du marché sans décrire automatiquement le destin d’un commerce particulier ou d’un bureau de province ; transposer les conclusions à la réalité italienne nécessite de vérifier la demande locale, les conditions contractuelles et la disponibilité du crédit, en évitant de confondre une préférence internationale avec une recommandation d’achat.
Le premier message est celui d’une coexistence entre prudence et confiance dans les revenus : l’indice général de confiance des personnes interrogées recule à 57,8 points sur 100, contre 64,9 lors de l’enquête précédente, mais 51% continuent d’anticiper une croissance des revenus supérieure à 5%. Ce n’est pas nécessairement une contradiction, car une entreprise peut prévoir une amélioration de ses recettes tout en limitant ses nouveaux investissements, en sélectionnant plus rigoureusement les projets ou en préservant sa trésorerie, surtout lorsque le coût du capital rend plus difficile la correction d’une erreur. La lecture éditoriale qui s’en dégage est qu’une éventuelle reprise ne suffira pas à soutenir tous les patrimoines immobiliers de la même manière : un portefeuille bien positionné peut progresser même dans un contexte morose, tandis qu’un bâtiment dépassé peut perdre en compétitivité malgré l’augmentation des revenus du secteur. Pour le propriétaire, cela signifie évaluer l’immeuble comme une activité économique avec ses propres clients, coûts et échéances, plutôt que le considérer comme une réserve de valeur destinée à se valoriser par le simple passage du temps.
Le refinancement peut modifier la valeur
Le coût et la disponibilité du capital, ainsi que le niveau des taux d’intérêt, restent les principales préoccupations macroéconomiques citées par les personnes interrogées, tandis que l’échéance des financements impose de comparer la dette contractée par le passé aux conditions auxquelles elle pourrait être renouvelée. Le risque ne concerne pas seulement la mensualité : lorsque le revenu de l’immeuble n’augmente pas suffisamment, une banque peut exiger davantage de capital propre, réduire le financement ou imposer des conditions plus restrictives, obligeant le propriétaire à choisir entre de nouveaux apports, une vente et une révision du projet. En termes économiques, une location qui semblait satisfaisante avec un financement peu coûteux peut devenir insuffisante sans que le locataire ait cessé de payer, parce que le coût nécessaire pour soutenir l’investissement change. C’est pourquoi l’analyse devrait comprendre l’échéance des baux et celle des prêts, les dépenses prévues pour les travaux et la trésorerie restante dans un scénario moins favorable ; le loyer brut, isolé de ces éléments, ne raconte qu’une partie du risque.
Un exemple purement illustratif permet de visualiser le mécanisme : si un immeuble produit 100.000 euros annuels de revenu net d’exploitation, une valorisation obtenue en capitalisant ce revenu à 5% serait de 2 millions d’euros, tandis qu’à 6% elle tomberait à environ 1,67 million, même en maintenant le revenu inchangé. Il ne s’agit ni d’une prévision de Deloitte ni d’une expertise, car la valeur effective dépend de nombreuses autres variables, mais d’une manière de comprendre pourquoi l’augmentation du rendement exigé par les investisseurs peut réduire le prix qu’ils sont disposés à payer. Si, dans le même temps, des travaux sont nécessaires pour maintenir l’occupation, le problème s’amplifie, tandis qu’une croissance crédible du revenu ne peut le compenser qu’en partie. Le rendement doit donc être étudié avec la qualité des flux et le capital encore nécessaire, en distinguant un prix apparemment avantageux d’un immeuble qui intègre des dépenses non prises en compte : acheter avec une décote ne suffit pas si l’intervention nécessaire pour rendre le bien compétitif absorbe cet avantage avant même le début de la nouvelle location.
Les préférences géographiques relevées par le rapport placent les États-Unis, le Royaume-Uni et l’Inde parmi les principales destinations étrangères envisagées, tandis que la situation décrite pour l’Europe continentale pâtit d’une reprise moins uniforme et de la sensibilité au coût de l’argent ; il n’en découle pas qu’un investissement italien soit destiné à être moins avantageux, mais qu’il devra rivaliser avec des alternatives évaluées à l’échelle internationale. Un investisseur peut en effet comparer un entrepôt en Italie avec une opération dans un autre pays en tenant compte de la devise, de la fiscalité, du financement et des possibilités de sortie, plutôt que de se limiter au rendement de la première année. Pour celui qui vend ou cherche un partenaire, la conséquence pratique est de préparer des informations cohérentes et vérifiables sur le revenu d’exploitation, la situation des locataires et les engagements futurs, car l’incertitude non documentée tend à se transformer en une décote demandée par l’acheteur. La stabilité des autorisations et la clarté de la documentation deviennent elles aussi des composantes économiques de l’opération, puisqu’elles réduisent le risque de mobiliser du capital pendant des mois sans pouvoir lancer le projet.
Réhabiliter ne signifie pas dépenser à tout prix
Près de 80% des personnes interrogées prévoient de moderniser ou de repositionner leurs immeubles au cours des douze–dix-huit mois suivants, dont 38% déclarent une activité particulièrement intense, mais le rapport relève aussi des réticences à concrétiser des pertes : 39% ne prévoient pas de conversions et 46% ne programment pas de ventes. Deloitte propose d’examiner le patrimoine immeuble par immeuble, en distinguant intervention, maintien en l’état, reconversion et cession, plutôt que de répartir les ressources uniformément. Cette démarche est importante, car une réhabilitation ne produit de valeur que lorsque la demande peut lui reconnaître une prime suffisante, tandis que des travaux coûteux dans un bâtiment structurellement peu recherché peuvent différer la perte sans y remédier. Pour un propriétaire italien, la première vérification devrait donc être commerciale avant même d’être esthétique : quels occupants pourraient choisir ces espaces, à quelles conditions et avec quelle continuité, une fois le coût des travaux assumé ; la qualité de la conception reste nécessaire, mais elle ne remplace pas l’existence d’un marché disposé à payer pour en bénéficier.
Dans les bureaux, la différence entre un bâtiment moderne et un immeuble peu fonctionnel peut se traduire par une capacité différente à retenir les locataires, car la flexibilité des espaces, le confort et les coûts d’exploitation entrent dans la comparaison avec d’autres implantations ; dans la logistique, en revanche, l’évaluation doit prendre en compte l’accessibilité, l’organisation des flux et la compatibilité des espaces avec les activités accueillies. Le rapport classe la logistique et les entrepôts parmi les opportunités privilégiées, suivis par les immeubles de l’économie numérique, mais cette hiérarchie ne rend pas interchangeables tous les biens qui portent la même étiquette. Un entrepôt inadapté à un utilisateur ou un site numérique dépourvu des infrastructures nécessaires n’acquiert pas de qualité parce qu’il appartient à une catégorie en vogue, tandis que transformer un bâtiment pour un usage différent nécessite des vérifications techniques et des autorisations spécifiques. L’analyse éditoriale est que l’avantage concurrentiel se déplace de la simple propriété de mètres carrés vers la possibilité de les proposer sous la forme effectivement demandée, en intégrant aussi le risque de travaux qui se prolongeraient au-delà de la période pendant laquelle le marché reconnaît une prime à cette solution.
Un signal intéressant concerne le commerce de proximité, qui passe de la onzième à la cinquième place dans le classement des opportunités, tandis que les hôtels et les établissements d’hébergement reculent de la huitième à la treizième : il s’agit des préférences de l’échantillon, non de variations prévues des prix, ni d’un rejet de tous les hôtels. Le rapport relie l’amélioration des commerces de quartier à la disponibilité limitée des espaces et à la résistance de l’occupation, mais pour appliquer cette indication, il faut examiner l’activité du locataire et la zone de chalandise réelle du commerce. Un local bénéficiant d’une demande récurrente peut avoir une fonction différente de celui qui dépend de passages occasionnels, tandis qu’un emplacement prestigieux peut perdre en rentabilité si le loyer dépasse la capacité économique de l’activité accueillie. De même, dans le cas des hôtels, un classement mondial n’efface pas les opportunités de qualité en Italie : il suggère plutôt que la concurrence, la sensibilité des clients aux prix et les coûts de gestion imposent d’évaluer plus attentivement chaque opération et d’éviter les extrapolations automatiques à partir des résultats des meilleures années.
Fiscalité technologie et responsabilité
La fiscalité entre dans le processus d’investissement avant la signature, selon l’approche présentée par Deloitte, car le rendement qui intéresse le capital est celui qui reste après les impôts, les charges et les contraintes de la structure choisie ; plus de 60% de l’échantillon prévoient d’orienter des ressources vers des juridictions ou des activités offrant des incitations plus favorables, mais cela ne signifie pas qu’un avantage puisse rendre viable un projet dépourvu de demande. Pour un investisseur italien, l’enseignement consiste à évaluer tôt les effets fiscaux de l’acquisition, de la gestion et de la sortie, sans intégrer dans son propre plan des avantages prévus par des régimes étrangers ou des incitations simplement annoncées. Même une économie potentielle doit être confrontée aux délais, aux conditions requises et à la certitude de pouvoir en bénéficier, car un avantage indisponible au moment où les flux sont nécessaires peut laisser le besoin de financement sans couverture. Le projet devrait rester compréhensible et défendable même en séparant le résultat opérationnel de l’aide fiscale, afin de déterminer clairement quelle part du rendement provient de l’immeuble et quelle part dépend de conditions réglementaires susceptibles de changer.
L’intelligence artificielle est l’autre domaine dans lequel le rapport demande davantage de discipline, indiquant que 72% de l’échantillon ont achevé une première cartographie des données et une vérification des sources, tandis que moins de la moitié ont adopté des contrôles plus avancés des processus et de la sécurité. L’enjeu n’est pas seulement de produire rapidement une estimation ou de comparer des annonces, mais de savoir quelles informations ont été utilisées, qui peut y accéder et qui répond d’une mauvaise décision, surtout lorsque les outils influent sur la sélection des locataires, les prix et l’allocation du capital. Une donnée dupliquée, un contrat expiré interprété comme actif ou une surface non comparable peuvent rendre convaincante une analyse fondée sur des bases erronées, tandis que l’automatisation peut en multiplier l’effet avant que quelqu’un ne le remarque. Le bénéfice pour une société immobilière ne découle donc pas du nombre d’outils adoptés, mais de la capacité à les utiliser dans des processus contrôlables, où la documentation, la supervision et la responsabilité restent proportionnées à l’importance économique du choix.
Le message final de l’étude est que 2027 pourrait récompenser ceux qui savent distinguer et intervenir, plutôt que ceux qui attendent une reprise générale ou augmentent indistinctement les dépenses, et concerne aussi la préparation des personnes appelées à gérer le patrimoine : la capacité à comprendre les données et la technologie doit compléter les compétences immobilières et le jugement opérationnel. Pour le lecteur italien, le commercial real estate apparaît ainsi comme un investissement dans le fonctionnement d’une activité et dans la qualité des relations contractuelles qui la soutiennent, avant même de porter sur la réalité physique d’un bien. La question la plus utile n’est pas de savoir si le secteur montera ou baissera en bloc, mais si cet immeuble précis parviendra à produire un revenu après les travaux, le financement et les dépenses nécessaires pour le maintenir compétitif ; lorsque la réponse exige des hypothèses trop favorables, le rendement annoncé peut n’être que la mesure du risque que l’on prend. Lorsque, en revanche, la demande, les coûts et les alternatives sont documentés, la sélectivité du capital peut devenir une opportunité pour ceux qui savent reconnaître des biens délaissés mais encore économiquement utiles.
Mots-clés
Articles liés


Newsletter
La newsletter de Patrimoni & Finanza
Une sélection raisonnée d'analyses sur l'économie, le Real Estate et le patrimoine
Le service d'inscription n'est pas encore connecté : aucune adresse n'est enregistrée