
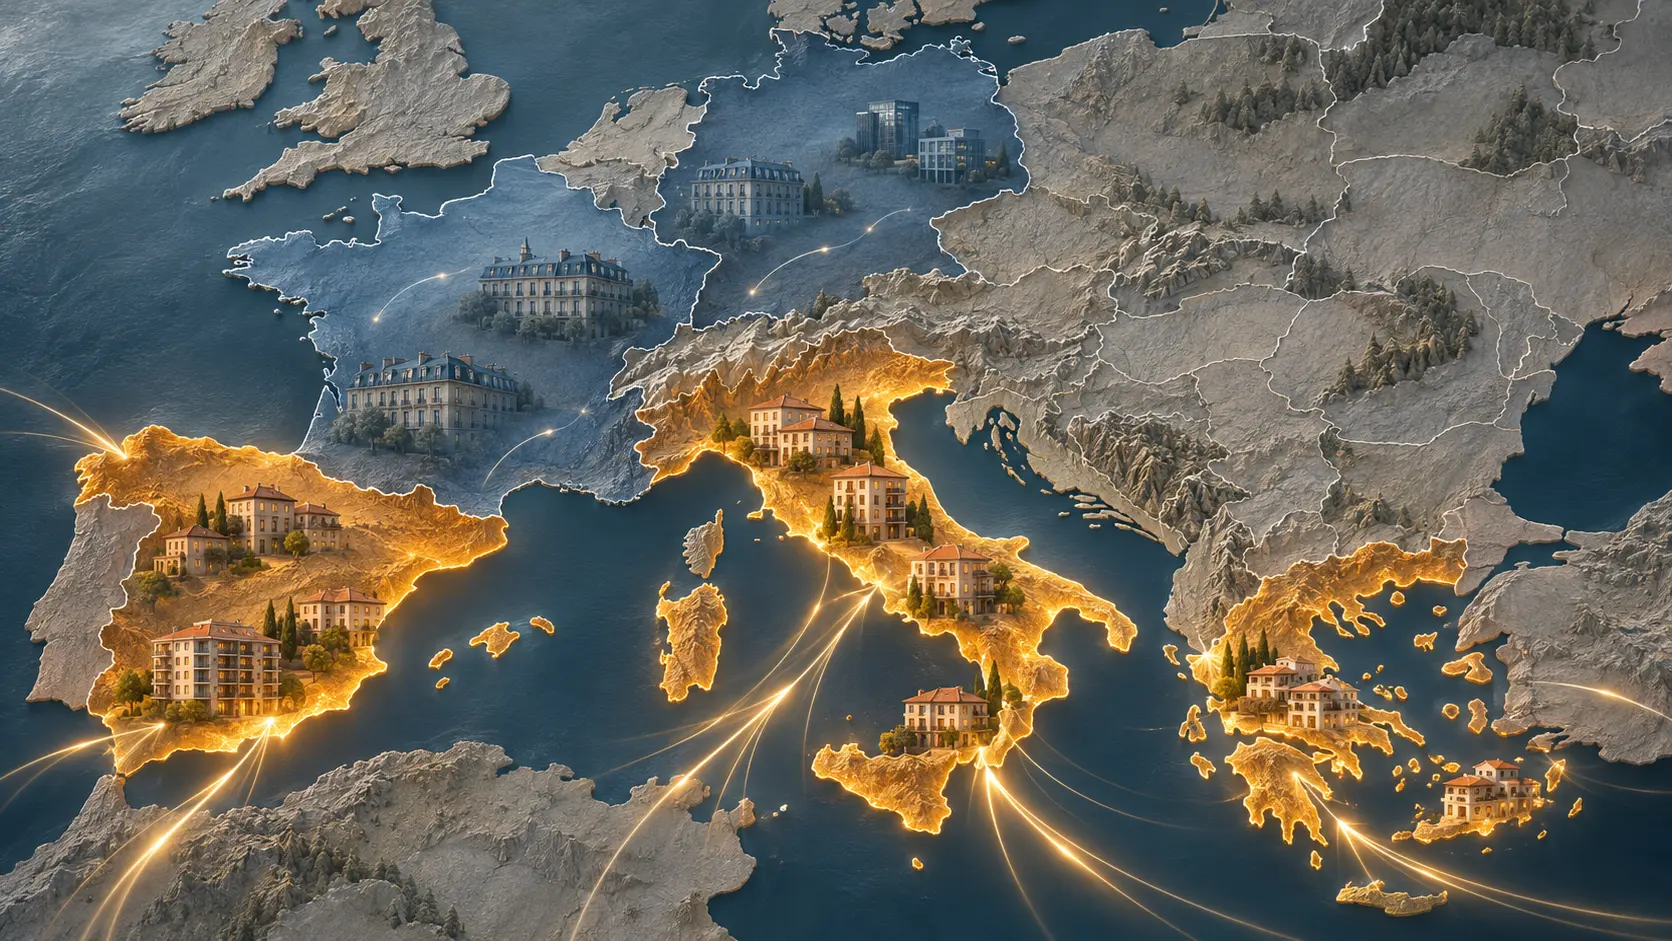
Immobilien Europa mit zwei Geschwindigkeiten: welche Objekte im Süden Kapital aus dem Norden anziehen
Villen am Meer, hochwertige Wohnsitze und Hotels erzählen von einem Teil der Stärke Spaniens, Italiens und Griechenlands. Der gewöhnliche Immobilienhandel erzählt eine andere Geschichte. Und wenn man auf die einzelnen Segmente blickt, verschiebt sich auch der Gegensatz zu Frankreich und Deutschland
Eine Villa an der Küste von Marbella, eine Wohnung in einem Palazzo in Rom und ein Hotel in Mailand können internationales Kapital anziehen – allerdings selten aus demselben Grund. Im ersten Fall kauft man oft ein Haus, das man nur einen Teil des Jahres nutzt; im zweiten sucht man vielleicht einen festen Wohnsitz in urbanem Umfeld; im dritten erwirbt man ein Objekt, dessen Wert auch von der Qualität der Bewirtschaftung abhängt. Die Geografie verbindet diese Investments. Getrennt werden sie durch den Käufertyp, die Nutzung der Immobilie und die Art und Weise, wie sie Wert schaffen soll.
Um zu verstehen, in welchem Sinn sich der europäische Immobilienmarkt mit zwei Geschwindigkeiten bewegt, muss man den Verkauf von Wohnungen von Investitionen in ertragsbringende Objekte unterscheiden. Laut Il Sole 24 Ore zieht Spanien Kapital aus Lateinamerika an, während unter den Herkunftsregionen des nach Italien fließenden Kapitals der Nahe Osten, die Vereinigten Staaten und das Vereinigte Königreich zu finden sind. In Italien richtet sich das Interesse vor allem auf Hospitality und Living: auf Hotels und Resorts einerseits, auf Studentenwohnheime, Mietwohnungen und Seniorenresidenzen andererseits. Die internationale Nachfrage nach Villen am Meer und historischen Anwesen folgt dagegen eigenen Logiken, und um zu verstehen, wie groß ihr Gewicht ist, muss man die Anfragen der Käufer von den tatsächlich abgeschlossenen Verkäufen trennen.
Spanien: Die Villen der Costa del Sol wecken Interesse, doch die Beurkundungen gehen zurück
In Marbella und Benahavís gehört die Villa mit Pool und Außenflächen zu den markantesten Produkten im Luxusangebot. Der Meerblick kann selbst dann den Unterschied machen, wenn die Immobilie auf den Hügeln liegt, weit weg vom Strand. Wer ein Zweitwohnsitz sucht, achtet auf Privatsphäre und darauf, wie leicht sich das Objekt aus der Ferne verwalten lässt; wer über einen dauerhaften Umzug nachdenkt, gewichtet die Anbindung an Dienstleistungen und die Möglichkeit, dort ganzjährig zu leben, stärker. Das sind zwei verschiedene Fragen, die sich in derselben Immobilie begegnen können, wenn die Lage in beiden Jahreszeiten funktioniert.
Der Ruf eines Standorts allein reicht jedoch nicht aus, um jedes Objekt zu verkaufen. In den ersten sechs Monaten des Jahres 2026 wurden laut einer Analyse von DM Properties zwischen Marbella, Benahavís und Estepona 3.422 Wohnungen verkauft, 20,7 % weniger als im gleichen Zeitraum 2025. Die Zahl betrifft alle verkauften Wohnungen in den drei Orten, nicht nur Luxusvillen. Auf nationaler Ebene meldete das Colegio de Registradores im zweiten Quartal einen Rückgang der Kaufverträge um 5,7 % gegenüber dem Vorquartal. Man kann also einen Markt haben, der internationale Käufer anzieht, und zugleich weniger Verkäufe abschließen.
Das hilft auch zu verstehen, welche Objekte länger auf dem Markt bleiben. Eine gut positionierte Villa, bei der die Arbeiten bereits erledigt sind und deren Preis mit vergleichbaren Immobilien mithalten kann, bietet dem Käufer weniger Unwägbarkeiten. Wenn das Objekt hingegen eine aufwendige Sanierung erfordert und der Preis bereits den Wert nach Abschluss der Arbeiten einpreist, übernimmt der Käufer Zeit- und Kostenrisiken, ohne dafür einen angemessenen Abschlag zu erhalten. Genau dort entscheidet sich die Auswahl – weit mehr als über das bloße Etikett „Luxusvilla“.
Italien: Die Villa am Meer und die historische Wohnung bedienen unterschiedliche Nachfragen
Die Suchanfragen ausländischer Käufer zeigen, wie sehr die Nähe zum Meer das Budget verändert. Nach Daten von Gate-away.com lag zwischen Juni und August 2026 der durchschnittliche Wert der von Ausländern in Italien gesuchten Wohnungen bei rund 428.000 Euro; bei Objekten innerhalb eines Kilometers vom Meer stieg er auf etwa 637.000 Euro. Das sind Werte der auf dem Portal gesuchten Häuser, keine Beurkundungspreise. Dieselbe Erhebung zeigt, dass die erschwinglicheren Wohnungen weiterhin den Großteil der Anfragen auf sich ziehen. Das Meer hebt den Durchschnittswert der Suche an, doch daraus lässt sich nicht schließen, dass Villen die meistverkauften Häuser sind. Wenn überhaupt, dann nur, dass sie am häufigsten angeboten werden.
In den Kunststädten ist die Rechnung eine andere. Eine Wohnung in einem historischen Palazzo kann eine zentrale Adresse, eine besondere Grundrissgestaltung und architektonische Merkmale bieten, die sich kaum nachbilden lassen. Wer sie zum Wohnen kauft, kann eher Kompromisse eingehen, um genau diese Lage zu haben; wer hingegen ein ganzes Gebäude prüft, um es in Wohnungen oder ein Hotel umzuwandeln, muss erst sehen, ob das Projekt nach Berücksichtigung von Auflagen, Genehmigungen, Haustechnik und Baukosten trägt. Deshalb ist es sinnvoll, die hochwertige Wohnung, den sanierungsbedürftigen Palazzo und das bereits umgewandelte Gebäude getrennt zu betrachten. Selbst wenn sie in derselben Straße liegen, haben sie sehr unterschiedliche Käuferkreise und Risiken.
Auch die ausländische Nachfrage ist zudem nicht gleichzusetzen mit Luxus. Die Erhebungen von Gate-away.com zeigen Interesse ebenso an Dörfern, ländlichen Gegenden und weniger bekannten Zielen. Ein Bauernhaus, ein Haus in einer kleineren Ortschaft oder eine Immobilie an der Küste außerhalb der teuersten Zirkel kann in die Suche von Käufern fallen, deren Budget unter dem liegt, was für eine Villa in den bekanntesten Lagen nötig wäre. Der Kaufpreis ist hier nur die erste Rechnung: Erreichbarkeit, Zustand der Immobilie und die Möglichkeit, die Instandhaltung zu organisieren, können mehr Gewicht haben als die Quadratmeterzahl.
Griechenland: die Villa auf den Inseln und das Haus an der Athener Riviera
Griechenland fügt eine weitere Unterscheidung hinzu. Auf den Ionischen Inseln und den Kykladen antwortet die Villa am Meer oft auf die Suche nach einem Haus an einem ganz bestimmten Ort, das nur für bestimmte Jahreszeiten genutzt wird. An der Athener Riviera zeigt sich dagegen auch das Interesse von Käufern, die eine Basis für längere Aufenthalte oder einen dauerhaften Umzug suchen, mit Verbindungen und Dienstleistungen, die das ganze Jahr über nutzbar sind. In den Daten des Anbieters stieg das Medianbudget der Anfragen im ersten Halbjahr 2026 von 2,3 auf 2,95 Millionen Euro. Im selben Zeitraum betrug die mediane Zeit zwischen der Markteinführung und der unterzeichneten Vereinbarung 238 Tage. Das sind Daten eines spezialisierten Anbieters, sie verdeutlichen aber einen wichtigen Punkt: Selbst dort, wo das Interesse wächst, kann der Verkauf einer hochpreisigen Immobilie viele Monate dauern.
Hotels: Vier Transaktionen, vier Arten zu investieren
Auf dem Hotelmarkt wird der Vergleich zwischen den Ländern konkreter, weil sich die einzelnen Transaktionen beobachten lassen. Spanien liefert das Beispiel von Resortkäufen als Paket. Im ersten Halbjahr 2026 erwarb Calena Partners von Hotel Investment Partners drei Objekte für 200 Millionen Euro: zwei auf Mallorca und eines auf Gran Canaria, zusammen 870 Zimmer. Im selben Halbjahr kaufte Arcano Partners drei Hotels auf Teneriffa mit insgesamt mehr als 1.050 Zimmern. Mehrere Häuser gemeinsam zu kaufen, ermöglicht einen Einstieg mit erheblicher Größe; konzentrieren sich die Hotels jedoch auf wenige Destinationen, bleibt das Portfolio den Bedingungen genau dieser Tourismusmärkte ausgesetzt.
Italien bietet ein anderes Modell. In Mailand kündigte Covivio Hotels eine Transaktion über 217 Millionen Euro für ein Portfolio von vier Vier-Sterne-Hotels mit rund 900 Zimmern an. Es handelt sich um bereits renovierte und vermietete Immobilien in gut angebundenen Lagen. Der Wert der Transaktion liegt auch darin, in einer Stadt investieren zu können, in der Geschäfts- und Freizeitreisen die Auslastung zu unterschiedlichen Zeiten stützen können. Ein nützlicher Fall, weil er zeigt, dass das internationale Interesse an der italienischen Hotellerie neben Resorts und Luxusadressen auch urbane Vier-Sterne-Hotels umfasst.
In Rom hingegen steht Rosewood Rome für die Umnutzung eines historischen Gebäudes. Das Projekt sieht 147 Zimmer und Suiten im ehemaligen Sitz der Banca Nazionale del Lavoro in der Via Veneto vor, mit Wellnessbereichen auch im ehemaligen Tresorraum. Hier hängt der kommerzielle Wert des Projekts davon ab, wie sich die Besonderheiten des Gebäudes nutzen lassen. Ein Tresorraum, ein Innenhof oder ein Treppenhaus können dem Hotel eine unverwechselbare Identität geben; zugleich kann die ursprüngliche Struktur die Einteilung der Zimmer, die Verlegung der Haustechnik und die Organisation der Servicewege verteuern. Bei einem solchen Vorhaben hat architektonische Qualität nur dann wirtschaftlichen Wert, wenn das Projekt sie in ein Erlebnis übersetzt, für das Gäste zu zahlen bereit sind.
In Griechenland schließlich haben Blackstone und Hotel Investment Partners das Phaea Cretan Malia Park erworben, ein Fünf-Sterne-Resort an der Nordküste Kretas. Es ist der Fall einer bereits betriebenen Badeanlage. Im Vergleich zur Umwandlung eines Palazzos ändert sich die entscheidende Frage: Wie viel Spielraum gibt es, die Erträge des bestehenden Hotels zu steigern, etwa durch eine Verlängerung der Saison oder höhere Ausgaben der Gäste während ihres Aufenthalts? Für Investoren in ein Resort erklärt die Zahl der Zimmer nur einen Teil des Preises. Der Rest hängt davon ab, wie viele Nächte sich zu welchem Preis und mit welchen Kosten verkaufen lassen.
Was verkauft sich in Hotels am besten? Das hängt davon ab, wie man zählt
Die Daten von HVS zum ersten Halbjahr 2026 machen den Unterschied zwischen der Zahl verkaufter Objekte und dem Wert der Transaktionen deutlich. In Europa waren Hotels im mittleren Segment die zahlreichsten unter den gehandelten Objekten, mit 97 Häusern. Das obere Segment mit 87 Hotels zog hingegen den größten Kapitalanteil an: 4,3 Milliarden Euro, also 46 % des Volumens. Der Luxusbereich erreichte mit 34 Hotels 2,4 Milliarden Euro. Anders gesagt: Luxus spielt bei den Werten und in den Schlagzeilen der großen Transaktionen eine wichtige Rolle, während das mittlere Segment bei der Zahl der gehandelten Immobilien stärker ins Gewicht fällt.
Der gleiche Bericht hilft zu verstehen, wo die Nord-Süd-Lesart trägt und wo sie präzisiert werden muss. Spanien machte 16 % des von HVS erfassten Werts der europäischen Hoteltransaktionen aus; Frankreich lag mit 14 % dicht dahinter. Im selben Halbjahr sank das Volumen in Deutschland um 62 % und in Griechenland um 73 % gegenüber einem starken ersten Halbjahr 2025 in beiden Ländern. Paris bleibt damit ein relevanter Hotelmarkt auch in einem insgesamt schwächeren Umfeld für andere französische Segmente; in Griechenland können das Interesse an Villen und einzelne Resort-Transaktionen mit einem Rückgang des gesamten Werts der Hoteltransaktionen koexistieren.
Die Probe für Italien ist, wohin das Kapital letztlich fließt
Die Fähigkeit, Investitionen anzuziehen, und die Fähigkeit, bezahlbaren Wohnraum anzubieten, folgen unterschiedlichen Nachfragen. Ein Hotel kann ein Gebäude wieder in Nutzung bringen und wirtschaftliche Aktivität schaffen, ohne die Zahl der verfügbaren Wohnungen zu erhöhen. Ein Studentenwohnheim hingegen schafft zusätzliche Betten, doch sein Beitrag zur Stadt hängt auch davon ab, wo es entsteht und wie viel ein Zimmer kostet. An dieser Unterscheidung sollte man die Auswirkungen des italienischen Wachstums in Hospitality und Living messen.
Dasselbe gilt für Mietwohnungen: Kapital kann das Angebot vergrößern, doch der Beitrag zur Stadt bemisst sich auch daran, wer dort wohnen kann. Ist die Hypothek teurer, steht einer Familie bei gleicher Rate eine geringere Finanzierungssumme zur Verfügung, und sie muss womöglich eine kleinere oder weiter entfernte Wohnung suchen. Deshalb sagt ein erfolgreicher Verkauf eines Resorts, einer Villa am Meer oder eines umzuwandelnden Palazzos viel über die Fähigkeit eines Gebiets aus, Investitionen anzuziehen – aber sehr wenig über seine Fähigkeit, bezahlbare Wohnungen bereitzustellen.
Die Frage für Italien lautet also, welcher Teil des internationalen Interesses in Projekte umgewandelt wird, die heute noch fehlen. Im Hospitality-Bereich heißt das, zwischen Gebäuden zu unterscheiden, die ein glaubwürdiges Projekt tragen können, und solchen, deren Charme die Kosten leicht unterschätzen lässt. Im Living-Bereich heißt das, zu prüfen, ob die neuen Wohnformen jene erreichen, die heute Schwierigkeiten haben, eine Wohnung, ein Zimmer oder eine passende Lösung für das Alter zu finden. Die höhere Geschwindigkeit Südeuropas zeigt sich in den Transaktionen, die es abschließen kann. Die Qualität dieses Wachstums wird sich daran zeigen, was diese Transaktionen vor Ort zurücklassen.
Schlagwörter
Verwandte Artikel

Newsletter
Der Newsletter von Patrimoni & Finanza
Eine sorgfältige Auswahl von Analysen zu Wirtschaft, Real Estate und Vermögen
Der Anmeldedienst ist noch nicht verbunden: Es wird keine Adresse gespeichert