
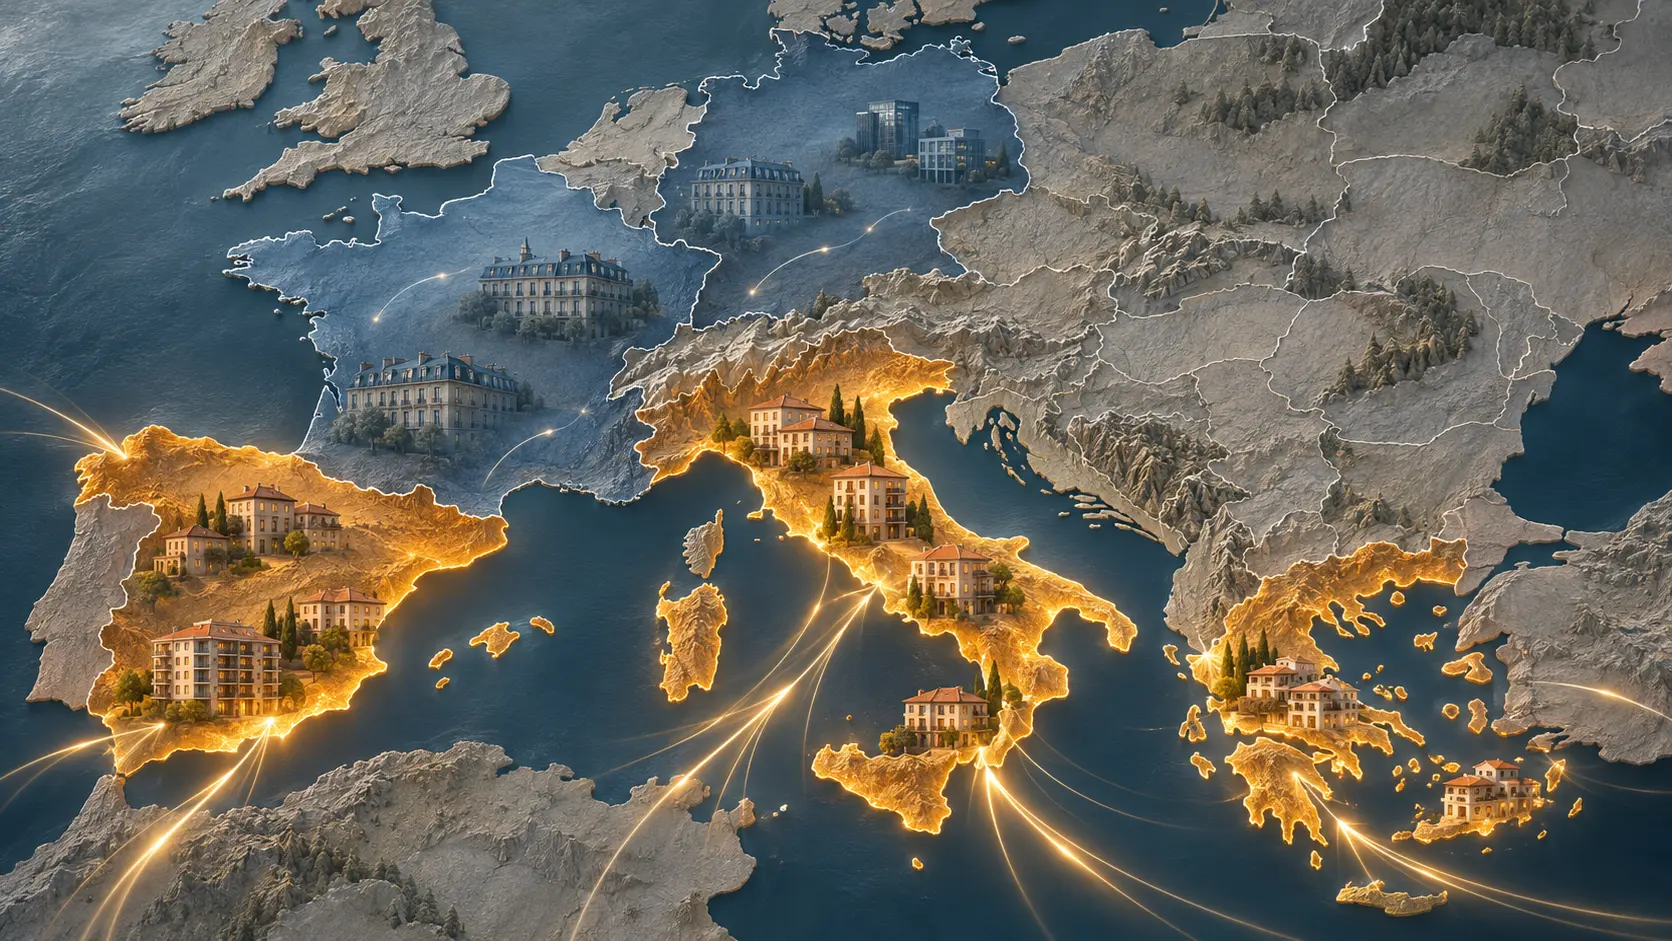
L’immobilier européen à deux vitesses : quelles propriétés du Sud attirent les capitaux du Nord
Villas en bord de mer, résidences de prestige et hôtels racontent une partie de la force de l’Espagne, de l’Italie et de la Grèce. Les ventes ordinaires racontent une autre histoire. Et lorsqu’on se penche sur les différents segments, l’opposition avec la France et l’Allemagne change aussi
Une villa sur la côte de Marbella, un appartement dans un palais romain et un hôtel à Milan peuvent attirer des capitaux internationaux, mais rarement pour la même raison. Dans le premier cas, on achète souvent une maison à utiliser une partie de l’année ; dans le second, on peut rechercher une résidence stable dans un environnement urbain ; dans le troisième, on acquiert un bien dont la valeur dépend aussi de la qualité de la gestion. La géographie réunit ces investissements. Ce qui les sépare, c’est le type d’acheteur, la destination du bien et la manière dont on s’attend à ce qu’il crée de la valeur.
Pour comprendre en quoi l’immobilier européen avance à deux vitesses, il faut distinguer les ventes de logements des investissements dans des actifs qui génèrent des revenus. Selon Il Sole 24 Ore, l’Espagne attire des capitaux d’Amérique latine, tandis que parmi les provenances des capitaux dirigés vers l’Italie figurent le Moyen-Orient, les États-Unis et le Royaume-Uni. En Italie, l’intérêt porte surtout sur l’hospitalité et le living : hôtels et resorts d’un côté, résidences étudiantes, logements locatifs et résidences pour personnes âgées de l’autre. La demande internationale de villas en bord de mer et de demeures historiques suit en revanche sa propre logique, et pour mesurer son poids il faut distinguer les demandes des acheteurs des ventes effectivement conclues.
Espagne : les villas de la Costa del Sol attirent l’attention, mais les actes de vente ralentissent
À Marbella et Benahavís, la villa avec piscine et espaces extérieurs est l’un des produits les plus emblématiques de l’offre haut de gamme. La vue sur la mer peut faire la différence même lorsque la propriété se situe sur les hauteurs, loin de la plage. Ceux qui cherchent une résidence secondaire privilégient la discrétion et la facilité de gestion à distance ; ceux qui envisagent de s’y installer accordent davantage d’importance à l’accès aux services et à la possibilité d’y vivre toute l’année. Ce sont deux demandes différentes, qui peuvent se retrouver dans le même bien lorsque l’emplacement fonctionne en toute saison.
La notoriété de la destination ne suffit toutefois pas à vendre chaque propriété. Au cours des six premiers mois de 2026, selon l’analyse de DM Properties, 3.422 logements ont été vendus entre Marbella, Benahavís et Estepona, soit 20,7% de moins que sur la même période de 2025. Le chiffre concerne tous les logements vendus dans ces trois localités, et non les seules villas de luxe. À l’échelle nationale, le Colegio de Registradores a relevé au deuxième trimestre un recul des ventes de 5,7% par rapport au trimestre précédent. On peut donc avoir un marché capable d’attirer des acheteurs internationaux et, en même temps, conclure moins de ventes.
Cela aide aussi à comprendre quels biens risquent de rester plus longtemps sur le marché. Une villa bien située, dont les travaux ont déjà été réalisés et dont le prix est comparable à celui de propriétés similaires, offre à l’acheteur moins d’inconnues. En revanche, si le bien exige une lourde rénovation et que le prix intègre déjà la valeur qu’il pourrait atteindre une fois les travaux terminés, l’acheteur assume les délais et les risques sans bénéficier d’une remise adéquate. La sélection se joue là, bien plus que sur la simple étiquette de « villa de luxe ».
Italie : la villa en bord de mer et l’appartement historique répondent à des demandes différentes
Les recherches des acheteurs étrangers montrent à quel point la proximité de la mer peut modifier le budget. Selon les données de Gate-away.com, entre juin et août 2026, la valeur moyenne des logements recherchés par les étrangers en Italie était d’environ 428.000 euros ; pour les biens situés à moins d’un kilomètre de la mer, elle montait à environ 637.000 euros. Il s’agit des valeurs des maisons recherchées sur le portail, et non des prix de vente actés. La même étude signale que les logements les plus abordables concentrent encore la majorité des demandes. La mer fait monter la valeur moyenne de la recherche, mais on ne peut pas en conclure que les villas sont les maisons les plus vendues. Au mieux, la seule conclusion possible est qu’elles sont les plus proposées.
Dans les villes d’art, le raisonnement change. Un appartement dans un palais historique peut offrir une adresse centrale, une distribution des espaces et des caractéristiques architecturales difficiles à reproduire. Celui qui l’achète pour y vivre peut accepter quelques compromis afin d’obtenir cet emplacement ; celui qui évalue un immeuble entier pour le transformer en résidences ou en hôtel doit en revanche vérifier si le projet tient la route une fois pris en compte les contraintes, les autorisations, les installations et le coût des travaux. C’est pourquoi il convient de distinguer l’appartement de prestige, le palais à requalifier et l’immeuble déjà reconverti. Même lorsqu’ils se trouvent dans la même rue, ils n’ont pas les mêmes acheteurs ni les mêmes risques.
La demande étrangère, par ailleurs, ne se confond pas avec le luxe. Les relevés de Gate-away.com montrent également un intérêt pour les bourgs, la campagne et des destinations moins connues. Un corps de ferme, une maison dans un centre plus modeste ou un logement sur la côte en dehors des circuits les plus coûteux peuvent entrer dans la recherche d’un acheteur disposant d’un budget inférieur à celui qu’exige une villa dans les lieux les plus célèbres. Ici, le prix d’achat n’est que le premier calcul : l’accessibilité, l’état du bien et la possibilité d’en assurer l’entretien peuvent compter davantage que la surface.
Grèce : la villa sur les îles et la maison sur la Riviera d’Athènes
La Grèce ajoute une autre distinction. Dans les îles Ioniennes et dans les Cyclades, la villa en bord de mer répond souvent à la recherche d’une maison liée à un lieu précis, à utiliser à certaines périodes de l’année. Sur la Riviera d’Athènes, en revanche, on observe aussi l’intérêt d’acheteurs à la recherche d’une base pour de longs séjours ou d’un déménagement durable, avec des liaisons et des services utilisables toute l’année. Dans les données de l’opérateur, le budget médian des demandes au premier semestre 2026 est passé de 2,3 à 2,95 millions d’euros. Sur la même période, le délai médian entre la mise en vente et l’accord signé était de 238 jours. Ce sont les données d’un opérateur spécialisé, mais elles illustrent un point utile : même lorsque l’intérêt progresse, vendre un bien haut de gamme peut prendre de nombreux mois.
Hôtels : quatre opérations, quatre manières d’investir
Sur le marché hôtelier, la comparaison entre pays devient plus concrète, car on peut observer les opérations une à une. L’Espagne offre l’exemple des resorts acquis en portefeuille. Au premier semestre 2026, Calena Partners a repris à Hotel Investment Partners trois établissements pour 200 millions d’euros : deux à Majorque et un à Grande Canarie, pour un total de 870 chambres. Sur le même semestre, Arcano Partners a acheté trois hôtels à Tenerife pour plus de 1.050 chambres au total. Acheter plusieurs actifs ensemble permet d’entrer avec une taille significative ; mais lorsque les hôtels se concentrent sur quelques destinations, le portefeuille reste exposé aux conditions de ces marchés touristiques.
L’Italie offre un modèle différent. À Milan, Covivio Hotels a annoncé une opération de 217 millions d’euros pour un portefeuille de quatre hôtels quatre étoiles, représentant environ 900 chambres. Il s’agit de biens déjà rénovés et loués, situés dans des zones bien desservies par les transports. La valeur de l’opération tient aussi à la possibilité d’investir dans une ville où la demande d’affaires et la demande touristique peuvent soutenir l’occupation à des périodes différentes. C’est un cas utile, car il montre que l’intérêt international pour l’hospitalité italienne comprend les hôtels urbains quatre étoiles, en plus des resorts et des adresses de prestige.
À Rome, en revanche, Rosewood Rome représente le cas de la reconversion d’un bâtiment historique. Le projet prévoit 147 chambres et suites dans l’ancienne sede della Banca Nazionale del Lavoro, via Veneto, avec des espaces dédiés au bien-être, y compris dans l’ancien coffre-fort. Ici, la valeur commerciale du projet dépend de la manière dont on parvient à utiliser ce que le bâtiment a de singulier. Un coffre-fort, une cour ou un escalier monumental peuvent donner à l’hôtel une identité reconnaissable ; en même temps, la configuration d’origine peut rendre plus coûteux l’aménagement des chambres, la distribution des installations et l’organisation des circuits de service. Dans une opération de ce type, le prestige architectural n’a de valeur économique que dans la mesure où le projet parvient à le traduire en expérience pour laquelle les clients sont prêts à payer.
En Grèce, enfin, Blackstone et Hotel Investment Partners ont acquis le Phaea Cretan Malia Park, un resort cinq étoiles sur la côte nord de la Crète. C’est le cas d’un établissement balnéaire déjà en activité. Par rapport à la conversion d’un palais, la question décisive change : quelle marge existe-t-il pour améliorer les revenus de l’hôtel en place, par exemple en allongeant la saison ou en augmentant les dépenses des clients pendant leur séjour ? Pour un investisseur dans un resort, le nombre de chambres n’explique qu’une partie du prix. Le reste dépend du nombre de nuits que l’on parvient à vendre, au tarif de quelle catégorie et avec quels coûts.
Qu’est-ce qui se vend le plus dans l’hôtellerie ? Cela dépend de la manière de compter
Les données de HVS sur le premier semestre 2026 clarifient la différence entre le nombre de biens vendus et la valeur des opérations. En Europe, les hôtels de gamme moyenne ont été les plus nombreux à changer de mains, avec 97 établissements. Le segment supérieur, avec 87 hôtels, a en revanche absorbé la plus grande part du capital : 4,3 milliards d’euros, soit 46% du volume. Le luxe a recueilli 2,4 milliards avec 34 hôtels. Autrement dit, le luxe pèse beaucoup dans les valeurs et dans les chroniques des grandes opérations, tandis que la gamme moyenne pèse davantage dans le nombre de biens échangés.
Le même rapport aide à comprendre où la lecture Nord-Sud tient et où elle doit être précisée. L’Espagne a représenté 16% de la valeur des transactions hôtelières européennes relevées par HVS ; la France était juste derrière, avec 14%. Sur le même semestre, le volume a baissé de 62% en Allemagne et de 73% en Grèce par rapport à un premier semestre 2025 particulièrement solide pour les deux pays. Paris reste donc un marché hôtelier important même dans un contexte plus faible pour d’autres segments français ; en Grèce, l’intérêt pour les villas et la conclusion de transactions ponctuelles sur les resorts peuvent coexister avec une baisse de la valeur globale des transactions hôtelières.
L’épreuve pour l’Italie consiste à savoir où iront les capitaux
La capacité à attirer des investissements et celle à offrir des logements abordables répondent à des demandes différentes. Un hôtel peut remettre en usage un bâtiment et créer de l’activité économique sans augmenter le nombre de logements disponibles. Une résidence étudiante, en revanche, ajoute des couchages, mais sa contribution à la ville dépend aussi de son emplacement et du prix d’une chambre. C’est sur cette distinction qu’il vaut la peine de mesurer les effets de la croissance italienne dans l’hôtellerie et dans le living.
Il en va de même pour les logements locatifs : le capital peut accroître l’offre, mais la contribution à la ville se mesure aussi à travers les personnes qui peuvent réellement y habiter. Avec un crédit immobilier plus cher, une famille capable d’assumer la même mensualité dispose d’un financement plus faible et peut être contrainte de chercher un logement plus petit ou plus éloigné. C’est la raison pour laquelle la réussite de la vente d’un resort, d’une villa en bord de mer ou d’un palais à convertir peut en dire long sur la capacité d’un territoire à attirer des investissements et bien peu sur sa capacité à offrir des logements abordables.
La question pour l’Italie est donc de savoir quelle part de cet intérêt international se transformera en projets qui manquent aujourd’hui. Dans l’hôtellerie, cela signifie distinguer les bâtiments capables de porter un projet crédible de ceux dont le charme risque de faire sous-estimer les coûts. Dans le living, cela signifie comprendre si les nouveaux logements atteindront ceux qui peinent aujourd’hui à trouver un appartement, une chambre ou une solution adaptée à la vieillesse. La plus grande vitesse du Sud de l’Europe se lit dans les opérations qu’il parvient à conclure. La qualité de cette croissance se verra dans ce que ces opérations laisseront sur le territoire.
Mots-clés
Articles liés

Newsletter
La newsletter de Patrimoni & Finanza
Une sélection raisonnée d'analyses sur l'économie, le Real Estate et le patrimoine
Le service d'inscription n'est pas encore connecté : aucune adresse n'est enregistrée