
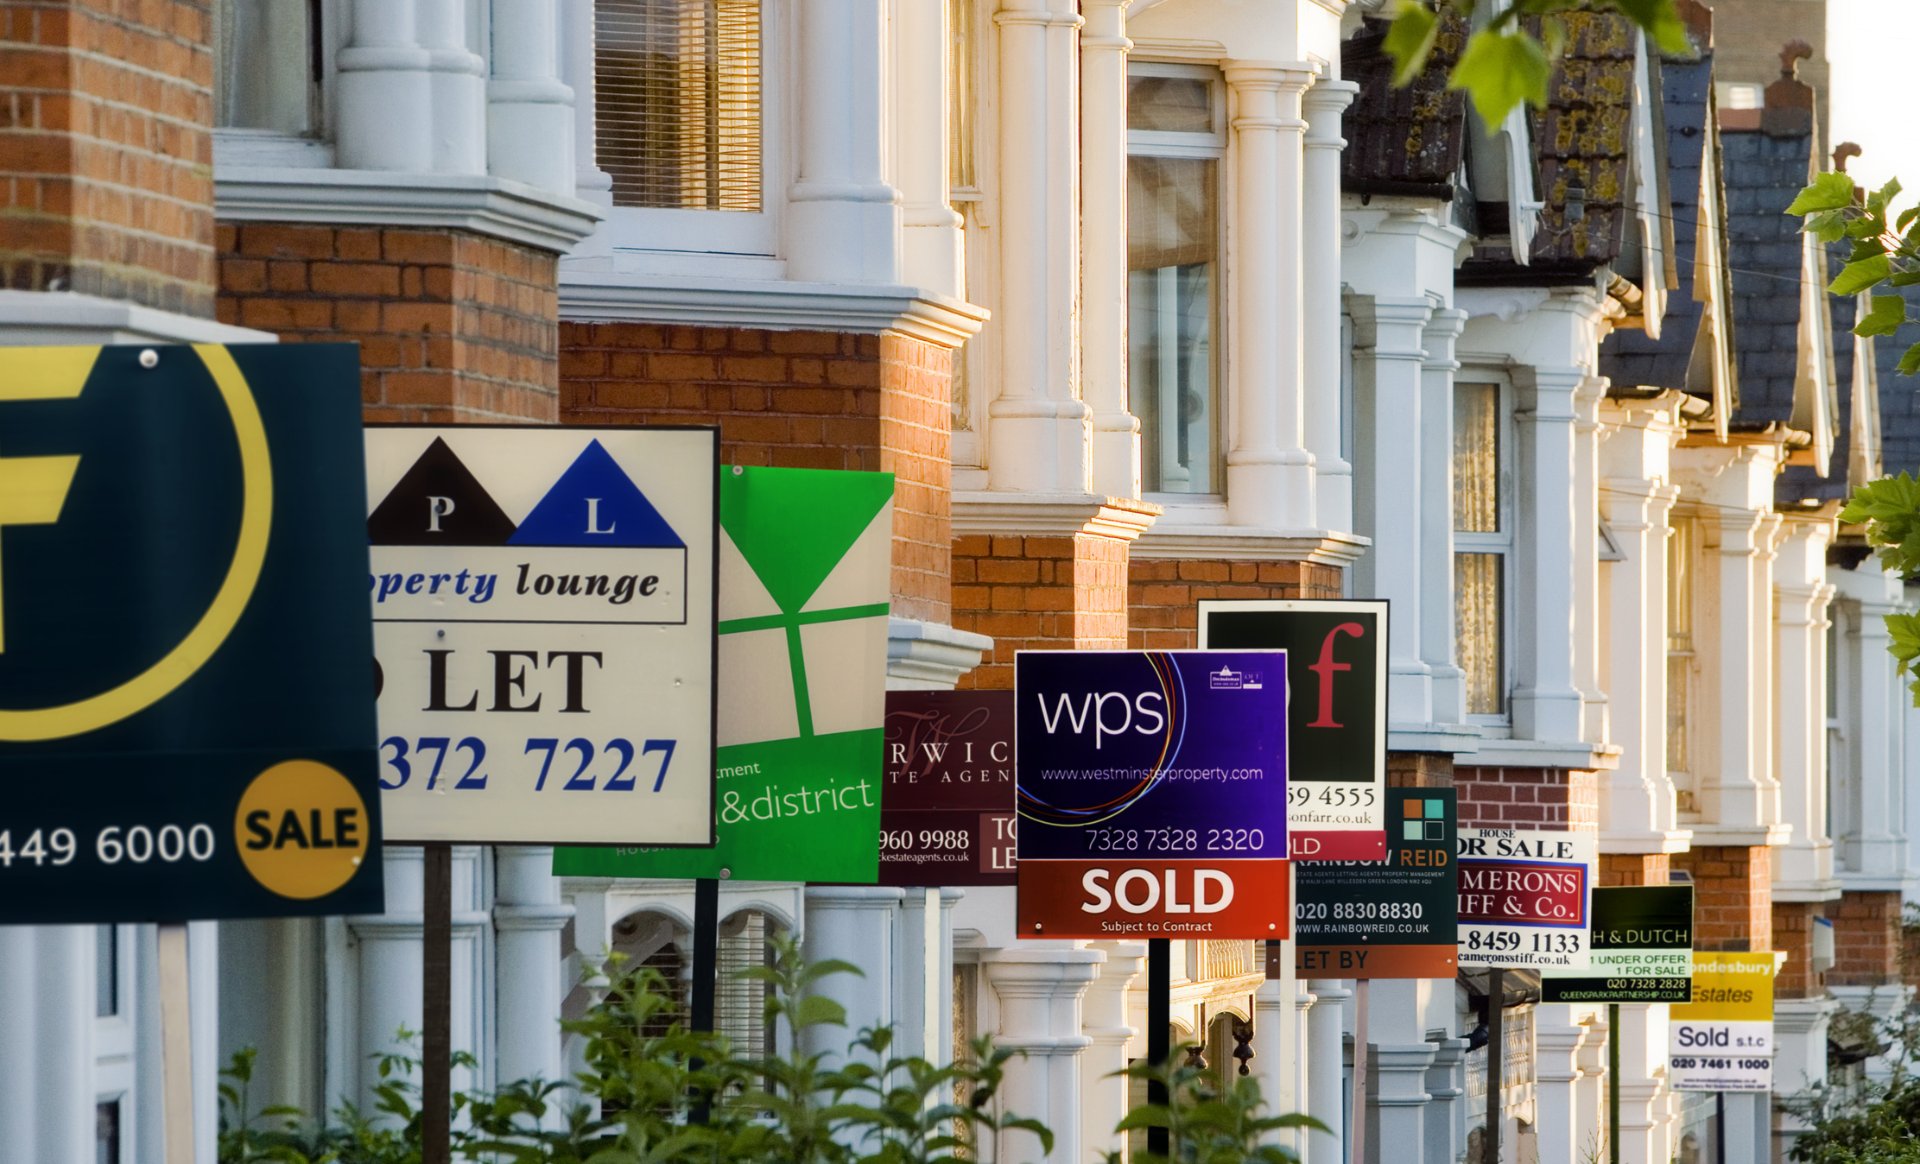
Londra, gli immobili in centro perdono fino al 7,2%. Mentre Liverpool continua a crescere
Mercato immobiliare britannico sempre più diviso. Londra arretra, soprattutto negli appartamenti e nelle aree interne; Liverpool, Manchester ed Edimburgo restano in crescita. Un ciclo iniziato dopo la crisi finanziaria
Il mercato immobiliare londinese sta attraversando una correzione che, nelle aree interne della capitale, non si vedeva da diciassette anni. Secondo l’Office for National Statistics, nei dodici mesi a settembre 2026 i prezzi delle case nell’Inner London sono diminuiti del 7,2%, il peggior risultato annuale dall’agosto 2009, quando la flessione raggiungeva l’8,9%. Nel complesso di Londra il calo è del 3,5%, mentre nell’Outer London, la fascia più esterna, è limitato allo 0,1%. Il dato conferma la particolare debolezza del centro, ma impone una distinzione: la correzione non coinvolge con la stessa intensità tutta la capitale.
Nello stesso periodo Liverpool registra un aumento del 5,3%, Manchester dell’1,4% ed Edimburgo del 3,7%. Il confronto riguarda città del Regno Unito, non soltanto dell’Inghilterra: Edimburgo è la capitale scozzese. E mostra che il rallentamento londinese non equivale a un crollo generalizzato del mercato britannico.
Il centro perde terreno, ma le statistiche misurano mercati diversi
Prima di interpretare i numeri, occorre distinguere tre perimetri. Londra comprende il mercato residenziale della capitale nel suo insieme. L’Inner London è una ripartizione statistica delle aree interne, molto più ampia delle sole strade del lusso. Il prime central London, invece, è il segmento di pregio osservato dagli operatori specializzati, con confini e metodologie che possono variare.
Il calo del 7,2% non descrive quindi esclusivamente Mayfair, Knightsbridge o Belgravia. Allo stesso modo, le rilevazioni sul prime central London non possono essere estese a tutte le abitazioni dell’Inner London. La distinzione spiega perché indici attendibili possano mostrare flessioni diverse: osservano immobili differenti, con pesi e procedure di rilevazione differenti.
Il dato ufficiale resta comunque netto. A settembre il valore medio stimato di un’abitazione a Londra è di 545.579 sterline, in discesa dell’1,4% rispetto ad agosto. Nel Regno Unito, invece, la media è di circa 273.000 sterline, con una crescita annuale dell’1,2%. Sono stime provvisorie, soggette a revisione man mano che vengono registrate altre compravendite: indicano una tendenza, non il prezzo ottenibile per ogni singola casa.
Gli appartamenti sono il punto più debole
Dentro il mercato londinese, la tipologia dell’immobile conta quasi quanto la posizione. Secondo HM Land Registry, a settembre gli appartamenti e le maisonette hanno perso il 6,3% su base annua, scendendo a un valore medio arrotondato di 421.000 sterline, contro le 449.000 di un anno prima. Le case a schiera arretrano dell’1,2%, le abitazioni semi-indipendenti salgono dello 0,5% e quelle indipendenti risultano sostanzialmente ferme.
Per gli appartamenti londinesi è il quattordicesimo mese consecutivo di diminuzione annuale. Questa debolezza ha un’incidenza particolarmente forte sulla capitale: gli appartamenti rappresentano circa metà delle compravendite a Londra, contro circa un quinto in Gran Bretagna.
Per chi acquista, la conseguenza pratica è che il prezzo esposto non basta a valutare la convenienza. In un appartamento vanno esaminati anche il titolo di possesso, la durata residua dell’eventuale leasehold, le spese di gestione, i lavori previsti e la documentazione dell’edificio. Uno sconto consistente può compensare costi futuri altrettanto consistenti. Un’abitazione familiare con caratteristiche difficili da replicare può invece seguire un andamento diverso da quello di un appartamento standard nello stesso quartiere.
Nel lusso la discesa dura da oltre un decennio
La correzione del prime central London ha radici precedenti all’attuale fase dei tassi. Nell’analisi pubblicata il 29 ottobre, Savills indica valori inferiori del 27% rispetto al massimo del 2014. È un arretramento cumulato, non la perdita di un solo anno. Su base puramente illustrativa, un indice pari a 100 al massimo sarebbe oggi a 73; per tornare a 100 dovrebbe guadagnare circa il 37%, non il 27%.
Knight Frank, con una propria serie, rilevava a settembre valori del 22% sotto il massimo dell’agosto 2015. Nello stesso mese segnalava un piccolo rialzo trimestrale dello 0,3%, a fronte di una flessione annuale del 2%. Le due rilevazioni non vanno sommate né usate in successione: partono da massimi diversi e misurano portafogli differenti. Concordano però su un punto: nel lusso centrale londinese la perdita di valore nominale è un processo lungo, intervallato da fasi di stabilizzazione.
Anche all’interno del pregio, la qualità continua a dividere il mercato. Nella sua analisi di settembre, Savills osservava maggiore tenuta per le case rispetto agli appartamenti: a Notting Hill, mercato con una componente familiare importante, i cali annuali restavano inferiori al 4%, mentre Earl’s Court, Pimlico e Westminster superavano il 6%. Il “centro di Londra” resta dunque una sintesi geografica troppo larga per stimare il valore di un immobile specifico.
Perché il ciclo londinese si è indebolito
Il costo del mutuo è una delle spiegazioni più immediate. A parità di reddito e anticipo, una rata più elevata riduce la somma che una famiglia può finanziare. Quando il prezzo di partenza è molto alto, anche una riduzione relativamente contenuta della capacità di acquisto richiede un aggiustamento significativo.
L’indice Zoopla pubblicato il 27 ottobre descrive un mercato in cui gli acquirenti hanno il 7% di abitazioni in più tra cui scegliere e le vendite concordate sono inferiori del 7% rispetto a un anno prima. A Londra, tra gli immobili che trovano un compratore, il tempo medio per arrivare a una vendita concordata è di 56 giorni. Non è il tempo necessario per completare il trasferimento, né include necessariamente tutti gli immobili rimasti invenduti. È però un segnale del maggiore potere di selezione degli acquirenti.
Nel segmento internazionale incidono anche le imposte di acquisto e il quadro fiscale complessivo. In Inghilterra, l’acquisto di un’ulteriore abitazione è generalmente soggetto a una maggiorazione di cinque punti percentuali della Stamp Duty Land Tax; per determinate operazioni di acquirenti non residenti si aggiunge una maggiorazione di due punti. L’applicazione dipende dalla situazione concreta, ma il principio economico è chiaro: costi di ingresso elevati allungano il tempo necessario per recuperare l’investimento e rendono meno conveniente comprare con l’idea di rivendere rapidamente.
Londra, Liverpool, Manchester ed Edimburgo: la fotografia ufficiale
| Mercato | Prezzo medio settembre 2026 | Variazione annuale |
|---|---|---|
| Londra, intera regione | £545.579 | −3,5% |
| Liverpool, autorità locale | circa £189.000 | +5,3% |
| Manchester, autorità locale | circa £255.000 | +1,4% |
| Edimburgo, autorità locale | circa £306.000 | +3,7% |
Il diverso livello dei prezzi aiuta a leggere la distanza tra i mercati. Liverpool offre una soglia di ingresso molto inferiore a Londra. Manchester, pur restando più accessibile della capitale, cresce meno velocemente di Liverpool. Edimburgo presenta prezzi più elevati delle due città inglesi considerate, ma conserva una dinamica positiva.
Non è sufficiente, quindi, dividere il Paese tra un Sud in difficoltà e un Nord in espansione. Ogni città combina disponibilità economica degli acquirenti, offerta, tipologie di abitazioni e condizioni locali. La convenienza relativa può sostenere la domanda senza assicurare che il rialzo continui.
Il ciclo: Londra è partita prima, le altre città hanno recuperato dopo
Per comprendere il confronto attuale bisogna tornare alla ripresa successiva alla crisi finanziaria. Nel rapporto di ottobre 2016, Hometrack stimava che i prezzi londinesi fossero aumentati dell’86% dal 2009. Il rapporto tra prezzo e reddito aveva raggiunto 14,1 volte, contro una media britannica di 6,5. Già allora l’operatore segnalava che l’impulso alla crescita si stava spostando dalle città meridionali, più vincolate dall’accessibilità, verso Midlands e Nord.
La tabella Hometrack riferita a marzo 2016 mostrava Londra già 51% sopra il riferimento del 2007, mentre Liverpool era ancora all’11% sotto, Manchester all’1% sotto ed Edimburgo al 3% sotto. Le altre città entravano quindi nella fase successiva partendo da livelli di recupero molto differenti. Sono dati storici pubblicati all’epoca: non vanno concatenati meccanicamente alle serie attuali per ottenere un rendimento decennale, perché gli indici possono essere revisionati.
Un secondo confronto, tratto dall’istantanea Hometrack pubblicata a ottobre 2026, consente di vedere dove si collocano oggi quei mercati nella medesima rilevazione.
| Mercato Hometrack | Prezzo medio | Variazione annua | Rispetto al 2007 |
|---|---|---|---|
| Londra | £523.200 | −1,0% | +69% |
| Central London | £963.600 | −2,5% | +50% |
| Liverpool | £173.600 | +4,4% | +46% |
| Manchester | £240.100 | +2,0% | +67% |
| Edimburgo | £284.300 | +1,2% | +40% |
Il confronto restituisce un ciclo a velocità diverse. Londra ha accumulato gran parte del proprio vantaggio nella prima ripresa. Manchester ha raggiunto, rispetto al riferimento del 2007, una crescita cumulata vicina a quella londinese. Liverpool continua a recuperare da una base più bassa. Edimburgo mantiene un percorso positivo, ma nella rilevazione Hometrack il ritmo annuale è più moderato. La forza odierna di una città e la crescita accumulata in quasi vent’anni descrivono due cose diverse.
A Liverpool crescono soprattutto le case; a Edimburgo tengono anche gli appartamenti
Il confronto per tipologia rende ancora meno utile parlare di un unico ciclo nazionale. A Liverpool, secondo l’ONS, le case a schiera aumentano del 6,3% su base annua, contro il 2% degli appartamenti. A Edimburgo, le case a schiera salgono del 5,1% e gli appartamenti del 3,1%.
Il contrasto con gli appartamenti londinesi è evidente. Ma per un investitore il confronto corretto deve andare oltre il prezzo medio cittadino: un piccolo appartamento nuovo destinato alla locazione, una casa familiare e un’abitazione storica da ristrutturare hanno bacini di domanda e strutture di costo differenti.
Conta anche la liquidità dell’investimento. Una valutazione teorica in aumento non garantisce che un determinato bene possa essere venduto rapidamente; una media cittadina in calo non impedisce a un immobile raro e correttamente prezzato di trovare un compratore.
Lo sconto londinese può creare opportunità, ma non certifica il fondo
Un prezzo inferiore al massimo storico rende un acquisto meno costoso rispetto al passato. Non dimostra, da solo, che sia conveniente rispetto ai redditi, ai canoni o ai costi di oggi. Per un acquirente italiano, inoltre, il risultato dipende anche dal cambio sterlina-euro: la variazione del valore in sterline e quella espressa in euro possono essere molto diverse.
La valutazione dovrebbe quindi partire dal costo complessivo: prezzo, imposte, spese legali, lavori e gestione. Se l’obiettivo è la locazione, il canone atteso va ridotto per tenere conto di periodi senza inquilino, manutenzione, amministrazione, assicurazioni e fiscalità. Se l’obiettivo è l’uso familiare, diventano centrali l’orizzonte di possesso e la sostenibilità delle spese.
Il ribasso del prime central London può interessare chi cerca una proprietà di qualità da detenere a lungo. Per chi conta su una rapida rivalutazione, invece, il costo di ingresso e il rischio di ulteriori correzioni restano decisivi.
La ripresa potrebbe richiedere ancora tempo
Nelle previsioni pubblicate il 4 novembre 2026, Savills segnala che la ripresa del mercato di pregio potrebbe richiedere più tempo del previsto. Per il centro londinese richiama il peso dell’ambiente fiscale, dell’incertezza politica e geopolitica e della maggiore sensibilità al prezzo. Una ripresa stabilmente avviata viene collocata non prima del 2029. È uno scenario dell’operatore, non una data certa di inversione del mercato.
La fotografia di novembre è quindi quella di una capitale che sta riassorbendo una lunga stagione di prezzi elevati, mentre altri mercati mantengono maggiore spazio di crescita. Liverpool, Manchester ed Edimburgo non sostituiscono Londra: offrono esposizioni diverse. Per scegliere tra questi mercati, la domanda utile è quale immobile possa sostenere il proprio costo con la domanda effettiva della zona, e quanto tempo il compratore sia disposto ad aspettare.
Fonti
ONS — Private rent and house prices, UK; pubblicazione del 18 novembre 2026
HM Land Registry — UK HPI, settembre 2026
HM Land Registry — prezzi per tipologia a Londra
Hometrack — All 65 cities snapshot, ottobre 2026
Hometrack — UK Cities House Price Index, ottobre 2016
Cambridgeshire Insight — Housing Market Bulletin 29, dati Hometrack marzo 2016
Savills — London £5m+ market Q3 2026 analysis, 29 ottobre 2026
Savills — Value is in the eye of the buyer
Savills — Prime forecasts 2027–2031, 4 novembre 2026
Knight Frank — No News Has Been Good News for the Prime London Market, 2 ottobre 2026
Zoopla — House Price Index, ottobre 2026
Tag
Articoli correlati
Newsletter
La newsletter di Patrimoni & Finanza
Una selezione ragionata di analisi su economia, Real Estate e patrimonio
Patrimoni e Finanza — La selezione della settimana: newsletter settimanale, inviata in italiano
Dopo l'invio, se l'indirizzo può essere iscritto, riceverai un'email con un link da cliccare: l'iscrizione si attiva solo dopo il clic