
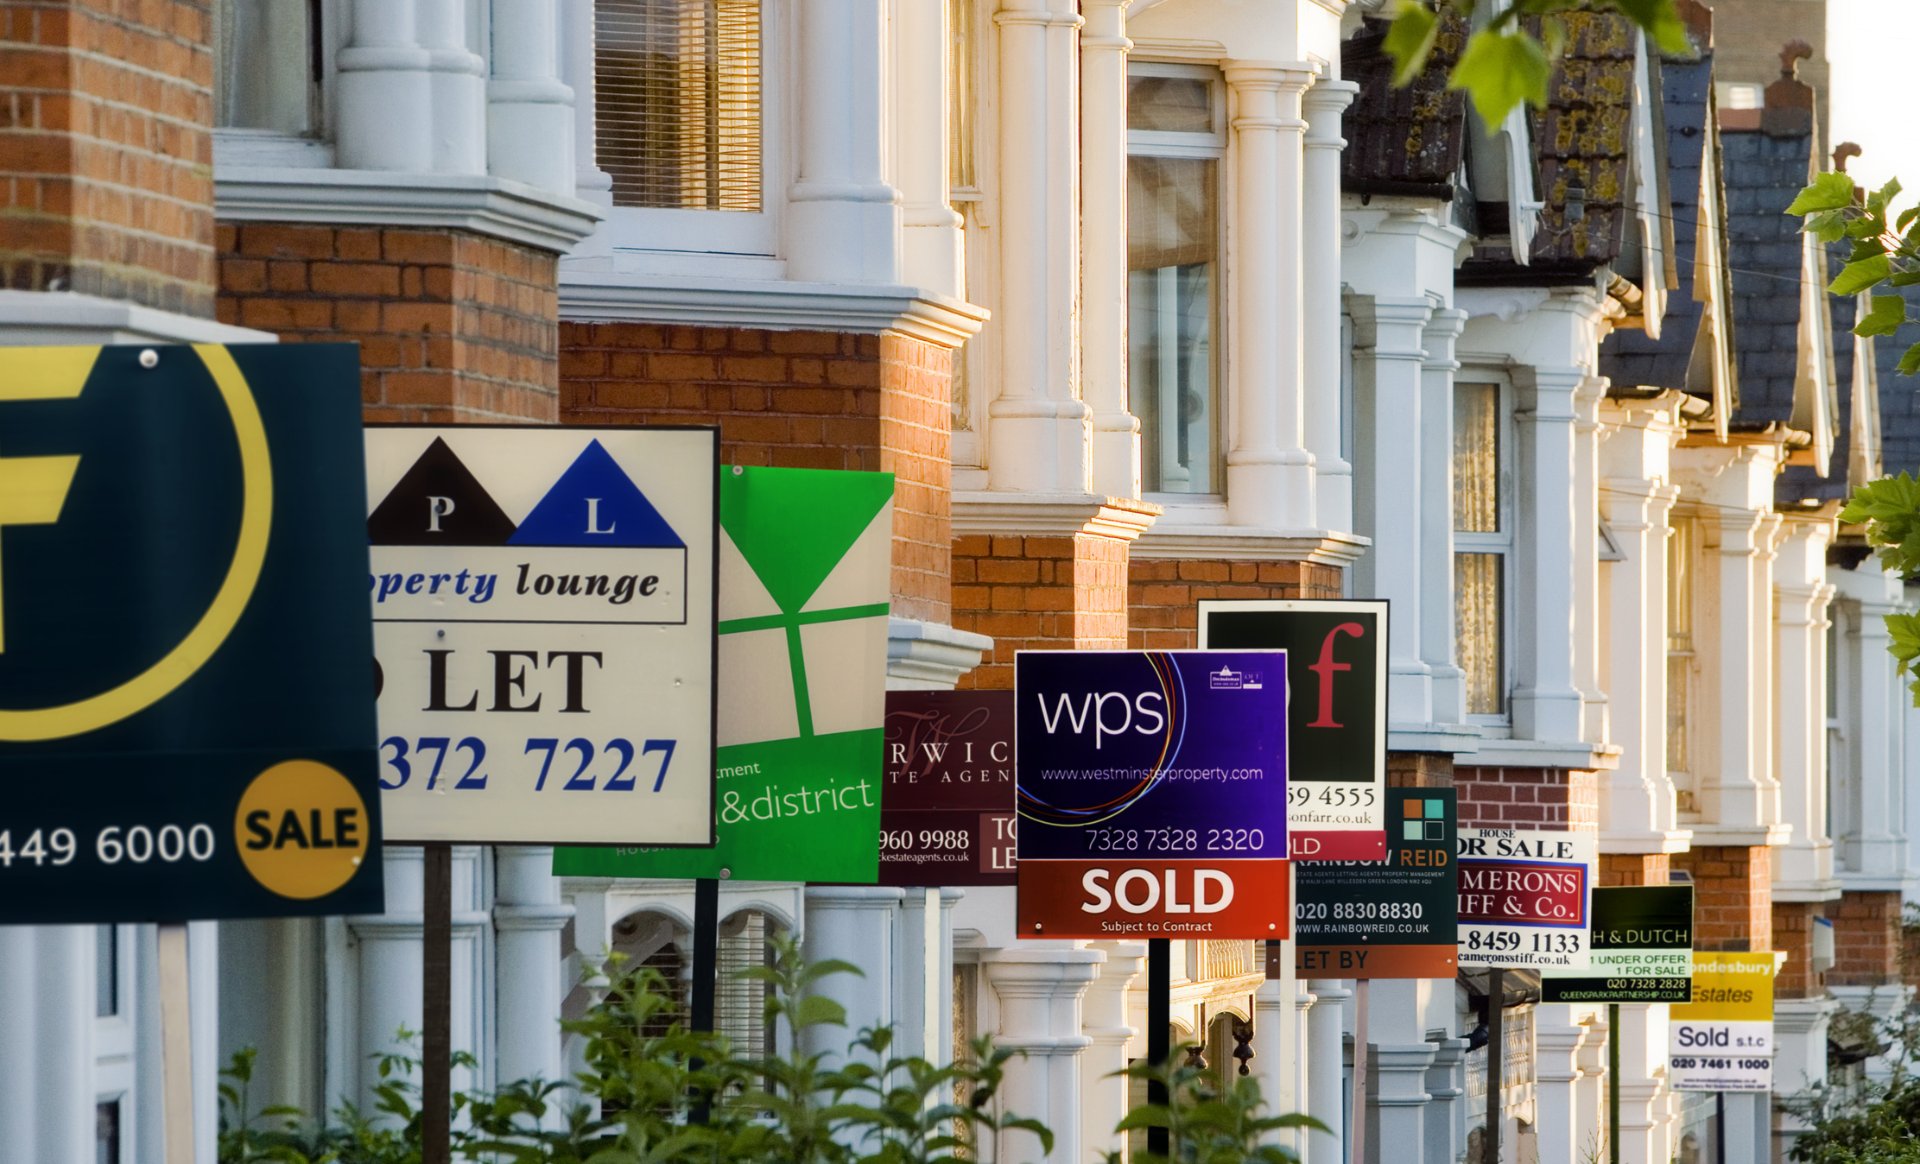
London, Immobilien im Zentrum verlieren bis zu 7,2 %. Während Liverpool weiter wächst
Die am 18. November veröffentlichten Daten zeichnen das Bild eines britischen Immobilienmarktes, der immer stärker auseinanderdriftet. London gibt nach, vor allem bei Wohnungen und in den inneren Bezirken; Liverpool, Manchester und Edinburgh bleiben im Plus. Um die Distanz zwischen diesen Märkten zu verstehen, muss man auf den Zyklus blicken, der nach der Finanzkrise einsetzte
Der Londoner Immobilienmarkt befindet sich in einer Korrektur, wie man sie in den inneren Stadtteilen der Hauptstadt seit siebzehn Jahren nicht mehr gesehen hat. Nach Angaben des Office for National Statistics sind in den zwölf Monaten bis September 2026 die Hauspreise in Inner London um 7,2 % gefallen; das ist das schwächste Jahresergebnis seit August 2009, als der Rückgang 8,9 % erreichte. Für ganz London liegt das Minus bei 3,5 %, während es in Outer London, dem äußersten Ring, auf 0,1 % begrenzt bleibt. Die Zahlen bestätigen die besondere Schwäche des Zentrums, machen aber zugleich eine Unterscheidung notwendig: Die Korrektur trifft nicht die gesamte Hauptstadt mit derselben Wucht.
Im selben Zeitraum verzeichnet Liverpool ein Plus von 5,3 %, Manchester von 1,4 % und Edinburgh von 3,7 %. Der Vergleich bezieht sich auf Städte im Vereinigten Königreich, nicht nur in England: Edinburgh ist die schottische Hauptstadt. Und er zeigt, dass die Londoner Abschwächung keineswegs einem allgemeinen Einbruch des britischen Marktes gleichkommt.
Das Zentrum verliert an Boden, doch die Statistiken messen unterschiedliche Märkte
Bevor man die Zahlen deutet, muss man drei Ebenen auseinanderhalten. London umfasst den Wohnungsmarkt der Hauptstadt insgesamt. Inner London ist eine statistische Unterteilung der inneren Bezirke, die weit über die eigentlichen Luxuslagen hinausgeht. Das prime central London wiederum ist das Premiumsegment, das von spezialisierten Marktbeobachtern erfasst wird und dessen Grenzen und Methoden variieren können.
Der Rückgang von 7,2 % beschreibt also nicht ausschließlich Mayfair, Knightsbridge oder Belgravia. Ebenso wenig lassen sich die Erhebungen zu prime central London auf alle Wohnungen in Inner London übertragen. Diese Unterscheidung erklärt, warum belastbare Indizes unterschiedliche Rückgänge ausweisen können: Sie beobachten verschiedene Immobilien, mit unterschiedlichen Gewichtungen und Erhebungsverfahren.
Die offizielle Zahl bleibt dennoch eindeutig. Im September liegt der geschätzte durchschnittliche Wert einer Immobilie in London bei 545.579 Pfund, ein Rückgang um 1,4 % gegenüber August. Im Vereinigten Königreich beträgt der Durchschnitt dagegen rund 273.000 Pfund, bei einem jährlichen Wachstum von 1,2 %. Es handelt sich um vorläufige Schätzungen, die angepasst werden, sobald weitere Verkäufe erfasst werden: Sie zeigen einen Trend, nicht den Preis, der für jedes einzelne Haus erzielt werden kann.
Wohnungen sind die schwächste Stelle
Innerhalb des Londoner Marktes zählt die Immobilienart fast ebenso viel wie die Lage. Nach Angaben von HM Land Registry verloren Wohnungen und Maisonettes im September im Jahresvergleich 6,3 % und fielen auf einen gerundeten durchschnittlichen Wert von 421.000 Pfund, gegenüber 449.000 Pfund ein Jahr zuvor. Reihenhäuser gaben um 1,2 % nach, halb freistehende Wohnhäuser legten um 0,5 % zu, und freistehende Häuser blieben im Wesentlichen unverändert.
Für Londoner Wohnungen ist dies der vierzehnte Monat in Folge mit einem jährlichen Rückgang. Diese Schwäche trifft die Hauptstadt besonders stark: Wohnungen machen in London etwa die Hälfte aller Verkäufe aus, in Großbritannien dagegen rund ein Fünftel.
Für Käufer heißt das in der Praxis: Der ausgeschilderte Preis allein reicht nicht aus, um die Attraktivität zu beurteilen. Bei einer Wohnung müssen auch das Eigentumstitelmodell, die Restlaufzeit eines eventuellen leasehold, Verwaltungskosten, geplante Arbeiten und die Unterlagen des Gebäudes geprüft werden. Ein deutlicher Rabatt kann ebenso deutliche künftige Kosten ausgleichen. Ein Familienhaus mit schwer reproduzierbaren Eigenschaften kann sich hingegen anders entwickeln als eine Standardwohnung im selben Viertel.
Im Luxussegment hält der Rückgang seit mehr als einem Jahrzehnt an
Die Korrektur bei prime central London hat ältere Wurzeln als die aktuelle Zinsphase. In der am 29. Oktober veröffentlichten Analyse weist Savills Werte aus, die 27 % unter dem Hoch von 2014 liegen. Das ist ein kumulierter Rückgang, nicht der Verlust eines einzigen Jahres. Rein veranschaulichend: Ein Index von 100 am Höchststand stünde heute bei 73; um wieder auf 100 zu kommen, müsste er um etwa 37 % steigen, nicht um 27 %.
Knight Frank ermittelte mit einer eigenen Reihe im September Werte, die 22 % unter dem Hoch vom August 2015 lagen. Im selben Monat meldete das Haus einen kleinen vierteljährlichen Anstieg von 0,3 % bei einem Jahresrückgang von 2 %. Die beiden Erhebungen dürfen weder addiert noch direkt aufeinander bezogen werden: Sie beginnen bei unterschiedlichen Höchstständen und messen unterschiedliche Portfolios. In einem Punkt stimmen sie jedoch überein: Im zentralen Londoner Luxussegment ist der nominale Wertverlust ein langer Prozess, unterbrochen von Phasen der Stabilisierung.
Auch innerhalb des Premiumsegments trennt die Qualität weiterhin den Markt. In seiner September-Analyse stellte Savills fest, dass Häuser sich besser halten als Wohnungen: In Notting Hill, einem Markt mit starkem Familienanteil, blieben die jährlichen Rückgänge unter 4 %, während Earl’s Court, Pimlico und Westminster mehr als 6 % verzeichneten. Das „Zentrum von London“ ist also eine geografisch zu breite Kategorie, um den Wert einer konkreten Immobilie zu schätzen.
Warum sich der Londoner Zyklus abgeschwächt hat
Die Hypothekenkosten sind eine der unmittelbarsten Erklärungen. Bei gleichem Einkommen und gleicher Anzahlung senkt eine höhere Monatsrate den Betrag, den eine Familie finanzieren kann. Liegt der Preis bereits sehr hoch, verlangt schon ein relativ kleiner Rückgang der Kaufkraft eine spürbare Anpassung.
Der am 27. Oktober veröffentlichte Zoopla-Index beschreibt einen Markt, in dem Käufern 7 % mehr Wohnungen zur Auswahl stehen und die vereinbarten Verkäufe 7 % unter dem Vorjahresniveau liegen. In London vergehen bei den Immobilien, die einen Käufer finden, durchschnittlich 56 Tage bis zu einer vereinbarten Transaktion. Das ist nicht die Zeit bis zur endgültigen Abwicklung und umfasst auch nicht zwingend alle unverkauften Objekte. Es ist aber ein Hinweis auf die größere Auswahlmacht der Käufer.
Im internationalen Segment wirken sich auch die Kaufsteuern und das gesamte steuerliche Umfeld aus. In England unterliegt der Kauf einer weiteren Immobilie in der Regel einem Zuschlag von fünf Prozentpunkten auf die Stamp Duty Land Tax; bei bestimmten Käufen durch nicht ansässige Erwerber kommt ein weiterer Zuschlag von zwei Punkten hinzu. Die Anwendung hängt vom konkreten Fall ab, doch der wirtschaftliche Grundsatz ist klar: Hohe Einstiegskosten verlängern die Zeit, die nötig ist, um die Investition wieder hereinzuholen, und machen einen Kauf mit der Absicht eines schnellen Weiterverkaufs weniger attraktiv.
London, Liverpool, Manchester und Edinburgh: die offizielle Bestandsaufnahme
| Markt | Durchschnittspreis September 2026 | Jahresveränderung |
|---|---|---|
| London, Gesamtregion | 545.579 £ | −3,5 % |
| Liverpool, lokale Behörde | ca. 189.000 £ | +5,3 % |
| Manchester, lokale Behörde | ca. 255.000 £ | +1,4 % |
| Edinburgh, lokale Behörde | ca. 306.000 £ | +3,7 % |
Das unterschiedliche Preisniveau hilft, die Distanz zwischen den Märkten zu lesen. Liverpool bietet einen deutlich niedrigeren Einstiegspunkt als London. Manchester bleibt zwar erschwinglicher als die Hauptstadt, wächst aber langsamer als Liverpool. Edinburgh weist höhere Preise auf als die beiden betrachteten englischen Städte, behält aber eine positive Dynamik.
Es reicht also nicht, das Land einfach in einen schwächelnden Süden und einen wachsenden Norden zu teilen. Jede Stadt vereint die Finanzkraft der Käufer, das Angebot, die Arten von Wohnhäusern und die lokalen Bedingungen. Relative Erschwinglichkeit kann die Nachfrage stützen, ohne zu garantieren, dass der Anstieg anhält.
Der Zyklus: London ist früher gestartet, andere Städte haben später aufgeholt
Um den heutigen Vergleich zu verstehen, muss man zur Erholung nach der Finanzkrise zurückgehen. In seinem Bericht vom Oktober 2016 schätzte Hometrack, dass die Londoner Preise seit 2009 um 86 % gestiegen seien. Das Verhältnis von Preis zu Einkommen hatte das 14,1-Fache erreicht, gegenüber einem britischen Durchschnitt von 6,5. Schon damals wies der Anbieter darauf hin, dass sich die Wachstumsdynamik von den südlichen Städten, die stärker durch Erschwinglichkeit begrenzt waren, in Richtung Midlands und Norden verlagerte.
Die Hometrack-Tabelle für März 2016 zeigte London bereits 51 % über dem Referenzwert von 2007, während Liverpool noch 11 % darunter lag, Manchester 1 % darunter und Edinburgh 3 % darunter. Die anderen Städte gingen also von sehr unterschiedlichen Erholungsniveaus in die nächste Phase über. Das sind historische Daten aus der damaligen Veröffentlichung: Sie dürfen nicht mechanisch mit den aktuellen Reihen verknüpft werden, um eine zehnjährige Rendite zu erhalten, da die Indizes revidiert werden können.
Ein zweiter Vergleich, basierend auf der im Oktober 2026 veröffentlichten Hometrack-Momentaufnahme, zeigt, wo diese Märkte heute in derselben Erhebung stehen.
| Hometrack-Markt | Durchschnittspreis | Jahresveränderung | Gegenüber 2007 |
|---|---|---|---|
| London | 523.200 £ | −1,0 % | +69 % |
| Central London | 963.600 £ | −2,5 % | +50 % |
| Liverpool | 173.600 £ | +4,4 % | +46 % |
| Manchester | 240.100 £ | +2,0 % | +67 % |
| Edinburgh | 284.300 £ | +1,2 % | +40 % |
Der Vergleich ergibt einen Zyklus mit unterschiedlichen Geschwindigkeiten. London hat einen Großteil seines Vorsprungs in der ersten Erholungsphase aufgebaut. Manchester hat gemessen am Referenzwert von 2007 ein kumuliertes Wachstum erreicht, das dem von London nahekommt. Liverpool holt weiter von einer niedrigeren Basis auf. Edinburgh bleibt auf einem positiven Kurs, doch in der Hometrack-Erhebung ist das jährliche Tempo moderater. Die heutige Stärke einer Stadt und das über fast zwanzig Jahre akkumulierte Wachstum beschreiben zwei verschiedene Dinge.
In Liverpool legen vor allem Häuser zu; in Edinburgh halten sich auch Wohnungen
Der Vergleich nach Immobilientyp macht es noch weniger sinnvoll, von einem einzigen nationalen Zyklus zu sprechen. In Liverpool steigen nach ONS-Angaben Reihenhäuser im Jahresvergleich um 6,3 %, Wohnungen um 2 %. In Edinburgh legen Reihenhäuser um 5,1 % zu, Wohnungen um 3,1 %.
Der Kontrast zu den Londoner Wohnungen ist offensichtlich. Für einen Investor muss der richtige Vergleich jedoch über den durchschnittlichen Preis der Stadt hinausgehen: Eine kleine neu gebaute Wohnung zur Vermietung, ein Familienhaus und eine renovierungsbedürftige Altbauimmobilie haben unterschiedliche Nachfragesegmente und Kostenstrukturen.
Auch die Liquidität der Investition spielt eine Rolle. Eine steigende theoretische Bewertung garantiert nicht, dass sich ein bestimmter Vermögenswert schnell verkaufen lässt; ein sinkender Stadtdurchschnitt hindert eine seltene und korrekt bepreiste Immobilie nicht daran, einen Käufer zu finden.
Der Londoner Abschlag kann Chancen schaffen, bestätigt aber nicht den Boden
Ein Preis unter dem historischen Höchststand macht einen Kauf günstiger als früher. Er beweist für sich genommen nicht, dass er im Verhältnis zu den heutigen Einkommen, Mieten oder Kosten attraktiv ist. Für einen italienischen Käufer hängt das Ergebnis zudem vom Pfund-Euro-Wechselkurs ab: Die Veränderung des Werts in Pfund und die in Euro ausgedrückte Veränderung können sehr unterschiedlich ausfallen.
Die Bewertung sollte daher bei den Gesamtkosten ansetzen: Preis, Steuern, Rechtskosten, Arbeiten und laufende Kosten. Geht es um Vermietung, muss die erwartete Miete um Leerstandszeiten, Instandhaltung, Verwaltung, Versicherungen und Steuern bereinigt werden. Geht es um die Eigennutzung, rücken der Anlagehorizont und die Tragfähigkeit der laufenden Kosten in den Mittelpunkt.
Der Preisrückgang bei prime central London kann für Käufer interessant sein, die eine hochwertige Immobilie langfristig halten wollen. Wer dagegen auf eine schnelle Wertsteigerung setzt, für den bleiben die Einstiegskosten und das Risiko weiterer Korrekturen entscheidend.
Die Erholung könnte noch Zeit brauchen
In den am 4. November 2026 veröffentlichten Prognosen weist Savills darauf hin, dass die Erholung des Premiumsegments länger dauern könnte als erwartet. Für das Zentrum von London verweist der Anbieter auf das Gewicht des steuerlichen Umfelds, auf politische und geopolitische Unsicherheiten sowie auf die höhere Empfindlichkeit gegenüber dem Preis. Eine nachhaltig einsetzende Erholung wird frühestens für 2029 angesetzt. Das ist das Szenario des Anbieters, kein sicherer Zeitpunkt für eine Marktumkehr.
Das Novemberbild ist damit das einer Hauptstadt, die eine lange Phase hoher Preise nach und nach absorbiert, während andere Märkte mehr Raum für Wachstum behalten. Liverpool, Manchester und Edinburgh ersetzen London nicht: Sie bieten andere Ausgangslagen. Wer zwischen diesen Märkten wählt, sollte sich fragen, welche Immobilie ihre Kosten mit der tatsächlichen Nachfrage der Gegend tragen kann und wie lange der Käufer warten möchte.
Quellen
ONS — Private rent and house prices, UK; Veröffentlichung vom 18. November 2026
HM Land Registry — UK HPI, September 2026
HM Land Registry — Preise nach Typ in London
Hometrack — All 65 cities snapshot, Oktober 2026
Hometrack — UK Cities House Price Index, Oktober 2016
Cambridgeshire Insight — Housing Market Bulletin 29, Hometrack-Daten März 2016
Savills — London £5m+ market Q3 2026 analysis, 29. Oktober 2026
Savills — Value is in the eye of the buyer
Savills — Prime forecasts 2027–2031, 4. November 2026
Knight Frank — No News Has Been Good News for the Prime London Market, 2. Oktober 2026
Zoopla — House Price Index, Oktober 2026
Schlagwörter
Verwandte Artikel
Newsletter
Der Newsletter von Patrimoni & Finanza
Eine sorgfältige Auswahl von Analysen zu Wirtschaft, Real Estate und Vermögen
Patrimoni e Finanza — La selezione della settimana: wöchentlicher Newsletter, auf Italienisch versandt
Nach dem Absenden erhalten Sie, falls die Adresse angemeldet werden kann, eine E-Mail mit einem Link zum Anklicken: Die Anmeldung gilt erst nach dem Klick