
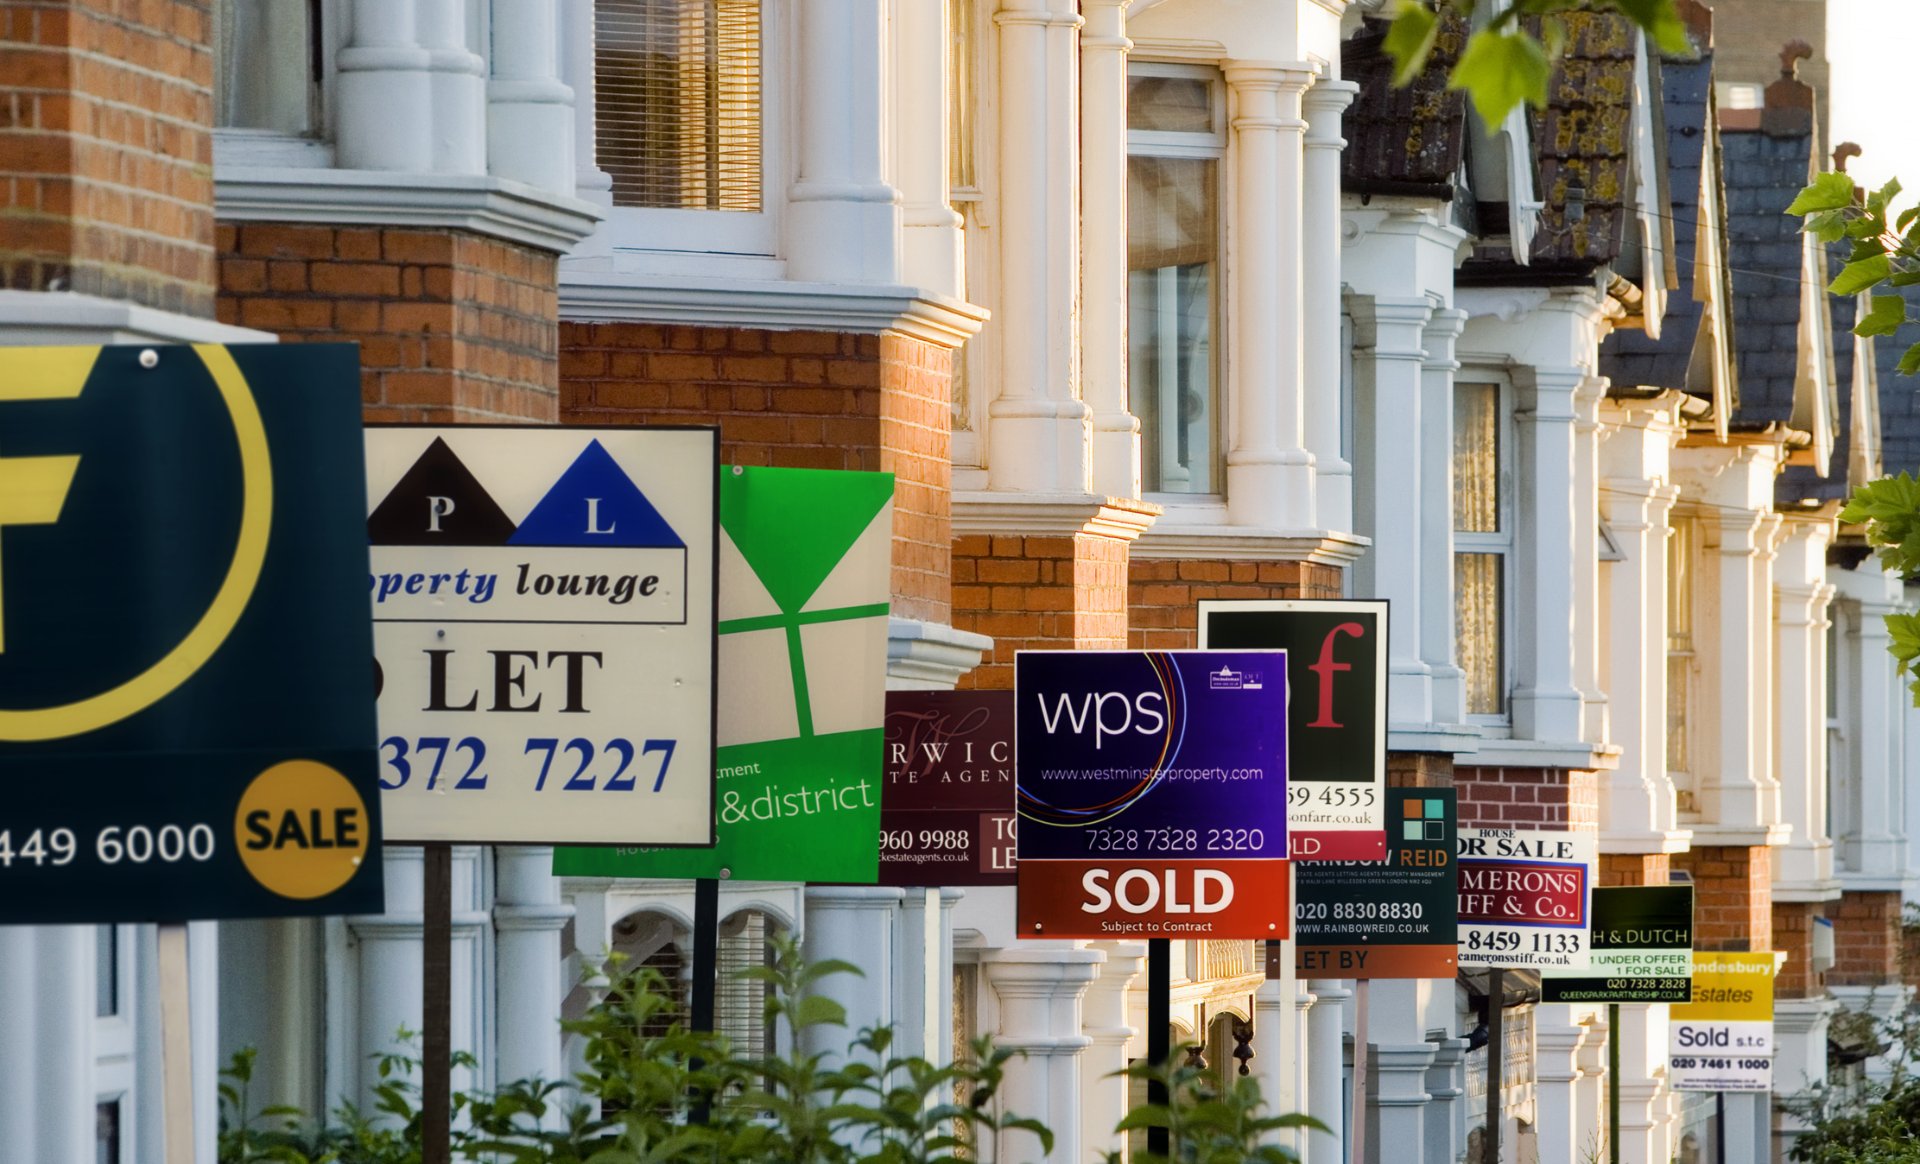
Londres, los inmuebles del centro pierden hasta un 7,2%. Mientras Liverpool sigue creciendo
Los datos publicados el 18 de noviembre dibujan un mercado inmobiliario británico cada vez más dividido. Londres retrocede, sobre todo en los pisos y en las áreas interiores; Liverpool, Manchester y Edimburgo siguen al alza. Para entender la distancia entre estos mercados hay que mirar al ciclo iniciado tras la crisis financiera
El mercado inmobiliario londinense atraviesa una corrección que, en las zonas interiores de la capital, no se veía desde hace diecisiete años. Según el Office for National Statistics, en los doce meses hasta septiembre de 2026 los precios de la vivienda en el Inner London cayeron un 7,2%, el peor resultado anual desde agosto de 2009, cuando el descenso alcanzaba el 8,9%. En el conjunto de Londres la bajada es del 3,5%, mientras que en el Outer London, la franja más exterior, se limita al 0,1%. El dato confirma la especial debilidad del centro, pero obliga a matizar: la corrección no afecta con la misma intensidad a toda la capital.
En el mismo periodo Liverpool registra un aumento del 5,3%, Manchester del 1,4% y Edimburgo del 3,7%. La comparación incluye ciudades del Reino Unido, no solo de Inglaterra: Edimburgo es la capital escocesa. Y muestra que la desaceleración londinense no equivale a un desplome generalizado del mercado británico.
El centro pierde terreno, pero las estadísticas miden mercados distintos
Antes de interpretar las cifras, hay que distinguir tres perímetros. Londres abarca el mercado residencial de la capital en su conjunto. El Inner London es una división estadística de las zonas interiores, mucho más amplia que las calles del lujo. El prime central London, en cambio, es el segmento prime que observan los operadores especializados, con límites y metodologías que pueden variar.
La caída del 7,2% no describe, por tanto, únicamente Mayfair, Knightsbridge o Belgravia. Del mismo modo, las mediciones sobre el prime central London no pueden extenderse a todas las viviendas del Inner London. La distinción explica por qué índices fiables pueden mostrar descensos distintos: observan inmuebles diferentes, con pesos y procedimientos de medición también distintos.
El dato oficial sigue siendo contundente. En septiembre, el valor medio estimado de una vivienda en Londres es de 545.579 libras, un 1,4% menos que en agosto. En el Reino Unido, en cambio, la media ronda las 273.000 libras, con un crecimiento anual del 1,2%. Son estimaciones provisionales, sujetas a revisión a medida que se registran más compraventas: indican una tendencia, no el precio que puede obtenerse por cada vivienda individual.
Los pisos son el punto más débil
Dentro del mercado londinense, la tipología del inmueble importa casi tanto como la ubicación. Según HM Land Registry, en septiembre los pisos y las maisonettes perdieron un 6,3% interanual, hasta un valor medio redondeado de 421.000 libras, frente a las 449.000 de un año antes. Las casas adosadas retroceden un 1,2%, las viviendas semindependientes suben un 0,5% y las independientes se mantienen prácticamente estables.
Para los pisos londinenses es el decimocuarto mes consecutivo de descenso anual. Esta debilidad tiene un impacto especialmente fuerte en la capital: los pisos representan alrededor de la mitad de las compraventas en Londres, frente a aproximadamente una quinta parte en Gran Bretaña.
Para quien compra, la consecuencia práctica es que el precio anunciado no basta para valorar la oportunidad. En un piso hay que examinar también el título de propiedad, la duración restante del eventual leasehold, los gastos de comunidad, las obras previstas y la documentación del edificio. Un descuento importante puede compensar costes futuros igualmente elevados. Una vivienda familiar con características difíciles de replicar puede, en cambio, seguir una evolución distinta de la de un piso estándar en el mismo barrio.
En el lujo, la caída dura desde hace más de una década
La corrección del prime central London tiene raíces anteriores a la fase actual de tipos. En el análisis publicado el 29 de octubre, Savills indica valores un 27% por debajo del máximo de 2014. Es un retroceso acumulado, no la pérdida de un solo año. A modo puramente ilustrativo, un índice situado en 100 en el máximo estaría hoy en 73; para volver a 100 tendría que subir alrededor de un 37%, no un 27%.
Knight Frank, con su propia serie, situaba en septiembre los valores un 22% por debajo del máximo de agosto de 2015. Ese mismo mes señalaba una pequeña subida trimestral del 0,3%, frente a un descenso anual del 2%. Las dos mediciones no deben sumarse ni encadenarse: parten de máximos distintos y miden carteras diferentes. Pero coinciden en un punto: en el lujo central londinense, la pérdida de valor nominal es un proceso largo, interrumpido por fases de estabilización.
Incluso dentro del segmento prime, la calidad sigue dividiendo el mercado. En su análisis de septiembre, Savills observaba mayor resistencia en las casas que en los pisos: en Notting Hill, mercado con una importante componente familiar, las caídas anuales seguían por debajo del 4%, mientras que Earl’s Court, Pimlico y Westminster superaban el 6%. El “centro de Londres” sigue siendo, por tanto, una síntesis geográfica demasiado amplia para estimar el valor de un inmueble concreto.
Por qué se ha debilitado el ciclo londinense
El coste de la hipoteca es una de las explicaciones más inmediatas. A igualdad de ingresos y entrada, una cuota más elevada reduce la suma que una familia puede financiar. Cuando el precio de partida es muy alto, incluso una reducción relativamente contenida de la capacidad de compra exige un ajuste significativo.
El índice Zoopla publicado el 27 de octubre describe un mercado en el que los compradores tienen un 7% más de viviendas entre las que elegir y las ventas acordadas son un 7% inferiores a las de un año antes. En Londres, entre los inmuebles que encuentran comprador, el tiempo medio hasta llegar a una venta acordada es de 56 días. No es el tiempo necesario para completar la transmisión, ni incluye necesariamente todos los inmuebles que siguen sin venderse. Pero sí es una señal del mayor poder de selección de los compradores.
En el segmento internacional también pesan los impuestos de compra y el marco fiscal general. En Inglaterra, la compra de una vivienda adicional suele estar sujeta a un recargo de cinco puntos porcentuales de la Stamp Duty Land Tax; en determinadas operaciones de compradores no residentes se añade un recargo de dos puntos. La aplicación depende de las circunstancias concretas, pero el principio económico está claro: unos costes de entrada elevados alargan el tiempo necesario para recuperar la inversión y hacen menos atractivo comprar con la idea de revender rápidamente.
Londres, Liverpool, Manchester y Edimburgo: la fotografía oficial
| Mercado | Precio medio septiembre 2026 | Variación anual |
|---|---|---|
| Londres, región entera | 545.579 £ | −3,5% |
| Liverpool, autoridad local | aprox. 189.000 £ | +5,3% |
| Manchester, autoridad local | aprox. 255.000 £ | +1,4% |
| Edimburgo, autoridad local | aprox. 306.000 £ | +3,7% |
El distinto nivel de los precios ayuda a leer la distancia entre los mercados. Liverpool ofrece una barrera de entrada mucho menor que Londres. Manchester, aunque sigue siendo más asequible que la capital, crece más despacio que Liverpool. Edimburgo presenta precios más elevados que las dos ciudades inglesas consideradas, pero mantiene una dinámica positiva.
Por tanto, no basta con dividir el país entre un Sur en dificultades y un Norte en expansión. Cada ciudad combina capacidad económica de los compradores, oferta, tipologías de viviendas y condiciones locales. La conveniencia relativa puede sostener la demanda sin asegurar que la subida continúe.
El ciclo: Londres salió antes, las otras ciudades remontaron después
Para entender la comparación actual hay que volver a la recuperación posterior a la crisis financiera. En el informe de octubre de 2016, Hometrack estimaba que los precios londinenses habían aumentado un 86% desde 2009. La relación entre precio e ingresos había alcanzado 14,1 veces, frente a una media británica de 6,5. Ya entonces el operador señalaba que el impulso del crecimiento se estaba desplazando desde las ciudades del sur, más condicionadas por la accesibilidad, hacia Midlands y el Norte.
La tabla de Hometrack referida a marzo de 2016 mostraba Londres ya un 51% por encima del referente de 2007, mientras que Liverpool seguía un 11% por debajo, Manchester un 1% por debajo y Edimburgo un 3% por debajo. Las demás ciudades entraban así en la siguiente fase partiendo de niveles de recuperación muy distintos. Son datos históricos publicados en su momento: no deben encadenarse mecánicamente a las series actuales para obtener una rentabilidad decenal, porque los índices pueden revisarse.
Una segunda comparación, tomada de la instantánea de Hometrack publicada en octubre de 2026, permite ver dónde se sitúan hoy esos mercados en la misma medición.
| Mercado Hometrack | Precio medio | Variación anual | Respecto a 2007 |
|---|---|---|---|
| Londres | 523.200 £ | −1,0% | +69% |
| Central London | 963.600 £ | −2,5% | +50% |
| Liverpool | 173.600 £ | +4,4% | +46% |
| Manchester | 240.100 £ | +2,0% | +67% |
| Edimburgo | 284.300 £ | +1,2% | +40% |
La comparación devuelve un ciclo a distintas velocidades. Londres ha acumulado gran parte de su ventaja en la primera recuperación. Manchester ha alcanzado, respecto al referente de 2007, un crecimiento acumulado cercano al londinense. Liverpool sigue recuperándose desde una base más baja. Edimburgo mantiene un recorrido positivo, pero en la medición de Hometrack el ritmo anual es más moderado. La fortaleza actual de una ciudad y el crecimiento acumulado en casi veinte años describen dos cosas distintas.
En Liverpool suben sobre todo las casas; en Edimburgo también resisten los pisos
La comparación por tipología hace todavía menos útil hablar de un único ciclo nacional. En Liverpool, según el ONS, las casas adosadas suben un 6,3% interanual, frente al 2% de los pisos. En Edimburgo, las casas adosadas avanzan un 5,1% y los pisos un 3,1%.
El contraste con los pisos londinenses es evidente. Pero para un inversor la comparación correcta debe ir más allá del precio medio de la ciudad: un pequeño piso nuevo destinado al alquiler, una casa familiar y una vivienda histórica para reformar tienen bases de demanda y estructuras de coste diferentes.
También importa la liquidez de la inversión. Una valoración teórica al alza no garantiza que un activo concreto pueda venderse con rapidez; una media de la ciudad a la baja no impide que un inmueble raro y bien valorado encuentre comprador.
El descuento londinense puede crear oportunidades, pero no certifica el suelo
Un precio inferior al máximo histórico hace que una compra sea menos cara que antes. No demuestra, por sí solo, que sea conveniente frente a los ingresos, las rentas o los costes de hoy. Para un comprador italiano, además, el resultado depende también del cambio libra-euro: la variación del valor en libras y la expresada en euros pueden ser muy distintas.
La valoración debería partir, por tanto, del coste total: precio, impuestos, gastos legales, obras y mantenimiento. Si el objetivo es alquilar, la renta esperada debe ajustarse para tener en cuenta periodos sin inquilino, mantenimiento, administración, seguros y fiscalidad. Si el objetivo es el uso familiar, pasan a ser centrales el horizonte de tenencia y la sostenibilidad de los gastos.
La bajada del prime central London puede interesar a quien busca una propiedad de calidad para conservar a largo plazo. Para quien cuenta con una rápida revalorización, en cambio, el coste de entrada y el riesgo de nuevas correcciones siguen siendo decisivos.
La recuperación podría tardar todavía
En las previsiones publicadas el 4 de noviembre de 2026, Savills señala que la recuperación del mercado prime podría llevar más tiempo del previsto. Para el centro londinense destaca el peso del entorno fiscal, la incertidumbre política y geopolítica y la mayor sensibilidad al precio. Una recuperación firmemente iniciada se sitúa no antes de 2029. Es un escenario del operador, no una fecha cierta de giro del mercado.
La fotografía de noviembre es, por tanto, la de una capital que está absorbiendo una larga etapa de precios elevados, mientras otros mercados mantienen más margen de crecimiento. Liverpool, Manchester y Edimburgo no sustituyen a Londres: ofrecen exposiciones distintas. Para elegir entre estos mercados, la pregunta útil es qué inmueble puede sostener su coste con la demanda efectiva de la zona, y cuánto tiempo está dispuesto a esperar el comprador.
Fuentes
ONS — Private rent and house prices, UK; publicación del 18 de noviembre de 2026
HM Land Registry — UK HPI, septiembre de 2026
HM Land Registry — precios por tipología en Londres
Hometrack — All 65 cities snapshot, octubre de 2026
Hometrack — UK Cities House Price Index, octubre de 2016
Cambridgeshire Insight — Housing Market Bulletin 29, datos Hometrack marzo de 2016
Savills — London £5m+ market Q3 2026 analysis, 29 de octubre de 2026
Savills — Value is in the eye of the buyer
Savills — Prime forecasts 2027–2031, 4 de noviembre de 2026
Knight Frank — No News Has Been Good News for the Prime London Market, 2 de octubre de 2026
Zoopla — House Price Index, octubre de 2026
Etiquetas
Artículos relacionados
Newsletter
La newsletter de Patrimoni & Finanza
Una selección razonada de análisis sobre economía, Real Estate y patrimonio
Patrimoni e Finanza — La selezione della settimana: newsletter semanal, enviada en italiano
Tras el envío, si la dirección puede suscribirse, recibirás un correo con un enlace en el que hacer clic: la suscripción se activa solo después del clic