
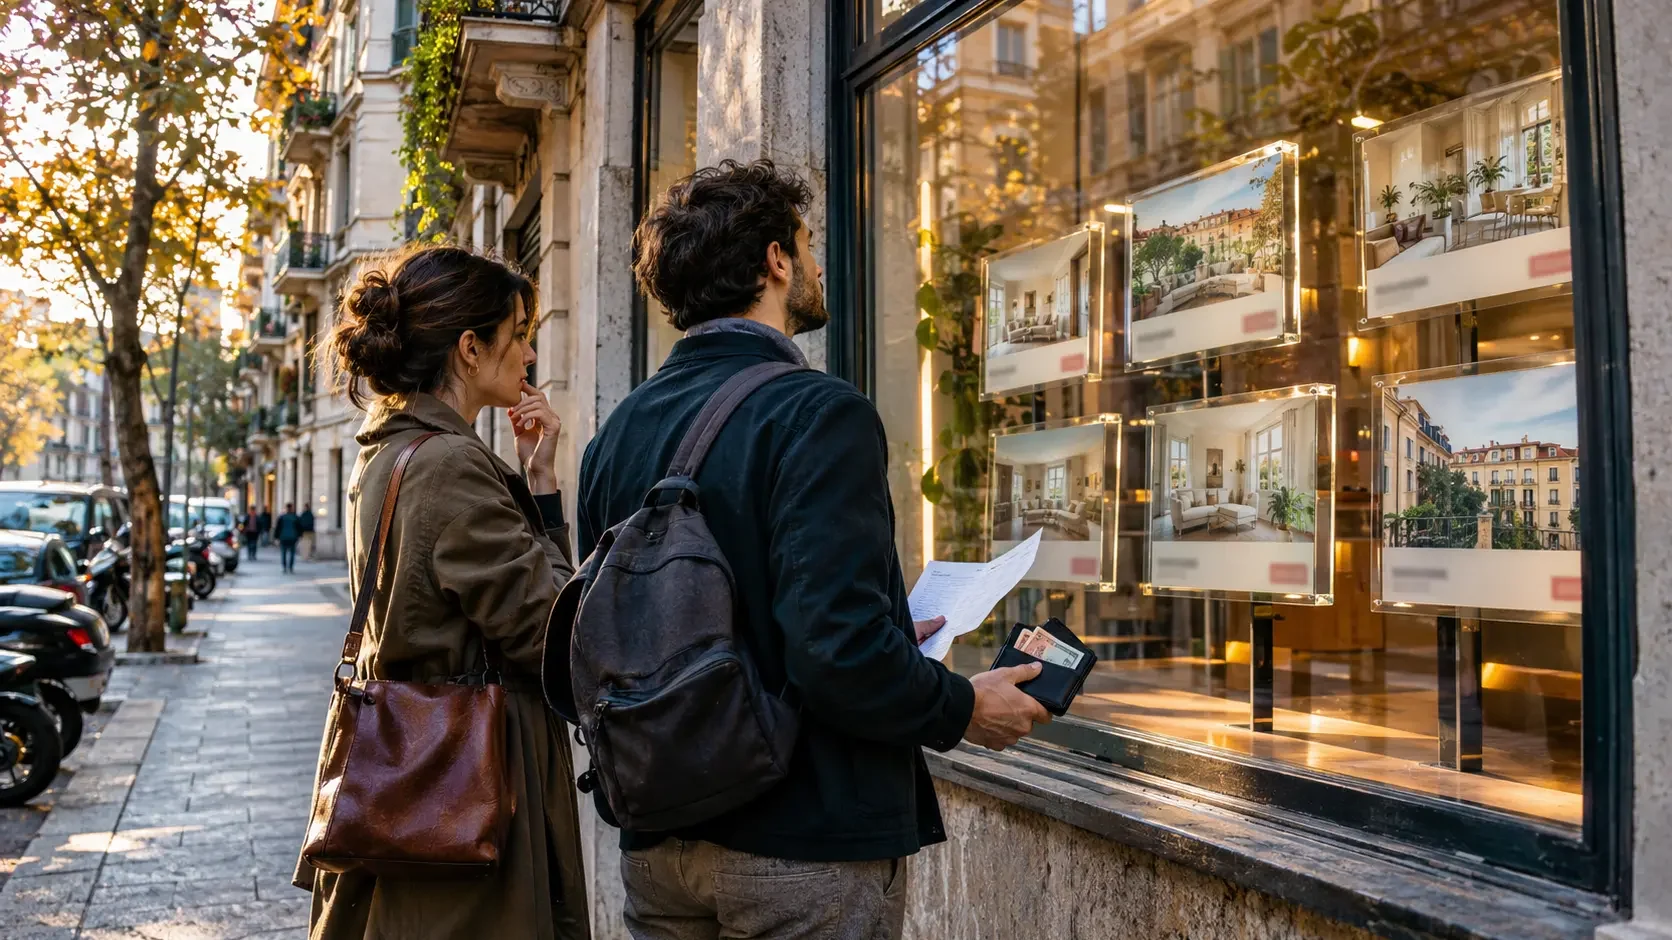
Salarios reales estancados desde 1990: ¿qué futuro para el mercado inmobiliario italiano?
El poder adquisitivo del trabajo sigue siendo el punto débil de la demanda de vivienda. Sin una recuperación duradera de los ingresos, el riesgo es un mercado cada vez más dividido: difícil para las familias, selectivo para los inversores y sostenido por la riqueza ya acumulada en las zonas más demandadas
Comprar una casa no requiere solo disponer de una hipoteca. Exige la capacidad de ahorrar la entrada, sostener una cuota durante muchos años y hacer frente, al mismo tiempo, al resto de gastos de la vida. Es en este equilibrio donde el mercado inmobiliario italiano encuentra su límite más profundo: la debilidad de los salarios reales, es decir, de las remuneraciones medidas una vez descontada la inflación. Si el trabajo no permite aumentar el poder adquisitivo, una recuperación de los precios de la vivienda puede reforzar el patrimonio de los propietarios y, al mismo tiempo, alejar de la compra a quienes aún no poseen una propiedad.
La cuestión no se refiere solo a cuánto costarán los apartamentos en los próximos meses. Se refiere a quién podrá comprarlos. Un mercado inmobiliario sostenido sobre todo por ahorros previos, ayudas familiares y transferencias patrimoniales puede seguir registrando operaciones y aumentos de valor en algunas ciudades. Pero se vuelve menos accesible para quienes dependen principalmente de su sueldo. Por eso, antes de formular una previsión, es necesario distinguir la solidez de las cotizaciones de la posibilidad de que las familias participen efectivamente en el mercado.
La brecha italiana: más de treinta años sin un verdadero progreso salarial
La comparación internacional pone de manifiesto la especificidad italiana. En la serie de la OCDE sobre las remuneraciones medias anuales por asalariado equivalente a tiempo completo, a precios constantes, el salario real italiano de 2025 resulta inferior en torno al 2,1% respecto a 1990. En el mismo periodo, Francia registra un aumento de alrededor del 34,6% y el Reino Unido del 47,2%. En el caso de Alemania, tomando 1991 como punto de partida, el incremento se sitúa en torno al 35%. La comparación abarca por tanto unos treinta y cinco años, no exactamente treinta, y describe las remuneraciones medias brutas del trabajo asalariado: no la renta neta de cada una de las familias.
| País | Variación real en el largo plazo | Remuneración anual 2025 en dólares PPA |
|---|---|---|
| Italia | −2,1% desde 1990 | 53.864 |
| Francia | +34,6% desde 1990 | 60.483 |
| Alemania | +35,0% desde 1991 | 76.285 |
| Reino Unido | +47,2% desde 1990 | 66.299 |
El significado económico es relevante. En Francia, Alemania y Reino Unido, pese a las crisis y los retrocesos intermedios, el crecimiento de las retribuciones ha ampliado a largo plazo los recursos potencialmente disponibles para consumo, ahorro y vivienda. En Italia, este avance no se ha producido. Eso no significa que en el extranjero comprar una casa sea fácil: también allí cuentan las cotizaciones locales, la fiscalidad, los intereses y la disponibilidad de viviendas. Pero sí significa que el trabajador italiano afronta el problema de la vivienda sin tener detrás una recuperación equivalente de su poder adquisitivo.
Es igualmente importante no confundir los salarios reales con la renta disponible de los hogares. Esta última incluye también pensiones, ingresos del trabajo autónomo, rentas y transferencias, netas de impuestos y cotizaciones. Puede crecer porque aumentan los ocupados dentro del hogar, incluso cuando la retribución individual sigue siendo débil. Para comprender el acceso a la vivienda hacen falta ambos indicadores: cuánto rinde el trabajo y cuántos recursos quedan de forma concreta en el presupuesto familiar.
En los últimos doce meses el trabajo ha vuelto a perder terreno
El problema no pertenece solo al pasado. En septiembre de 2026 las retribuciones contractuales por hora en Italia habían aumentado un 2,5% respecto a septiembre de 2025, mientras que la inflación anual se situaba en el 4,2%. Al relacionar ambos índices, la variación real es de aproximadamente −1,6%: un cálculo sobre el poder adquisitivo de la retribución contractual por hora, no una estimación de la pérdida de ingreso total de cada hogar. El Istat señala además que, por segundo trimestre consecutivo, el crecimiento de las retribuciones contractuales fue inferior al de los precios.
La recuperación anterior no había borrado, en cualquier caso, las pérdidas acumuladas. Según el Informe anual Istat 2026, al final de 2025 las retribuciones contractuales conservaban una pérdida de poder adquisitivo del 8,6% respecto a 2019. La OCDE, en las perspectivas sobre empleo publicadas este verano, prevé para Italia una disminución de los salarios reales del 0,9% en 2026 y una recuperación de apenas el 0,2% en 2027. Se trata de una previsión condicionada a la evolución económica, no de un resultado ya adquirido.
Para quien quiere comprar, esta debilidad genera dos obstáculos distintos. El primero es la cuota sostenible; el segundo, a menudo menos visible, es la dificultad de acumular el capital inicial. Incluso con una cuota compatible con el salario, pueden faltar la entrada, los gastos accesorios y el dinero para acondicionar el inmueble. Cuando la alimentación, la energía y los servicios absorben una parte mayor de los ingresos, el proyecto de vivienda se pospone incluso antes de llegar a la solicitud de financiación.
Los precios de la vivienda no cuentan una sola historia
Decir que los precios de la vivienda italianos se han mantenido sustancialmente iguales requiere una precisión: depende del periodo, del territorio y de si se observan valores nominales o reales. Una cotización invariable en euros pierde valor real cuando aumenta el coste de vida. Del mismo modo, una media nacional puede ocultar el crecimiento de los barrios más demandados y la debilidad de los inmuebles situados en zonas con poca demanda. El precio medio italiano, por sí solo, no describe la casa que una pareja joven busca cerca de su lugar de trabajo.
Los últimos datos oficiales disponibles muestran todavía aumentos. En el segundo trimestre de 2026, el índice Istat de precios de la vivienda creció un 4% en términos interanuales: +5% para las construcciones nuevas y +3,7% para las viviendas existentes. Las compraventas residenciales, según los datos del OMI citados por el Istat, en cambio se mantuvieron casi estables, con un incremento del 0,1%. Entre las ciudades observadas, Turín registró +8,5%, Roma +6,4% y Milán +2,4%, esta última en desaceleración respecto al trimestre anterior.
Una señal posterior sugiere, sin embargo, mayor cautela. La encuesta del Banco de Italia sobre el tercer trimestre, publicada el 18 de noviembre de 2026, constata que los agentes inmobiliarios han señalado una interrupción del crecimiento de las cotizaciones: el saldo entre juicios de aumento y disminución está cerca de cero. Se debilitan tanto la demanda como la oferta intermediada y empeoran las expectativas de los operadores. Es una encuesta coyuntural, diferente del índice de precios efectivos del Istat: señala un cambio de clima, sin demostrar por sí sola el inicio de una caída generalizada.
Por qué los salarios débiles no provocan de inmediato un desplome
Una vivienda no se compra solo con la renta corriente. Puede financiarse vendiendo otra propiedad, utilizando ahorros o recibiendo ayuda familiar. Además, el propietario que no tiene necesidad de vender puede esperar, en lugar de aceptar una reducción del precio. De ello se deriva un posible ajuste mediante menos compraventas, negociaciones más largas y renuncia a la compra, antes que mediante una corrección evidente de las cotizaciones. Esta es una interpretación de los mecanismos del mercado, no una previsión cuantitativa.
La demanda puede además concentrarse en una porción limitada de la oferta: viviendas bien conectadas, eficientes, cercanas a servicios y empleo. Si estas propiedades son pocas, su valor puede resistir incluso en un contexto de ingresos reales estancados. El resultado es una contradicción solo aparente: muchas personas no consiguen comprar, pero los inmuebles más deseados no se abaratan automáticamente. El ajuste consiste en la exclusión de una parte de los compradores.
Los pisos para las familias: el segmento más expuesto
El segmento más dependiente de los ingresos reales es el de las viviendas ordinarias compradas para vivir en ellas. Aquí cuentan los salarios, la estabilidad laboral, el coste de la hipoteca y la capacidad de ahorro. Si estos elementos no mejoran, un crecimiento amplio y duradero de las cotizaciones se vuelve más difícil de sostener. El escenario más plausible, manteniéndose iguales las demás condiciones, es un aumento de la selectividad: mayor resistencia de los inmuebles bien ubicados y más presión sobre los que presentan defectos, gastos elevados o demanda local débil.
Las primeras renuncias pueden afectar a la superficie, la ubicación o la calidad. Una familia busca un piso más pequeño, se traslada a una periferia más alejada o acepta obras para afrontarlas gradualmente. Pero incluso estos ajustes tienen un límite: mayores distancias significan transporte y tiempo; los inmuebles menos eficientes comportan consumos y mantenimiento. Un precio de entrada inferior no hace necesariamente más sostenible el coste total de vivir en él.
En las áreas con poco empleo y población en descenso, la ausencia de crecimiento de los ingresos reales puede ir acompañada de una reducción de los compradores potenciales. En este caso son más probables los descuentos y las dificultades de venta. En los polos urbanos atractivos, en cambio, la demanda puede seguir siendo sólida, pero cada vez representa menos a las familias que viven solo de su trabajo. La división decisiva puede surgir, por tanto, dentro de una misma ciudad, entre barrios y tipologías de inmueble.
Tiendas e inmuebles comerciales: el problema pasa por el consumo
Para los comercios, el vínculo con la renta de las personas es menos directo, pero igual de importante. Si las familias reducen las compras no esenciales, parte de los establecimientos puede encontrar mayores dificultades para sostener el alquiler. Para el propietario aumenta así el riesgo de impagos, la posibilidad de tener que renegociar el contrato y los periodos sin inquilino. La valoración del inmueble depende de la renta que puede producir de manera continuada, no solo del precio pagado en el pasado.
Un ejemplo puramente ilustrativo aclara el mecanismo. Un local capaz de generar una renta operativa neta anual de 20.000 euros vale 400.000 euros si se valora con una rentabilidad del 5%. Si la renta baja a 17.000 euros y la rentabilidad exigida sube al 6%, el valor teórico se reduce a unos 283.000 euros. No es una previsión sobre los comercios italianos: muestra cómo una reducción de los ingresos puede sumarse a una mayor percepción del riesgo.
También aquí hay que separar los mercados. Una calle comercial impulsada por el turismo y por una clientela internacional responde a factores distintos de un negocio de barrio. Las oficinas, la logística y los alojamientos turísticos tienen además otros determinantes. La debilidad del poder adquisitivo nacional pesa sobre todo en las actividades dependientes del gasto local y en las propiedades difíciles de reconvertir o de volver a alquilar.
Los inmuebles de prestigio: mayor autonomía, ninguna inmunidad
Los inmuebles de prestigio pueden depender menos de los salarios medios italianos. Los compradores pueden disponer de patrimonios financieros, ingresos empresariales o recursos procedentes del exterior. En este segmento, la escasez de la ubicación, la calidad arquitectónica y el atractivo internacional pueden sostener las cotizaciones incluso cuando el mercado familiar pierde impulso. Es, por tanto, posible que la brecha entre inmuebles ordinarios y propiedades exclusivas se amplíe.
La mayor autonomía no equivale, sin embargo, a una protección absoluta. Incluso los inmuebles de prestigio sienten el coste del capital, la fiscalidad y las variaciones de la riqueza financiera. Además, una vivienda cara no es necesariamente una propiedad rara: el precio solicitado no basta para transformar un inmueble en un bien exclusivo. En un mercado más selectivo, la distinción entre calidad real y expectativas del vendedor puede llegar a ser todavía más importante.
Cuánto ingreso hace falta para recuperar la accesibilidad
La relación entre precio e ingreso ayuda a entender la dirección del ajuste. Si una vivienda cuesta 250.000 euros y una familia dispone de 35.000 euros netos al año, el precio equivale a unas 7,1 anualidades de ingreso. Con el precio inalterado, si los ingresos suben a 42.000 euros, la relación cae a unas 6 anualidades. Para lograr el mismo resultado sin aumentar los ingresos, la cotización debería bajar a unos 208.000 euros, es decir, casi un 17%.
Es una simulación, no un umbral bancario ni una previsión de caída. No considera intereses, anticipo ni costes accesorios. Pero muestra un punto esencial: la accesibilidad puede mejorar gracias a mayores ingresos, menores precios o una combinación de ambas cosas. Una financiación más larga puede aligerar la cuota, pero prolonga el endeudamiento; un tipo más bajo puede ayudar, pero no sustituye la capacidad de acumular ahorro.
Qué puede hacer el Estado
La intervención pública puede aumentar la renta disponible, por ejemplo reduciendo la carga fiscal sobre el trabajo o apoyando de forma selectiva a los hogares más frágiles. También puede disminuir algunos gastos obligados mediante servicios, transportes y políticas de vivienda. Para una familia, disponer de más recursos tras los gastos esenciales cuenta tanto como el aumento de la retribución bruta. No obstante, un apoyo temporal ofrece una base menos sólida para asumir un compromiso financiero de larga duración.
El riesgo surge cuando las ayudas aumentan solo la capacidad de ofrecer dinero para comprar, sin ampliar la oferta de viviendas. Donde los inmuebles disponibles son pocos, parte del beneficio puede trasladarse a las cotizaciones. Las garantías e incentivos pueden favorecer al comprador individual, pero no resuelven automáticamente el problema colectivo de la accesibilidad. Por eso el apoyo a la demanda debería ir acompañado de la recuperación del patrimonio infrautilizado, de una oferta habitacional asequible y de mejores conexiones entre los lugares de residencia y de trabajo.
A largo plazo también hace falta un crecimiento de las retribuciones sostenido por la productividad, el empleo estable y las renovaciones contractuales. La confianza necesaria para comprar no nace solo de la disponibilidad de una ayuda: nace de la expectativa razonable de poder pagar la casa sin comprometer todo lo demás.
La previsión: un mercado más dividido, antes aún que más barato
Si los ingresos reales no se recuperan de manera significativa, el escenario central es el de un mercado inmobiliario menos uniforme: viviendas corrientes condicionadas por la capacidad de gasto local, mayor vulnerabilidad de las propiedades menos demandadas, dificultades para una parte de los comercios y una resistencia relativamente mejor de los inmuebles raros y de las localidades atractivas. Son escenarios económicos condicionados, no porcentajes de variación atribuibles indistintamente a todo el país.
Una bajada de los precios puede mejorar la accesibilidad, pero mucho menos si se produce junto con pérdida de empleo, crédito más difícil y nuevas reducciones del ingreso. Para devolver a las familias al mercado con confianza, hace falta que la cuenta de la compra sea sostenible y lo siga siendo en el tiempo. Sin esta condición, las cotizaciones pueden incluso resistir, pero la propiedad tenderá a depender cada vez más de la riqueza recibida y cada vez menos de la construida trabajando.
Fuentes y nota metodológica
OCDE — Average annual wages
Serie de las retribuciones medias anuales por empleado equivalente a tiempo completo, precios constantes y paridad de poder adquisitivo; datos 1990/1991–2025. Variaciones redondeadas.
https://data-explorer.oecd.org/vis?df[ag]=OECD.ELS.SAE&df[ds]=dsDisseminateFinalDMZ&df[id]=DSD_EARNINGS@AV_AN_WAGE
OCDE — Employment Outlook 2026, Italia
Previsiones sobre los salarios reales para 2026 y 2027.
https://www.oecd.org/it/publications/prospettive-dell-occupazione-ocse-2026_7110bbbd-it/italia_5798d4c8-it.html
Istat — Rapporto annuale 2026
Pérdida de poder adquisitivo de las retribuciones contractuales a finales de 2025 respecto a 2019.
https://www.istat.it/wp-content/uploads/2026/05/Sintesi-Rapporto-Annuale-2026-9giugno2026.pdf
Istat — Retribuzioni contrattuali, luglio–settembre 2026
Crecimiento de las retribuciones contractuales horarias y comparación con la inflación.
https://www.istat.it/comunicato-stampa/retribuzioni-contrattuali-luglio-settembre-2026/
Istat — Prezzi al consumo, septiembre 2026
Datos definitivos NIC e IPCA. Variación real elaborada por la redacción: (1,025/1,042 − 1) × 100 ≈ −1,6%.
https://www.istat.it/comunicato-stampa/prezzi-al-consumo-settembre-2026/
Istat — Prezzi delle abitazioni, II trimestre 2026
Índice de precios, datos territoriales y evolución de las compraventas OMI.
https://www.istat.it/comunicato-stampa/prezzi-delle-abitazioni-dati-provvisori-ii-trimestre-2026/
Banca d’Italia — Sondaggio congiunturale sul mercato delle abitazioni, III trimestre 2026
Publicado el 18 de noviembre de 2026. Juicios de los agentes inmobiliarios, distintos del índice Istat de las transacciones.
https://www.bancaditalia.it/media/notizia/sondaggio-congiunturale-sul-mercato-delle-abitazioni-in-italia-3-trimestre-2026/
RealStats — Real wages by country
Contraste de las elaboraciones históricas con datos de la OCDE y de las distintas fechas de inicio de la serie alemana.
https://realstats.info/real-wages-by-country
Las simulaciones sobre la relación precio/ingreso y sobre el valor del local comercial son ejemplos de la redacción, no estadísticas de mercado. Los escenarios por segmento son interpretaciones condicionadas, no previsiones oficiales de los organismos citados. Consulta de las fuentes: 19 de noviembre de 2026.
Etiquetas
Artículos relacionados
Newsletter
La newsletter de Patrimoni & Finanza
Una selección razonada de análisis sobre economía, Real Estate y patrimonio
Patrimoni e Finanza — La selezione della settimana: newsletter semanal, enviada en italiano
Tras el envío, si la dirección puede suscribirse, recibirás un correo con un enlace en el que hacer clic: la suscripción se activa solo después del clic