
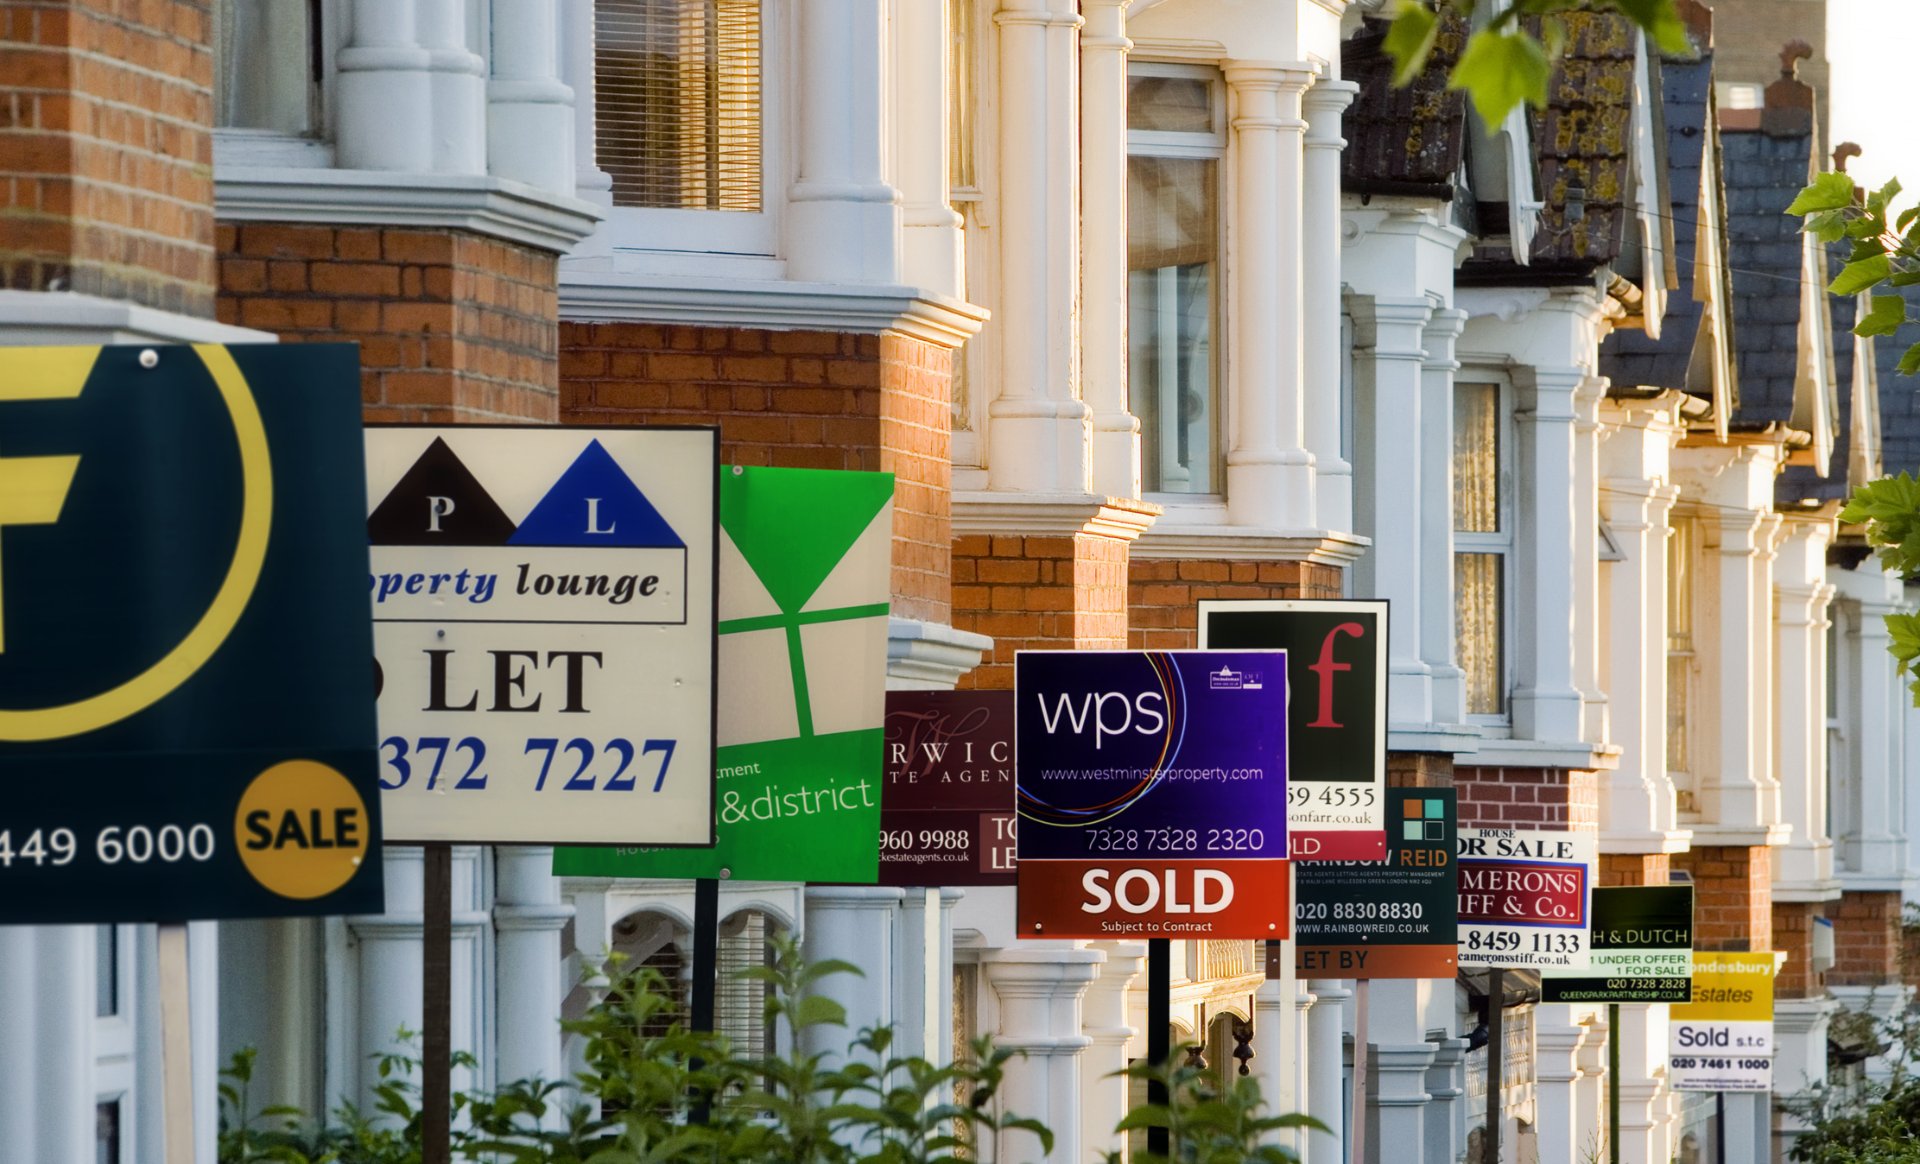
Londres, les biens du centre perdent jusqu’à 7,2 %. Pendant ce temps, Liverpool continue de progresser
Les données publiées le 18 novembre dressent le portrait d’un marché immobilier britannique de plus en plus fragmenté. Londres recule, surtout pour les appartements et dans les zones intérieures ; Liverpool, Manchester et Édimbourg restent en hausse. Pour mesurer l’écart entre ces marchés, il faut revenir au cycle entamé après la crise financière
Le marché immobilier londonien traverse une correction qui, dans les zones intérieures de la capitale, n’avait plus été observée depuis dix-sept ans. Selon l’Office for National Statistics, sur les douze mois à septembre 2026, les prix des logements dans l’Inner London ont reculé de 7,2 %, soit le plus mauvais résultat annuel depuis août 2009, quand la baisse atteignait 8,9 %. Sur l’ensemble de Londres, le repli est de 3,5 %, tandis que dans l’Outer London, la couronne la plus périphérique, il se limite à 0,1 %. Le chiffre confirme la faiblesse particulière du centre, mais impose une distinction : la correction ne touche pas toute la capitale avec la même intensité.
Sur la même période, Liverpool enregistre une hausse de 5,3 %, Manchester de 1,4 % et Édimbourg de 3,7 %. La comparaison porte sur des villes du Royaume-Uni, et non sur l’Angleterre seule : Édimbourg est la capitale écossaise. Elle montre que le ralentissement londonien ne signifie pas l’effondrement généralisé du marché britannique.
Le centre recule, mais les statistiques mesurent des marchés différents
Avant d’interpréter les chiffres, il faut distinguer trois périmètres. Londres désigne le marché résidentiel de la capitale dans son ensemble. L’Inner London est un découpage statistique des zones intérieures, bien plus large que les seules rues du luxe. Le prime central London, en revanche, est le segment haut de gamme suivi par les professionnels spécialisés, avec des frontières et des méthodes qui peuvent varier.
La baisse de 7,2 % ne décrit donc pas uniquement Mayfair, Knightsbridge ou Belgravia. De la même manière, les relevés sur le prime central London ne peuvent pas être étendus à tous les logements de l’Inner London. Cette distinction explique pourquoi des indices fiables peuvent afficher des évolutions différentes : ils observent des biens différents, avec des pondérations et des méthodes de mesure différentes.
Le chiffre officiel reste néanmoins sans équivoque. En septembre, la valeur moyenne estimée d’un logement à Londres est de 545.579 livres sterling, en baisse de 1,4 % par rapport à août. Dans le Royaume-Uni, en revanche, la moyenne est d’environ 273.000 livres sterling, avec une croissance annuelle de 1,2 %. Il s’agit d’estimations provisoires, susceptibles d’être révisées au fur et à mesure de l’enregistrement d’autres transactions : elles indiquent une tendance, non le prix pouvant être obtenu pour chaque maison prise isolément.
Les appartements sont le point le plus faible
Au sein du marché londonien, le type de bien compte presque autant que l’emplacement. Selon HM Land Registry, en septembre, les appartements et les maisonnettes ont perdu 6,3 % sur un an, retombant à une valeur moyenne arrondie de 421.000 livres sterling, contre 449.000 un an plus tôt. Les maisons mitoyennes reculent de 1,2 %, les logements semi-indépendants progressent de 0,5 % et les maisons individuelles restent globalement stables.
Pour les appartements londoniens, c’est le quatorzième mois consécutif de baisse annuelle. Cette faiblesse pèse tout particulièrement sur la capitale : les appartements représentent environ la moitié des transactions à Londres, contre environ un cinquième en Grande-Bretagne.
Pour l’acheteur, la conséquence pratique est que le prix affiché ne suffit pas à juger l’opportunité. Dans un appartement, il faut aussi examiner le titre de propriété, la durée résiduelle d’un éventuel leasehold, les frais de gestion, les travaux à prévoir et les documents de l’immeuble. Une remise importante peut compenser des coûts futurs tout aussi importants. À l’inverse, une maison familiale aux caractéristiques difficiles à reproduire peut suivre une trajectoire différente de celle d’un appartement standard dans le même quartier.
Dans le luxe, la baisse dure depuis plus d’une décennie
La correction du prime central London trouve ses racines avant la phase actuelle des taux. Dans l’analyse publiée le 29 octobre, Savills indique des valeurs inférieures de 27 % au sommet de 2014. Il s’agit d’un recul cumulé, et non de la perte d’une seule année. À titre purement illustratif, un indice à 100 au sommet serait aujourd’hui à 73 ; pour revenir à 100, il devrait gagner environ 37 %, et non 27 %.
Knight Frank, avec sa propre série, relevait en septembre des valeurs 22 % sous le pic d’août 2015. Le même mois, l’étude signalait un léger rebond trimestriel de 0,3 %, contre une baisse annuelle de 2 %. Les deux relevés ne doivent ni s’additionner ni être utilisés l’un à la suite de l’autre : ils partent de sommets différents et mesurent des portefeuilles différents. Ils convergent toutefois sur un point : dans le luxe central londonien, la perte de valeur nominale est un processus long, entrecoupé de phases de stabilisation.
Même dans le segment haut de gamme, la qualité continue de diviser le marché. Dans son analyse de septembre, Savills observait une meilleure résistance des maisons que des appartements : à Notting Hill, marché à forte composante familiale, les baisses annuelles restaient inférieures à 4 %, tandis qu’Earl’s Court, Pimlico et Westminster dépassaient 6 %. Le « centre de Londres » reste donc une synthèse géographique trop large pour estimer la valeur d’un bien précis.
Pourquoi le cycle londonien s’est affaibli
Le coût du crédit immobilier est l’une des explications les plus immédiates. À revenu et apport identiques, une mensualité plus élevée réduit la somme qu’une famille peut financer. Quand le prix de départ est très élevé, même une baisse relativement limitée de la capacité d’achat exige un ajustement significatif.
L’indice Zoopla publié le 27 octobre décrit un marché dans lequel les acheteurs disposent de 7 % de logements supplémentaires à choisir et où les ventes convenues sont inférieures de 7 % à celles d’il y a un an. À Londres, parmi les biens qui trouvent preneur, le délai moyen pour parvenir à une vente convenue est de 56 jours. Ce n’est pas le temps nécessaire pour finaliser le transfert, et cela n’inclut pas nécessairement tous les biens restés invendus. C’est néanmoins le signe d’un pouvoir de sélection accru des acheteurs.
Dans le segment international, les impôts à l’achat et le cadre fiscal global jouent aussi un rôle. En Angleterre, l’achat d’un logement supplémentaire est généralement soumis à une majoration de cinq points de pourcentage de la Stamp Duty Land Tax ; pour certaines opérations réalisées par des acheteurs non résidents, une majoration de deux points s’ajoute. L’application dépend de la situation concrète, mais le principe économique est clair : des coûts d’entrée élevés allongent le temps nécessaire pour rentabiliser l’investissement et rendent moins intéressant l’achat dans l’idée de revendre rapidement.
Londres, Liverpool, Manchester et Édimbourg : la photographie officielle
| Marché | Prix moyen septembre 2026 | Variation annuelle |
|---|---|---|
| Londres, région entière | 545.579 £ | −3,5 % |
| Liverpool, autorité locale | environ 189.000 £ | +5,3 % |
| Manchester, autorité locale | environ 255.000 £ | +1,4 % |
| Édimbourg, autorité locale | environ 306.000 £ | +3,7 % |
Le niveau différent des prix aide à lire la distance entre les marchés. Liverpool offre un seuil d’entrée bien plus bas que Londres. Manchester, tout en restant plus abordable que la capitale, progresse moins vite que Liverpool. Édimbourg affiche des prix plus élevés que les deux villes anglaises considérées, mais conserve une dynamique positive.
Il ne suffit donc pas de diviser le pays entre un Sud en difficulté et un Nord en expansion. Chaque ville combine capacité financière des acheteurs, offre, types de logements et conditions locales. L’avantage relatif peut soutenir la demande sans garantir que la hausse se poursuive.
Le cycle : Londres est partie plus tôt, les autres villes ont rattrapé plus tard
Pour comprendre la comparaison actuelle, il faut revenir à la reprise qui a suivi la crise financière. Dans son rapport d’octobre 2016, Hometrack estimait que les prix londoniens avaient augmenté de 86 % depuis 2009. Le rapport entre prix et revenu avait atteint 14,1 fois, contre une moyenne britannique de 6,5. Déjà à l’époque, l’opérateur signalait que l’élan de croissance se déplaçait des villes du Sud, plus contraintes par l’accessibilité, vers les Midlands et le Nord.
Le tableau Hometrack relatif à mars 2016 montrait Londres déjà 51 % au-dessus du repère de 2007, tandis que Liverpool était encore 11 % en dessous, Manchester 1 % en dessous et Édimbourg 3 % en dessous. Les autres villes entraient donc dans la phase suivante en partant de niveaux de rattrapage très différents. Il s’agit de données historiques publiées à l’époque : il ne faut pas les relier mécaniquement aux séries actuelles pour obtenir un rendement sur dix ans, car les indices peuvent être révisés.
Une deuxième comparaison, tirée de l’instantané Hometrack publié en octobre 2026, permet de voir où se situent aujourd’hui ces marchés dans la même enquête.
| Marché Hometrack | Prix moyen | Variation annuelle | Par rapport à 2007 |
|---|---|---|---|
| Londres | 523.200 £ | −1,0 % | +69 % |
| Central London | 963.600 £ | −2,5 % | +50 % |
| Liverpool | 173.600 £ | +4,4 % | +46 % |
| Manchester | 240.100 £ | +2,0 % | +67 % |
| Édimbourg | 284.300 £ | +1,2 % | +40 % |
La comparaison restitue un cycle à plusieurs vitesses. Londres a accumulé l’essentiel de son avance lors de la première reprise. Manchester a rejoint, par rapport au repère de 2007, une croissance cumulée proche de celle de Londres. Liverpool continue de rattraper depuis une base plus basse. Édimbourg conserve une trajectoire positive, mais dans l’enquête Hometrack, le rythme annuel y est plus modéré. La force actuelle d’une ville et la croissance accumulée sur près de vingt ans décrivent deux choses différentes.
À Liverpool, ce sont surtout les maisons qui progressent ; à Édimbourg, les appartements tiennent aussi
La comparaison par type de bien rend encore moins pertinent le fait de parler d’un seul cycle national. À Liverpool, selon l’ONS, les maisons mitoyennes progressent de 6,3 % sur un an, contre 2 % pour les appartements. À Édimbourg, les maisons mitoyennes montent de 5,1 % et les appartements de 3,1 %.
Le contraste avec les appartements londoniens est évident. Mais pour un investisseur, la bonne comparaison doit aller au-delà du prix moyen de la ville : un petit appartement neuf destiné à la location, une maison familiale et un logement ancien à rénover n’ont pas les mêmes bassins de demande ni les mêmes structures de coûts.
La liquidité de l’investissement compte aussi. Une valorisation théorique en hausse ne garantit pas qu’un bien donné puisse être vendu rapidement ; une moyenne de ville en baisse n’empêche pas un bien rare, correctement valorisé, de trouver preneur.
La décote londonienne peut créer des opportunités, mais elle ne certifie pas le point bas
Un prix inférieur au sommet historique rend un achat moins coûteux qu’autrefois. Cela ne prouve pas, à lui seul, qu’il soit avantageux par rapport aux revenus, aux loyers ou aux coûts d’aujourd’hui. Pour un acheteur italien, par ailleurs, le résultat dépend aussi du taux de change livre-euro : l’évolution de la valeur en livres et celle exprimée en euros peuvent être très différentes.
L’évaluation devrait donc partir du coût total : prix, impôts, frais juridiques, travaux et gestion. Si l’objectif est la location, le loyer attendu doit être réduit pour tenir compte des périodes sans locataire, de l’entretien, de l’administration, des assurances et de la fiscalité. Si l’objectif est l’usage familial, l’horizon de détention et la soutenabilité des charges deviennent centraux.
La baisse du prime central London peut intéresser ceux qui recherchent un bien de qualité à conserver longtemps. Pour qui compte sur une revalorisation rapide, en revanche, le coût d’entrée et le risque de nouvelles corrections restent décisifs.
La reprise pourrait encore demander du temps
Dans ses prévisions publiées le 4 novembre 2026, Savills indique que la reprise du marché haut de gamme pourrait prendre plus de temps que prévu. Pour le centre londonien, le cabinet souligne le poids de l’environnement fiscal, de l’incertitude politique et géopolitique, ainsi que la sensibilité accrue au prix. Une reprise solidement engagée n’est pas envisagée avant 2029. Il s’agit d’un scénario de l’opérateur, et non d’une date certaine de retournement du marché.
Le portrait de novembre est donc celui d’une capitale qui absorbe une longue période de prix élevés, tandis que d’autres marchés gardent davantage de marge de croissance. Liverpool, Manchester et Édimbourg ne remplacent pas Londres : elles offrent des expositions différentes. Pour choisir entre ces marchés, la vraie question est de savoir quel bien peut supporter son coût grâce à la demande effective de la zone, et combien de temps l’acheteur est prêt à attendre.
Sources
ONS — Private rent and house prices, UK; publication du 18 novembre 2026
HM Land Registry — UK HPI, septembre 2026
HM Land Registry — prix par typologie à Londres
Hometrack — All 65 cities snapshot, octobre 2026
Hometrack — UK Cities House Price Index, octobre 2016
Cambridgeshire Insight — Housing Market Bulletin 29, données Hometrack mars 2016
Savills — London £5m+ market Q3 2026 analysis, 29 octobre 2026
Savills — Value is in the eye of the buyer
Savills — Prime forecasts 2027–2031, 4 novembre 2026
Knight Frank — No News Has Been Good News for the Prime London Market, 2 octobre 2026
Mots-clés
Articles liés
Newsletter
La newsletter de Patrimoni & Finanza
Une sélection raisonnée d'analyses sur l'économie, le Real Estate et le patrimoine
Patrimoni e Finanza — La selezione della settimana : newsletter hebdomadaire, envoyée en italien
Après l'envoi, si l'adresse peut être inscrite, vous recevrez un e-mail avec un lien à cliquer : l'inscription n'est active qu'après le clic