
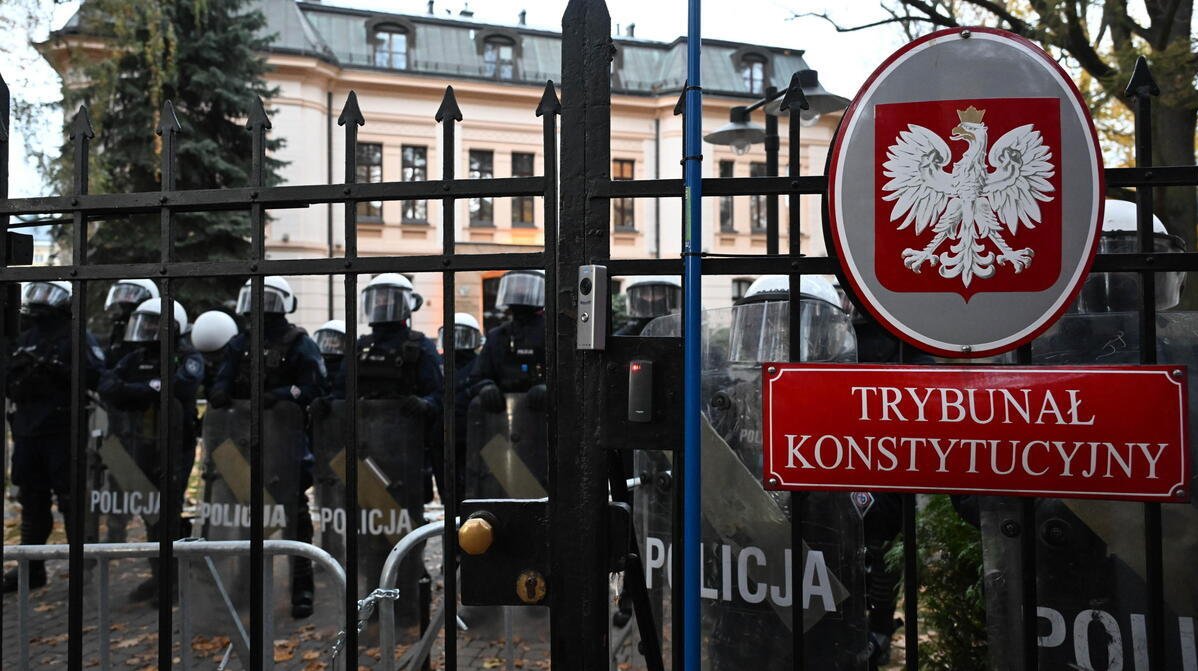
Polen, das Wachstum auf dem Prüfstand des institutionellen Konflikts
Der Konflikt zwischen Präsident, Regierung und Verfassungsgericht löscht die Stärke der polnischen Wirtschaft nicht aus. Doch wenn er andauert, kann er Kredite und Investitionen verteuern, die Sanierung der öffentlichen Finanzen erschweren und das Vertrauen schwächen. Das Hauptrisiko ist ein Wachstum unterhalb des Potenzials des Landes
Polen geht mit einer dynamischen Wirtschaft, einer diversifizierten Produktionsstruktur und einer wichtigen Position in den europäischen Wertschöpfungsketten in den institutionellen Konflikt. Gerade diese Stabilität macht die Frage interessant: Wie stark kann eine politische Krise, die die Legitimität der Institutionen berührt, der Wirtschaft schaden? Die Antwort verlangt, die Fähigkeit der Unternehmen, weiterzuarbeiten, von den weniger unmittelbar sichtbaren Folgen für Investitionsentscheidungen zu unterscheiden. Werke können die Produktion aufrechterhalten und Exporteure ihre Aufträge erfüllen, selbst während die Behörden im Streit liegen. Weit schwieriger ist es, neue Projekte zu planen, wenn Regeln und ihre Anwendung unvorhersehbarer werden.
Die Gefahr besteht also nicht notwendigerweise in einem abrupten Stillstand der polnischen Wirtschaft. Vielmehr geht es um eine schrittweise Verschlechterung jener Bedingungen, die ihre Entwicklung getragen haben: Rechtssicherheit, europäische Integration, Finanzierungszugang und die Fähigkeit des Staates, Investitionen zu begleiten. Die Stärke der Unternehmen ist ein Schutzschild, macht die Qualität der Institutionen aber nicht belanglos.
Was geschieht in Warschau
Zwischen dem 30. und 31. Oktober trat der Konflikt um das Verfassungsgericht in eine Phase offener Konfrontation ein. Die Richterin Anna Korwin-Piotrowska kündigte die Suspendierung des Präsidenten des Gerichts, Bogdan Święczkowski, an und übernahm selbst die Leitung – ein Schritt, dessen Legitimität bestritten wird. Staatspräsident Karol Nawrocki sprach von einer illegalen Machtübernahme; die Regierung von Donald Tusk verteidigte den Eingriff als Teil der Wiederherstellung des Rechtsstaats. Der Vorgang steht im Zusammenhang mit dem Streit über die Ernennungen und die Unabhängigkeit der Justiz, der unter den Regierungen der Partei Recht und Gerechtigkeit, PiS, begann.
Für die Wirtschaft zählt vor allem die Möglichkeit, dass dieser Streit die Entscheidungslähmung verlängert. Wenn die Institutionen einander die Gültigkeit ihrer Handlungen nicht mehr gegenseitig anerkennen, steigt die Unsicherheit über Reformen und die Stabilität der Regeln. Das bedeutet nicht, dass jeder private Vertrag plötzlich unsicher würde oder dass das gesamte Justizsystem aufhören würde zu funktionieren. Es bedeutet aber, dass ein Investor höhere Garantien verlangen, ein Projekt verschieben oder eine höhere Rendite fordern kann, um das wahrgenommene Risiko auszugleichen.
Eine Wirtschaft mit realen Schutzmechanismen
Der Ausgangspunkt ist günstig. Nach der vorläufigen Schätzung des polnischen Statistikamts wuchs das BIP im zweiten Quartal 2026 um 3,9% gegenüber dem Vorjahr, in nicht saisonbereinigten Daten, und um 1% gegenüber dem Vorquartal in der saisonbereinigten Reihe. Die Europäische Bank für Wiederaufbau und Entwicklung geht für 2026 von einem Wachstum von 3,5% und für 2027 von 2,8% aus, gestützt durch Investitionen und die Absorption europäischer Mittel. Es handelt sich um Einschätzungen vor der jüngsten institutionellen Eskalation, nicht um Prognosen ihrer Folgen.
Die Widerstandsfähigkeit beruht auf mehreren Faktoren. Die Binnennachfrage bietet eine wichtige Grundlage für die wirtschaftliche Tätigkeit; die Einbindung in die europäischen Produktionsketten macht das Land zu einer Industrie- und Logistikplattform, die sich nur schwer rasch ersetzen lässt. Hinzu kommen Kompetenzen, Infrastruktur und bereits getätigte Investitionen – Ressourcen, die durch eine politische Krise nicht verschwinden. Ein ausländisches Unternehmen mit Werken und Zulieferern in Polen hat gewichtige Gründe, seine Präsenz aufrechtzuerhalten, auch wenn es seine Expansion vorsichtiger angehen könnte.
Es gibt zudem eine innere finanzielle Stütze. In der im Februar veröffentlichten Konsultation beschrieb der Internationale Währungsfonds den Bankensektor als stabil, gut kapitalisiert und liquide, wies jedoch auf rechtliche Risiken und fiskalische Verzerrungen hin, die die Kreditvergabe bremsen können. Das ist ein wichtiger Stabilitätsfaktor: Der institutionelle Konflikt geht nach heutigem Informationsstand nicht mit einer Bankenkrise einher.
Die erste Kostenfolge kann ein Investment sein, das gar nicht erst beginnt
Die wirtschaftlichen Folgen der Krise könnten sich eher in künftigen Projekten als in der laufenden Produktion zeigen. Eine Anlage zu bauen, ein Logistikzentrum zu erweitern oder eine Infrastruktur zu finanzieren bedeutet, Kapital über viele Jahre zu binden. Für solche Entscheidungen zählen die Stabilität von Genehmigungen, die steuerliche Vorhersehbarkeit, die Möglichkeit zur Streitbeilegung und die Kontinuität der öffentlichen Politik. Wenn diese Bedingungen weniger sicher erscheinen, wird Abwarten zu einer rationalen Entscheidung.
Über diesen Kanal kann eine institutionelle Krise eine weiter wachsende Volkswirtschaft verarmen lassen, ohne sofort eine Rezession auszulösen. Das BIP steigt weiter, aber langsamer als möglich; manche Vorhaben werden verschoben, bestimmte Investitionen verkleinert, andere in konkurrierende Länder verlagert. Es wäre nicht korrekt, diese Effekte automatisch den Spannungen in Warschau zuzuschreiben: Europäische Nachfrage, Energie und regionale Sicherheit bleiben entscheidend. Der politische Konflikt fügt jedoch internen Risiken Schwierigkeiten hinzu, mit denen das Land ohnehin konfrontiert ist.
Europäische Mittel: kein automatischer Stopp, aber Vertrauen zählt
Das Verhältnis zur Europäischen Union ist einer der heikelsten Punkte. Der frühere Streit um den Rechtsstaat hat gezeigt, wie sehr institutionelle Fragen die Finanzierung beeinflussen können. Aus der aktuellen Krise lässt sich jedoch keine automatische Aussetzung der Mittel ableiten: Dafür wären spezifische Bewertungen und Entscheidungen im Rahmen der anwendbaren Mechanismen erforderlich.
Die jüngste konkrete Zahl spricht eher für Kontinuität. Am 1. Oktober teilte die Europäische Kommission eine Auszahlung von 7,9 Milliarden Euro an Polen im Rahmen der Aufbau- und Resilienzfazilität mit, nachdem die vereinbarten Ziele überprüft worden waren. Mit dieser Zahlung hatte das Land 77% seiner Gesamtausstattung von 54,72 Milliarden erhalten.
Das Risiko betrifft daher die Fähigkeit, dieses Verhältnis zu bewahren und die Mittel in wirksame Investitionen zu verwandeln. Ein lang anhaltender Streit könnte die Umsetzung von Reformen erschweren und Fragen zur Qualität der Institutionen erneut aufwerfen. Auch ohne neue finanzielle Blockade hätte der Zeitverlust bei öffentlichen Entscheidungen seinen Preis für Infrastruktur, Energie und Produktivität.
Die öffentlichen Finanzen sind die verletzlichste Stelle
Das robuste Wachstum beseitigt die fiskalische Fragilität nicht. Polen muss Verteidigung, Gesundheit, Investitionen und soziale Verpflichtungen finanzieren, während das Defizit hoch bleibt. In dieser Lage kann die Konfrontation zwischen Präsident und Regierung die Verabschiedung von Maßnahmen auf der Einnahmenseite oder die Begrenzung bestimmter Ausgaben erschweren. Das wirtschaftliche Problem ist also nicht nur die Schauwirkung des Streits um das Gericht, sondern die Fähigkeit der Institutionen, über einen anspruchsvollen Haushalt zu entscheiden.
Am 18. September hatte Moody’s das Rating bereits von A2 auf A3 herabgestuft. Nach Angaben des polnischen Finanzministeriums begründete die Agentur den Schritt mit der erwarteten Verschlechterung der fiskalischen Solidität, anhaltenden Defiziten und steigenden Zinsen. Die Entscheidung liegt zeitlich vor den Ereignissen Ende Oktober und sollte nicht als deren Folge dargestellt werden. Sie zeigt jedoch, dass die Verwundbarkeit bereits vorhanden war und eine stärkere politische Lähmung sie verschärfen könnte.
Die Wirtschaft kann also weiter wachsen, während es den Staat teurer wird, sich zu finanzieren. Würden Anleger höhere Renditen auf Staatspapiere verlangen, würde ein Teil der verfügbaren Mittel von den Zinsen aufgezehrt. Auf Dauer könnten sich ungünstigere Finanzierungsbedingungen auch auf die Unternehmen übertragen.
złoty, Anleihen und Börse: Wo sich die Signale beobachten lassen
Polen behält seine Währung. Der złoty kann einen Teil der Schocks abfedern, doch eine mögliche Schwächung hätte widersprüchliche Effekte: Sie könnte einigen Exporteuren helfen und zugleich Energie, importierte Komponenten und auf Fremdwährung lautende Schulden verteuern. Wenn der Druck auf den Wechselkurs die Inflation anheizte, hätte die Zentralbank weniger Spielraum für eine Lockerung der Geldpolitik.
Auch die Anleiherenditen verdienen Aufmerksamkeit, vor allem wenn ihr Anstieg von einer Verschlechterung der fiskalischen Erwartungen begleitet würde. An der Börse wären die Auswirkungen vermutlich ungleich: Banken, regulierungsabhängige Unternehmen und Firmen, die mit öffentlichen Investitionen verbunden sind, könnten anders reagieren als Exporteure. Dies sind mögliche Übertragungskanäle, keine Bewegungen, die bereits der jüngsten Krise zugeschrieben werden können. Die Ereignisse haben sich zwischen Freitagabend und dem Wochenende entwickelt: Es braucht die folgenden Handelstage, bevor man ein Urteil über die Reaktion der Märkte fällt.
Die industrielle Stärke kann den Schaden begrenzen, aber nicht auslöschen
Das am wenigsten ungünstige Szenario ist eine begrenzte Krise, gefolgt von einer verfahrensmäßigen Einigung, die den Institutionen die Vorhersehbarkeit zurückgibt. In diesem Fall könnten die Unternehmen die Spannungen ohne nennenswerte makroökonomische Folgen überstehen, und die verringerte Unsicherheit könnte die Wiederaufnahme verschobener Projekte begünstigen. Eine glaubwürdige Stärkung der Unabhängigkeit der Justiz hätte zudem langfristig einen wirtschaftlichen Wert, unabhängig von den politischen Kosten des Kompromisses.
Das problematischere Szenario ist dagegen eine dauerhafte Konfrontation, die Reformen, Haushalt und Verwaltungsentscheidungen behindert. Dafür braucht es nicht unbedingt Kapitalflucht oder eine Rezession: Sie kann sich in teureren Krediten, weniger ambitionierten Investitionen und einem allmählichen Anstieg der von den Anlegern geforderten Risikoprämie äußern.
Polen ist stark genug, um eine institutionelle Krise zu verkraften; es ist nicht stark genug, um die Kosten auf unbestimmte Zeit zu ignorieren. Seine Produktionsstruktur bietet einen konkreten Schutz, doch um weiter zu den wohlhabenderen Volkswirtschaften aufzuschließen, braucht es auch anerkannte Regeln und glaubwürdige öffentliche Entscheidungen. Das eigentliche Risiko besteht darin, dass ein Land, das schnell wachsen kann, am Ende nur einen Teil seines Potenzials nutzt.
Schlagwörter
Verwandte Artikel
Newsletter
Der Newsletter von Patrimoni & Finanza
Eine sorgfältige Auswahl von Analysen zu Wirtschaft, Real Estate und Vermögen
Der Anmeldedienst ist noch nicht verbunden: Es wird keine Adresse gespeichert