
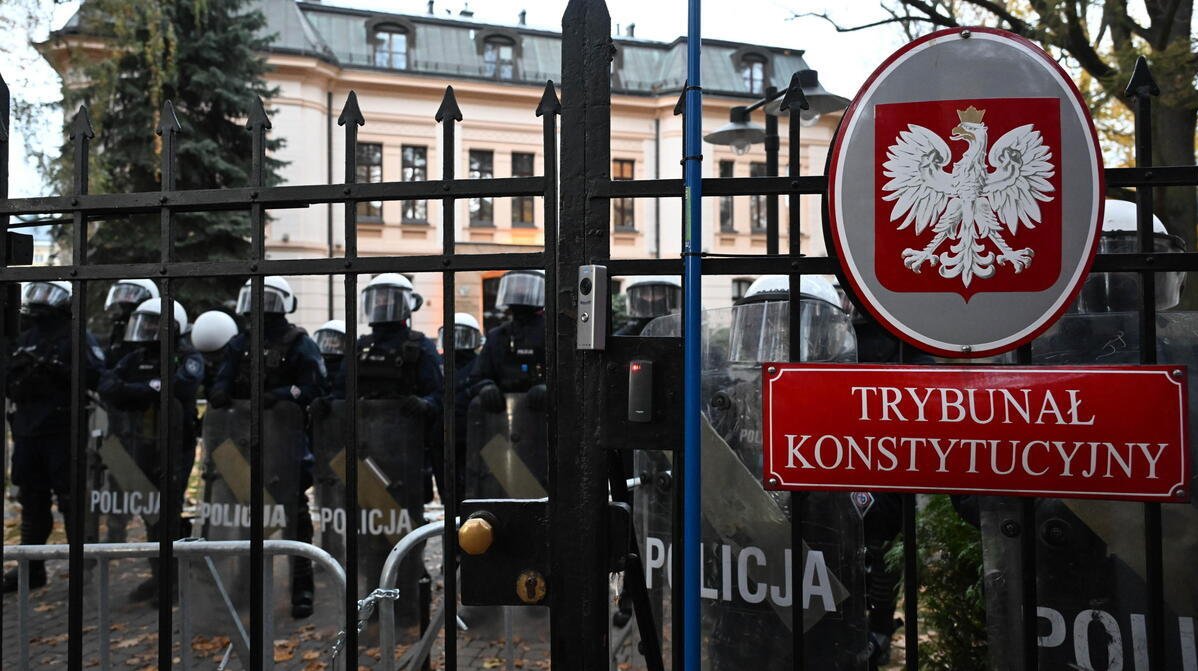
Polonia, el crecimiento a prueba del choque institucional
El conflicto entre el presidente, el gobierno y el Tribunal Constitucional no borra la fortaleza de la economía polaca. Pero, si se prolonga, puede encarecer el crédito y las inversiones, complicar el saneamiento de las cuentas públicas y debilitar la confianza. El principal riesgo es un crecimiento inferior al potencial del país
Polonia llega al choque institucional con una economía dinámica, un sistema productivo diversificado y una posición importante en las cadenas de suministro europeas. Es precisamente esa solidez la que hace interesante la pregunta: ¿cuánto puede dañar a la economía una crisis política que afecta a la legitimidad de las instituciones? La respuesta exige distinguir la capacidad de las empresas para seguir trabajando de los efectos, menos visibles de inmediato, sobre las decisiones de inversión. Las plantas pueden mantener la producción y los exportadores cumplir los pedidos incluso mientras las autoridades se enfrentan. Mucho más difícil es programar nuevos proyectos cuando las reglas y su aplicación se vuelven menos previsibles.
El peligro, por tanto, no es necesariamente una parada repentina de la economía polaca. Es un deterioro progresivo de las condiciones que han sostenido su desarrollo: seguridad jurídica, integración europea, disponibilidad de financiación y capacidad del Estado para acompañar las inversiones. La fortaleza de las empresas constituye una protección, pero no vuelve irrelevante la calidad de las instituciones.
Qué está ocurriendo en Varsovia
Entre el 30 y el 31 de octubre el conflicto sobre el Tribunal Constitucional entró en una fase de abierta confrontación. La jueza Anna Korwin-Piotrowska anunció la suspensión del presidente del Tribunal, Bogdan Święczkowski, asumiendo su dirección: una decisión cuya legitimidad se cuestiona. El presidente de la República, Karol Nawrocki, denunció una toma de control ilegal; el gobierno de Donald Tusk defendió la intervención como parte del restablecimiento del Estado de derecho. El episodio se inscribe en la controversia sobre los nombramientos y la independencia de la justicia iniciada durante los gobiernos del partido Derecho y Justicia, el PiS.
Para la economía importa sobre todo la posibilidad de que esta disputa prolongue la parálisis de las decisiones. Si las instituciones no reconocen mutuamente la validez de sus actos, aumenta la incertidumbre sobre las reformas y la estabilidad de las normas. Eso no significa que cada contrato privado se vuelva de repente inseguro ni que todo el sistema judicial deje de funcionar. Significa, sin embargo, que un inversor puede exigir mayores garantías, aplazar un proyecto o reclamar una rentabilidad superior para compensar el riesgo percibido.
Una economía que cuenta con defensas reales
El punto de partida es favorable. Según la estimación preliminar del instituto estadístico polaco, en el segundo trimestre de 2026 el PIB creció un 3,9% respecto al año anterior, en los datos no desestacionalizados, y un 1% respecto al trimestre anterior en la serie desestacionalizada. El Banco Europeo para la Reconstrucción y el Desarrollo prevé un crecimiento del 3,5% para 2026 y del 2,8% para 2027, sostenido por la inversión y la absorción de los fondos europeos. Son valoraciones anteriores a la última escalada institucional, no estimaciones de sus efectos.
La capacidad de resistencia deriva de varios factores. La demanda interna ofrece una base importante a la actividad económica; la integración en las cadenas productivas europeas convierte al país en una plataforma industrial y logística difícil de sustituir con rapidez. A ello se suman competencias, infraestructuras e inversiones ya realizadas: recursos que no desaparecen por una crisis política. Una empresa extranjera con plantas y proveedores en Polonia tiene razones concretas para mantener su presencia, aunque puede volverse más prudente a la hora de ampliarla.
Además, existe un respaldo financiero interno. En la consulta publicada en febrero, el Fondo Monetario Internacional describía un sector bancario estable, bien capitalizado y líquido, aunque señalaba riesgos legales y distorsiones fiscales que pueden frenar el crédito. Es un elemento de estabilidad importante: el choque institucional no coincide, con la información considerada, con una crisis bancaria.
El primer coste puede ser una inversión que no arranca
Las consecuencias económicas de la crisis podrían manifestarse antes en los proyectos futuros que en la producción actual. Construir una planta, ampliar un centro logístico o financiar una infraestructura supone comprometer capitales durante muchos años. Para estas decisiones cuentan la estabilidad de las autorizaciones, la previsibilidad fiscal, la posibilidad de resolver controversias y la continuidad de las políticas públicas. Cuando esas condiciones parecen menos seguras, esperar se convierte en una opción racional.
Ese es el canal a través del cual una crisis institucional puede empobrecer una economía que sigue creciendo sin provocar de inmediato una recesión. El PIB continúa aumentando, pero menos de lo que podría haberlo hecho; algunas aperturas se posponen, ciertas inversiones se reducen y otras se destinan a países competidores. No sería correcto atribuir automáticamente esos efectos a las tensiones de Varsovia: la demanda europea, la energía y la seguridad regional siguen siendo determinantes. El choque político añade, sin embargo, un riesgo interno a unas dificultades que el país ya debe afrontar.
Fondos europeos: no hay bloqueo automático, pero la confianza cuenta
La relación con la Unión Europea es uno de los tramos más delicados. El anterior contencioso sobre el Estado de derecho ha demostrado hasta qué punto las cuestiones institucionales pueden incidir en la financiación. Sin embargo, no puede deducirse de la crisis actual una suspensión automática de los fondos: harían falta evaluaciones y decisiones específicas en el marco de los mecanismos aplicables.
El dato concreto más reciente considerado va en la dirección de la continuidad. El 1 de octubre la Comisión Europea comunicó un desembolso de 7,9 mil millones de euros a Polonia en el marco del Mecanismo de Recuperación y Resiliencia, tras verificar los objetivos acordados. Con ese pago, el país había recibido el 77% de su dotación total de 54,72 mil millones.
El riesgo, por tanto, afecta a la capacidad de preservar esa relación y de transformar los recursos en inversiones eficaces. Una disputa prolongada podría complicar la aplicación de las reformas y reabrir interrogantes sobre la calidad institucional. Incluso sin un nuevo bloqueo financiero, la pérdida de tiempo en las decisiones públicas tendría un coste para las infraestructuras, la energía y la productividad.
Las cuentas públicas son el punto más vulnerable
El crecimiento sostenido no elimina la fragilidad fiscal. Polonia debe financiar defensa, sanidad, inversiones y compromisos sociales, mientras el déficit sigue siendo elevado. En esta situación, la confrontación entre presidente y gobierno puede dificultar la aprobación de medidas sobre los ingresos o contener algunos gastos. El problema económico no es, pues, solo la espectacularidad del choque en el Tribunal, sino la capacidad de las instituciones para decidir sobre un presupuesto exigente.
El 18 de septiembre Moody’s ya había rebajado la calificación soberana de A2 a A3. Según el comunicado del ministerio de Finanzas polaco, la agencia motivó la decisión por el deterioro esperado de la solidez fiscal, los déficits persistentes y el aumento de los intereses. La decisión precede a los acontecimientos de finales de octubre y no debe presentarse como una consecuencia de ellos. Muestra, sin embargo, que la vulnerabilidad ya estaba presente y que una mayor parálisis política podría agravarlo.
La economía puede, por tanto, seguir creciendo mientras el Estado se vuelve más caro de financiar. Si los inversores exigieran rendimientos superiores sobre la deuda pública, una parte de los recursos disponibles sería absorbida por los intereses. Con el tiempo, unas condiciones de financiación menos favorables podrían transmitirse también a las empresas.
Złoty, bonos y Bolsa: dónde observar las señales
Polonia conserva su moneda. El złoty puede absorber parte de los shocks, pero un eventual debilitamiento tendría efectos contrapuestos: podría ayudar a algunos exportadores y, al mismo tiempo, encarecer la energía, los componentes importados y las deudas denominadas en moneda extranjera. Si la presión sobre el tipo de cambio alimentara la inflación, el banco central tendría menos margen para relajar la política monetaria.
También merecen atención los rendimientos de los bonos, sobre todo si su aumento viniera acompañado de un empeoramiento de las expectativas fiscales. En la Bolsa, los efectos serían probablemente desiguales: los bancos, las empresas dependientes de la regulación y las vinculadas a la inversión pública podrían reaccionar de manera distinta a los exportadores. Se trata de posibles canales de transmisión, no de movimientos ya atribuibles a la última crisis. Los acontecimientos se desarrollaron entre el viernes por la noche y el fin de semana: hace falta observar las sesiones posteriores antes de emitir un juicio sobre la reacción de los mercados.
La fortaleza industrial puede contener el daño, no borrarlo
El escenario menos desfavorable es el de una crisis circunscrita, seguida de un acuerdo procedimental que devuelva previsibilidad a las instituciones. En ese caso, las empresas podrían atravesar la tensión sin consecuencias macroeconómicas relevantes y la reducción de la incertidumbre podría favorecer la reanudación de los proyectos aplazados. Un eventual refuerzo creíble de la independencia de la justicia tendría además un valor económico a largo plazo, cualquiera que fuera el coste político del compromiso.
El escenario más problemático es, en cambio, una confrontación duradera, capaz de obstaculizar reformas, presupuesto y decisiones administrativas. No requiere necesariamente una fuga de capitales ni una recesión: puede manifestarse a través de un crédito más caro, inversiones menos ambiciosas y un aumento progresivo del riesgo exigido por los inversores.
Polonia es lo bastante fuerte como para soportar una crisis institucional; no es lo bastante fuerte como para poder ignorar indefinidamente sus costes. Su estructura productiva ofrece una protección concreta, pero para seguir convergiendo con las economías más ricas también hacen falta reglas reconocidas y decisiones públicas creíbles. El verdadero riesgo es que un país capaz de crecer con rapidez termine utilizando solo una parte de su potencial.
Etiquetas
Artículos relacionados
Newsletter
La newsletter de Patrimoni & Finanza
Una selección razonada de análisis sobre economía, Real Estate y patrimonio
El servicio de suscripción aún no está conectado: no se registra ninguna dirección