
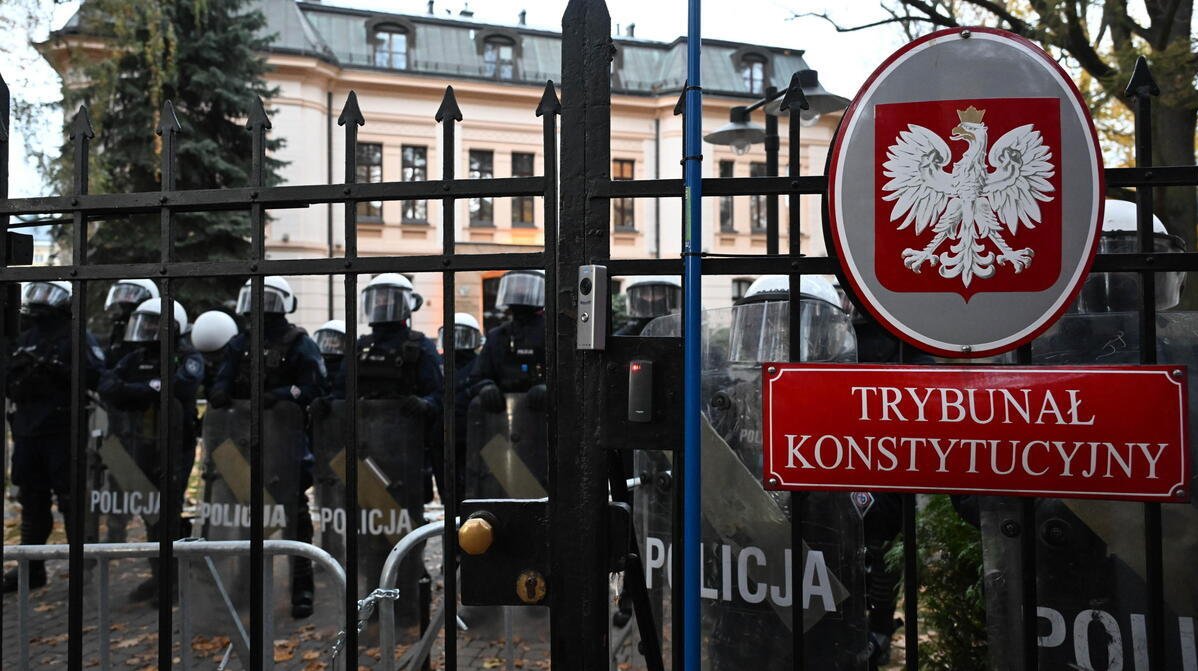
Pologne, la croissance mise à l’épreuve par l’affrontement institutionnel
Le conflit entre le président, le gouvernement et le Tribunal constitutionnel n’efface pas la vigueur de l’économie polonaise. Mais, s’il se prolonge, il peut renchérir le crédit et les investissements, compliquer l’assainissement des comptes publics et affaiblir la confiance. Le principal risque est une croissance inférieure au potentiel du pays
La Pologne aborde l’affrontement institutionnel avec une économie dynamique, un tissu productif diversifié et une place importante dans les chaînes de valeur européennes. C’est précisément cette solidité qui rend la question intéressante : dans quelle mesure une crise politique touchant à la légitimité des institutions peut-elle nuire à l’économie ? La réponse suppose de distinguer la capacité des entreprises à continuer de travailler des effets, moins immédiatement visibles, sur les décisions d’investissement. Les usines peuvent maintenir la production et les exportateurs honorer les commandes même lorsque les autorités s’opposent. En revanche, il est bien plus difficile de programmer de nouveaux projets lorsque les règles et leur application deviennent moins prévisibles.
Le danger n’est donc pas nécessairement un arrêt brutal de l’économie polonaise. Il s’agit plutôt d’une détérioration progressive des conditions qui ont soutenu son développement : sécurité juridique, intégration européenne, disponibilité des financements et capacité de l’État à accompagner les investissements. La force des entreprises constitue un rempart, mais elle ne rend pas la qualité des institutions indifférente.
Que se passe-t-il à Varsovie
Entre le 30 et le 31 octobre, le conflit autour du Tribunal constitutionnel est entré dans une phase d’affrontement ouvert. La juge Anna Korwin-Piotrowska a annoncé la suspension du président du Tribunal, Bogdan Święczkowski, et en a pris la direction : une décision dont la légitimité est contestée. Le président de la République, Karol Nawrocki, a dénoncé une prise de contrôle illégale ; le gouvernement de Donald Tusk a défendu l’intervention comme faisant partie du rétablissement de l’État de droit. L’affaire s’inscrit dans la controverse sur les nominations et l’indépendance de la justice engagée sous les gouvernements du parti Droit et Justice, le PiS.
Pour l’économie, ce qui compte surtout, c’est la possibilité que cette querelle prolonge la paralysie décisionnelle. Si les institutions ne reconnaissent pas mutuellement la validité de leurs actes, l’incertitude grandit sur les réformes et la stabilité des normes. Cela ne signifie pas que chaque contrat privé devienne soudainement fragile ni que l’ensemble du système judiciaire cesse de fonctionner. En revanche, cela signifie qu’un investisseur peut exiger davantage de garanties, différer un projet ou réclamer un rendement plus élevé pour compenser le risque perçu.
Une économie qui dispose de véritables défenses
Le point de départ est favorable. Selon l’estimation préliminaire de l’institut statistique polonais, au deuxième trimestre 2026 le PIB a progressé de 3,9% par rapport à l’année précédente, en données non désaisonnalisées, et de 1% par rapport au trimestre précédent dans la série désaisonnalisée. La Banque européenne pour la reconstruction et le développement table sur une croissance de 3,5% en 2026 et de 2,8% en 2027, soutenue par l’investissement et l’absorption des fonds européens. Il s’agit d’évaluations antérieures à la dernière escalade institutionnelle, et non d’estimations de ses effets.
La capacité de résistance repose sur plusieurs facteurs. La demande intérieure offre une base importante à l’activité économique ; l’intégration dans les chaînes de production européennes fait du pays une plateforme industrielle et logistique difficile à remplacer rapidement. À cela s’ajoutent les compétences, les infrastructures et les investissements déjà réalisés : des atouts qui ne disparaissent pas avec une crise politique. Une entreprise étrangère disposant d’usines et de fournisseurs en Pologne a des raisons concrètes de maintenir sa présence, même si elle peut devenir plus prudente dans son expansion.
Il existe en outre un soutien financier interne. Dans la consultation publiée en février, le Fonds monétaire international décrivait un secteur bancaire stable, bien capitalisé et liquide, tout en signalant des risques juridiques et des distorsions fiscales susceptibles de freiner le crédit. C’est un élément de résistance important : l’affrontement institutionnel ne s’accompagne pas, à ce stade des informations prises en compte, d’une crise bancaire.
Le premier coût peut être un investissement qui ne démarre pas
Les conséquences économiques de la crise pourraient apparaître plus tôt dans les projets futurs que dans la production courante. Construire une usine, agrandir un centre logistique ou financer une infrastructure suppose d’engager des capitaux pour de nombreuses années. Pour ces décisions, la stabilité des autorisations, la prévisibilité fiscale, la possibilité de régler les litiges et la continuité des politiques publiques comptent énormément. Lorsque ces conditions paraissent moins sûres, attendre devient un choix rationnel.
C’est par ce canal qu’une crise institutionnelle peut appauvrir une économie encore en croissance sans provoquer immédiatement une récession. Le PIB continue d’augmenter, mais moins qu’il n’aurait pu ; certains projets sont reportés, certains investissements réduits, d’autres orientés vers des pays concurrents. Il ne serait pas correct d’attribuer automatiquement ces effets aux tensions de Varsovie : la demande européenne, l’énergie et la sécurité régionale restent déterminantes. Mais l’affrontement politique ajoute un risque interne à des difficultés que le pays doit déjà affronter.
Fonds européens : pas de blocage automatique, mais la confiance compte
La relation avec l’Union européenne est l’un des points les plus délicats. Le contentieux précédent sur l’État de droit a montré à quel point les questions institutionnelles peuvent peser sur les financements. Toutefois, on ne peut pas déduire de la crise actuelle une suspension automatique des fonds : il faudrait des évaluations et des décisions spécifiques dans le cadre des mécanismes applicables.
La donnée concrète la plus récente prise en compte va dans le sens de la continuité. Le 1er octobre la Commission européenne a annoncé un versement de 7,9 milliards d’euros à la Pologne au titre du mécanisme pour la reprise et la résilience, après vérification des objectifs convenus. Avec ce paiement, le pays avait reçu 77% de son enveloppe totale de 54,72 milliards.
Le risque concerne donc la capacité à préserver cette relation et à transformer les ressources en investissements efficaces. Une querelle prolongée pourrait compliquer la mise en œuvre des réformes et rouvrir des questions sur la qualité institutionnelle. Même sans nouveau blocage financier, la perte de temps dans les décisions publiques aurait un coût pour les infrastructures, l’énergie et la productivité.
Les finances publiques sont le point le plus vulnérable
La croissance soutenue n’efface pas la fragilité budgétaire. La Pologne doit financer la défense, la santé, les investissements et les engagements sociaux, tandis que le déficit reste élevé. Dans cette situation, l’opposition entre le président et le gouvernement peut rendre plus difficile l’adoption de mesures sur les recettes ou la maîtrise de certaines dépenses. Le problème économique n’est donc pas seulement le caractère spectaculaire de l’affrontement autour du Tribunal, mais la capacité des institutions à décider sur un budget lourdement contraint.
Le 18 septembre, Moody’s avait déjà abaissé la note souveraine de A2 à A3. Selon le communiqué du ministère polonais des Finances, l’agence a motivé sa décision par la détérioration attendue de la solidité budgétaire, les déficits persistants et la hausse des intérêts. La décision précède les événements de fin octobre et ne doit pas être présentée comme leur conséquence. Elle montre toutefois que la vulnérabilité était déjà là et qu’une paralysie politique accrue pourrait l’aggraver.
L’économie peut donc continuer à croître tandis que l’État devient plus coûteux à financer. Si les investisseurs exigeaient des rendements plus élevés sur les titres publics, une partie des ressources disponibles serait absorbée par les intérêts. Avec le temps, des conditions de financement moins favorables pourraient aussi se répercuter sur les entreprises.
Złoty, obligations et Bourse : où observer les signaux
La Pologne conserve sa monnaie. Le złoty peut absorber une partie des chocs, mais un éventuel affaiblissement aurait des effets contradictoires : il pourrait aider certains exportateurs et, en même temps, renchérir l’énergie, les composants importés et les dettes libellées en devises étrangères. Si la pression sur le taux de change alimentait l’inflation, la banque centrale disposerait de moins d’espace pour assouplir sa politique monétaire.
Les rendements obligataires méritent également attention, surtout si leur hausse s’accompagnait d’une dégradation des attentes budgétaires. Sur la Bourse, les effets seraient probablement inégaux : les banques, les sociétés dépendantes de la réglementation et les entreprises liées aux investissements publics pourraient réagir différemment des exportateurs. Il s’agit de canaux de transmission possibles, et non de mouvements déjà attribuables à la dernière crise. Les événements se sont déroulés entre vendredi soir et le week-end : il faut observer les séances suivantes avant de formuler un jugement sur la réaction des marchés.
La force industrielle peut limiter les dégâts, pas les effacer
Le scénario le moins défavorable est celui d’une crise circonscrite, suivie d’un accord procédural qui redonne de la prévisibilité aux institutions. Dans ce cas, les entreprises pourraient traverser la tension sans conséquences macroéconomiques majeures et la diminution de l’incertitude pourrait favoriser la reprise des projets reportés. Un éventuel renforcement crédible de l’indépendance de la justice aurait en outre une valeur économique à long terme, quel qu’en soit le coût politique du compromis.
Le scénario le plus problématique est en revanche celui d’une confrontation durable, capable de freiner les réformes, le budget et les décisions administratives. Il ne requiert pas nécessairement une fuite des capitaux ou une récession : il peut se manifester par un crédit plus cher, des investissements moins ambitieux et une hausse progressive du risque exigé par les investisseurs.
La Pologne est suffisamment forte pour supporter une crise institutionnelle ; elle ne l’est pas assez pour en ignorer indéfiniment les coûts. Son appareil productif offre une protection concrète, mais pour continuer à converger vers les économies les plus riches, il faut aussi des règles reconnues et des décisions publiques crédibles. Le vrai risque est qu’un pays capable de croître rapidement finisse par n’utiliser qu’une partie de son potentiel.
Mots-clés
Articles liés
Newsletter
La newsletter de Patrimoni & Finanza
Une sélection raisonnée d'analyses sur l'économie, le Real Estate et le patrimoine
Le service d'inscription n'est pas encore connecté : aucune adresse n'est enregistrée