
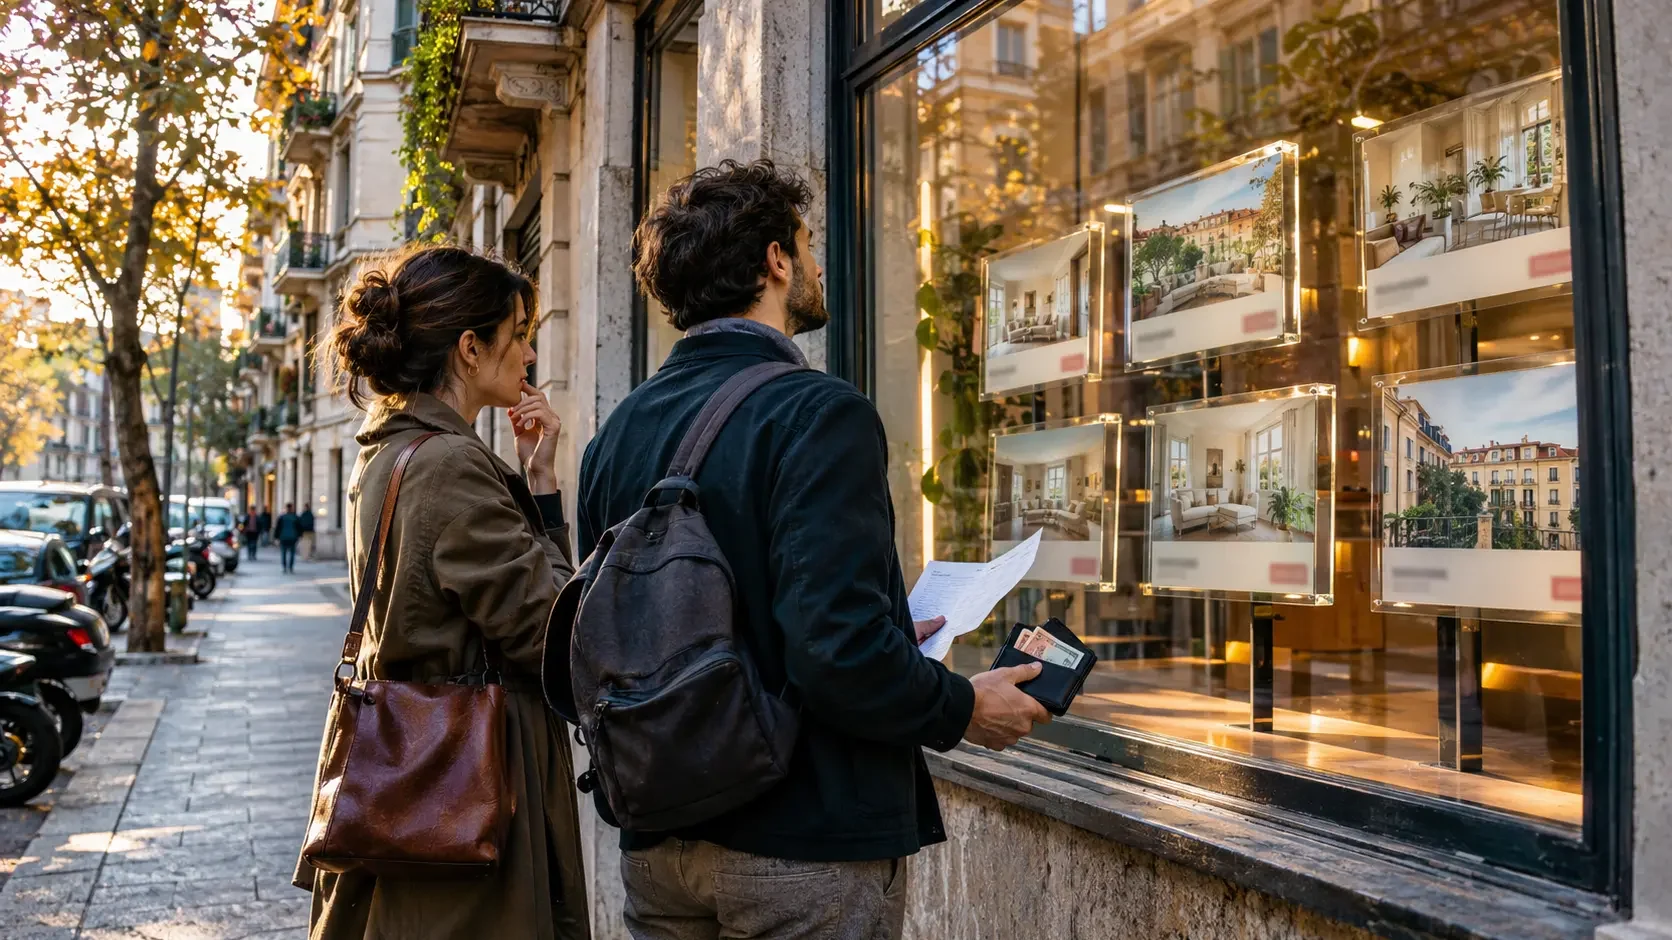
Salaires réels figés au niveau de 1990 : quel avenir pour le marché immobilier italien ?
Le pouvoir d’achat du travail reste le point faible de la demande de logements. Sans un redressement durable des revenus, le risque est un marché toujours plus divisé : difficile pour les ménages, sélectif pour les investisseurs et soutenu par la richesse déjà accumulée dans les localités les plus recherchées
Acheter une maison ne suppose pas seulement de pouvoir obtenir un prêt hypothécaire. Il faut aussi être en mesure d’épargner l’apport personnel, de supporter une mensualité pendant de nombreuses années et, en même temps, de faire face aux autres dépenses de la vie. C’est sur cet équilibre que le marché immobilier italien rencontre sa limite la plus profonde : la faiblesse des salaires réels, c’est-à-dire des rémunérations mesurées nettes de l’inflation. Si le travail ne permet pas d’augmenter le pouvoir d’achat, une reprise des prix des logements peut renforcer le patrimoine des propriétaires et, dans le même temps, éloigner de l’achat ceux qui ne possèdent pas encore de bien immobilier.
La question n’est pas seulement de savoir combien coûteront les appartements dans les prochains mois. Elle est de savoir qui pourra les acheter. Un marché immobilier soutenu surtout par des économies accumulées par le passé, par l’aide de la famille et par des transferts patrimoniaux peut continuer à enregistrer des transactions et des hausses de valeur dans certaines villes. Mais il devient moins accessible à ceux qui dépendent principalement de leur salaire. C’est pourquoi, avant de formuler une prévision, il faut distinguer la tenue des prix de la capacité des ménages à participer réellement au marché.
L’écart italien : plus de trente ans sans véritable progression salariale
La comparaison internationale met en évidence la spécificité italienne. Dans la série OCDE sur les rémunérations moyennes annuelles par salarié équivalent temps plein, en prix constants, le salaire réel italien de 2025 ressort inférieur d’environ 2,1 % à son niveau de 1990. Sur la même période, la France enregistre une hausse d’environ 34,6 % et le Royaume-Uni de 47,2 %. Pour l’Allemagne, en prenant 1991 comme point de départ, l’augmentation est d’environ 35 %. La comparaison couvre donc environ trente-cinq ans, et non exactement trente, et elle décrit les rémunérations moyennes brutes du travail salarié : non pas le revenu net de chaque ménage.
| Pays | Variation réelle sur le long terme | Rémunération annuelle 2025 en dollars PPA |
|---|---|---|
| Italie | −2,1 % depuis 1990 | 53 864 |
| France | +34,6 % depuis 1990 | 60 483 |
| Allemagne | +35,0 % depuis 1991 | 76 285 |
| Royaume-Uni | +47,2 % depuis 1990 | 66 299 |
La portée économique est considérable. En France, en Allemagne et au Royaume-Uni, malgré les crises et les reculs intermédiaires, la progression des rémunérations a, sur le long terme, élargi les ressources potentiellement disponibles pour la consommation, l’épargne et le logement. En Italie, cette avancée n’a pas eu lieu. Cela ne signifie pas qu’à l’étranger acheter un logement soit facile : là aussi comptent les prix locaux, la fiscalité, les intérêts et la disponibilité de logements. Cela signifie toutefois que le travailleur italien aborde la question du logement sans disposer, derrière lui, d’un redressement analogue de son pouvoir d’achat.
Il est tout aussi important de ne pas confondre les salaires réels avec le revenu disponible des ménages. Ce dernier comprend aussi les pensions, les revenus du travail indépendant, les revenus du capital et les transferts, déduction faite des impôts et des cotisations. Il peut augmenter parce que le nombre de personnes employées dans le foyer progresse, même lorsque la rémunération individuelle reste faible. Pour comprendre l’accès au logement, il faut les deux indicateurs : ce que rapporte le travail et les ressources qui restent concrètement dans le budget familial.
Au cours des douze derniers mois, le travail a de nouveau perdu du terrain
Le problème ne relève pas seulement du passé. En septembre 2026, les rémunérations contractuelles horaires italiennes avaient augmenté de 2,5 % par rapport à septembre 2025, tandis que l’inflation annuelle s’établissait à 4,2 %. En rapportant les deux indices, la variation réelle ressort à environ −1,6 % : un calcul sur le pouvoir d’achat de la rémunération contractuelle horaire, et non une estimation de la perte de revenu globale de chaque ménage. L’Istat signale en outre que, pour le deuxième trimestre consécutif, la croissance des rémunérations contractuelles a été inférieure à celle des prix.
Le redressement précédent n’avait de toute façon pas effacé les pertes accumulées. Selon le Rapport annuel Istat 2026, à la fin de 2025 les rémunérations contractuelles conservaient une perte de pouvoir d’achat de 8,6% par rapport à 2019. L’OCDE, dans les perspectives sur l’emploi publiées cet été, prévoit pour l’Italie une baisse des salaires réels de 0,9% en 2026 et un rebond de seulement 0,2% en 2027. Il s’agit d’une prévision conditionnée à l’évolution économique, et non d’un résultat déjà acquis.
Pour ceux qui veulent acheter, cette faiblesse produit deux obstacles distincts. Le premier est la mensualité supportable ; le second, souvent moins visible, est la difficulté d’accumuler le capital initial. Même avec une mensualité compatible avec le salaire, il peut manquer l’apport, les frais annexes et l’argent nécessaire pour remettre en état le bien immobilier. Lorsque l’alimentation, l’énergie et les services absorbent une part plus importante des revenus, le projet de logement est reporté avant même d’en arriver à la demande de financement.
Les prix des logements ne racontent pas une seule histoire
Dire que les prix des logements italiens sont restés globalement inchangés demande une précision : cela dépend de la période, du territoire et du fait d’observer des valeurs nominales ou réelles. Une valeur inchangée en euros perd de sa valeur réelle lorsque le coût de la vie augmente. De même, une moyenne nationale peut masquer la hausse des quartiers les plus demandés et la faiblesse des biens immobiliers situés dans des zones où la demande est limitée. Le prix moyen italien, à lui seul, ne décrit pas le logement qu’un jeune couple recherche près de son lieu de travail.
Les dernières données officielles disponibles montrent encore des hausses. Au deuxième trimestre 2026, l’indice Istat des prix des logements a augmenté de 4% sur un an : +5% pour les constructions neuves et +3,7% pour les logements existants. Les transactions résidentielles, selon les données OMI citées par l’Istat, sont en revanche restées presque stables, avec une progression de 0,1%. Parmi les villes relevées, Turin a enregistré +8,5%, Rome +6,4% et Milan +2,4%, cette dernière en ralentissement par rapport au trimestre précédent.
Un signal plus récent invite toutefois à davantage de prudence. L’enquête de la Banca d’Italia sur le troisième trimestre, publiée le 18 novembre 2026, indique que les agents immobiliers ont signalé un arrêt de la hausse des valeurs : le solde entre jugements de hausse et de baisse est proche de zéro. La demande comme l’offre intermédiée s’affaiblissent, et les attentes des opérateurs se dégradent. Il s’agit d’une enquête conjoncturelle, différente de l’indice des prix effectifs de l’Istat : elle signale un changement de climat, sans démontrer à elle seule le début d’une baisse généralisée.
Pourquoi des salaires faibles ne provoquent pas immédiatement un effondrement
Un logement n’est pas acheté uniquement avec le revenu courant. Il peut être financé par la vente d’un autre bien, par l’utilisation d’épargne ou grâce à une aide familiale. En outre, le propriétaire qui n’a pas l’obligation de vendre peut patienter plutôt qu’accepter une baisse du prix. Il en résulte un ajustement possible par une baisse des transactions, des négociations plus longues et l’abandon de l’achat, avant qu’une correction visible des valeurs n’intervienne. Il s’agit d’une interprétation des mécanismes du marché, non d’une prévision quantitative.
La demande peut en outre se concentrer sur une portion limitée de l’offre : des logements bien desservis, efficaces, proches des services et de l’emploi. Si ces biens immobiliers sont peu nombreux, leur valeur peut résister même dans un contexte de revenus réels stagnants. Le résultat n’est qu’une contradiction apparente : beaucoup de personnes ne parviennent pas à acheter, mais les biens immobiliers les plus désirés ne deviennent pas automatiquement moins chers. L’ajustement consiste à écarter une partie des acheteurs.
Les appartements pour les familles : le segment le plus exposé
Le segment le plus dépendant des revenus réels est celui des logements ordinaires achetés pour y vivre. Ici comptent les salaires, la stabilité de l’emploi, le coût du prêt hypothécaire et la capacité d’épargne. Si ces éléments ne s’améliorent pas, une hausse diffuse et durable des valeurs devient plus difficile à soutenir. Le scénario le plus plausible, toutes choses égales par ailleurs, est une hausse de la sélectivité : plus grande résistance des biens immobiliers bien situés et davantage de pression sur ceux qui présentent des défauts, des charges élevées ou une demande locale faible.
Les premiers renoncements peuvent porter sur la surface, l’emplacement ou la qualité. Un ménage cherche un appartement plus petit, s’éloigne vers une périphérie plus lointaine ou accepte des travaux à réaliser progressivement. Mais ces ajustements ont eux aussi une limite : des distances plus grandes signifient transports et temps ; des biens immobiliers moins efficaces entraînent des consommations et de l’entretien. Un prix d’entrée plus bas ne rend pas nécessairement le coût global du logement plus soutenable.
Dans les zones où l’emploi est faible et la population en baisse, l’absence de croissance des revenus réels peut s’accompagner d’une diminution des acheteurs potentiels. Dans ce cas, les rabais et les difficultés de vente deviennent plus probables. Dans les pôles urbains attractifs, en revanche, la demande peut rester soutenue, mais de moins en moins représentative des ménages vivant uniquement de leur travail. La véritable fracture peut donc apparaître au sein d’une même ville, entre quartiers et types de bien immobilier.
Commerces et biens immobiliers commerciaux : le problème passe par la consommation
Pour les commerces, le lien avec le revenu des personnes est moins direct, mais tout aussi important. Si les ménages réduisent leurs achats non essentiels, une partie des enseignes peut rencontrer davantage de difficultés à supporter le loyer. Pour le propriétaire, augmentent alors le risque d’impayés, la possibilité de devoir renégocier le contrat et les périodes sans locataire. L’évaluation du bien immobilier dépend du revenu qu’il peut produire de manière continue, et pas seulement du prix payé par le passé.
Un exemple purement illustratif éclaire le mécanisme. Un local capable de générer un revenu opérationnel net annuel de 20 000 euros vaut 400 000 euros s’il est valorisé sur la base d’un rendement de 5%. Si le revenu tombe à 17 000 euros et que le rendement exigé monte à 6%, la valeur théorique se réduit à environ 283 000 euros. Ce n’est pas une prévision pour les commerces italiens : cela montre comment une baisse des recettes peut se conjuguer avec une perception accrue du risque.
Ici aussi, il faut distinguer les marchés. Une rue commerçante portée par le tourisme et une clientèle internationale répond à des facteurs différents de ceux d’un commerce de quartier. Les bureaux, la logistique et les structures d’accueil ont encore d’autres déterminants. La faiblesse du pouvoir d’achat national pèse surtout sur les activités dépendantes de la dépense locale et sur les biens difficiles à reconvertir ou à relouer.
Les biens de prestige : plus d’autonomie, aucune immunité
Les biens de prestige peuvent dépendre moins des salaires moyens italiens. Les acheteurs peuvent disposer de patrimoines financiers, de revenus d’entreprise ou de ressources provenant de l’étranger. Dans ce segment, la rareté de l’emplacement, la qualité architecturale et l’attrait international peuvent soutenir les valeurs même lorsque le marché des ménages perd de l’élan. Il est donc possible que l’écart entre biens ordinaires et propriétés exclusives s’élargisse.
Cette plus grande autonomie ne signifie toutefois pas une protection absolue. Même les biens de prestige subissent l’effet du coût du capital, de la fiscalité et des variations de la richesse financière. En outre, une maison chère n’est pas nécessairement une propriété rare : le prix demandé ne suffit pas à transformer un bien immobilier en actif exclusif. Sur un marché plus sélectif, la distinction entre qualité réelle et attentes du vendeur peut devenir encore plus importante.
Quel revenu faut-il pour retrouver de l’accessibilité
Le rapport entre prix et revenu aide à comprendre la direction de l’ajustement. Si un logement coûte 250 000 euros et qu’une famille dispose de 35 000 euros nets par an, le prix équivaut à environ 7,1 années de revenu. À prix inchangé, avec des revenus portés à 42 000 euros, le ratio descend à environ 6 années. Pour obtenir le même résultat sans augmenter les revenus, la valeur devrait baisser à environ 208 000 euros, soit de près de 17%.
Il s’agit d’une simulation, non d’un seuil bancaire ni d’une prévision de baisse. Elle ne prend pas en compte les intérêts, l’apport et les coûts annexes. Elle montre cependant un point essentiel : l’accessibilité peut s’améliorer grâce à des revenus plus élevés, à des prix plus bas ou à une combinaison des deux. Un financement plus long peut alléger la mensualité, mais prolonge l’endettement ; un taux plus faible peut aider, mais ne remplace pas la capacité d’accumuler de l’épargne.
Que peut faire l’État
L’intervention publique peut accroître le revenu disponible, par exemple en réduisant la ponction sur le travail ou en soutenant de manière ciblée les ménages les plus fragiles. Elle peut aussi diminuer certaines dépenses contraintes grâce aux services, aux transports et aux politiques du logement. Pour une famille, disposer de plus de ressources après les dépenses essentielles compte autant que la hausse de la rémunération brute. Toutefois, un soutien temporaire offre une base moins solide pour un engagement financier de longue durée.
Le risque naît lorsque les aides augmentent seulement la capacité à proposer de l’argent pour acheter, sans élargir l’offre de logements. Là où les biens immobiliers disponibles sont peu nombreux, une partie de l’avantage peut se répercuter dans les valeurs. Garanties et incitations peuvent faciliter l’acheteur individuel, mais ne résolvent pas automatiquement le problème collectif de l’accessibilité. C’est pourquoi le soutien à la demande devrait aller de pair avec la remise sur le marché du patrimoine inutilisé, l’offre de logements abordables et de meilleurs liens entre lieux de résidence et de travail.
À long terme, il faut en outre une hausse des rémunérations soutenue par la productivité, l’emploi stable et des renouvellements contractuels. La confiance nécessaire pour acheter ne naît pas seulement de la disponibilité d’une aide : elle naît de l’espoir raisonnable de pouvoir payer la maison sans compromettre tout le reste.
La prévision : un marché plus divisé, avant même d’être plus économique
Si les revenus réels ne se redressent pas de manière significative, le scénario central est celui d’un marché immobilier moins homogène : logements ordinaires conditionnés par la capacité de dépense locale, plus grande vulnérabilité des propriétés les moins demandées, difficultés pour une partie des commerces et meilleure résistance relative des biens rares et des localités attractives. Il s’agit de scénarios économiques conditionnels, non de pourcentages de variation attribuables indistinctement à l’ensemble du pays.
Une baisse des prix peut améliorer l’accessibilité, mais beaucoup moins si elle s’accompagne de pertes d’emploi, d’un crédit plus difficile et de nouvelles baisses de revenu. Pour ramener les familles sur le marché en confiance, il faut que le bilan de l’achat devienne soutenable et le reste dans le temps. Sans cette condition, les valeurs peuvent certes résister, mais la propriété tendra de plus en plus à dépendre de la richesse reçue et de moins en moins de celle construite par le travail.
Sources et note méthodologique
OCDE — Average annual wages
Série des rémunérations annuelles moyennes par salarié équivalent temps plein, prix constants et parité de pouvoir d’achat ; données 1990/1991–2025. Variations arrondies.
https://data-explorer.oecd.org/vis?df[ag]=OECD.ELS.SAE&df[ds]=dsDisseminateFinalDMZ&df[id]=DSD_EARNINGS@AV_AN_WAGE
OCDE — Employment Outlook 2026, Italie
Prévisions des salaires réels pour 2026 et 2027.
https://www.oecd.org/it/publications/prospettive-dell-occupazione-ocse-2026_7110bbbd-it/italia_5798d4c8-it.html
Istat — Rapport annuel 2026
Perte de pouvoir d’achat des rémunérations conventionnelles à fin 2025 par rapport à 2019.
https://www.istat.it/wp-content/uploads/2026/05/Sintesi-Rapporto-Annuale-2026-9giugno2026.pdf
Istat — Rémunérations conventionnelles, juillet–septembre 2026
Hausse des rémunérations conventionnelles horaires et comparaison avec l’inflation.
https://www.istat.it/comunicato-stampa/retribuzioni-contrattuali-luglio-settembre-2026/
Istat — Prix à la consommation, septembre 2026
Données définitives NIC et IPCA. Variation réelle élaborée par la rédaction : (1,025/1,042 − 1) × 100 ≈ −1,6%.
https://www.istat.it/comunicato-stampa/prezzi-al-consumo-settembre-2026/
Istat — Prix des logements, IIe trimestre 2026
Indice des prix, données territoriales et évolution des ventes OMI.
https://www.istat.it/comunicato-stampa/prezzi-delle-abitazioni-dati-provvisori-ii-trimestre-2026/
Banca d’Italia — Enquête conjoncturelle sur le marché du logement, IIIe trimestre 2026
Publiée le 18 novembre 2026. Jugements des agents immobiliers, distincts de l’indice Istat des transactions.
https://www.bancaditalia.it/media/notizia/sondaggio-congiunturale-sul-mercato-delle-abitazioni-in-italia-3-trimestre-2026/
RealStats — Real wages by country
Vérification des élaborations historiques sur données OCDE et des différentes dates de départ de la série allemande.
https://realstats.info/real-wages-by-country
Les simulations sur le rapport prix/revenu et sur la valeur du local commercial sont des exemples de la rédaction, et non des statistiques de marché. Les scénarios par segment sont des interprétations conditionnelles, et non des prévisions officielles des organismes cités. Consultation des sources : 19 novembre 2026.
Mots-clés
Articles liés
Newsletter
La newsletter de Patrimoni & Finanza
Une sélection raisonnée d'analyses sur l'économie, le Real Estate et le patrimoine
Patrimoni e Finanza — La selezione della settimana : newsletter hebdomadaire, envoyée en italien
Après l'envoi, si l'adresse peut être inscrite, vous recevrez un e-mail avec un lien à cliquer : l'inscription n'est active qu'après le clic