
Taux et actions : Scauri entrevoit un possible pic des rendements et mise sur la sélection
La lecture du gérant de Lemanik reste constructive sur les actions, mais l’énergie, l’inflation et le coût du capital exigent de distinguer les opportunités des prévisions encore à vérifier
Relecture et mise à jour de l’analyse d’Andrea Scauri, gérant du fonds Lemanik High Growth
La hausse des rendements obligataires n’implique pas nécessairement la fin des opportunités sur les actions, mais elle rend plus important le fait de comprendre quelles entreprises peuvent supporter un coût du capital élevé sans compromettre leurs bénéfices et leurs investissements. C’est le fil conducteur de l’analyse d’Andrea Scauri, gérant de Lemanik High Growth, qui conserve une lecture constructive des actions et considère les corrections comme une occasion de sélectionner des sociétés solides. Son hypothèse d’un pic des taux doit toutefois être lue comme un scénario de gestion, surtout lié à l’évolution des rendements de marché, et non comme un maximum déjà validé par les banques centrales ou comme une garantie de baisses ultérieures.
La distinction compte, car le prix de l’argent fixé par la Federal Reserve et la BCE ne coïncide pas avec le rendement d’un Treasury ou d’un BTP à dix ans : sur les maturités longues pèsent aussi les anticipations d’inflation, de croissance, l’offre de dette et la prime exigée par les investisseurs. Un marché peut donc anticiper une stabilisation des taux directeurs tandis que les rendements obligataires restent élevés, ou réagir à une révision des perspectives économiques sans attendre de décision monétaire. Pour lire la thèse de Scauri, il faut partir de ce lien et de sa conséquence opérationnelle : sélectionner des entreprises aux flux de trésorerie solides et à l’endettement soutenable, sans bâtir tout le portefeuille sur une seule prévision de taux.
Les décisions des banques centrales et le risque inflationniste
Le cadre monétaire disponible au 14 octobre 2026 impose la prudence lorsqu’on parle d’un tournant déjà achevé. Le 16 septembre, la Federal Reserve a relevé de 25 points de base l’intervalle cible des federal funds à 3,75–4 %, en invoquant une activité économique solide et une inflation encore élevée. Le 10 septembre, la BCE a elle aussi décidé une hausse de 25 points de base, portant à partir du 16 septembre le taux de la facilité de dépôt à 2,50 %, celui des opérations principales de refinancement à 2,65 % et celui de la facilité de prêt marginal à 2,90 %. La banque centrale européenne ne s’est pas engagée sur un trajet ultérieur prédéfini : les décisions restent liées aux données et aux risques pour la stabilité des prix.
Dans la lecture de Scauri, une partie de la pression sur les rendements reflète la résilience de la croissance nominale, et pas seulement la crainte d’une inflation hors de contrôle. Cette appréciation n’écarte toutefois pas le risque énergétique : dans les projections de la BCE de septembre, l’inflation moyenne de la zone euro est indiquée à 3 % en 2026 et à 2,5 % en 2027, avec une incertitude sur les effets directs et indirects du choc au Moyen-Orient. Il faut donc séparer le scénario favorable, dans lequel l’économie continue de générer des bénéfices et les tensions sur les prix s’atténuent, de celui où l’énergie et les coûts de financement compriment les marges. Les attentes concernant les prochaines hausses ou baisses restent des hypothèses, non des décisions déjà prises.
Rendements longs et bénéfices restent l’épreuve décisive
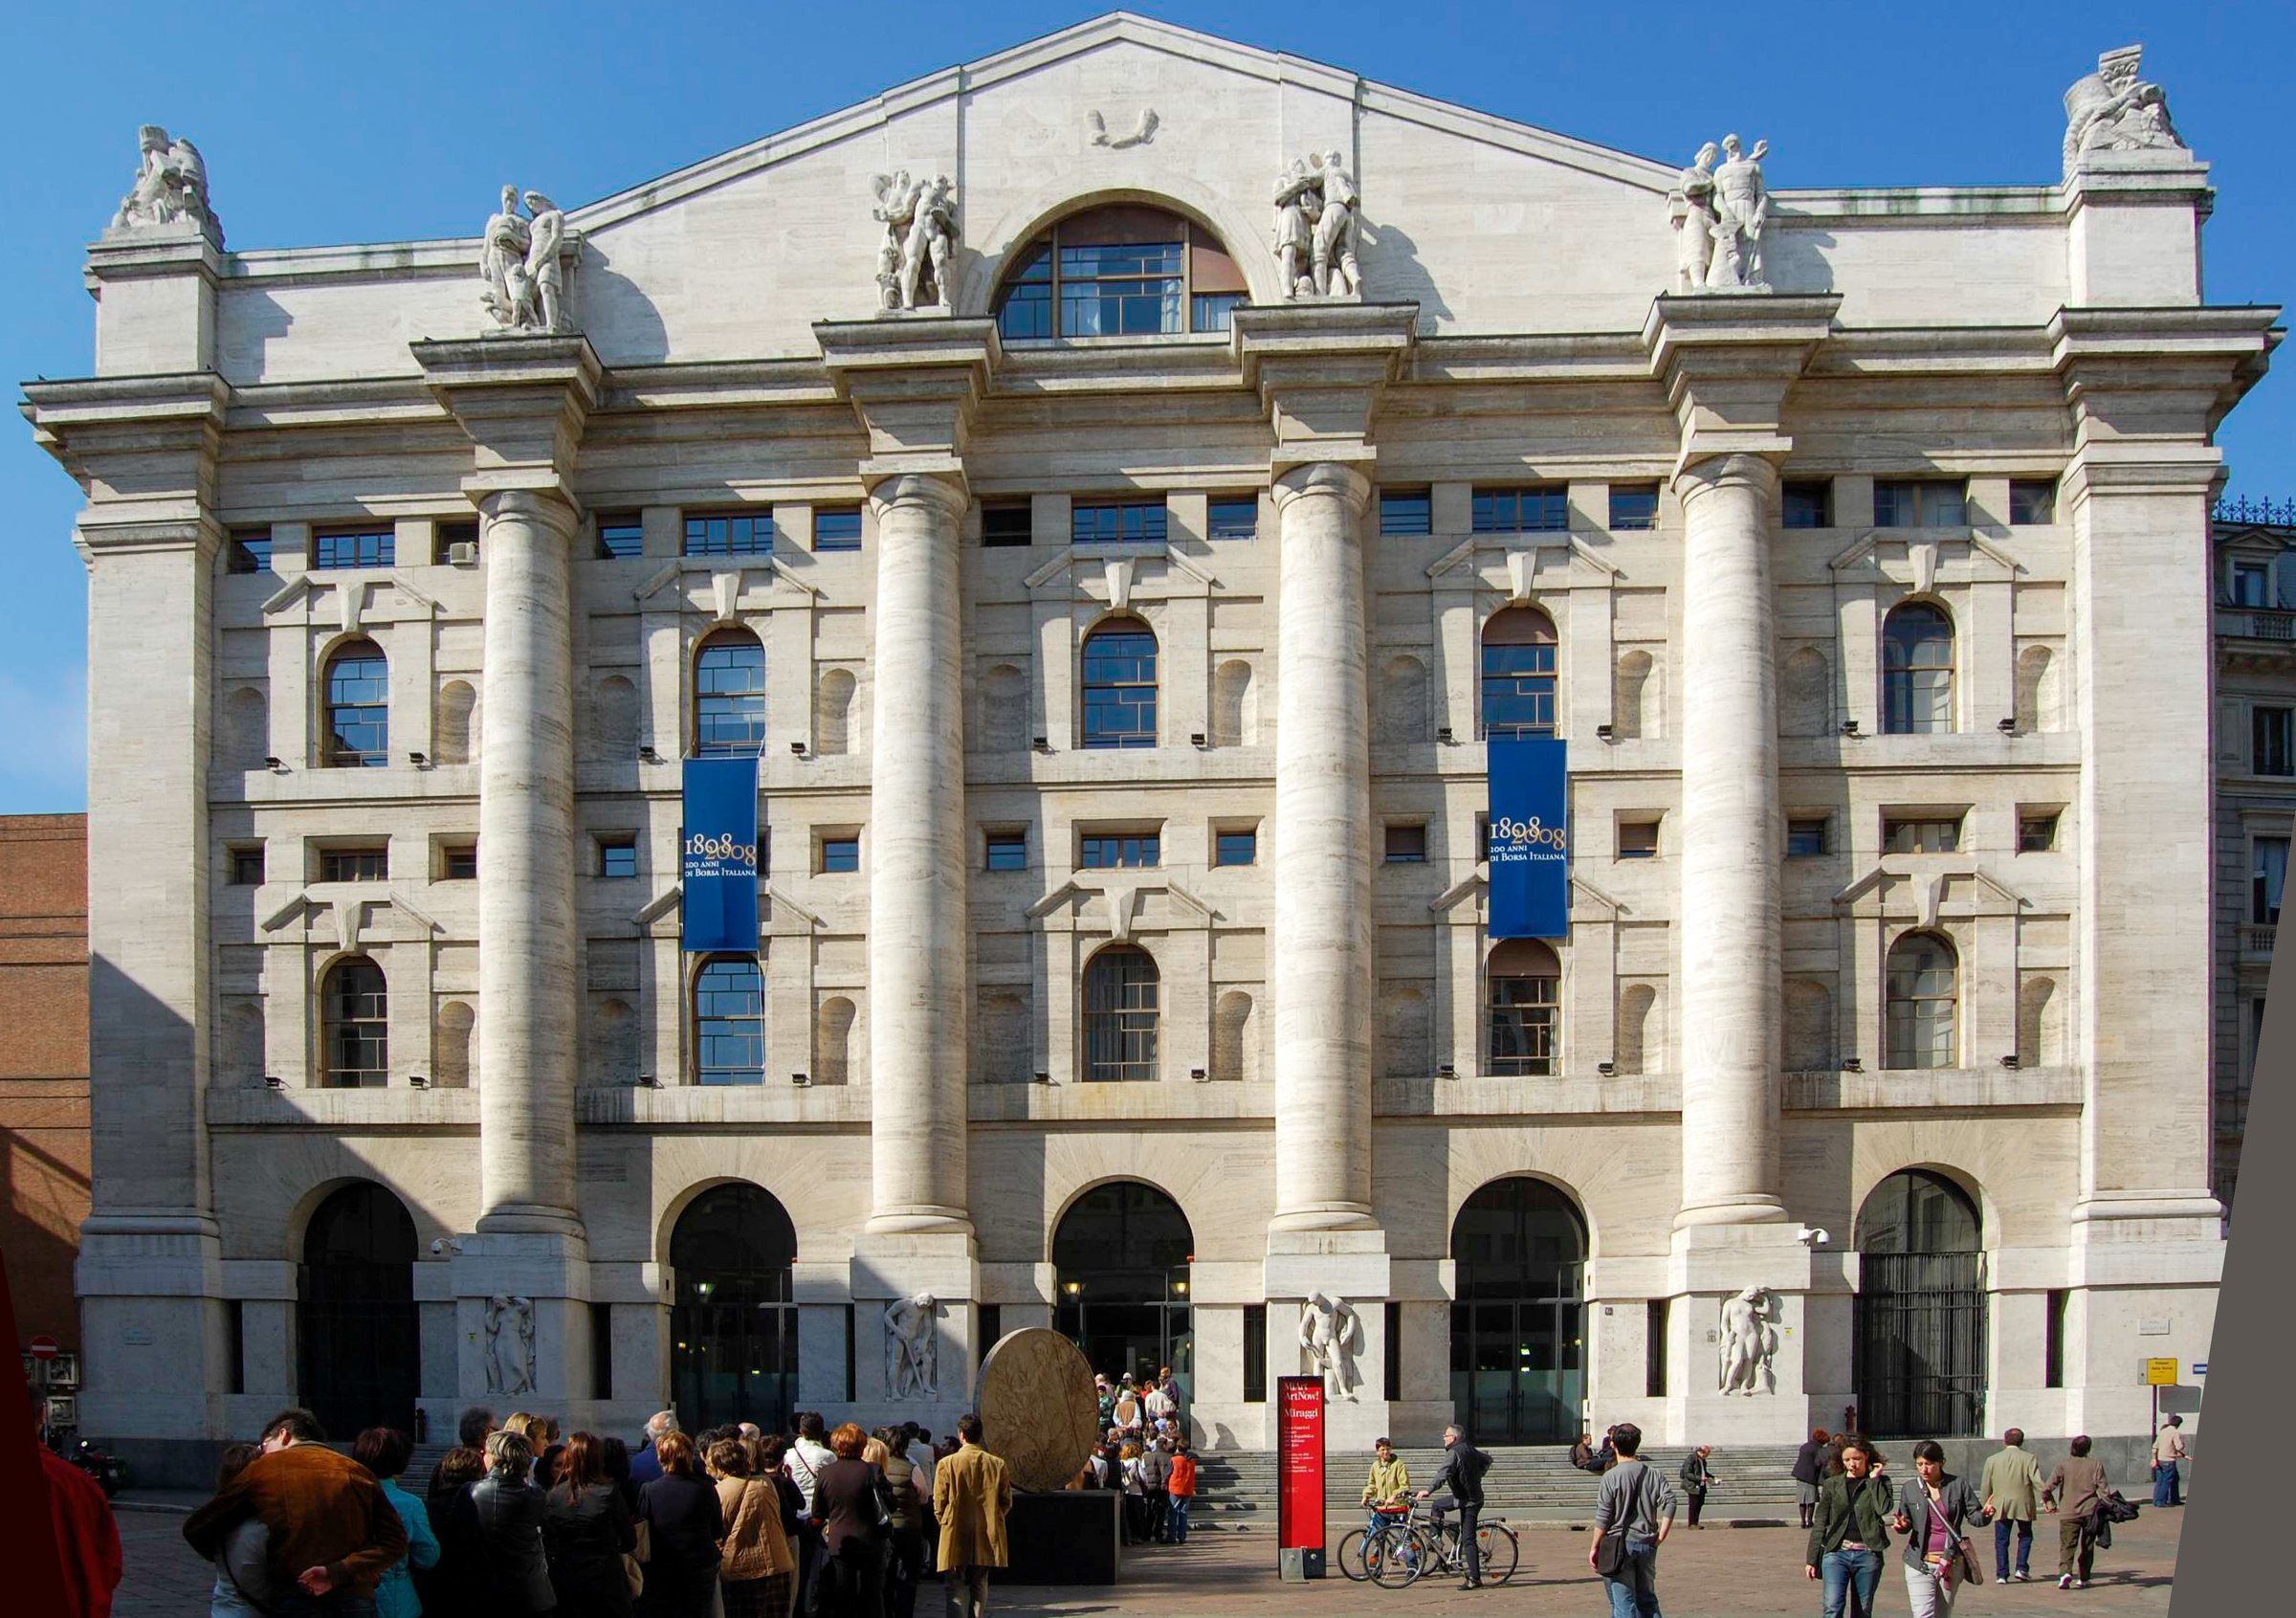
La référence du gérant aux Treasury américains est également pertinente pour Piazza Affari, car une variation des rendements américains peut influencer les conditions financières mondiales et la comparaison entre obligations et actions. Il n’existe toutefois aucun automatisme qui transmette chaque mouvement aux titres italiens : le coût de la dette italienne dépend aussi de la prime de risque nationale et du contexte européen. De même, considérer une entreprise industrielle comme plus défensive parce qu’elle est peu endettée suppose d’examiner la stabilité des revenus et les marchés de débouché. Le faible endettement est un atout, mais il ne rend pas un titre immunisé contre la récession, la volatilité ou les révisions des bénéfices.
Parmi les risques évoqués par Scauri figure aussi la capacité des grandes sociétés technologiques à transformer les investissements dans l’intelligence artificielle en revenus et bénéfices suffisants. Si le financement devient plus coûteux, des projets très lourds doivent démontrer plus clairement leur rendement économique : le risque est que des attentes trop élevées sur les bénéfices de l’IA se traduisent par des révisions des programmes d’investissement ou des bénéfices attendus. Le lien entre taux longs et dépenses technologiques demeure toutefois une relation à analyser société par société, en tenant compte des liquidités disponibles, de la structure de la dette et des résultats opérationnels, sans attribuer à un seul seuil de rendement obligataire le pouvoir de déterminer à lui seul le cycle des investissements.
Utilities, technologie et santé dans la sélection du gérant
Parmi les thèmes rappelés dans l’analyse figurent les infrastructures et la transition énergétique, avec Enel et ERG comme exemples d’expositions différentes : la première liée aussi aux réseaux et aux activités réglementées, la seconde plus directement à la production à partir de sources renouvelables. Pour Scauri, l’intérêt naît du rapport entre investissements, valorisations et risque réglementaire, mais la présence d’une demande structurelle ne suffit pas à rendre n’importe quel prix intéressant. Autorisations, incitations, coût du financement et discipline dans l’utilisation du capital influent sur la rentabilité des projets ; l’évaluation doit donc distinguer la perspective de long terme du rendement que l’actionnaire peut raisonnablement attendre du prix payé.
Sur le versant technologique, STMicroelectronics et Technoprobe sont indiquées par le gérant parmi les positions importantes de sa propre analyse, tandis que dans le secteur de la santé, DiaSorin est rappelée, achetée selon le texte d’origine après une phase de nouvelles négatives et de faiblesse du titre. Ce sont des choix qui expriment une appréciation spécifique du rapport entre prix et perspectives, et non une invitation à acheter le compartiment sans discernement. Semi-conducteurs et diagnostic ont des cycles, des clients et des facteurs de risque différents : la capacité à générer du cash et à soutenir les investissements doit être confrontée à la demande effective, à la concurrence et aux attentes intégrées dans les cours, qui peuvent aussi évoluer rapidement.
Financières, énergie et industrie sans généralisations
La note fait preuve d’une plus grande sélectivité sur les financières et mentionne BPER, Unipol et Monte dei Paschi, tout en signalant une réduction de l’exposition bancaire globale. L’enjeu est d’équilibrer rentabilité, rémunération des actionnaires et effets possibles du cycle économique sur la qualité du crédit. La hausse des taux peut soutenir certaines marges, mais aussi rendre plus coûteux le financement et le service de la dette pour les ménages et les entreprises ; en outre, la sensibilité des bilans aux prix des titres dépend des caractéristiques des positions et de leur traitement comptable. Les dividendes constituent une composante du rendement, non une protection contre les pertes en capital, et les estimations de distribution ne doivent pas être confondues avec des sommes déjà décidées.
Parmi les autres noms cités figurent Poste Italiane, Saipem, Fincantieri et Leonardo. Dans le cas de Saipem, Scauri relie l’intérêt aux valorisations et aux perspectives de l’opération avec Subsea7 : les sociétés ont signé un accord de fusion contraignant le 24 juillet 2025, mais estimer les bénéfices exige aussi d’évaluer les conditions de l’opération, l’intégration et les risques d’exécution. Fincantieri et Leonardo sont évoquées après une contraction des multiples ; là aussi, le prix doit être mis en relation avec les commandes, les marges et le besoin de financement. Poste Italiane reste parmi les titres mentionnés dans le texte, sans transformer ces références en validation des positions actuelles du fonds, qui peuvent avoir changé par rapport à l’analyse d’origine.
Une vision constructive qui doit rester vérifiable
Le message exploitable aujourd’hui est une préférence pour la qualité et la sélection, plus qu’une promesse d’une baisse imminente des rendements : une entreprise dotée de flux de trésorerie solides, d’une dette maîtrisée et d’avantages compétitifs peut mieux affronter des conditions financières exigeantes, mais le prix d’achat reste décisif. La thèse de Scauri doit donc être confrontée dans le temps à l’inflation, aux décisions monétaires, aux résultats des entreprises et à la capacité de réaliser les investissements. Les titres cités décrivent sa contribution et ne remplacent pas une évaluation personnelle des objectifs et des risques.
Mots-clés
Articles liés


Newsletter
La newsletter de Patrimoni & Finanza
Une sélection raisonnée d'analyses sur l'économie, le Real Estate et le patrimoine
Le service d'inscription n'est pas encore connecté : aucune adresse n'est enregistrée