
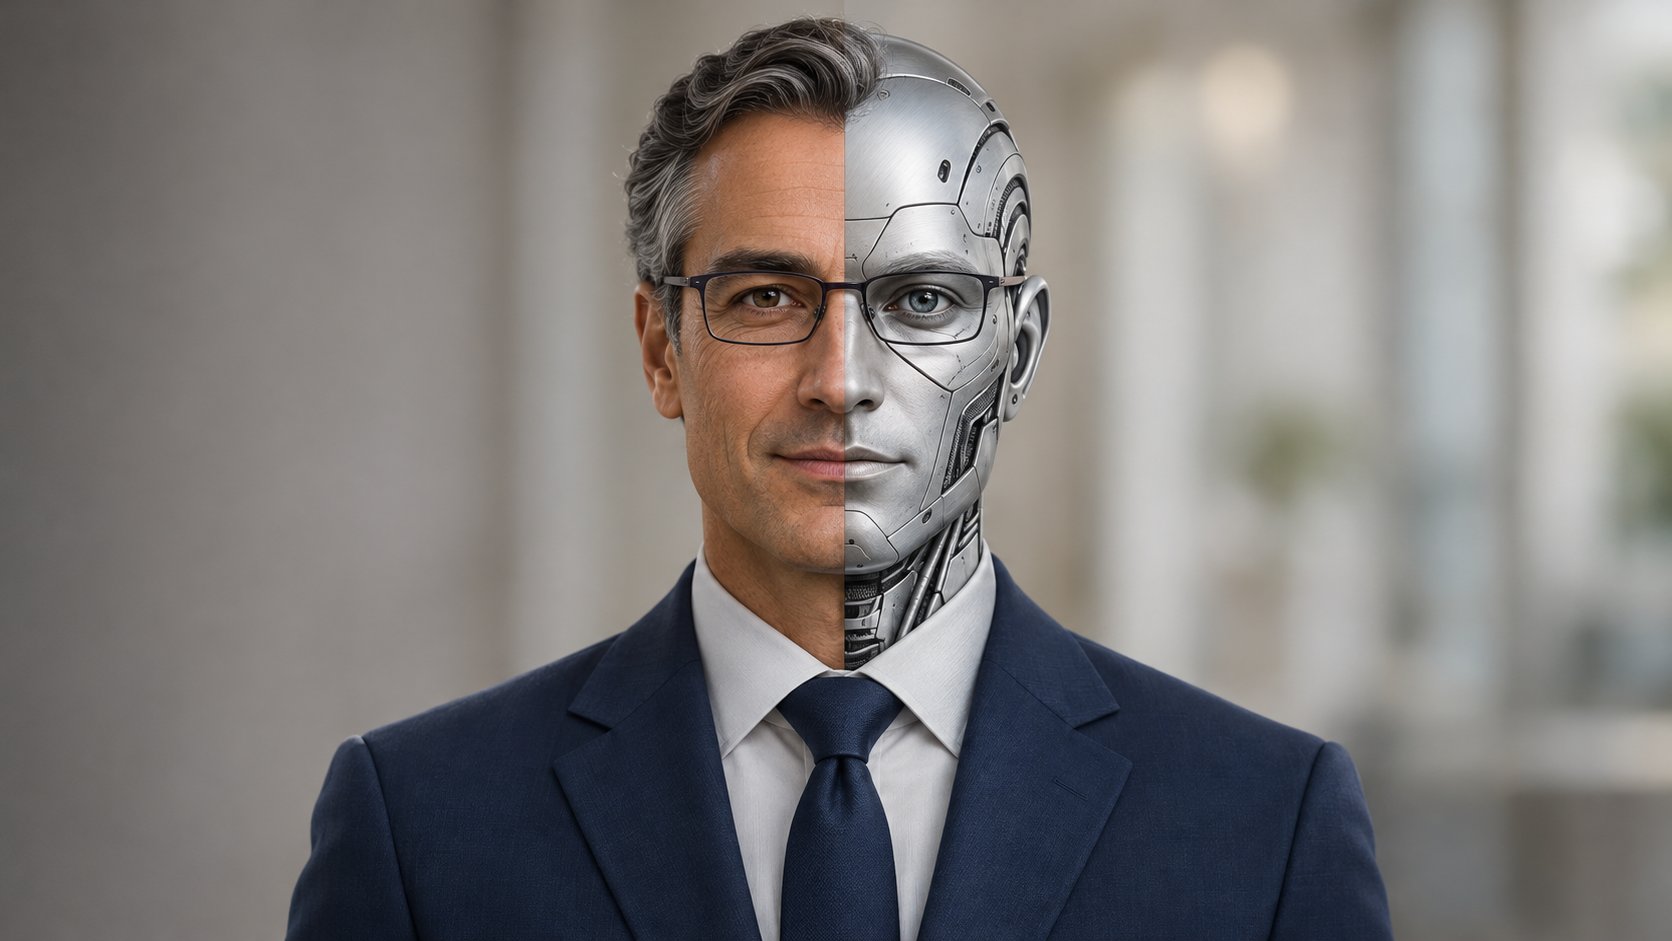
Bancos y asesores financieros ante la prueba de la inteligencia artificial
¿Hará la inteligencia artificial que el asesoramiento patrimonial sea accesible también para quienes hoy apenas lo reciben? ¿Qué decisiones harán falta para que esta posibilidad se convierta en un servicio real?
La inteligencia artificial promete ahorrar tiempo a los bancos. La cuestión es cómo utilizarán ese tiempo: para conocer mejor a los clientes y acompañarlos en las decisiones más difíciles, o para hacer más eficiente la colocación de productos. La tecnología puede servir para ambas cosas. La diferencia depende de lo que los bancos decidan premiar y de cómo resuelvan remunerar el trabajo de los asesores.
Para quienes se ocupan de patrimonios, la cuestión va más allá de la capacidad de construir una cartera. Un sistema puede comparar costes y riesgos en pocos segundos; más difícil es entender qué puede permitirse perder una familia, qué compromisos debe afrontar y cuándo el consejo más útil es no hacer ninguna operación. Y si una recomendación resulta inadecuada, queda una pregunta muy concreta: ¿quién responde ante el cliente?
Hablamos de ello con Francesco Megna, a quien hemos preguntado qué cambiará para los bancos, para los asesores y para los ahorradores. La cuestión es entender si la inteligencia artificial hará que el asesoramiento patrimonial sea accesible también para quienes hoy reciben poco, y qué decisiones harán falta para que esta posibilidad se convierta en un servicio real.
La inteligencia artificial está cambiando el sistema bancario. ¿Estamos ante una simple evolución tecnológica o ante una transformación estructural del modelo de negocio de los bancos?
Depende de dónde decida emplearla el banco. Si la inteligencia artificial sirve para resumir un documento, derivar las solicitudes o preparar más rápido un expediente, estamos ante una evolución tecnológica: el banco sigue haciendo el mismo trabajo, pero empleando menos tiempo. La transformación se vuelve estructural cuando cambia la manera en que el banco decide a qué clientes atender, con qué personas y a qué precio.
Pensemos en una familia que tiene una hipoteca, una reserva de liquidez y algunas inversiones. Hoy puede hablar con interlocutores distintos según la necesidad. Si el banco consigue recomponer esa información y usarla, dentro de los límites permitidos, para detectar a tiempo un problema, el servicio puede cambiar. Por ejemplo, puede advertir que la liquidez disponible está disminuyendo justo cuando se acerca un gasto importante. En ese momento puede ofrecer una revisión de la situación antes de que el cliente pida ayuda. La misma tecnología, sin embargo, puede utilizarse para identificar el momento en que esa familia está más predispuesta a contratar un producto. En un caso mejora la capacidad de asistir; en el otro, la capacidad de vender.
Ese es el criterio decisivo. La inteligencia artificial puede hacer mucho más eficiente el modelo actual o ayudar al banco a construir un servicio distinto. La decisión la toma el banco cuando determina qué medir y qué premiar: la calidad de las decisiones para el cliente, el número de expedientes cerrados o el volumen de productos colocados.
¿Qué parte de la inversión en IA está realmente destinada a mejorar los servicios a la clientela y qué parte, en cambio, a reducir los costes operativos y el personal?
No daría un porcentaje. Las cifras de la Autoridad Bancaria Europea muestran usos en varias áreas, entre ellas la atención al cliente y la segmentación, pero saber cuántos bancos adoptan una tecnología para una función concreta no equivale a saber cómo reparten el gasto, ni cuál es el efecto sobre el empleo. Además, la misma aplicación puede reducir costes y mejorar el servicio: si disminuye el tiempo necesario para examinar un documento, el banco ahorra y el cliente puede recibir antes una respuesta.
La comprobación debe hacerse sobre los resultados. Un banco puede anunciar que su asistente virtual gestiona miles de conversaciones. Para el cliente importa saber cuántas solicitudes se resuelven en el primer contacto, cuántos errores se producen y lo fácil que resulta hablar con una persona cuando el caso se sale de lo ordinario. Si para impugnar un pago el cliente debe repetir tres veces la misma historia, el banco puede haber reducido el coste del primer contacto y empeorado el servicio en su conjunto.
En cuanto al personal, la pregunta más útil es qué ocurre con las horas ahorradas. Pueden traducirse en menos empleados o en más tiempo para atender expedientes complejos, contactar con clientes descuidados y formar al personal. Para distinguir ambas cosas miraría unos pocos indicadores concretos: tiempos de respuesta, reclamaciones, acceso a un operador y tiempo que los asesores dedican realmente a los clientes. El balance de la inversión se ve ahí.
Si la IA sabe analizar patrimonios y construir carteras personalizadas, ¿qué espacio quedará para el asesor financiero?
La parte del trabajo más expuesta es la que puede transformarse en un procedimiento repetible: reconstruir las exposiciones de una cartera, comparar costes, identificar concentraciones, simular escenarios. Es un trabajo útil y la tecnología puede hacerlo más rápido. Pero construir una cartera coherente a partir de una serie de datos es una cosa; entender si esos datos reflejan de verdad la situación del cliente es otra.
Tomemos a un empresario que dispone de un millón de euros disponible para invertir. Si miramos solo la cuenta de valores, podríamos considerarlo capaz de soportar fuertes oscilaciones. Pero si casi todo lo demás de su riqueza está en la empresa, una parte de la deuda está garantizada personalmente y en los próximos años tendrá que liquidar a un socio, el cuadro cambia. Puede necesitar más liquidez y una menor exposición a los riesgos ya presentes en la empresa. La cuestión no es si la máquina sabe hacer el cálculo: es quién hace aflorar la información que falta, la verifica y decide qué consecuencias extraer.
El asesor tendrá, por tanto, menos razones para presentarse como la persona que sabe qué fondo ha funcionado mejor. Tendrá más razones para demostrar que sabe integrar patrimonio financiero, inmuebles, empresa y familia; sabe cuándo conviene implicar a otro profesional; sabe explicar al cliente por qué, en ciertos momentos, la mejor decisión es no hacer ninguna operación. La calidad de su trabajo también se verá en la capacidad de revisar el plan cuando cambian las circunstancias y de estar presente cuando el cliente debe tomar una decisión difícil.
¿Podría la inteligencia artificial acelerar el paso desde la remuneración por producto al asesoramiento independiente, pagado directamente por el cliente?
Puede acelerarlo, pero también puede consolidar el modelo existente. Si facilita comparar costes, riesgos y alternativas, resulta más difícil justificar una recomendación solo porque un producto figura en el catálogo de la red. Si, en cambio, el sistema está diseñado para identificar el producto que el cliente tiene más probabilidades de contratar, la tecnología hace más eficiente la distribución sin modificar los incentivos.
La cuestión económica es esta: ¿cómo se remunera un buen consejo cuando ese consejo no produce una venta? Si el trabajo consiste en reconstruir el patrimonio de una familia, ordenar las prioridades, corregir una concentración y decidir no contratar nada por el momento, el cliente ha recibido un servicio. Un honorario por el plan, por la revisión periódica o por un encargo definido hace más visible aquello por lo que está pagando. Naturalmente, ese honorario también debe evaluarse: tiene que ser comprensible y proporcionado al trabajo realizado.
Conviene además distinguir el honorario de la independencia en sentido regulatorio. Cobrar directamente del cliente no basta, por sí solo, para calificar el asesoramiento como independiente. MiFID II exige, entre otras cosas, evaluar una gama suficientemente amplia y diversificada de instrumentos y establece límites específicos a la posibilidad de retener incentivos de terceros. Incluso un servicio no independiente debe respetar las reglas de conducta y actuar en el interés del cliente. La cuestión para las redes es si quieren hacer que el valor del servicio sea reconocible y remunerable incluso cuando el resultado del asesoramiento no coincida con la colocación de un producto.
¿Podrá un algoritmo comprender de verdad los componentes emocionales y psicológicos que condicionan las decisiones de inversión?
Un sistema puede captar señales útiles. Puede detectar que un cliente declara tolerar el riesgo pero, ante cada caída, pide liquidar las inversiones. Puede ayudar a plantear preguntas más concretas: «Si su cartera cayera un 15% justo cuando su hijo tuviera que empezar la universidad, ¿qué gastos podría aplazar?». Una pregunta así suele decir más que una casilla marcada en una escala del uno al cinco.
El límite está en que el mismo comportamiento puede tener causas distintas. La petición de vender durante una caída puede nacer del miedo, pero también de un gasto imprevisto, de un conflicto familiar o del hecho de que el cliente por fin ha entendido un riesgo que antes no se le había explicado bien. El comportamiento es observable; su causa hay que reconstruirla. Ahí es donde una conversación puede cambiar la calidad de la decisión, también porque el cliente puede corregir la interpretación que se le propone.
Yo distinguiría siempre la disposición psicológica a ver oscilar el patrimonio de la capacidad económica para soportar una pérdida. Una persona puede sentirse tranquila ante la volatilidad y no poder permitirse perder dinero que necesitará dentro de dos años. Otra puede contar con amplios recursos, pero perder el sueño ante oscilaciones modestas. Las reglas de adecuación ya distinguen la capacidad de soportar pérdidas de la tolerancia al riesgo. La IA puede ayudar a aflorar las incoherencias; el valor del asesoramiento está en aclararlas antes de que se conviertan en un problema.
¿Puede la ventaja tecnológica reducir la brecha entre grandes patrimonios y pequeños ahorradores?
Sí, sobre todo si abarata la planificación básica. Una familia con un patrimonio financiero contenido puede beneficiarse mucho de un inventario ordenado de activos y deudas, de un plan para los gastos futuros y de una verificación periódica de costes. Puede necesitar entender cuánto conviene mantener disponible y qué puede comprometer a largo plazo. Es un trabajo que, si se realiza íntegramente a mano, puede resultar demasiado caro en relación con el honorario que esa familia está dispuesta a pagar.
La ventaja puede venir de un servicio en varios niveles: herramientas digitales para recopilar y actualizar los datos, un profesional para interpretar los pasos que requieren juicio y especialistas cuando el problema lo justifique. Una familia con 150.000 euros de ahorros, una vivienda en propiedad y una herencia por repartir puede tener una situación más articulada de lo que sugiere su saldo bancario. No necesita necesariamente una estructura dedicada, pero sí puede requerir una conversación seria antes de vender un inmueble, adelantar una donación o comprometer liquidez.
El riesgo es que el acceso a una interfaz muy convincente se confunda con el acceso a un buen asesoramiento. La brecha solo se reduce de verdad si el cliente obtiene un plan comprensible, costes transparentes y la posibilidad de hablar con una persona cuando el caso lo requiera. De lo contrario, se amplía el acceso a las recomendaciones sin que necesariamente mejore la calidad de las decisiones.
¿Qué riesgos comporta el uso de la IA en términos de confidencialidad, protección de datos, transparencia y conflictos de interés?
El primero se refiere a lo que puede deducirse cruzando los datos. Por separado, un movimiento de cuenta o una variación en los gastos dicen poco. Juntos pueden revelar dificultades económicas, cambios familiares o hábitos que el cliente no pensaba haber comunicado. El banco debe saber qué información es necesaria para cada uso, con qué base la trata, quién puede acceder a ella y qué sucede cuando los datos pasan a un proveedor. El hecho de que una información ya esté en los sistemas del banco no autoriza cualquier uso posterior.
El segundo riesgo es la opacidad. En una recomendación de inversión, la transparencia útil no consiste en entregar al cliente el código del modelo. Consiste en poder explicar qué información ha influido, por qué la propuesta es coherente con su situación y qué alternativas se han considerado. Para las decisiones basadas únicamente en tratamientos automatizados que producen efectos jurídicos o afectan de modo similar y significativo a la persona, el GDPR prevé límites, excepciones y garantías específicas. No todo uso de la IA entra en esta categoría, pero un control humano puramente formal no es una solución creíble.
El tercer riesgo es el conflicto de interés incorporado en el objetivo. Un sistema puede perfilar al cliente con gran precisión y luego ordenar las propuestas según la probabilidad de venta o la rentabilidad para el intermediario. El cliente vería una recomendación muy personalizada, sin saber para qué resultado ha sido personalizada. Por eso los controles deben abarcar también los productos que el sistema tiende a proponer, los que deja fuera y el trato reservado a clientes con necesidades similares.
Si la IA sugiere una inversión inadecuada que provoca una pérdida, ¿quién responde concretamente?
La primera referencia es el intermediario que ha prestado el servicio de asesoramiento. La normativa europea establece expresamente que, si el asesoramiento o la gestión de carteras se prestan total o parcialmente mediante un sistema automatizado, la responsabilidad de la evaluación de adecuación sigue recayendo en la empresa que presta el servicio. El banco o la empresa de inversión no puede responder entonces al cliente: «La propuesta la ha hecho el programa».
Eso no excluye el papel del asesor individual. Si se ha limitado a confirmar una recomendación aun sabiendo que el perfil estaba desactualizado, o ha ignorado información relevante comunicada por el cliente, su conducta debe evaluarse. En el caso italiano de la oferta fuera de sede, el artículo 31 del Testo unico della finanza prevé la responsabilidad solidaria del sujeto que ha conferido el encargo por los daños causados a terceros por el asesor habilitado. Un eventual defecto imputable al proveedor de la tecnología abre un plano distinto, que debe valorarse según los hechos y las relaciones aplicables; no cancela las obligaciones del intermediario frente al cliente.
Por último, una pérdida no demuestra por sí sola que la inversión fuera inadecuada. Hay que reconstruir qué se sabía en el momento de la recomendación, qué riesgo podía soportar el cliente, qué información se le proporcionó y qué relación existe entre la eventual infracción y el daño. Por ejemplo, si un cliente había declarado necesitar esa suma dentro de un año y el sistema recomendó un instrumento poco líquido, hay que poder verificar si esa información fue recogida, si el modelo la tuvo en cuenta y quién aprobó la propuesta. Sin esa trazabilidad, también se reduce la posibilidad de corregir el sistema y prevenir el próximo error.
¿Reducirá la IA el número de asesores o premiará a quienes tengan competencias patrimoniales, fiscales y sucesorias más avanzadas?
Las dos cosas pueden suceder al mismo tiempo. Una red podría necesitar menos personas para realizar actividades estándar, pero más profesionales capaces de seguir casos complejos. O podría utilizar las horas ahorradas para ofrecer servicio a clientes que hoy reciben poco asesoramiento. El efecto sobre el número de empleados depende de qué quiera hacer la red con el tiempo liberado. Por eso sería prudente a la hora de prever cuántos puestos desaparecerán: es más fácil identificar las tareas que cambiarán.
La selección afectará sobre todo a la capacidad de entender cuándo una decisión financiera es, en realidad, una decisión familiar o empresarial. Antes de proponer cómo invertir el producto de la venta de una empresa, por ejemplo, hay que entender qué compromisos siguen correspondiendo al vendedor, cuánta liquidez hace falta y qué piensa hacer la familia con ese patrimonio en los próximos años. El asesor debe saber plantear las preguntas y coordinarse con el contable, el notario o el abogado en los aspectos de su competencia. Su aportación consiste también en lograr que respuestas especializadas correctas, tomadas por separado, no produzcan en conjunto un plan incoherente.
La prueba estará en entender cómo evaluarán las redes el trabajo de sus propios asesores. Si el criterio dominante sigue siendo el volumen colocado, la inteligencia artificial hará más productivo ese modelo. Si cuentan la calidad de los planes, la capacidad de seguirlos en el tiempo y la claridad con la que el cliente comprende sus propias decisiones, la tecnología podrá favorecer un asesoramiento más patrimonial. El futuro de la profesión dependerá también de esa decisión organizativa, además de la capacidad de cada uno para utilizar las nuevas herramientas.
Etiquetas
Artículos relacionados


Newsletter
La newsletter de Patrimoni & Finanza
Una selección razonada de análisis sobre economía, Real Estate y patrimonio
El servicio de suscripción aún no está conectado: no se registra ninguna dirección