La recessione innescata dalla crisi del credito nello Shadow Banking System. Se la Fed porterà l’economia in reflazione ci saranno problemi per i Treasuries e per la borsa.
Di Maurizio Novelli, gestore del fondo Lemanik Global Strategy
L’approccio storico dei policymakers americani dal 1900 a oggi prevede che le politiche monetarie diventino “schiave” delle bolle speculative create. Il problema della “bolla speculativa” è che tutti coloro che partecipano al gioco sanno che tipo di gioco stanno facendo e sanno che non può durare. L’instabilità prospettica del sistema economico e finanziario è dunque strettamente correlata alla psicologia dei giocatori che sanno di partecipare a un gioco a tempo determinato.
 In uno scenario del genere, quindi, quali strategie di investimento adottare? In considerazione degli eventi storici che hanno caratterizzato i fenomeni economici degli ultimi anni, risulta particolarmente difficile perseguire una strategia d’investimento basata sui fondamentali dell’economia e dei mercati azionari, sia short che long. I mercati azionari rispecchiano attualmente solo la propensione al rischio. Acquistare o vendere equity è come acquistare e vendere propensione al rischio, dato che non acquisti certamente azioni per i parametri fondamentali che esprimono, salvo rarissimi casi. I bond esprimeranno una volatilità decisamente elevata nei prossimi mesi, e di conseguenza anche il mercato dei cambi. Questa volatilità si trasferirà progressivamente anche ai mercati azionari.
 L’attuale correzione sui bond governativi a 10y/30y è stata determinata dalla Fed. Politiche fiscali espansive e politiche monetarie reflazionistiche non sono positive per i tassi a lunga scadenza. La correzione attuale dei bond non può durare comunque molto senza procurare ulteriori effetti negativi sul ciclo e sulle variabili finanziarie, aumentando comunque il rischio di recessione anziché diminuirlo. La situazione è dunque molto più complicata di quello che gli indici di borsa tendono a far credere. In un anno elettorale è poi particolarmente difficile perseguire una sana e corretta politica monetaria e fiscale. Per questo motivo il mercato dei bond è particolarmente attraente per le opportunità (Long/Short) che può offrire per le strategie macro e per la volatilità prospettica, che avrà comunque ripercussioni significative su tutte le altre asset class e sull’economia. Allo stato attuale, è la Bce che sta perseguendo una vera politica monetaria antinflazionistica, quindi il Bund è da acquistare sulle correzioni in corso.
 I mercati azionari UE si muovono in correlazione con quelli Usa, ma le prospettive macro in Europa sono poco favorevoli e l’economia è già in stagnazione e così vi rimarrà per un bel po’ di tempo. Le posizioni short equity su Eurostoxx sono vulnerabili a rialzi poco significativi. In sintesi, la potenzialità di upside del mercato azionario UE è più limitata rispetto al potenziale downside procurato da una recessione o da politiche antinflazionistiche, per cui lo scenario per l’economia UE implica recessione o stagnazione con tassi in discesa a partire dall’estate. Per questo motivo, l’Euro si prospetta rimanere debole vs USD e JPY, mentre la Banca Centrale di Norvegia vuole il cambio forte per contrastare l’inflazione importata e i tassi rimangono per ora al 4,5%.
 I mercati azionari Emergenti non sono ancora pronti per uscire dalla lunga fase di crisi. Le prospettive macro su commercio globale e attività manifatturiera penalizzano la crescita ed i profitti dei listini emergenti. Anche se le valutazioni rimangono estremamente favorevoli per investimenti sul lungo periodo, allo stato attuale non ci sono ancora le condizioni per l’inizio della fase rialzista. La Cina rimane un ulteriore elemento negativo, dato il forte interscambio commerciale con l’Asia e alcuni Emergenti Latam (Chile e Brasile). L’India rimane al momento l’unico mercato interessante nell’area Emergente per la sua decorrelazione dall’economia cinese.
 Se la Fed cadrà nella “trappola” di reflazionare l’economia, le aspettative d’inflazione in Usa saliranno e questo produrrà problemi ai Treasuries e alla borsa. A questo punto appare difficile scommettere su ampi ribassi dei tassi in Usa, salvo l’arrivo di una recessione che il settore finanziario americano non sarebbe in grado di reggere. Questo è appunto un altro problema: lo stock di debito speculativo nel sistema non reggerebbe una recessione e neppure una stagnazione. La Fed si trova dunque nel dilemma di reflazionare per evitare una crisi nello Shadow Banking System, che è già iniziata, ma non può farlo più di tanto senza modificare le aspettative di inflazione e provocare un rialzo dei tassi sui Treasuries. Per questo motivo credo che la bolla speculativa in corso sull’Equity Usa dovrà fronteggiare tre eventi probabili: o una recessione nel corso del 2024, o una politica monetaria non espansiva come si crede o un rialzo dei tassi a lunga procurato da una Fed che si affianca al Tesoro nelle politiche reflazionistiche.
 Ovviamente, dei tre scenari probabili, la borsa ha scelto l’ultimo. Ma se in questo momento l’Equity sa sta prezzando tassi giù, tale scenario reflazionistico è destinato a trasformarsi in negativo per: 1) aspettative di rischio di ritorno dell’inflazione e 2) per un conseguente aumento dei tassi sui Treasuries. Sembra abbastanza chiaro che la Fed si trovi nella posizione di compiere “per certo” un altro policy mistake: la scelta di fare scendere i tassi o tenerli dove sono procura conseguenze comunque negative. Infatti, la Banca Centrale non ha ancora scelto cosa fare, ma sa che qualsiasi cosa deciderà, non avrà alcun impatto sul risultato finale che è comunque
 già scritto nei dati di bilancio delle banche e nel credito cartolarizzato: avremo una recessione innescata dalla restrizione del credito all’economia da parte dello Shadow Banking System e dall’accentuarsi della crisi bancaria in America iniziata lo scorso anno. Anche nel 2007 il governo americano continuava a pubblicare dati macro che evidenziavano sempre espansione economica, ma nel frattempo la crisi finanziaria nello Shadow Banking System era già iniziata. Mentre il Pil cresceva i fallimenti bancari erano già in corso e le insolvenze sul credito salivano. Questo dovrebbe farci capire che alcuni dati macro sono platealmente politicizzati e non sono un indicatore della solidità del sistema.

 In buona sostanza, abbiamo avuto 14 eventi sistemici in circa 113 anni, con una media di un evento ogni dieci anni circa, ma a partire dal 1987 la frequenza degli eventi si è intensificata a causa della crescita della “finanziarizzazione” del sistema, alzando la frequenza statistica di un evento sistemico ogni cinque anni circa. Analizzando gli eventi nel dettaglio, possiamo dire che nel periodo 1900-1930, le tre crisi sistemiche sono state procurate da
 Delle 14 crisi finanziarie elencate, dieci sono state procurate dagli Stati Uniti (di cui otto finanziarie), una dalla crisi del 1998 sui mercati asiatici e solo tre (in 113 anni) da eventi “tail risk”, cioè non prevedibili. La mala gestione delle variabili finanziarie ha creato seri problemi nei primi vent’anni del novecento, tali problemi hanno prodotto significativi impatti sull’economia reale, al punto che si è resa necessaria un’ampia riforma della regolamentazione dei mercati. Fino al 1984/85, le riforme introdotte dopo la crisi del 1929 hanno ridimensionato la

 C’è un motivo preciso del perché è stato fatto: in realtà l’economia non è così forte come si vuol far credere, i rischi finanziari nel sistema sono fuori controllo dopo 14 anni di QE, i tassi di insolvenza stanno cominciando a crescere in modo evidente e
 Le cartolarizzazioni sono il meccanismo di trasmissione monetario più importante del sistema finanziario americano e vengono gestite prevalentemente dallo
 credito all’economia si ferma e la recessione è alle porte. Ma quello che appare sempre più evidente è che i mercati finanziari non sembrano avere una consapevolezza del rischio di sistema, se mai lo hanno avuto. La manipolazione della percezione del rischio avviene tramite la compressione del VIX come indicatore del rischio di sistema. I policymakers intervengono sul VIX per comprimere il rischio percepito dai mercati. Il problema è che puoi manipolare il VIX ma non puoi modificare il rischio di sistema né i fondamentali. Quindi occorre fare una netta distinzione tra percezione del rischio e consapevolezza del rischio. La consapevolezza dipende dalla conoscenza mentre la percezione dipende da quello che ti fanno credere.
 Davanti a questi rischi evidenti, la Fed si è accorta di avere spinto troppo la politica monetaria in territorio restrittivo, e ha procurato seri problemi allo Shadow Banking System, che fornisce oggi il 60% del credito all’economia. Il cedimento delle cartolarizzazioni è un indicatore evidente, la stessa cosa è accaduta nel 2007. Anche il settore delle


 Sebbene i tassi d’interesse siano ai massimi da vent’anni, la Cina sia afflitta da una bolla immobiliare e il suo principale partner commerciale, l’Europa, stia flirtando con la
 Il bilancio dei consumatori americani sembra più stabile che mai, nonostante i terribili rendimenti finanziari del 2022 e la capacità di acquisto di un’abitazione vicina ai minimi storici. È interessante notare che quest’ultima ha colpito solo marginalmente il
 I soft landing sono estremamente difficili da raggiungere. Il motivo è che le autorità agiscono osservando le ultime pubblicazioni di dati, i quali però si riferiscono al passato (Pil, disoccupazione,
 un atterraggio morbido. Se guardiamo ai casi passati di
 Gran parte dell’esuberanza dei mercati finanziari è riconducibile alle aspettative di un significativo
 L’inversione della curva dei rendimenti ha causato una contrazione dei prestiti bancari. Ma come mai l’economia è andata bene lo stesso? Grazie al sostegno fiscale, prima direttamente alle famiglie sotto forma di helicopter money e poi sotto forma di incentivi alle imprese e alla spesa infrastrutturale, che ha più che compensato il vuoto lasciato dalle banche. Quanto può durare? Il governo degli Stati Uniti sta attualmente gestendo uno dei deficit più ampi del secondo dopoguerra, senza essere in recessione. In teoria, non ci sono limiti alla crescita del deficit e il 2024 è un anno di elezioni, quindi dubitiamo che l’amministrazione Biden voglia ridurre la spesa. Ma ci risulta difficile credere che possa crescere ancora molto. Con l’eccesso di risparmio delle famiglie che tende a zero, il rischio che l’economia inizi a singhiozzare non è irrilevante.
 Dopo gli Stati Uniti, le economie dell’Europa e della
 L’attività economica cinese è migliorata moderatamente negli ultimi anni, sostenuta da stimoli bassi ma incessanti, volti a stabilizzare un’economia malconcia, ma consapevoli che una significativa ri-accelerazione dell’attività potrebbe essere dannosa per una nazione indebitata. Il rallentamento della domanda esterna di beni cinesi, unito alla ripresa delle catene di approvvigionamento, ha portato l’

 IA e ML in generale – e IA generativa ed LLM in particolare – hanno il potenziale per ridurre significativamente i costi dei servizi finanziari, automatizzando le attività, migliorando la produttività e riducendo la necessità di
 Un EKB, inoltre, può essere utilizzato per assistere i dipendenti nell’accesso a informazioni accurate e aggiornate sui prodotti, sulla conformità normativa e sul supporto IT interno; o ancora automatizzare il processo di raccolta, analisi e reporting dei dati finanziari e delle tendenze di mercato, riducendo i tempi e i costi della ricerca manuale per accelerare il processo decisionale sottostante alla ottimizzazione del
 Grazie all’AI, inoltre, è possibile automatizzare i contenuti del sito web per le FAQ e le sezioni di aiuto, mantenendo aggiornati i contenuti rivolti ai clienti, oppure creare automaticamente messaggi, estratti conto e riepiloghi delle transazioni personalizzati e notificare ai clienti eventi o offerte imminenti. Od anche raggruppare i clienti in base a cronologia delle transazioni, dati demografici, modelli di comportamento e altri dati rilevanti per migliorare i risultati del marketing e della personalizzazione, aiutando a rilevare modelli e indicatori di potenziali attività fraudolente grazie ai dati delle transazioni, i profili dei clienti e altre informazioni pertinenti.
 In relazione alla c.d.
 Infine, in un mercato europeo in cui il tasso di concentrazione dei gruppi bancari ha superato da tempo i confini nazionali ed ha generato l’apertura di una offerta omogenea di servizi finanziari a nazioni differenti, con l’intelligenza artificiale generativa i rappresentanti dell’assistenza possono comunicare efficacemente con clienti che potrebbero non parlare la lingua principale della banca. Inoltre, quando si collabora con gruppi multinazionali, l’IA generativa può tradurre contratti, accordi, politiche e altri documenti legali e aziendali, garantendo una comunicazione scritta accurata.

 Per quanto riguarda il mercato statunitense, mentre il recente freddo record ha messo sotto pressione la domanda, la produzione interna di gas del paese è rimasta resiliente, contribuendo a mitigare gli aumenti di prezzo. Inoltre, le esportazioni di GNL degli Stati Uniti sono aumentate, contribuendo all’offerta globale di gas, e gli Stati Uniti attualmente forniscono circa il 50% del GNL all’Europa, e si prevede che questa quota aumenterà nella seconda metà del 2024 con l’entrata in funzione della nuova capacità di esportazione. Inoltre, l’Europa può fare affidamento sulle forniture di gas tramite gasdotti provenienti da Norvegia, Algeria e Azerbaigian, mentre il ruolo della Russia è diminuito.
 Nonostante il gas GNL destinato a raggiungere l’Europa attraverso il Canale di Suez venga dirottato con costi maggiori e con tempi di consegna più lunghi, l’Europa dispone di riserve di gas sufficienti per soddisfare il fabbisogno attuale e quello del prossimo inverno. I più, l’autunno mite e l’inizio dell’inverno in Europa hanno reso evidenti gli effetti del cambiamento climatico, viste le temperature moderate fino a tutto Dicembre 2023. Tuttavia, l’Europa ha adottato misure per diversificare le proprie forniture di gas e ha iniziato ad accumulare riserve. Attualmente, gli impianti di stoccaggio in Europa sono pieni al 72%, rispetto a una media quinquennale del 62%, e si prevede che i livelli di stoccaggio supereranno il 50% alla fine del periodo invernale più freddo, garantendo una copertura parziale già per il prossimo inverno.
 Questo scenario si riflette nella curva dei prezzi forward del mercato del gas. Si prevede che il prezzo del gas TTF per la consegna ai porti olandesi rimarrà relativamente stabile fino all’inizio dell’autunno 2024, con prezzi leggermente più alti per il periodo invernale del prossimo anno. Sebbene i prezzi del gas rimangano leggermente elevati rispetto ai livelli pre-pandemia, non vi sono indicazioni che torneranno ai livelli esorbitanti di 100, 200 o addirittura 300 euro per MWh osservati durante il culmine della pandemia, la guerra in Ucraina e la crescita del tasso d’inflazione.
 Naturalmente, nel caso di un inverno rigido e prolungato o di una riduzione delle importazioni di gas dagli Stati Uniti, i prezzi del gas potrebbero aumentare in Europa, ma le proiezioni del mercato globale del gas suggeriscono che il mercato rimarrà complessivamente equilibrato. Anche negli Stati Uniti, infatti, il surplus di offerta del mercato del gas è attualmente significativo, con le scorte di gas superiori di circa il 10% rispetto alla media quinquennale e del 13% in più rispetto a un anno fa. Si prevede che le scorte raggiungeranno il 20-25% al di sopra della media storica entro la fine della stagione di riscaldamento, creando potenzialmente il più grande surplus di offerta della storia.
 Nonostante questo surplus, i prezzi spot del gas negli Stati Uniti possono variare in modo significativo a seconda dei modelli stagionali della domanda. I periodi di congelamento possono far salire i prezzi spot di diverse centinaia di punti percentuali nelle regioni chiave del riscaldamento, anche se i prezzi futures rimangono relativamente stabili. Si prevede che l’attuale sovrapproduzione rispetto alla domanda manterrà bassi i prezzi complessivi del gas negli Stati Uniti. Ridurre la produzione non è conveniente, poiché riavviarla può essere costoso. Pertanto, è più economico estrarre e immagazzinare il gas per potenziali future interruzioni della fornitura, il che porta a spingere i prezzi attuali ancora più in basso. Nel complesso, quindi, anche se le
 Quale sarà il futuro dei prezzi in Europa e negli Stati Uniti? Mentre il panorama geopolitico continua ad evolversi, si prevede che la tendenza generale dei prezzi del gas in Europa e negli Stati Uniti rimarrà al ribasso. È probabile che la disparità tra i prezzi del gas negli Stati Uniti e in Europa si riduca leggermente man mano che la nuova capacità di esportazione negli Stati Uniti entrerà in funzione, aumentando l’offerta verso l’Europa e l’Asia. Attualmente, i prezzi del gas naturale in Europa si aggirano al di sotto dei 30 €/MWh, e si prevede che rimarranno stabili fino all’inizio dell’autunno. Mentre il mercato prevede un leggero aumento per il periodo invernale intorno ai 35 €/MWh, l’afflusso di gas dagli Stati Uniti nella seconda metà dell’anno potrebbe spingere i prezzi ancora più in basso, potenzialmente sotto i 20 €/MWh. Tuttavia, il protrarsi delle tensioni geopolitiche potrebbe interrompere questa traiettoria.

 Infatti, nei primi giorni del 2024 lo stretto che collega il Mar Rosso al Mediterraneo ha subito un crollo del 35% del transito di navi. Questo dato è la conseguenza della decisione di diverse compagnie di “cambiare rotta”, puntando la prua verso il Capo di Buona Speranza, in Sudafrica. La nuova tratta, decisamente più lunga, comporta significativi ritardi per le spedizioni. Il viaggio di una nave da Singapore a Rotterdam, uno dei principali porti europei, passando per il Sud Africa si allunga di circa il 40%, vale a dire dai 10 ai 20 giorni di navigazione in più. La conseguenza sono costi di trasporto più elevati (il prezzo di un viaggio di andata e ritorno dall’Asia all’Europa si stima possa costare quasi un milione di dollari in più) e l’aumento delle tariffe di spedizione, che in una settimana sono più che triplicate: a metà novembre spedire un container da 40 piedi da Shanghai a Genova costava 1600 dollari, oggi la cifra per la stessa tratta, con lo stesso container, è di 5200 dollari.

 Questa complicazione sta generando le prime ripercussioni – per ora ancora contenute – sul commercio internazionale delle imprese italiane, ma se la “crisi” dovesse persistere il quadro potrebbe rapidamente cambiare. Secondo i dati di Confartigianato, il valore dell’import-export italiano che annualmente transita per il Canale di Suez supera i 148 miliardi di euro, di cui circa 93 miliardi di import e 53 miliardi di export, e in percentuale le merci italiane che seguono la rotta che attraversa l’Egitto rappresentano oltre il 15% delle importazioni totali dall’estero, e quasi il 9% delle esportazioni. Attraverso Suez, tra l’altro, transita anche buona parte degli acquisti di beni dalla Cina (che resta il
 secondo mercato di approvvigionamento del nostro Paese). E anche un terzo delle importazioni italiane nel settore della moda giungono in Italia attraverso il Mar Rosso. L’incidenza è alta anche in relazione alle importazioni di greggio e di prodotti metalmeccanici, che costituiscono circa il 30% del totale degli acquisti dall’estero. Senza dimenticare, in questa fase storica, la nostra dipendenza nell’approvvigionamento del petrolio e naturale liquefatto da “fonti alternative”, dopo l’addio al metano russo.
 Se è vero che le instabilità internazionali degli ultimi anni stanno spingendo molte imprese italiane a considerare il nearshoring e il friendshoring, è altrettanto vero che è complicato pensare che queste soluzioni possano compensare l’impatto che il blocco di Suez potrebbe avere in termini di valori assoluti. Inoltre, questa ennesima potenziale crisi sta contribuendo a rafforzare quelle forme di neo-protezionismo (spinte anche dal vento della politica che soffia in questa direzione), che – secondo la Banca Mondiale – nel 2023 hanno provocato un calo del 5% dei commerci internazionali.

 E’ pertanto necessario scongiurare un’interruzione prolungata dei transiti di navi dal Canale di Suez. Se ciò dovesse avvenire, ci troveremmo di fronte ad una nuova ondata di crisi economica e occupazionale in un contesto già sfiancato dai danni del Covid e da quelli generati dalla guerra in Ucraina. L’aumento dei costi avrebbe la conseguenza di una nuova curva inflativa che, anche in questo caso, non sarebbe causata da un eccesso di domanda, e quindi di moneta in circolazione, bensì dall’ennesimo aumento dei costi, delle tariffe e dei prezzi. Secondo le stime dell’ISPI, i prezzi in Europa potrebbero aumentare – entro 12 mesi – dell’1,8% e l’inflazione core, ovvero quella che esclude le componenti più volatili, come ad esempio generi alimentari e
 Un’altra fase inflattiva è quindi un rischio da scongiurare ad ogni costo, anche perché è assai difficile da contrastare, come testimoniato da quella più recente affrontata dalla Banca Centrale Europea con un aumento dei tassi di interesse che ha finito per scaricarsi sulle persone e sulle imprese, rivelandosi una contromisura inutile e deleteria. Pertanto, la “

 Anche se i dati più recenti dagli Stati Uniti indicano una crescita più debole e un calo dell’inflazione per via della politica monetaria restrittiva, non vi sono segnali di un’imminente recessione. La tendenza disinflazionistica è proseguita: l’inflazione complessiva è scesa al 3,1%, grazie al calo dei prezzi dell’energia, ma l’inflazione di fondo è rimasta al 4%, a causa della continua pressione sui prezzi nei settori dei servizi e degli affitti. Il rallentamento dell’inflazione è uno sviluppo positivo, ma riteniamo improbabile un rapido ritorno all’obiettivo del 2%, alla luce della solidità del mercato del lavoro, della resistenza dei consumatori e della politica fiscale espansiva dovuta
 all’anno elettorale. A dicembre, la Fed ha lasciato invariata la sua politica monetaria, ma ha sorpreso i mercati con toni accomodanti e ha persino annunciato di aver iniziato a discutere di
 La crescita dell’Eurozona è rimasta deludente nel quarto trimestre 2023, nonostante un leggero miglioramento a novembre. A dicembre, l’attività economica del settore privato si è contratta per il settimo mese consecutivo, facendo aumentare il rischio di una recessione tecnica nella seconda metà dell’anno. La debolezza della domanda globale si ripercuote sull’intera Eurozona e la produzione industriale è scesa ai minimi dal 2020. Più che un crollo economico, i dati segnalano un ristagno dell’economia. La crescita continuerà a rallentare e rimarrà debole anche nella prima metà del 2024. A novembre, la pressione sui prezzi è scesa al 2,4% su base annua, ma nel settore dei servizi è rimasta elevata, al 4%. L’inflazione di fondo è passata dal 4,2% al 3,6% su base annua. Dato che questo valore è ancora nettamente superiore all’obiettivo e che gli indici PMI continuano a segnalare un aumento della pressione sui costi e della crescita dei salari nell’intera Eurozona, il processo di disinflazione può dirsi tutt’altro che concluso.
 Il ciclo di rialzo dei tassi della Bce è terminato. Tuttavia, la Presidente dell’istituto ha sottolineato che, a differenza della Fed, la Bce non è ancora pronta a discutere di
 la ripresa dell’

 “I tassi di interesse, ancora elevati e per i quali si prevede un miglioramento per il 2024, unitamente alla prudenza delle banche, sono elementi che rendono l’accesso al credito ancora difficoltoso, soprattutto per chi ha necessità di ricorrere a finanziamenti importanti. Questo potrebbe portare a una riduzione dei prezzi, in particolare per le tipologie più popolari e per le metrature più ampie. I tagli piccoli che non chiedono capitali importanti non dovrebbero subire importanti ribassi. Non ci aspettiamo impatti negativi sulle tipologie top, signorili e su quelle di nuova costruzione, in ottimo stato ed efficienti, per le quali si è anche disposti a spendere qualcosa in più. – afferma Fabiana Megliola (nella foto), Responsabile Ufficio Studi Gruppo Tecnocasa – La realizzazione di nuove costruzioni sarà più facile che avvenga nelle grandi città mentre potrebbero rallentare nell’hinterland e nei capoluoghi di provincia laddove i costi di costruzione fossero troppo alti per garantire un buon assorbimento sul mercato”.
 Previsioni di ribasso dei valori sono previste anche per le soluzioni da ristrutturare, che richiedono lavori significativi. Nelle realtà in cui si avverte ancora una mancanza di offerta, i prezzi terranno, nonostante la diminuzione della disponibilità di spesa, soprattutto nelle grandi città. Il gap tra le richieste dei proprietari e la diminuita disponibilità di spesa porterà a un allungamento dei tempi di vendita che si è già avvertita nella seconda parte del 2023. “Gli
 Previsioni buone anche per le località turistiche dove, nonostante la minore intensità della spinta all’acquisto sperimentata negli ultimi anni, si registra ancora un discreto interesse da parte di acquirenti stranieri. “Le locazioni continueranno sul sentiero di recupero grazie a una buona domanda. L’offerta non sempre sufficiente, soprattutto alla luce del ritorno degli short rent, sarà causa di un ulteriore aumento dei canoni che però rischia di non essere più sostenibile. Naturalmente occorrerà considerare l’evoluzione dell’economia, per la quale si prevede una crescita ancora debole, il trend che avrà l’inflazione e in che direzione andrà la fiducia di imprese e consumatori”, conclude Fabiana Megliola.

 Il primo fattore è che la traiettoria del debito pubblico USA è, allo stato attuale, difficile da fermare. I motivi principali sono dovuti al fatto che i sussidi sui redditi medio bassi non possono essere rimossi senza provocare un’ondata di default sul credito al consumo (Carte di Credito, Prestiti Auto, Student Loans e Mutui) che è pari a 17,3 trilioni di dollari, ossia il 72% del PIL. Attualmente il governo federale eroga sussidi settimanali compresi tra i 400 e gli 800 dollari per nucleo famigliare con redditi sotto i 40.000 dollari lordi all’anno. Il 30% delle famiglie americane riceve tale assistenza per poter pagare Medicare, bollette energetiche, affitti e spese correnti o per pagare semplicemente i debiti in essere. Circa il 30% delle famiglie americane è nella categoria Subprime e quindi il 30% di 17,3 Trilioni di debito, (5,2 Tr) è debito Subprime (pari al 20% del PIL).
 innescare un ulteriore sell off sui bond, provocando quindi un rialzo dei
 Fine dell’indipendenza delle banche centrali. Tutto questo non è a conferma “dell’indipendenza” della Banca Centrale. Le
 I motivi per essere molto bullish su questo modello economico-finanziario li lasciamo ai “Passive Investors” che, senza offesa, basano le strategie d’investimento solo sul salvataggio a oltranza del sistema con i soldi pubblici. Per entrare maggiormente nel dettaglio, si tenga conto anche che nel terzo trimestre il PIL USA ha fatto registrare un + 5% su base annua, pari a 588 miliardi di dollari nominali così composti: 566 mld di contributo proveniente dal deficit spending e 22 mld dal settore privato. In sintesi, lo stimolo fiscale ha prodotto il 96% della crescita, mentre il settore privato è già a crescita zero. Analizzando il dato in dettaglio, non sembra poi così positivo.
 Nel frattempo i cinesi non sembrano avere tutta questa fretta per introdurre lo stimolo fiscale che le banche d’investimento americane invocano tutti i giorni. Forse pensano che tale stimolo potrebbe essere spazzato via da un rischio di crisi negli Stati Uniti e preferiscono tenere da parte gli stimoli per intervenire in caso di problemi che possono arrivare ora dall’emisfero occidentale. D’altronde l’Europa è già in recessione, il Giappone cresce di 1,2% dopo stimoli fiscali e monetari stellari, e l’America, se vuole galleggiare, deve far esplodere il debito pubblico, dato che quello privato già scricchiola sotto i colpi dei default.
 A proposito di default, occorre tenere presente che le statistiche sui fallimenti che vediamo ora si riferiscono ad almeno 6/9 mesi prima, dato che le procedure legali che dichiarano lo stato di insolvenza non sono così rapide e immediate. La stessa cosa è accaduta nel 2008, dove i livelli di insolvenza del sistema hanno toccato il picco due anni dopo la crisi, anche se, di fatto, si riferivano a situazioni di fallimento già evidenti nei due anni precedenti. Quindi, mentre oggi stiamo guardando a tali statistiche con qualche preoccupazione, occorre considerare che non sappiamo esattamente dove si trovano ora tali percentuali, dato che i meccanismi con i quali un credito si trasforma da semplice “partita incagliata” a sofferenza e poi insolvenza è particolarmente lungo. È però evidente che in un contesto di crescita del 5% sul terzo trimestre 2023, risulta alquanto strano che ci sia in corso invece una tale dinamica da crisi economica ormai evidente.
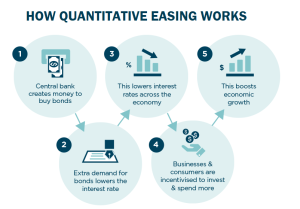 Come sta il sistema finanziario Usa? Per dare una fotografia più completa possibile di come è effettivamente messo il sistema finanziario americano dopo 14 anni di Quantitave Easing, occorre tenere conto che il totale del debito speculativo nel sistema è oggi pari a 12,6 Trilioni di USD su un PIL di 24 Trilioni, e cioè il 52% del PIL. Invece, nel 2007 il debito speculativo presente nel sistema era pari a 4,675 Tr di USD su un PIL di 15 Trilioni, ossia il 31% del PIL. Non è noto quanto di questo debito speculativo sia già ora insolvente, ma appare abbastanza evidente che il sistema è letteralmente saltato e opera, per ora, in modalità “sopravvivenza”. Purtroppo non siamo messi così bene
 per affrontare un rallentamento dell’economia, o peggio una recessione, e quindi ora, dopo il rialzo dei tassi che ha messo in crisi tutto questo credito speculativo emesso in anni di tassi a zero, si cerca di prefigurare una discesa dei tassi. Ma se non vuoi affrontare una recessione e una “pulizia” del sistema dai problemi che hai creato durante l’era del Quantitative Easing, sei obbligato a rincorrere un ulteriore stimolo monetario mentre sei ancora in piena occupazione, con l’economia che non ha iniziato ancora la fase di deleverage, ma anzi, insiste sugli stimoli fiscali per sostenere una crescita non sostenibile.

 Le conseguenze di questo nuovo focolaio di crisi si stanno già manifestando in Europa. Infatti, il vicino stretto di Suez, che sbocca a sud nella zona di guerra – che è un altro stretto, sia pur naturale – vale il 12% del commercio mondiale per transito di merci, e il 30% se prendiamo in considerazione il traffico internazionale di merci tramite container. Inoltre, da Suez passa il 14,6% dell’import mondiale di prodotti cerealicoli ed il 14,5% dei fertilizzanti usati in Agricoltura. Tesla ha annunciato che dovrà sospendere per due settimane la maggior parte della produzione in territorio tedesco per via della carenza di componenti causata dagli allungamenti delle rotte, poichè molte compagnie di trasporto hanno deciso di circumnavigare l’Africa pur di non incappare negli attacchi degli Houthi.
 Vista dall’esterno, l’instabilità geopolitica crescente può minare la fiducia degli investitori, che potrebbero mantenere l’attuale rallentamento nei consumi danneggiando gli investimenti e la redditività delle aziende con esposizione regionale. L’instabilità politica e sociale in aumento nella regione del Mar Rosso è una incognita significativa per gli investimenti, richiedendo una revisione attenta delle strategie di gestione del rischio. Infatti, relativamente all’andamento di azioni e obbligazioni, i loro prezzi sono già in ribasso dall’inizio dell’anno, dopo i due mesi di novembre e dicembre
 molto soddisfacenti. Ma è un errore ritenere che si possa trattare di fisiologiche “prese di beneficio”, poiché la profondità del crollo dei mercati nel 2022-2023 è stata tale da non poter ipotizzare un simile atteggiamento così privo di entusiasmo se non con l’arrivo di una ulteriore – la terza, dopo Russia e e Israele/Gaza – questione di politica internazionale. La motivazione del calo di inizio d’anno, pertanto, va ricercata senza dubbio nelle nuove tensioni geopolitiche, ed anche i premi sul rischio sono in aumento, generando preoccupazioni tra gli investitori e potenziali perdite di valore patrimoniale.