Ottobre 6, 2026
Home Posts tagged startup (Page 2)

Investire in Startup è questione di metodo, non di emozioni. In arrivo il tool di rating Startup Fixing

L’investimento in startup non può essere dettato solo dalle preferenze di natura emozionale, ma da un metodo razionale e replicabile per qualunque progetto di Equity Crowdfunding. A Settembre disponibile il tool di rating Startup Fixing dell’italiana ProjectBI.

Le recenti ricerche sui criteri di scelta adottati da chi ha investito in startup attraverso le piattaforme di Crowdfunding hanno rivelato che le loro preferenze sono dettate prevalentemente da elementi emozionali, i quali spesso consentono di “superare” persino il naturale sentimento di prudenza che si prova generalmente quando si acquistano azioni nei mercati regolamentati e che guida le nostre scelte. Infatti, è importante essere sempre informati sulle prospettive dell’azienda di cui diventiamo azionisti, ed la circostanza che i titoli siano quotati ufficialmente non deve costituire un deterrente verso la conoscenza di tutti gli elementi utili.

In buona sostanza, si tratta di un processo razionale – almeno così dovrebbe essere, nella maggior parte dei casi – che dà priorità al metodo, e relega l’emotività ad elemento del tutto secondario. Nel campo dell’Equity Crowdfunding, invece, si ha la sensazione che le scelte vengano dettate prevalentemente  da elementi emozionali o irrazionali, come l’interesse per un tema di importanza collettiva (clima, energie alternative, biotecnologie etc) oppure per le applicazioni informatiche di largo consumo. La  stessa Consob, sull’argomento, ha segnalato questa criticità nel suo sito dedicato all’Educazione Finanziaria “…il preponderante elemento emozionale nelle scelte di investimento in startup poste in essere dai risparmiatori, soprattutto non professionali, e il rischio di truffe, sono da tenere in considerazione prima di un investimento…..”.

Pertanto, è necessario uscire dalla “logica emozionale”, ma per farlo correttamente serve un metodo razionale di scelta e replicabile in tutti i progetti dell’Equity Crowdfunding. Su queste basi, la collaborazione di professionisti specializzati in diversi settori della finanza aziendale ha portato allo sviluppo di Startup Fixing, un tool di analisi che racchiude e sintetizza diverse discipline e competenze. Il tool è stato sviluppato da ProjetBI srl, che è essa stessa una startup innovativa italiana già conosciuta per aver creato nel 2018 (per conto di  Giuffrè Editore) la app “Indicatori di allerta”, finalizzata ad individuare precocemente segnali di crisi aziendale alla luce anche della riforma sulla Crisi d’impresa.

Ai fondatori di ProjectBI Carlo Mauri (Commercialista, Revisore ed Analista finanziario) e Roberto Massucco (Ingegnere Gestionale specializzato in sistemi informatici di analisi finanziaria) si è presto unito Alberto Villa, consulente finanziario autonomo, che ha portato il suo contributo di esperienza nella  formazione di assets d’investimenti, rendendo fruibile il tool agli investitori professionali e permettendo loro di beneficiare del set informativo che mette in evidenza, per tutte le proposte d’investimento in startup o in PMI innovative, l’intrinseca rischiosità ed il possibile rendimento atteso.

La fonte dei dati che alimentano il sistema di Startup Fixing sono gli stessi documenti obbligatori presenti  e pubblicamente consultabili nelle diverse piattaforme di Equity Crowdfunding. In particolare, vengono selezionati ed archiviati i dati economico-finanziari presenti nei business plan e nei bilanci. Le informazioni quantitative archiviate nel database passano alla successiva fase di analisi, dalla quale si genera finalizzata una scheda di valutazione sintetica relativa al progetto proposto sulla piattaforma. “Il fulcro di Startup Fixing – spiega Carlo Mauri – si fonda sulla coerenza tra rischio e rendimento, che deve rispettare il postulato fondamentale di ogni scelta di investimento finanziario, e cioè che ad un maggior rendimento corrisponde sempre un maggior rischio”. “Pertanto – aggiunge Mauri – abbiamo individuato dei criteri che ci consentono di apprezzare gli sviluppi del progetto in chiave prospettica, basandoci esclusivamente sulle informazioni di carattere economico e finanziario presenti nei business plan, senza apportare alcuna modifica od integrazione. In particolare, grazie al tool di Startup Fixing, siamo in grado di determinare il rendimento netto teorico atteso, assumendo che la vendita delle quote della startup si realizzerà nell’ultimo anno indicato all’interno del progetto”.
In sintesi, il tool Startup Fixing (che sarà disponibile in rete da Settembre) adotta come criterio di valutazione il metodo universalmente utilizzato per questo tipo di investimenti, denominato “Venture Capital Method”. Per quanto riguarda la verifica dell’adeguatezza del c.d. valore di Pre-Money, dichiarato nel business plan del progetto, al valore futuro dell’azienda, il tool Startup Fixing applica un tasso di attualizzazione implicito derivante dal metodo di attualizzazione dei flussi di cassa (DCF). “In ogni progetto di startup – spiega Carlo Mauri – il rischio maggiore è rappresentato dal valore di Pre-Money, che viene attribuito dagli stessi soci del progetto e, quindi, sconta la possibilità di essere un po’ troppo generoso. Se il valore determinato con il metodo DCF è sufficientemente maggiore rispetto al tasso espressione del rischio del settore di riferimento (che è una grandezza conosciuta), questo significa che chi ha redatto il business plan ha tenuto debitamente conto dell’elevato rischio specifico che inevitabilmente caratterizza progetti di questa natura”. La risultante finale di questo processo di analisi è un rating sintetico, che attribuisce un numero di “stelle” (da 1 a 5) quale espressione qualitativa del giudizio di Startup Fixing in funzione di alcuni parametri fondamentali. Più precisamente, il rating sarà più elevato:

– se il rendimento netto teorico atteso supera (o meno) il benchmark di rendimento predeterminato per questo tipo d’investimenti;
– se il business plan espone la presenza di almeno un brevetto, rendendo più difendibile l’azienda (e i suoi azionisti) dalla concorrenza;
– se la startup non beneficia di finanziamenti da parte di terzi;
– se il valore Pre-Money di partenza, autodeterminato dai fondatori della startup/Pmi, sconta adeguatamente il livello di rischio specifico del progetto in misura tale da ridurre lo stesso valore Pre-money ad un livello più conveniente per l’investitore.
Oggi le startup e le Pmi innovative godono di una particolare attenzione non solo da parte delle autorità italiane ed europee – basti pensare alle generose disposizione in materia fiscale per gli investitori, recentemente emanate dal nostro Governo – ma sempre di più anche da parte degli investitori e dei loro consulenti, e la forte crescita della raccolta fatta negli ultimi due anni lo testimonia. La tendenza ad investire nella c.d. economia reale viene sollecitata sempre più spesso dalle Istituzioni, e si ritiene che nel giro di qualche anno anche il settore delle startup e del Crowdfunding, con le dovute limitazioni in relazione ai profili di rischio, farà parte dei portafogli di tutti i risparmiatori, ma sia le nuove aziende che i futuri distributori (banche, reti, piattaforme indipendenti) dovranno dotarsi di uno strumento di analisi preventiva come Startup Fixing.

L’Italia non è un paese per Startup. Tra miti e luoghi comuni, rischiamo di rimanere indietro

Secondo molti italiani, le startup falliscono per cui è pericoloso investire in questo settore. Perché allora la Francia nel 2020 ha impiegato 4 miliardi ed ha in programma investimenti maggiori nel 2021?

Di Alberto Villa*

Il rischio di impresa è un termine conosciuto ma piuttosto inviso a molti italiani, i quali vorrebbero escluderlo a priori nel loro modo di vedere il futuro. Per quanto legittimo, mettere da parte qualunque inclinazione all’attività d’impresa – che in Italia si trasmette quasi esclusivamente da una generazione di imprenditori all’altra, mancando una “scuola” imprenditoriale diffusa – produce una serie di conseguenze riguardo l’economia reale e, soprattutto, una falsa rappresentazione del rischio, nel senso che è vero che alcune iniziative imprenditoriali possono fallire, ma è anche vero che possono avere successo ed è impensabile che possano fallire tutte, solo perché c’è il “rischio d’impresa”.

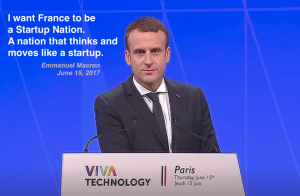
Infatti, a determinare il successo o l’insuccesso di una startup concorre una serie di elementi, ed è opportuno sfatare dei veri e propri “miti” e luoghi comuni che stanno fiorendo attorno al nascente fenomeno dell’imprenditoria giovanile trainata dai megatrend delle tecnologie in tutte le loro sfaccettature. Innanzitutto, investire nelle PMI innovative non significa soltanto “ascoltare imprenditori con idee stravaganti” – sebbene ci siano anche questi – bensì analizzare la fase di avvio di nuove imprese che nascono, crescono, producono occupazione e fanno innovazione di servizio e di prodotto. E’ questo il principio di metodo osservato dalla Francia, che nel 2020, anno della pandemia, ha visto un forte iniezione di liquidità (4 miliardi) a favore delle startup. Lo stesso presidente francese Emanuel Macron lo aveva annunciato personalmente, puntando alla leadership continentale per innovazione e tecnologia.

E in Italia, cosa succede?

Mentre in Francia sono già nate 10 startup “unicorno”, in Italia molti neanche conoscono il significato del termine e l’importanza di queste aziende per l’economia nazionale. I risultati conseguiti in Francia, però, sono anche il frutto di un ecosistema nazionale ed istituzionale che ha saputo investire con pragmatismo, facendo guadagnare ai francesi una posizione invidiabile nello scenario internazionale dei Paesi più attrattivi per le startup. A differenza dell’Italia, per esempio, in Francia esiste dal 2013 la French Tech, un’agenzia governativa che ogni anno pubblica una lista di oltre 100 startup grazie al quale è possibile conoscere in maniera approfondita il mercato ed i loro investimenti.  Anche le istituzioni creditizie giocano un ruolo importante, come la banca pubblica Bpifrance, che ha svolto varie funzioni di impulso compreso l’impiego di capitali in diversi progetti.

In sintesi, mentre la Francia è stato l’unico Paese a crescere nel 2020, raggiungendo per la prima volta i 5 miliardi di investimenti e superando Regno Unito e Germania, noi non raggiungiamo neppure il miliardo. E’ anche vero che Italia e Francia siano due economie diverse, ma possiamo escludere che i francesi abbiano intenzione di finanziare società che siano destinate a chiudere entro 3 anni. Naturalmente, anche lì c’è un elevato numero di fallimenti, ma il dato va esaminato in relazione al contesto generale di quel Paese, dove esiste una comunità che favorisce la crescita di nuove realtà. In più, entro fine anno entrerà in vigore la normativa comunitaria del settore e, in un futuro molto vicino, sarà possibile investire in queste realtà d’Oltralpe esattamente come ora si utilizzano le piattaforme di Crowdfunding per accedere alle startup italiane.

Riguardo l’alto tasso di fallimento di molte iniziative, c’è da dire che anche le PMI “tradizionali” chiudono a seguito della evidente impossibilità di proseguire, ma in percentuale molto diversa rispetto alla startup innovative. Infatti, secondo i dati presentati da Banca d’Italia prima della pandemia, un quarto delle aziende “tradizionali”, considerate come piccole e medie PMI, sopravvivevano grazie alla liquidità fornita dalle banche, le quali a loro volta utilizzano varie tipologie di garanzie come ad esempio fideiussioni o consorzi fidi per tutelarsi. Pertanto, queste realtà continuano ad esistere perché in sostanza il costo del loro fallimento sarebbe difficile da sopportare. In pratica, si tratta di “aziende zombi”, destinate comunque a chiudere. A riprova di ciò, Cerved Group, ossia l’agenzia di informazioni commerciali specializzata nel valutare la solvibilità e il merito creditizio delle imprese, ha elaborato uno studio utilizzando i dati delle società italiane e ha applicato i parametri delle nuove norme sul Fallimento, con il risultato che quasi 140 mila imprese, cioè una su cinque, è in crisi, nel senso che i loro flussi di cassa futuri non sono adeguati a coprire il livello di indebitamento dell’azienda.

Non è un caso che ad aprile scorso il Governo abbia nominato una commissione di esperti per elaborare delle proposte sul tema, compreso il differire l’entrata in vigore della riforma del Fallimento, rinviata effettivamente al 2022.

Pertanto, se l’Italia non modificherà urgentemente il modo di intendere questo settore, rischiamo di vedere crescere innovazione solo all’estero, e assistere impotenti allo spostamento di patrimoni e liquidità dei nostri investitori verso altri Paesi comunitari che assicurino soluzioni alternative e più efficaci.

* Alberto Villa, Consulente in Finanza d’Impresa, membro A.I.A.F. e Consulente Finanziario Autonomo, collabora con la rete professionale M&V Private Corporate Advisor 

Chinastone Group e LVenture Group insieme al China-Italy Innovation Investment Day

L’evento, che ha visto la presentazione di diverse startup del portafoglio di LVenture Group a una platea di investitori internazionali, ha approfondito le opportunità di investimento in Europa e gli sviluppi recenti del mercato cinese, avvicinando i rispettivi ecosistemi dell’innovazione.

Si è svolta la prima edizione del China-Italy Innovation Investment Day di Chinastone Group, società cinese leader nel campo dei servizi industriali, e LVenture Group, holding di partecipazioni tra i principali venture capital europei. L’evento, tenutosi presso l’headquarter di Chinastone Group a Qingdao, ha fornito informazioni molto interessanti sull’analisi delle opportunità di investimento in Europa e in Italia sui recenti sviluppi del mercato cinese.

In forza della partnership, Chinastone supporta le startup di portafoglio di LVenture Group nell’accesso al mercato cinese e nella raccolta di capitali. “Le imprese cinesi ed europee dovrebbero dare maggior valore alla circolazione e la sinergia di tecnologie, capitali e parchi industriali, e sfruttare le migliori risorse dei loro partner locali per valorizzare i rispettivi punti di forza”, ha affermato Wenfeng Zhang, CEO di Chinastone Industrial Services Group. “Attraverso il consolidamento di partnership di rilievo, abbiamo l’intento di inaugurare una nuova piattaforma per gli investimenti e la cooperazione industriale Cina-UE, con l’obiettivo di creare un nuovo ecosistema transnazionale per le industrie, i capitali, i talenti e per le varie risorse internazionali che necessitano di spostarsi più agevolmente”.

Luigi Capello

LVenture Group, secondo gli accordi siglati, potrà essere punto di riferimento per le startup cinesi che intendano operare sul mercato italiano ed europeo, e avvierà con Chinastone una joint venture per replicare in Cina il suo modello Full-Stack di Venture Capital.

Secondo Luigi Capello, CEO di LVenture Group, “La partnership con Chinastone è un asse strategico di grande importanza per la società, che può contare sulla collaborazione di un leader industriale di grande prestigio per l’espansione internazionale delle startup di portafoglio e questo evento contribuisce a rafforzare le connessioni tra gli ecosistemi dell’innovazione dei due Paesi”.

Sono quattro le startup del portafoglio di LVenture Group presentate durante il China-Italy Innovation Investment Day a una platea di investitori internazionali:

– Filo – startup che sviluppa prodotti basati sulla tecnologia bluetooth tra cui Tata Pad, cuscino dotato di allarmi intelligenti che previene l’abbandono dei bambini nelle automobili;

– Go Pillar – piattaforma che connette architetti ed interior designer con i privati per la realizzazione di progetti personalizzati e offre corsi di formazione e strumenti per l’aggiornamento professionale;

– Playwood – startup che crea arredi modulari grazie a un sistema di connettori che consente di assemblare pannelli di legno per la creazione di nuove soluzioni di design, favorendo il riuso e limitando l’impatto ambientale;

– Yakkyofy – piattaforma che permette di creare e gestire un e-commerce con un catalogo di prodotti acquistati in drop shipping dalla Cina, automatizzando completamente la gestione del magazzino, degli ordini e delle spedizioni. In sintesi, il dropshipping prevede un accordo tra il proprietario dell’ecommerce e il fornitore, che accetta di fornire e spedire i suoi prodotti per conto del rivenditore, e funziona in questo modo:

  • Il proprietario dello store promuove i prodotti sul suo store e un utente finale li acquista;
  • Una volta effettuata la vendita, il rivenditore paga i prodotti e le spese di spedizione ad un fornitore ed invia un’e-mail con le informazioni sull’ordine da evadere;
  • Il fornitore spedisce l’ordine all’utente finale e invia un’e-mail al rivenditore con il numero di tracciabilità del pacco;
  • Il rivenditore condivide il numero di tracciamento con l’utente finale;

Nel modello dropshipping, il rivenditore si occuperà di tutte le attività di marketing e promozione degli articoli, mentre il fornitore si occuperà della logistica.

Ad oggi LVenture Group, che è quotata sul MTA di Borsa Italiana e investe in aziende a elevato potenziale di crescita nel settore delle tecnologie digitali, conta in portafoglio oltre 80 startup, che hanno raccolto 100 milioni di euro (di cui 20 investiti direttamente dalla società), e ha contribuito alla creazione di oltre 1.500 posti di lavoro ad alto valore aggiunto.

Equity Crowdfunding, quella insostenibile leggerezza del valore premoney

Per ridurre il rischio di un cattivo investimento, l’investitore dovrà scegliere tra tutte le proposte pubblicate nelle diverse piattaforme di Equity Crowdfunding quelle che hanno scontato l’alto rischio di variabilità del valore pre-money.

Di Carlo Mauri*

I valori economico finanziari presenti nei business plan delle startup pubblicati nei portali di Crowdfunding sono espressi spesso in termini puntuali, e se non fosse per il fatto che sono inseriti in tabelle prospettiche si potrebbero facilmente confondere con dati consuntivi. Tuttavia, sarà molto difficile trovare nei bilanci dei prossimi anni gli stessi dati o anche valori ad essi approssimabili. Infatti, quei dati si trascinano dietro una forte componente aleatoria, dai contorni indefiniti.

Servirebbe una applicazione finalizzata a misurare le relazioni tra rischio e rendimento esistenti nei piani finanziari presenti  nelle piattaforme di Crowdfunding, ma prima ancora servirebbe confrontarsi con la difficoltà di esprimere una congrua misura del rischio aziendale. Le startup sono, per definizione, prive di una precisa identità storica misurabile, e questo impedisce di fondare delle stime su dati certi da cui derivare delle linee di tendenza. Nelle scienze naturali, che studiano fenomeni “complessi” (come nella  Meteorologia) le previsioni si fondano su stime probabilistiche e non puntuali, ed anche in altri contesti della fisica classica le previsioni non sono sempre precise. In Balistica, per esempio, che un “proietto”  colpisca esattamente il bersaglio non è affatto una certezza, poiché sono troppe le variabili in gioco che possono influire sul moto inerziale, soprattutto sulle lunghe gittate.

In tutti questi  scenari, pertanto, ha senza dubbio più senso esprimersi in termini di “distribuzione di probabilità”, tanto di colpire il bersaglio in Balistica, quanto di raggiungere esattamente le previsioni quantitative di un obiettivo economico aziendale per una startup, la quale si muove, al pari di un proietto, all’interno di un ampio campo di variazione. Sfortunatamente, questo modo di rappresentare le grandezze diviene meno attraente per l’investitore medio, soprattutto in relazione al valore di premoney, il quale dovrebbe così assumere dimensioni “probabilistiche” talmente variabili da renderlo incompatibile con l’esigenza di avere una grandezza ben determinata da inserire nella delibera di aumento di capitale richiesta agli investitori.

“Ogni misurazione è un interrogativo rivolto alla Natura” (Erwin Schrodinger)

Come risolvere il problema? Prima di tentare una risposta dobbiamo definire bene il concetto di rischio finanziario. Per un investitore, il rischio finanziario si identifica nella concreta possibilità di perdere tutta o quasi la somma investita nell’aumento di capitale della startup. Questo tipo di rischio deriva dalla inevitabile presenza – ed estremizzazione – del cosiddetto rischio d’impresa, che a sua volta discende dal fatto che “In  un’economia di mercato il consumatore è sovrano e dalla sua libertà di scelta sorge il rischio per l’impresa” (Ghiringhelli, “Analisi di Bilancio e Driver di Valore”). Ad esempio, i potenziali clienti delle startup potrebbero non comprare i servizi/prodotti, oppure accettare lo scambio a prezzi del tutto insufficienti a coprire i costi aziendali, rendendo di fatto impossibile il recupero delle somme investite.

In definitiva, limitarsi a valorizzare nei business plan le ipotesi di rendimento atteso mostra solo un lato della questione (quello che piace all’investitore). Questa lacuna ci spinge a trovare un’adeguata misura del rischio specifico corrispondente alla proposta del rendimento atteso. Tale misura è implicitamente sempre presente nel tasso di attualizzazione dei flussi di cassa/reddito che portano a quel dato valore di premoney (ovvero il valore dell’azienda prima della raccolta dei fondi, che di fatto rappresenta il prezzo di ingresso per i nuovi soci). L’intensità di questo  specifico “segnale di rischio” dovrà essere necessariamente di gran lunga superiore a  quella  presente nei  tradizionali investimenti in equity espressi dai prezzi dei valori azionari dei mercati regolamentati .

Quindi, assumendo il valore premoney e i flussi di cassa/reddito come parametri, il tasso che equilibra questi due differenti parametri è dato dal tasso di attualizzazione dei flussi che a sua volta incorpora una misura del rischio specifico. Inoltre, il rischio in cui impatterà la startup non potrà prescindere dalla maggiore o minore volatilità del segmento di mercato che la startup stessa andrà ad occupare; questa ulteriore integrazione di rischio la si può ottenere stimando la volatilità storica dei maggiori competitors .

Riassumendo, l’investitore potrà avere una rappresentazione aggiornata di tutte le proposte pubblicate nelle diverse piattaforme di Equity Crowdfunding andando a scegliere quelle che hanno scontato l’alto rischio di variabilità del valore premoney attraverso una riduzione prudenziale del prezzo di ingresso al patrimonio aziendale, valutata da precisi dati statistici che la rendano congrua.

* Carlo Mauri, commercialista, socio AIAF,
Managing Partner di M&V Private Corporate Advisor

Creare un portafoglio alternativo investendo in Startup e PMI innovative. Che metodo utilizzare?

Il “focus investor” o “investimento selettivo” è una strategia idonea a creare un portafoglio totalmente decorrelato e orientato alla crescita nel lungo termine. Gli esempi di Charles Munger e Warren Buffet.

Di Alberto Villa*

Per trattare l’argomento proposto dal titolo, conviene partire dal presente. I mercati azionari, infatti, dopo aver scontato nei propri indici le previsioni di effetti positivi della vaccinazione di massa sulle economie e sugli utili aziendali, soffre adesso l’assenza di nuovi spunti macro capaci di dare continuità al trend rialzista pluridecennale che sembra essere arrivato al capolinea.

Nessuno sa quanto possa durare questa fase di assestamento, e molti danno per scontata una prossima (e ampia) correzione del mercato. Qualunque cosa succeda, potrebbe essere arrivato il momento di valutare un comportamento “innovativo” nella composizione di un portafoglio di investimento, prendendo in considerazione una strategia notevolmente differente rispetto alle classiche due strategie di investimento azionario: a) la gestione attiva e b) gli investimenti-indice (gestione passiva). I gestori dei fondi comuni di investimento, naturalmente, sposano la prima 

strategia, poiché preferiscono gestire attivamente l’acquisto e la vendita di azioni e creare un asset di titoli sulla scorta delle previsioni di mercato di specifici settori e/o aree geografiche. L’investimento-indice, invece, è dominato dall’approccio “buy-and-hold”, cioè “acquista e conserva”. Esso consiste, per esempio, nell’acquistare quote di alcuni ETF (Exchange Traded Fund), che replicano fedelmente gli indici sui quali si intende diversificare il portafoglio nel lungo periodo, e tenerli per molti anni salvo eventi straordinari che ne consigliano l’alleggerimento o la vendita.

Ovviamente, esistono sostenitori del primo e del secondo metodo. In entrambi i casi, per l’investitore finale il principio sarà comunque quello di minimizzare il rischio attraverso la più ampia diversificazione. In riferimento ad entrambe le strategie, il pensiero comune è che in un portafoglio diversificato alcuni titoli saliranno e altri scenderanno, e che i rialzi dei primi superino i ribassi dei secondi. Questo tipo di approccio è utilizzabile nel caso di un portafoglio costituito da startup?

In linea di fatto e di principio, la “legge” della diversificazione vale anche in questi asset. Infatti, non è conveniente, né opportuno, avvicinarsi alle startup acquistando azioni di una sola o due società al massimo, qualunque sia la quota complessiva del patrimonio che si vorrà destinare a questi asset.

Chiarite le premesse, è utile analizzare come un “investitore selettivo” – scuola Munger o Buffett, per intenderci – agirebbe:

– scrupolosa selezione di pochi investimenti, effettuati sulla base dell’effettivo potenziale intrinseco della società, con l’obiettivo di realizzare alti rendimenti nel lungo termine;

– conservazione in portafoglio di queste partecipazioni e, in relazione alle società non quotate (come una startup), “vigile attesa” del momento in cui attuare una exit strategy, che in genere coincide con la quotazione in Borsa;

– diversificazione in un ragionevole assortimento di titoli, con differenti rapporti di rischio/rendimento.

Pertanto, è evidente che l’investitore selettivo si differenzi da altre figure quale il Business Angel. Infatti, a differenza del secondo, per il primo l’importante è scegliere le partecipazioni giuste, e attendere il realizzarsi delle condizioni per monetizzare il potenziale incremento di valore intravisto nella fase dell’investimento iniziale. Solo dopo il periodo considerato (non inferiore a 5 anni) sarà possibile vedere questo potenziale, oppure non vederlo affatto e incassare le conseguenze di una scelta errata. Non dobbiamo dimenticare, infatti, che il successo della strategia da “investitore selettivo” ricade sia nelle attività preparatorie (studio del business plan e dei bilanci prospettici, conoscenza del management e delle sue caratteristiche, studio del mercato e dei competitor etc), sia nel calcolo delle probabilità di insuccesso: più questo calcolo è accurato, minori saranno le possibilità di insuccesso; più è accurata la scelta del “mix” di startup, maggiore sarà la probabilità che l’eventuale fallimento si limiti ad una o due iniziative sul mix ideale di 7-10 partecipazioni presenti in portafoglio.

Ritornando alle due strategie “classiche”, è difficilmente immaginabile trovare uno strumento che replichi un indice delle startup o PMI innovative italiane o comunitarie. Così come è impensabile di voler suddividere la somma che si desidera investire in modo paritetico tra tutte le società presenti e ottenere così una buona diversificazione. Esistono holding e società di investimento che predispongono dei portafogli potenziali, ma il problema rimane quello di determinare qual è il reale rischio/rendimento del portafoglio complessivo, poiché per le startup è più complicato determinarlo rispetto agli altri strumenti finanziari più classici, come i fondi comuni di investimento.

Inoltre, con un portafoglio del genere risulta inopportuno concentrarsi sull’andamento del prezzo nel breve-medio periodo, poiché in questo particolare mercato bisognerebbe tenere sotto controllo le variabili che determinano la creazione di valore per ogni singola società nel tempo, e la via meno complicata è quella di una selezione accurata ma numericamente non eccessiva (poche startup, ma buone). Infatti, eccedere con la convinzione che aumentare il numero dei singoli titoli possa ridurre la rischiosità del portafoglio, in un settore come questo può essere un errore che studiosi e investitori del calibro di Buffett o Munger hanno sempre sottolineato.     

Resta una domanda: vale la pena creare un portafoglio composto da questi titoli azionari così poco liquidi e ad alta rischiosità? La risposta è insita nel metodo dell’investitore selettivo. Si tratta di un cambio di paradigma: tutto il sistema finanziario, dai gestori ai consulenti, non vede altro che i prezzi insiti negli strumenti finanziari, non la creazione di valore. Invece, la scrupolosa valutazione della società, del team che la compone e del mercato di riferimento ha lo scopo di svincolare la reddittività dell’investimento dalle tradizionali oscillazioni di prezzo, focalizzando l’attenzione sulla scelta delle “occasioni di valore nel tempo”.
Così facendo, si sceglie un comportamento – e non un semplice insieme di asset – idoneo a realizzare una decorrelazione tra la componente startup e le altre presenti nel patrimonio. Decorrelare un portafoglio di investimento tramite il “comportamento selettivo”, e non tramite una selezione di asset differenti, è il risultato di questo approccio.

* Alberto Villa, Consulente in Finanza d’Impresa, membro A.I.A.F. e Consulente Finanziario Autonomo, collabora con la rete professionale M&V Private Corporate Advisor

Fare startup: non solo buone idee e iniziativa, ma anche un piano aziendale e un business “scalabile”

Una buona idea, da sola, non è sufficiente per il successo di una startup. Ciò che viene prospettato agli investitori in termini di profitti attesi, infatti, deve essere confermato successivamente sul piano dei profitti realizzati, entro il periodo previsto. Ecco le agevolazioni finanziarie previste in Italia.

Avviare una startup richiede molto impegno, e purtroppo non esiste una formula unica per riuscire a raggiungere il successo con la propria idea innovativa, differenziata e, soprattutto, “scalabile”, ossia una idea di business in grado di espandersi senza dover incontrare particolari limiti intrinseci in alcune risorse e, con un costo fisso non molto alto, capace di ottenere un ritorno dell’investimento molto elevato rispetto alle risorse impiegate.

Una buona idea, da sola, non è sufficiente, poiché deve essere convincente anche il suo progetto. In particolare, ciò che viene prospettato agli investitori nella fase precedente al lancio in termini di profitti attesi, deve essere confermato successivamente – alla lettera, o in aumento – sul piano dei profitti realizzati.

In generale, non esistono consigli o verità assolute nella progettazione di una startup, ma passaggi basilari, comuni a qualunque iniziativa imprenditoriale, che è bene osservare con attenzione. Il primo, in assoluto, è quello di capire quali sono le esigenze del target di consumatori a cui è rivolto il progetto, se il prodotto/servizio risolve loro i problemi e se esistono già dei competitor presenti sul mercato, di cui si devono valutare punti di forza e di debolezza.

Il secondo passaggio è quello della presenza sui principali canali online, attraverso un sito web ottimizzato e risorse umane in grado di conoscere le principali regole SEO per raggiungere dei buoni risultati sui motori di ricerca e diventare popolari nelle piattaforme social più importanti.

Il terzo passo è quello di avere un buon piano aziendale, una elevata attenzione all’analisi dei dati e una perfetta pianificazione del ciclo finanziario. Senza questi elementi di attenzione, messi “nero su bianco” nel Business Plan, il fallimento è un evento piuttosto frequente. Infatti, secondo la statistica, circa il 20% delle startup non riesce a superare i primi 12 mesi di vita, e ben il 60% rischia di fallire entro 3 anni.

Il quarto elemento è la creazione di un brand forte, capace di attrarre i consumatori ed avere un buon gradimento sui social. Il brand deve essere creato accompagnandosi ad una visione di lungo termine, con obiettivi ben scadenzati che partono dal breve termine, per poi gradualmente raggiungere quelli di lungo periodo.

Aprire una startup non richiede soltanto impegno e finanze personali, ma anche la ricerca di investimenti e agevolazioni che oggi, in pieno periodo pandemico, non mancano. “Il Decreto Sostegni bis – afferma Carlo Mauri, partner di Private Corporate Advisor – introduce un ulteriore importante vantaggio fiscale per gli investitori in Equity Crowdfunding in startup e PMI innovative. Infatti, le plusvalenze realizzate sulla vendita di quote di startup e PMI dal 2025 se reinvestite entro un anno in altre startup e PMI non subiranno l’applicazione dell’imposta sostitutiva del 26%.

Questo provvedimento porterà, insieme a quelli già introdotti per l’ottenimento delle detrazioni d’imposta, un impareggiabile vantaggio fiscale per gli investitori.

A parte le agevolazioni riservate dal Decreto Sostegni Bis, ce ne sono altre di grande rilievo. Il Decreto Rilancio, per esempio, ha destinato un Fondo di Sostegno per il Venture Capital, finanziato con 200 milioni di euro con la deliberazione di CDP Venture Capital SGR e del Fondo Nazionale d’Innovazione. Questo fondo potrà sostenere gli investimenti di capitale per le PMI innovative e startup in un programma di co-investimenti con investitori qualificati e regolamentati. Il “” ha una durata di 10 anni, a cui se ne potranno aggiungere altri 3, e vi possono accedere gli investitori qualificati e regolamentati, i quali segnalano le PMI innovative e le startup in cui stanno per investire o in cui si è investito nei sei mesi precedenti all’entrata in vigore del nuovo Decreto Rilancio.

Un altro strumento agevolativo è la “Nuova Sabatini”, che eroga finanziamenti per micro, piccole, medie imprese e startup e che con la Legge di Bilancio 2021 permette alle nuove imprese di accedere a un contributo statale, senza il limite di 200mila euro della “vecchia Sabatini”, per l’acquisto o acquisizione in leasing di macchinari, beni strumentali d’impresa, hardware e macchinari, oppure di beni immateriali (tecnologie digitali e software).

Il bando “Resto al Sud” di Invitalia è più vivo che mai, e consente a nuove imprese e startup di avere un finanziamento con credito d’imposta per gli investimenti realizzati nelle regioni del Mezzogiorno (Abruzzo, Basilicata, Calabria, Campania, Puglia, Molise, Sardegna Sicilia e aree del Centro Italia colpite dal terremoto tra il 2016 e il 2017), ed in particolare per l’acquisto di nuovi beni strumentali.

Infine, il bando Voucher 3I di Invitalia è promosso dal Ministero dello Sviluppo Economico, ed è aperto alle startup innovative che hanno bisogno di finanziare la consulenza per la brevettazione.

Come valutare una Startup? I principi del metodo adottato da Warren Buffet possono esserci d’aiuto

Qual è il valore di un’azienda, e come possiamo determinare il valore di una Startup dal punto di vista economico e finanziario? L'”oracolo di Omaha” utilizza il criterio del flusso di cassa netto atteso, vediamo in cosa consiste.

Di Alberto Villa*

Gli analisti finanziari hanno fatto uso di varie formule per calcolare il valore di una azienda nella scelta riguardante il suo inserimento all’interno di un portafoglio. Essendo diversi, ogni operatore finanziario è un fervente sostenitore di quello che reputa come il metodo più efficace, dal P/E basso al rendimento da dividendi elevato ed altri ancora.

Il sistema generalmente più utilizzato è quello del P/E (presso/utile) più basso possibile. Secondo Warren Buffet, però, il metodo migliore è stato ideato da John Burr Williams, nel libro The Theory of Investment Value. Il miglior investitore al mondo utilizza diversi criteri per selezionare ed acquistare quote di aziende che poi confluiranno nel suo fondo: 1) criteri di business, 2) criteri di management, 3) criteri finanziari e criteri di mercato. Riguardo a quest’ultimo, “l’oracolo di Omaha” sostiene che il valore di un’azienda si calcola a partire dal flusso di cassa netto atteso nel corso della vita dell’azienda, scontato di un adeguato tasso di interesse. Infatti, Buffett ricorda che “valutate in questo modo, tutte le aziende, dai costruttori di calessi ai gestori di telefonia, diventano economicamente confrontabili”.

In sostanza, si tratta di un metodo di pre-analisi molto valido, che consiste nell’utilizzare i flussi di cassa che verranno generati in un determinato periodo di tempo, per poi scontarli tutti ad un tasso stabilito per ricondurli al valore che l’azienda dovrebbe avere nel presente. Secondo questo criterio, se non si riesce a stabilire il flusso di cassa futuro con un elevato grado di precisione, allora è persino inutile cercare di valutare l’azienda studiando le qualità del team management, le caratteristiche dei prodotti e i mercati di rifermento.

Perché è così importante questo metodo per una pre-valutazione di una Startup? Perché nel caso di una startup non esistono bilanci storici a cui far riferimento, essendo una società appena nata; una delle variabili può essere il Business Plan, cioè il documento con cui gli investitori dovrebbero stimare la fattibilità del progetto imprenditoriale.

Per stabilire correttamente i flussi di cassa netti, Buffet sottolinea che un dato fondamentale è dato dal tasso di sconto da utilizzare – ossia l’altra variabile dell’equazione – ed è qui che la situazione si fa un po’ più complessa.  Infatti, per lui si dovrebbe applicare semplicemente quello dei buoni del Tesoro Usa a lungo termine, salvo poi aggiungere dei punti percentuali al tasso esente da rischi nei periodi in cui diventino troppo bassi, oppure applicando dei margini di sicurezza in casi particolari.

Nelle startup questo elemento va misurato attentamente, perché utilizzare un tasso di sconto poco adatto – come ad esempio i buoni ordinari trentennali, oppure un equity risk premium di società quotate – potrebbe essere forviante. Pertanto, solo utilizzando una variabile dell’equazione che riconosca la particolarità di queste società ci si può realmente permettere di fornire una pre-valutazione coerente. Determinare questo, inoltre, significa essere in grado di stimare in modo appropriato anche il rischio che sto affrontando, e se i possibili guadagni siano congrui.

Perché è così importante questo criterio rispetto ad altri? La risposta è data dai numeri. Se utilizzo solo un criterio come quello del P/E (prezzo/utile), difficilmente investirò mai in una Startup, preferendo magari un’azione quotata o altri strumenti. Questo è l’assunto principale: un patrimonio è composto da diversi strumenti finanziari, ma non è detto che debba necessariamente utilizzare il medesimo metodo di valutazione.

Impiegare i propri risparmi di lungo termine in beni reali non intacca i principi base di una buona pianificazione finanziaria. Infatti, diversificare un portafoglio con Startup e PMI innovative, da affiancare ai settori più “tradizionali”, ormai sembra essere una strada quasi obbligata per ottenere risultati gratificanti dai propri investimenti. Occorre comprendere, però,  che per fare ciò si deve necessariamente utilizzare un metodo poco usato dalla maggioranza dei consulenti finanziari e private banker, cui servirebbe una formazione specifica sull’argomento.

* Alberto Villa, Consulente in Finanza d’Impresa, membro A.I.A.F. e Consulente Finanziario Autonomo, collabora con la rete professionale M&V Private Corporate Advisor 

StartmeupHK Festival 2021. Dal 24 Maggio una vetrina per le startup di tutto il mondo

StartmeupHK Festival, l’evento annuale più importante in Asia dedicato alle startup, e organizzato da Invest Hong Kong, ritorna dal 24 al 28 maggio 2021 in forma virtuale. Sarà possibile partecipare a workshop, startup pitch, job fair e incontri con potenziali investitori.

StarmeupHK Festival 2021 rappresenta un’importante vetrina per le molte opportunità che Invest Hong Kong* offre alle startup di tutto il mondo. In questo evento annuale, che anche quest’anno si svolge in forma virtuale, le startup partecipanti avranno la possibilità di ascoltare ed entrare in contatto con gli esperti del loro settore, oltre a scoprire la posizione di primo piano di Hong Kong quale incubatore e banco di prova su tutto ciò che c’è di nuovo e sulle innovazioni che influenzeranno il  modo di vivere e di fare business in futuro.

Infatti, sebbene il mondo abbia dovuto affrontare un’enorme crisi, ci sono comunque molte opportunità interessanti che le startup possono sfruttare, e questo è dimostrato dai 14 eventi principali che quest’anno StartmeupHK Festival comprenderà e che coinvolgeranno numerosi relatori internazionali su tematiche specifiche, come l’A.I., il Fintech, ESG, le SmartCities, il settore Healtchare e quello del Proptech, per citarne alcuni tra i più significativi. Inoltre, durante l’intera settimana si avrà la possibilità di partecipare a workshop, startup pitch, job fair e incontri con potenziali investitori.

Il Festival aprirà i battenti il 24 maggio, con lo SME Tech Exhibition Programme, dedicato alle PMI e alle scale-up operative nel campo delle soluzioni tecnologiche, ed uno stand virtuale di SHAPERZ (Shaping the Future of Work for SMEs), organizzato da Finnovasia e dalla durata di due giorni. La partecipazione, da sottoscrivere entro il 15 maggio, è riservata alle aziende con meno di 30 dipendenti e un fatturato inferiore a 3 milioni di USD.

Nella stessa giornata, si potrà partecipare al Female Funding Fair, organizzato da Next Chapter Raise, dedicato alle imprenditrici donne di qualsiasi settore che vogliano inviare la propria candidatura ed essere selezionate per “Investor & Founders Mentor Hour”.

Il secondo giorno (25 maggio) ospiterà il GBA Innovation Summit, organizzato da TusPark Hong Kong, con il quale saranno analizzate le opportunità di sviluppo nella Greater Bay Area per le aziende con soluzioni tecnologiche e innovative. Nel frattempo, il 25 e il 26 maggio, Scaleup Impact Summit, organizzato da Whub, è uno degli eventi più completi sul mondo delle startup innovative progettato per realizzare risultati concreti con esperti, founder e investitori di primo livello.

Il quarto giorno (27 maggio), Asia Healthcare Innovation Summit, organizzato da Brinc, coinvolgerà startup, investitori e professionisti del settore healthcare, che condivideranno le loro conoscenze ed esperienze sulle ultime novità nell’ambito dell’health technology. In particolare, con la Future Health Asia Pitch Competition i partecipanti avranno l’opportunità di candidarsi, entro il 12 maggio, alla selezione di 2 startup che saranno ammesse alla riunione mensile degli investitori privati di Future Health Asia, per presentare il proprio progetto e ottenere un investimento fino a 250.000 USD.

Inoltre, StartmeupHK Festival 2021 ha organizzato altri cinque eventi di settore specifici molto significativi:
– 24 Maggio: Al for All & Making Money with AI,
– 24-25 Maggio: PropTech Asia & Beyond,
– 26 Maggio: Thriving Together – Startups and ESG Investors,
– 27 Maggio: Virtual Fintech Forum
– 27 Maggio: Connected Cities Conference,

Il 28 Maggio, ultimo giorno del Festival, concluderà le attività con un’agenda che prevede l’Ecosystem Summit, il Defining Decade for Impact with Tech e il GBA Online Hackathon 2021.

* Invest Hong Kong – Ufficio di rappresentanza in Italia Via del Mare 47, Milano, e-mail: info@investhk.it . Il Team italiano di Invest Hong Kong fornisce informazioni su investitori, programmi di incubazione e accelerazione, finanziamenti pubblici e spazi di co-working, e assiste gratuitamente le PMI e le Startup italiane a muovere i primi passi verso Hong Kong.

Il valore delle start up nell’Equity Crowfunding. Attenzione alla “coerenza” tra rischio e rendimento

La dottrina aziendale italiana non ha posto molta attenzione sulle corrette procedure valutative di una startup. Negli USA, invece, nuove tecniche di facile e veloce applicazione permettono di stabilire valutazioni ritenute attendibili.

Di Carlo  Mauri*

Il tema della valutazione delle startup è diventato  attuale per effetto della diffusione,  negli ultimi anni, del fenomeno del  “Crowdfunding“, a sua volta   espressione della nuova “economia della condivisione” (Sharing Economy),  in cui  i progetti imprenditoriali vengono proposti, tramite piattaforme autorizzate della  Consob, al largo pubblico  degli investitori al fine di condividere  con loro i vantaggi futuri  ma ovviamente anche  i rischi.

Presupposto per dar luogo  alla raccolta dei capitali è quello di procedere all’autovalutazione  delle startup stesse. Questo valore, definito di “pre-money”, viene fornito quindi  dagli stessi soci fondatori delle startup ed è legato, funzionalmente, alle somme richieste agli investitori. Si tratta di un valore potenziale, in quanto ricavato da grandezze economiche e finanziarie ipotetiche future, poichè le startup solitamente non hanno dei bilanci storici da sottoporre ad analisi. In ogni caso, il valore “pre-money” è sempre indicato nei business plan pubblicati nelle piattaforma di equity crowdfunding, ma non sempre è possibile individuare in maniera esplicitata i criteri da cui tale valore si genera.

Eppure, questa grandezza  è determinante per il successo dell’operazione. Infatti, qualora venissero attribuiti valori troppo elevati, si possono incontrare concrete difficoltà nel raggiungere gli obiettivi di  raccolta; viceversa, nel caso in cui il valore “pre-money” sia troppo basso, si può indurre il dubbio, nel potenziale investitore, di fare un cattivo affare, oltre al risultato di raccogliere una somma assai più modesta.

Il pericolo, pertanto, è quello di allontanarsi dalle corrette procedure valutative, e sul punto è necessario riconoscere che la dottrina aziendale italiana non ha posto  molta attenzione, e gli stessi “Principi italiani di Valutazione” non dedicano una specifica attenzione alle startup. Maggiore interesse, invece, si è manifestato negli USA, dove la prassi internazionale ha sviluppato delle tecniche di facile e veloce applicazione, le quali permettono di stabilire (a torto o a ragione) valutazioni ritenute attendibili dagli operatori professionali.  

Carlo Mauri

Purtroppo, la necessità di creare una metrica condivisa e di facile uso rischia di confondere le scelte degli investitori e dei loro consulenti nel perseguire scelte ragionate e consapevoli. E’ possibile, però, fare una prima considerazione: assumendo come input i dati presenti in piattaforma, ovvero il pre-money e i flussi reddituali prospettici (di solito presenti fino al massimo di 5 anni), si deve sempre trovare  una coerenza tra il “rischio” (implicitamente presente nel  tasso di attualizzazione dei flussi reddituali) e il rendimento espresso dai flussi reddituali stessi. A parità di valore pre-money,  aumentando il rendimento il rischio deve  crescere in modo proporzionale. Ebbene, visto che i flussi reddituali indicati nei business plan presentano spesso tassi di crescita molto elevati, caratterizzati da dinamiche esponenziali, contestualmente si dovrebbe osservare  una misura del rischio di gran lunga superiore (di almeno dieci volte) rispetto a quella presente, per esempio, nelle stime di complessi aziendali di società quotate nei mercati regolamentati. L’assenza di questa “coerenza” tra rischio e rendimento, che  rappresenta uno dei principi cardine della Finanza, è in grado di compromettere  la credibilità dell’intero progetto.

* Commercialista, socio AIAF, Managing Partner di M&V Private Corporate Advisor

Cresce il numero delle startup “unicorno”. Luigi Capello: l’Italia segua la strada della Francia

La chiave del successo dell’industria francese del Venture Capital è stata la costituzione di un Fondo da 10 miliardi e la semplificazione della normativa per la costituzione delle startup, creando un’agenzia nazionale per la promozione delle imprese innovative e incentivi per attrarre talenti e investitori sul piano internazionale. L’Italia di recente ha compiuto passi avanti.

Da qualche tempo, un nuovo mito circola tra i giovani imprenditori e gli addetti ai lavori. Si tratta delle startup “unicorno”, ossia nuove aziende operanti in settori fortemente innovativi, non quotate in borsa, il cui valore supera a un miliardo di dollari. Se sono rare le aziende unicorno (“uni” sta per un solo miliardo di valore), ancora più rare sono quella “deca-corni”, e cioè dal valore di 10 miliardi di dollari, e rarissime quelle “etto-corni” (come Alphabet Inc. di Google e Facebook Inc), che avevano  i 100 miliardi di dollari di valore prima delle rispettive offerte pubbliche iniziali (IPO).

C’è da dire che il numero complessivo di aziende unicorno nel mondo è cresciuto notevolmente nel giro di pochi anni. Erano 39 nel 2013, 220 nel 2018, 362 nel 2019 e oggi, Secondo i dati di CB Insight di Dicembre 2020, sono 510 le startup che rientrano nella definizione di unicorno, attive soprattutto nel Fintech e nell’Healthcare e cresciute rapidamente con lo scoppio della pandemia.

Nel 2020, quindi, la consacrazione di questo trend in continuo aumento, con USA e Cina a dominare la scena. La società che controlla TikTok (ByteDance) è valutata 140 miliardi di dollari, mentre Didi Chuxing – startup del settore trasporti che possiede oltre 20 app – “appena” 62 miliardi. SpaceX, del visionario Elon Musk, vale 46 miliardi. Nessuna unicorno europea tra le prime dieci, mentre si distingue l’indiana l’indiana Paytm all’ottavo posto.

Le ex-unicorno AirBnb, Palantir e DoorDash sono uscite dalla classifica ad agosto 2020, avendo completato il percorso di quotazione in Borsa.

In Europa, «con il round di investimento da 178 milioni di euro concluso a inizio settimana dalla startup Vestiaire Collective, sono oggi 11 gli “unicorni” francesi, vale a dire aziende con una valutazione superiore al miliardo di euro. Lo ha reso noto proprio il Presidente della Repubblica Francese Macron, congratulandosi con i founder della startup in un post su LinkedIn. Un risultato straordinario, che traccia la strada da percorrere anche per il nostro Paese nella creazione di nuovi campioni nazionali». È quanto dichiara Luigi Capello, Chief Executive Officer di LVenture Group, holding leader negli investimenti in startup digitali.

Luigi Capello

«Nel 2012 le dimensioni del mercato francese del Venture Capital erano paragonabili a quelle del mercato italiano, con investimenti che sfioravano i 200 milioni di euro. Nel biennio 2014-2016, con Macron Ministro dell’Economia, c’è stato un balzo significativo, e un’ulteriore accelerazione è avvenuta con la Presidenza Macron, basti pensare che nel 2020 gli investimenti in startup in Francia hanno superato i 6 miliardi di euro rispetto ai 600 milioni di euro investiti in Italia. La chiave del successo dell’industria francese del Venture Capital è stata proprio l’aver messo al centro delle politiche economiche l’innovazione e la creazione di nuovi modelli di business. Ciò è avvenuto costituendo un Fondo da 10 miliardi con funzione di “snow-ball” del mercato, semplificando la normativa per la costituzione delle startup, creando un’agenzia nazionale per la promozione delle imprese innovative e incentivi per attrarre talenti e investitori sul piano internazionale».

«Negli ultimi mesi l’Italia ha compiuto decisi passi avanti sul sostegno alla nuova impresa digitale, con l’avvio delle operazioni di CDP Venture Capital. Per generare nuova occupazione, sviluppo economico e, conseguentemente, nuova ricchezza, l’Italia segua fino in fondo la strada della Francia – conclude Capello – puntando in maniera decisa sull’innovazione digitale e quindi sulle startup».