Settembre 16, 2026
Home Archive by category Finanza Personale (Page 14)

Finanza Personale

Mercato immobiliare, prezzi in lieve flessione ma timidi segnali di ripresa. Il Centro-Nord traina le compravendite

Prezzi in leggera flessione per le unità immobiliari già esistenti, ma per le abitazioni di nuova costruzione si evidenzia un seppur modesto aumento.

Articolo di Domenico Amicuzi*

Un mercato ancora alla ricerca di una sua stabilità, quello immobiliare italiano. Neanche i recenti aumenti del numero di compravendite, infatti, si sono accompagnati ai paventati rialzi dei prezzi, per cui risulta difficile intravedere un indirizzo generale a cui potersi aggrappare per l’immediato futuro.

Questo il tema di fondo che anima il dibattito degli esperti, i quali convergono solamente su ciò che si vede a occhio nudo: le compravendite aumentano e i tassi dei mutui (mai visti così bassi) certamente aiutano questo trend dei volumi, ma i prezzi rimangono schiacciati verso il basso.

Per analizzare meglio lo stato dell’arte, ci verrà in aiuto un rapido esame delle informazioni di mercato più recenti. Nel corso del primo trimestre del 219, secondo i dati forniti dall’Agenzia delle Entrate il numero di transazioni residenziali è stato pari a 138.525, registrando un +8.8% rispetto lo stesso periodo dello scorso anno.

Ma i segnali di ripresa non emergono solo dal comparto residenziale. Infatti nel corso dei primi tre mesi del 2019 si è confermato il trend di crescita a livello complessivo raggiungendo un totale di 275.686 transazioni, segnando un incremento del 8.9% rispetto lo stesso periodo del 2018.

Oltre al comparto residenziale, giungono segnali molto incoraggianti anche dal settore terziario–commerciale, fissando una crescita pari al 5.9%.

Casa in vendita

Per quanto riguarda i volumi, sono soprattutto le grandi città a mettersi in mostra: Milano ha registrato un +11.3%, Roma +11.9%, Genova +15.2% e Bologna +12.9%.

Anche su scala nazionale è il centro-nord a trainare il mercato immobiliare, con il Nord che fa registrare un incremento del 10.4%, il centro del +10.7%, mentre il sud manifesta una variazione meno marcata con un +4.3%.

Dopo circa dieci anni di tendenza negativa, emergono dunque segnali positivi, perlomeno dal punto di vista della crescita del numero di compravendite, consolidando l’aumento del +6.6% fatto segnare nel 2018.

Per quanto invece concerne i valori di mercato, pare non essere ancora giunti ad una stabilizzazione. In particolar modo risulta una flessione dei prezzi in ambito residenziale focalizzato sulle unità immobiliari già esistenti. Mentre per le abitazioni di nuova costruzione si evidenzia un seppur modesto aumento dei prezzi.

Le prospettive future vedono il persistere dell’aumento del numero di compravendite a livello nazionale, con le unità residenziale di nuova realizzazione a fare da traino.

Sul fronte delle quotazioni, proseguirà probabilmente la fase di stabilizzazione, con una differenziazione da porre in essere tra le grandi città e le aree periferiche o le piccole province.

Infatti, soprattutto per quanto riguarda Milano potremo assistere ad incrementi seppur lievi dei valori immobiliari. Mentre nei piccoli centri e nelle zone meno centrali, continuerà un moderato calo, complice la vastità dell’offerta di unità abitative abbinata ad una flebile domanda abitativa.

* Real Estate Specialist, operativo da 15 anni con i più importanti brand italiani del settore

Se hai trovato utile questo articolo forse potrebbe interessarti sapere come tutelare il tuo patrimonio immobiliare dagli attacchi esterni

Scarica l’e-book “La Protezione del Patrimonio Familiare dai possibili atti di aggressione dei terzi“, edito da PATRIMONI&FINANZA.

Non costa assolutamente nulla, è sufficiente registrarsi

Buona lettura !


Vino pregiato, passione senza età. Solo per investitori pazienti e bene organizzati

Investire nel vino comporta anche una necessaria organizzazione di base, che va dal trasporto alla conservazione e alla compravendita.

Bere vino è una tradizione secolare. Una delle prime grandi civiltà occidentali, l’antica Grecia micenea, ha dovuto gran parte del suo successo alla coltivazione e alla creazione del vino. Per gli investitori questo è un investimento senza età, indipendentemente dall’era attuale.

L’investimento nel vino avviene attraverso due metodi diversi. Il primo consiste nell’acquistare e rivendere direttamente singole bottiglie o casse (3, 6, 9 o 12 unità) di un determinato tipo di vino. L’altro metodo è l’acquisto di quote in un pool di investitori, che risulta essere più idoneo per chi non ha sufficiente esperienza nell’investimento diretto.

Scartando i prodotti (anche quelli ottimi, che ci sono) derivanti dalla produzione massiva, per investire bisogna avvicinarsi ai produttori di vini c.d. d’élite, che imbottigliano solo vino pregiato e per questo motivo, con i dovuti distinguo, si possono associare ad un investimento finanziario.

L’Italia è il paese del buon vino per eccellenza, ma il 90% del vino pregiato per gli investimenti viene prodotto nell’area francese di Bordeaux. Alcune annate provenienti da quei rinomati vigneti si vendono a migliaia per una sola bottiglia.

Il vino pregiato, come regola generale, deve partire da 50 euro a bottiglia per essere considerato tale. Una regola (non scritta) di questo particolare mercato è quella secondo cui all’aumentare del prezzo aumenterà anche la domanda di un determinato vino. Questo non ha niente a che vedere con la qualità (che è fuori discussione, per quella categoria di vini!), ma con lo status che il possesso di determinate bottiglie attribuisce al possessore, sia esso cantina o collezionista privato. Inoltre, l’equazione “maggior prezzo=maggior domanda” si realizza grazie ad una circostanza che a molti sfugge: tutto ciò che ha contribuito a produrre un determinato vino non può mai essere replicato. Stiamo parlando di elementi assolutamente non controllabili come le condizioni meteorologiche, l’annata e i metodi di produzione, che in tutta evidenza non possono essere duplicati e aggiungono fascino al tutto.

Investire nel vino comporta anche una necessaria organizzazione di base, che va dal trasporto alla conservazione. Infatti, se si ha l’intenzione di conservare il vino per alcuni anni, è indispensabile assicurarsi di farlo in condizioni ottimali. Ad esempio, una stanza troppo calda accelera il tempo necessario alla maturazione del vino, mentre una eccessivamente fredda causerà la produzione di scaglie di cristallo nel vino, rovinandolo. Pertanto, il posto migliore per conservare il vino è nel seminterrato, o in un armadio buio, ma per un investitore serio che ha spazio sufficiente è meglio acquistare un dispositivo di raffreddamento del vino, in relazione al quale sarà necessario effettuare delle valutazioni energetiche per comprendere l’entità della spesa di elettricità e preventivare con maggior precisione quanto costerà l’investimento complessivo.

Data la natura del tutto simile a quella di un gioiello, il vino costoso è considerato un oggetto prezioso. Una delle prime cose da fare, pertanto, è assicurare la collezione, possibilmente senza franchigie.

Se non si ha lo spazio adatto alla conservazione, esistono diversi magazzini che agiscono in conto terzi, sebbene il loro servizio si aggiunge al costo complessivo dell’investimento.

In relazione alle previsioni di rendimento, ci sono due importanti indicatori da analizzare quando si vuole determinare il valore attuale e previsionale di un vino: la sua scarsità e la sua valutazione. Relativamente alla seconda, in una scala da 1 a 100, i vini che hanno un punteggio superiore a 95 sono considerati pregiati. Prevedere la scarsità, invece, è una cosa più difficile da fare. Un vino imbottigliato in produzione limitata ha alte probabilità di mantenere la sua scarsità, e la ricerca dei prezzi passati sarà utile per prevedere cosa porterà il futuro di una certa annata.

Proprio come le azioni e gli altri investimenti finanziari, esistono indici anche per il vino pregiato. Liv-ex, ad esempio, è una piattaforma di trading online utilizzata da commercianti di vino professionisti, così come Wine Owners, che però è un sito Web indirizzato all’investitore privato. Entrambe le piattaforme sono un ottimo modo per controllare le proprie partecipazioni sotto forma di diversi grafici e diagrammi, in modo simile al funzionamento di un sito web di borsa online.

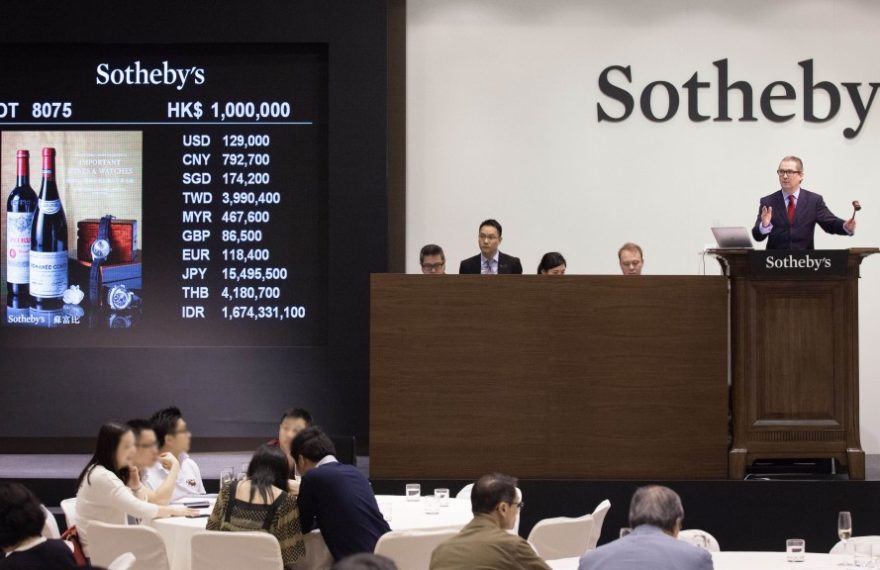
L’acquisto e la conservazione del vino è solo la prima tappa del viaggio di un investimento nel vino. In media, molti investitori di vino pregiato lo detengono per un minimo di cinque anni, sia per fargli maturare un sapore corposo, sia per alimentare il prestigio attorno ad esso. Un ruolo fondamentale nelle compravendite di vino lo ricoprono le case d’aste, che intermediano gli scambi fisicamente (asta pubblica) o virtualmente (aste online) lucrando una commissione.

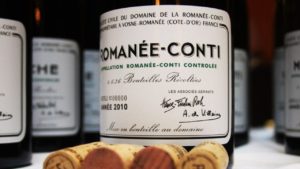
Passando ad alcuni esempi di buon investimento in questo settore così alternativo ed emozionale, il Domaine de la Romanee-Conti, comunemente abbreviato in (RDC), è uno dei vini più costosi del mondo e spesso considerato uno dei migliori. Il vino proviene da Cote De Nuits, Francia. Il prezzo medio di una bottiglia è pari a circa 15.000 euro, ed alcune annate si sono avvicinate ai 200.000 per bottiglia. Il Château Mouton Rothschild è un altro vino che proviene dalla regione francese di Bordeaux; una bottiglia del 1945 fu venduta per 114.614 USD alla fine degli anni Novanta.

Questi esempi di successo sono solo alcuni tra i tanti, ma è bene dire che investire nel vino costringe l’investitore ad attendere il lungo periodo per realizzare un buon rendimento, ed il mercato non è liquido come quello dei preziosi o delle opere d’arte. Per evitare il problema della liquidità (possibilità di vendere in qualunque momento), esistono altre opzioni per investire nel vino, e uno di questi è rappresentato dai fondi di investimento. Il Wine Source Fund, per esempio, investe in vino di tutto il mondo e diversifica anche con altri alcolici. Un altro fondo interessante creato alcuni anni fa è The Bottled Asset Fund. Inizialmente è stato lanciato con un investimento di 9 milioni di USD, e nel tempo ha ottenuto rendimenti notevoli, investendo non solo nei vini della regione francese di Bordeaux, ma anche in quelli italiani o della Napa Valley.

Art Lending e cartolarizzazione delle opere: un ponte tra Arte e Finanza per dare trasparenza al mercato

In un mercato regolamentato, il processo di formazione del prezzo di un’opera d’arte diventa più trasparente e aumenta la fiducia nei nuovi investitori. Eppure, in Europa qualcosa (o qualcuno) impedisce ancora oggi l’affermazione di regole chiare per tutti.

Negli ultimi tempi, il dibattito tra “puristi” dell’Arte e professionisti della finanza, relativamente all’approccio che gli investitori dovrebbero assumere in questo particolare settore, si è acceso notevolmente, e ciò è avvenuto in parallelo alla sempre maggiore presenza che le opere artistiche stanno avendo nei portafogli degli investitori professionali. Questi ultimi, in particolare, si avvicinano al mondo dell’arte qualificandola sempre più come una classe di attivi a sé stante, utile a diversificare il patrimonio o a costituire una riserva di valore non correlata ad altri strumenti finanziari come azioni e obbligazioni; i puristi, invece, rifuggono da queste logiche prettamente finanziarie, sostenendo che investire nell’Arte è un fatto essenzialmente emozionale, e che il valore di un’opera risente soprattutto di questo elemento immateriale, che attribuisce profondo fascino all’investimento ed un certo status all’investitore.

Un compromesso tra le due posizioni, certamente, sarebbe il benvenuto, anche perchè  il secondo approccio (quello purista) è causa, da un lato, del dominio incontrastato dei c.d. mercanti, che sono in grado di condizionare l’intero mercato, e, dall’altro, della diffusione di pratiche scorrette (fino alle numerose falsificazioni) di cui molti neofiti sono vittime ogni anno per via della quasi totale assenza di trasparenza.

Di certo, però, chi ha investito il proprio denaro in maniera alternativa (opere d’arte, auto d’epoca e orologi vintage, per esempio), negli ultimi anni ha beneficiato di un trend di mercato molto favorevole. Di conseguenza, sono emersi nuovi attori e prodotti di finanziamento o investimento in grado di soddisfare le diverse esigenze dei clienti anche in questo segmento, creando un vero e proprio ponte tra Arte e Finanza grazie alla diffusione dei contratti di Art Lending e delle cartolarizzazioni di opere d’arte.

L’Art lending offre al possessore di un’opera un finanziamento a tasso fisso garantito da beni artistici. Si tratta di un prodotto piuttosto diffuso negli Stati Uniti ma poco conosciuto in Europa, dove ha ancora un notevole potenziale di espansione. Il suo funzionamento è molto semplice: il proprietario richiede un prestito sulla base del valore dell’opera, che dà in pegno come collateral. In caso di insolvenza del debitore, il finanziatore può entrare in possesso del collateral e rivenderlo per recuperare l’importo del prestito.

Questo prodotto, oltre a non non comportare i tipici costi di transazione o le imposte sulle plusvalenze che si verificano in occasione di una vendita, ha il pregio di permettere al collezionista di continuare a possedere l’opera pur realizzando la liquidità necessaria per ulteriori investimenti. Inoltre, questa operazione protegge il proprietario dalla fisiologica perdita della riservatezza che la vendita attraverso una casa d’asta potrebbe causargli, insieme ad un corollario di domande sulle sue condizioni finanziarie o su nuovi e imminenti acquisti.

Poiché questo tipo di finanziamenti si regge esclusivamente sull’opera d’arte, è di fondamentale importanza, per il soggetto finanziatore, risolvere tutte le questioni inerenti la sua proprietà, la sua liquidità e gli eventuali rischi di falsificazione, attraverso un’accurata due diligence da attuare prima dell’acquisto. Naturalmente, tale processo di verifica viene effettuato con accuratezza dalle case d’asta o da esperti indipendenti, che a fronte di una parcella “impegnativa” sono in grado però di fugare ogni dubbio.

L’Art Lending può essere strutturato con finanziamenti a scadenza a breve o lunga, con un rapporto prestito/valore basso o elevato, con un rimborso rateizzato o in un’unica soluzione e, infine, pro soluto o pro solvendo. Data la carente regolamentazione, i tassi di interesse offerti possono oscillare dal 2,5-3% all’anno per i finanziamenti pro solvendo fino a percentuali a due cifre per i finanziamenti erogati pro-soluto da agenzie di intermediazione.

Esiste il caso in cui gli istituti mettono i titoli garantiti da beni artistici sul mercato, permettendo a privati, family office o altri gestori patrimoniali di investire indirettamente in opere d’arte con rendimenti proficui. In questo caso, i finanziamenti, a loro volta direttamente garantiti da collezioni, prendono il nome di cartolarizzazioni, realizzate attraverso strumenti separati a basso rischio di fallimento.

Bisogna fare attenzione, però: così come accadde per le cartolarizzazioni di mutui c.d. subprime (da cui è scaturita la grande crisi del 2008), chi acquista uno di questi titoli deve fare molta attenzione a conoscere in anticipo quali opere d’arte sono comprese tra i collateral del titolo, il quale sarà regolarmente provvisto di codice ISIN internazionale e sarà scambiato in modo tale da permettere agli investitori di sottoscriverlo facilmente sul mercato, attratti come sono dal fatto che il rapporto rischio/rendimento di questi strumenti è direttamente collegato alle collezioni d’arte a cui sono esposti.

Nei paesi orientali maggiormente industrializzati, il processo di avvicinamento tra mercato dell’arte e mercato finanziario è già una realtà avanzata. Infatti, tra il 2009 ed il 2011 sono nate in Cina delle borse valori specializzate nella compravendita di certificati rappresentativi di opere d’arte. In questo modo, ogni collezionista/investitore ha potuto acquistare e vendere in borsa uno o più certificati, che corrispondono a un “pezzettino” delle opere presenti sul listino; così, anche i collezionisti che non possono permettersi di investire somme ingenti possono diventare comproprietari di opere d’arte e beneficiare dell’eventuale incremento di valore dei certificati quotati in borsa. Tale mercato, però, non è ancora perfettamente regolamentato, e ciò si riflette sul grado di trasparenza delle operazioni e sui valori di borsa delle opere quotate. Ma il Consiglio di Stato Cinese e la Banca Popolare Cinese, di recente, hanno avviato un processo di regolamentazione, che sta già dando i suoi primi frutti, con l’intento di salvaguardare gli interessi degli investitori.

Alcune di queste borse valori, peraltro, sono partecipate da governi e dalle banche locali, e hanno rapidamente assunto la caratteristica di veri e propri centri culturali, come lo Shanghai Culture Assets and Equity Exchange, che organizza mostre, eventi, aste e gestisce un artwork design studio.

Recentemente, in Europa, un tentativo di creare borse valori specializzate in Arte è stato fatto in Francia, (Paris Art Exchange) ed in Lussemburgo, ma dopo una breve operatività entrambe le attività sembrano essersi fermate. Non si conoscono le cause di questo stop (anche se possiamo immaginarlo, visto il cammino accidentato che fino a quel momento le due iniziative avevano sofferto), ma di certo si è persa l’occasione di rendere più trasparente il processo di formazione del prezzo e di aumentare la fiducia degli investitori, estendendone il numero anche a coloro i quali non sono dotati di notevoli mezzi finanziari.

Inoltre, in un mercato regolamentato i costi di transazione e custodia sarebbero decisamente inferiori, così come le spese di assicurazione, e tutto ciò contribuirebbe a rendere il mercato dell’arte più liquido e accessibile.

E’ evidente che, in Europa, gli interessi di pochi attori del mercato impediscono questo ineluttabile processo di regolamentazione.

Se hai trovato utile questo articolo forse potrebbe interessarti sapere come tutelare il tuo patrimonio artistico dagli attacchi esterni

Scarica l’e-book “La Protezione del Patrimonio Familiare dai possibili atti di aggressione dei terzi“, edito da PATRIMONI&FINANZA.

Non costa assolutamente nulla, è sufficiente registrarsi

Buona lettura !


Mercato immobiliare, gli italiani emigrano e non comprano. Gli immigrati regolari valgono già 100 miliardi

Le richieste di case provenienti dalle famiglie di immigrati sono sempre in aumento, e presto potrebbero raggiungere la cifra di un milione. Sempre giù il mercato di compravendite dei residenti.

Secondo l’ultimo rapporto annuale realizzato da Scenari Immobiliari, il mercato immobiliare italiano degli immigrati regolari vale oggi più di quello dei residenti, e i dati relativi ai loro acquisti di case mostrano un giro d’affari in aumento anche nell’anno in corso, con un incremento stimato del 13,7% rispetto al 2018, pari a 5 miliardi di euro.

Grazie a questo trend, che dura già da qualche anno (soprattutto nei piccoli centri e nelle periferie delle grandi città del nord e del centro), il 21,5% degli immigrati “di lungo corso” – quelli arrivati da circa 30 anni – abita in una casa di proprietà, e negli ultimi 12 anni sono 860.000 le case acquistate da loro, per un volume d’affari complessivo che ha superato i 100 miliardi di euro.

Il numero maggiore di compravendite si è realizzato a Milano, Roma e Bari, con una fascia media di costo pari a circa 100.000 euro; la tipologia più ricercata è quella degli immobili di bassa qualità ma sufficientemente spaziosi e in periferia.

Il Rapporto realizzato da Scenari Immobiliari evidenzia la possibilità che in breve tempo le abitazioni acquistate da immigrati in Italia possano raggiungere il numero di un milione. Ma gli immigrati trainano anche il fiorente mercato delle locazioni. Infatti, solo uno di loro su cinque vive in una casa di proprietà, mentre il 63,5% è in affitto e il restante 15% diviso tra la sistemazione da parenti e connazionali o il pernottamento in luoghi di fortuna. In considerazione dell’alto tasso di occupazione (gli immigrati regolari, prima o poi, trovano tutti lavoro!), anche quel 15% è destinato, nei prossimi anni, ad alimentare il numero di locazioni e compravendite.

Ma se la domanda proveniente dalle famiglie di immigrati è sempre in grande fermento, quella dei residenti è appiattita sul fondo ormai da qualche anno, con l’offerta che ancora supera la domanda. Gli esperti attribuiscono tale

fenomeno, innanzitutto, agli effetti di una congiuntura economica sfavorevole di lungo periodo, che porta ogni anno decine di migliaia di giovani italiani a cercare all’estero un futuro professionale migliore. Questo trend è in preoccupante aumento negli ultimi 10 anni, durante i quali si calcola che almeno 700.000 giovani laureati e diplomati (ossia, 700.000 futuri potenziali acquirenti di case!) abbiano scelto Germania, Francia, USA e UK (ma anche Albania e altri paesi dell’Est Europa) per lavorare in un contesto migliore di quello italiano. Ciò spiega il tasso di sostituzione che si è verificato tra gli acquisti dei residenti e quelli degli immigrati regolari, i quali, di fatto, oggi sostengono il mercato.

Questa enorme rivoluzione ha determinato anche un differente ruolo attribuito alla casa da questi due gruppi di acquirenti, sia in base alla finalità che alla topologia ricercata: semplice abitazione per gli immigrati, abitazione-investimento per i residenti; casa di media quadratura ed in periferia per i primi, spaziosa ed in zone centrali (o semi-centrali) per i secondi.

Di conseguenza, anche il modello di business del mercato immobiliare si trova ad un punto di svolta epocale, oltrepassato il quale niente sarà più come prima. Noi pensiamo che quel punto di svolta sia già stato superato, e che gli italiani abbiano smesso ormai da tempo di considerare il mattone come il “l’investimento più sicuro”.

I sintomi di un simile scenario di crisi del settore ci sono tutti, come testimonia il livello dei tassi sui mutui, che la generazione dei baby-boomers non aveva mai visto così basso fino ad oggi. Pertanto, anche il modello di marketing delle vendite immobiliari deve necessariamente individuare nuovi spunti che possano arricchire e veicolare la domanda verso soluzioni il più possibile “su misura” e “a target”. Le grandi reti di intermediazione, fiutando già qualche anno fa il trend in aumento proveniente dalle famiglie di immigrati regolari, avevano già avviato politiche di marketing operativo fortemente geo-localizzate, nonchè pronte ad accogliere le richieste delle famiglie immigrate regolari, alle quali veicolare una “scheda-immobile” semplice e immediata: localizzazione periferica, quadratura medio-piccola, rifiniture normali, vicinanza alle fermate dei mezzi pubblici.

Tutt’altre caratteristiche deve avere, invece, la “scheda” informativa da destinare alla domanda dei residenti che già abitano, al momento della ricerca, nei semi centri cittadini o nelle zone più centrali. Nel loro caso, l’esigenza di abitarci dentro è pari all’interesse all’investimento, per cui le variabili da utilizzare sono:

– l’aumento di valore realizzabile con la ristrutturazione,

– il valore locativo,

– la vicinanza a servizi e scuole,

– il risparmio derivante dalla prossimità al posto di lavoro,

– i futuri (e previsti) miglioramenti del contesto di quartiere,

– la previsione di apertura di ipermercati e centri commerciali,

– i nuovi servizi per la città (metropolitana, ospedali, tram etc).

Tutti questi elementi fanno sì che si possa determinare il calcolo di un rendimento prospettico, che tanto piace ai patrimonials (i genitori dei millennials).

Di recente, il tema dei dati scientifici con cui corredare la scheda informativa di un immobile è stato trattato alla tavola rotonda organizzata MVA-Master in Valutation & Advisory del Politecnico di Milano. Lo scopo di questo incontro tecnico è stato quello di valutare il superamento della logica secondo la quale un bene vale per quanto produce, sostituendola con quella del valore per quanto può produrre se si attuano determinate circostanze (esempio, l’arrivo della linea metropolitana), o se si attuano determinate modificazioni (esempio, cambio d’uso da ufficio ad alloggio).

La conclusione degli esperti è che c’è grande bisogno di una figura professionale che sia in grado di redigere una analisi immobiliare (legale, tecnica, contabile, di rischio) in grado di rispondere compiutamente alle domande degli investitori.

Si tratta di un’esigenza che sarà sempre più sentita in Italia, dove il patrimonio immobiliare è tra i più vecchi d’Europa ed oltre la metà degli edifici, realizzati prima degli anni ’70, necessita oggi di continui interventi straordinari che influiranno inevitabilmente sul loro prezzo di vendita futuro.

Se hai trovato utile questo articolo forse potrebbe interessarti sapere come tutelare il tuo patrimonio familiare dagli attacchi esterni

Scarica l’e-book “La Protezione del Patrimonio Familiare dai possibili atti di aggressione dei terzi“, edito da PATRIMONI&FINANZA.

Non costa assolutamente nulla, è sufficiente registrarsi

Buona lettura !


Millennials italiani e immobili, mancano i soldi. Crowfunding immobiliare, Co-housing e affitto breve per riqualificare il mercato

I millennials nostrani seguono con grande interesse l’evoluzione dei prezzi delle case, ma non hanno il capitale necessario per comprarle. Servono nuove idee per rivitalizzare il settore.

Il mercato immobiliare italiano sta subendo, negli ultimi tre anni, gli effetti di quei grandi cambiamenti che la Rivoluzione Digitale e i flussi migratori hanno portato nella Società Italiana, influendo incisivamente sullo stile di vita delle generazioni successive a quella dei c.d. baby-boomers.

In particolare, la domanda di immobili (non solo di case per civile abitazione) si è frammentata in due componenti principali: quella proveniente dagli immigrati regolari, molto attiva sul comparto delle unità abitative dei piccoli centri e delle periferie, e quella dei residenti, in perenne stagnazione per via dell’offerta di abitazioni ampie  e centrali che supera la domanda.

Su tutto, l’emigrazione di giovani residenti italiani (i futuri acquirenti di case) all’estero crea un vuoto nella domanda futura di immobili, determinando l’appiattimento del mercato.

Oggi servirebbe riqualificare l’offerta verso case più piccole, ma è quasi impossibile costruire su vasta scala dopo il boom degli anni ’60-’70-’80, e mancano le aree edificabili. Nonostante ciò, nella popolazione dei residenti pare che il modo di considerare gli immobili non sia cambiato di molto. Infatti, secondo una recente ricerca condotta da Housers.com sui consumatori italiani di età compresa tra i 18 e i 35 anni, si conferma la tradizionale propensione verso l’investimento immobiliare, ma solo il 10% ha a disposizione una somma mensile compresa da 300 a 500 euro, utile per pagare la rata di un mutuo.

Dalla ricerca, condotta su un campione di circa 4.000 millennials, emerge che, avendo a disposizione un capitale importante, l’84,48% degli intervistati acquisterebbe una casa, mentre la restante parte sceglierebbe l’affitto per via dell’incertezza economica e per preservare liquidità sul conto. Pertanto, sembrerebbe che la casa venga considerata, anche dai millennials, come il miglior investimento, dal momento che quello in valori mobiliari di lungo periodo viene scartato in partenza (solo il 17% di loro investirebbe in azioni). Tuttavia, il 30,15% ritiene che il mercato immobiliare sia interessante ma insicuro, e solo il 28,56% lo considera un mercato solido che dà maggiori certezze. Il risultato è che il 21,33% dei giovani intervistati, non disponendo di somme adeguate, è costretto ad aspettare molti anni prima di formare un capitale idoneo ad un anticipo.

Secondo Giorgio Spaziani Testa (Presidente Confedilizia) “gli scambi avvengono a prezzi di gran lunga inferiori rispetto a quelli di pochi anni fa. Si tratta in gran parte di svendite, soprattutto di prime case, e manca quasi del tutto l’acquisto per investimento, che un tempo rappresentava una fetta importante del mercato. In merito alle previsioni per il 2019, altro che ripresa. I prezzi sono in caduta libera e la discesa non accenna a fermarsi”.

A ciò si aggiunga che la valutazione del futuro immobiliare non può prescindere dall’andamento del settore del credito e dell’economia in generale. Quindi, sarà importante per il futuro la fiducia legata alla ripresa economica e all’occupazione.

Su tutto, pesa il ruolo giocato dal “convitato di pietra”, ossia dal sistema bancario. Negli ultimi 11 anni, infatti, le continue ricapitalizzazioni dovute alla crisi dei c.d. titoli tossici ed i relativi accantonamenti a bilancio hanno determinato, a fronte della iniezione di liquidità permessa dal Quantitative Easing, un continuo giro di vite sui criteri di accesso al credito, mutui compresi. Le tensioni finanziarie che hanno generato questo contesto sembrano ancora presenti, ed il timore è che una nuova riduzione delle erogazioni possa causare ulteriori effetti negativi sulle compravendite.

Sembrerebbe uno scenario senza soluzione, ma non è esattamente così, perché non mancano gli spunti positivi. Deve registrarsi, infatti, il ritorno sul mercato degli investitori esteri, dei fondi o delle banche d’affari, interessate adesso al mercato residenziale come segmento su cui investire in alternativa a uffici e immobili commerciali.

Inoltre, c’è sempre maggiore attenzione sulle soluzioni di risparmio energetico e sulla gestione dei servizi annessi all’edificio e agli spazi comuni: spazi di coworking, sale per eventi, spa, parrucchiere, celle frigorifere ed altro, il tutto gestito da app condominiali fornite da società di property management.

Sul fronte degli affitti, quello breve andrà sempre meglio, soprattutto nelle aree turistiche e nelle grandi città ricche di attrattiva storica (praticamente tutte, in Italia!). In questo particolare settore, l’approccio è radicalmente cambiato: le famiglie residenti nei piccoli centri della provincia non comprano più casa al proprio figlio studente, né affittano una camera o un appartamento condiviso, ma si rivolgono sempre di più allo student housing, puntando all’affitto di qualità.

Sul fronte tecnologico, poi, non mancano le iniziative per investire, che si diffondono direttamente nella Rete. Walliance (walliance.eu), per esempio, è la prima piattaforma di crowdfunding in Italia per il Real Estate. Relativamente a questo mercato, le stime del Politecnico di Milano parlano di un crowdfunding complessivo pari già ad oltre 10 miliardi di dollari, e secondo le previsioni di Forbes si arriverà a 300 miliardi entro il 2025.

Viste le premesse, persino la Commissione Europea sta lavorando per un mercato unificato del crowdfunding immobiliare.

In definitiva, serve riqualificare le politiche di marketing relative all’offerta di immobili, segmentandola sempre di più a fronte delle nuove tipologie di acquirenti. Le reti di intermediazione lo stanno già facendo, ma anche i privati dovrebbero muoversi in tal senso, per esempio investendo un pò di liquidità nella ristrutturazione degli appartamenti di grande quadratura (le città italiane ne sono piene) per realizzare unità abitative più piccole, meglio vendibili o da mettere a reddito più facilmente.

Trasformare un appartamento di 200 mq in due unità di 90 ciascuna (più parti comuni), per esempio, richiede un investimento (finanziabile) non superiore a 25.000 euro, recuperabile immediatamente mediante la successiva vendita che – inutile dirlo – avverrà più rapidamente ed a prezzo superiore, dal momento che la sommatoria dei prezzi delle due unità sarà superiore al prezzo dell’intero. Trasformare lo stesso immobile in casa per studenti con rifiniture di qualità non costerà più di 35.000 euro, da ammortizzare con ricavi medi mensili pari a non meno di 2.000 euro.

Se hai trovato utile questo articolo forse potrebbe interessarti sapere come tutelare il tuo patrimonio familiare dagli attacchi esterni

Scarica l’e-book “La Protezione del Patrimonio Familiare dai possibili atti di aggressione dei terzi“, edito da PATRIMONI&FINANZA.

Non costa assolutamente nulla, è sufficiente registrarsi

Buona lettura !


Acquistare un’auto d’epoca è un buon investimento? Alcuni esempi nella fascia di prezzo da 6.000 a 15.000 euro

Sebbene le auto classiche siano aumentate di valore nel lungo periodo, investire in un motore d’epoca non garantisce sempre un guadagno nel breve periodo. Mai procedere “a naso”.

Milioni di persone sono follemente innamorate della loro vecchia auto classica, e alcuni collezionisti pagherebbero una fortuna per una Ferrari F40 in condizioni ottimali. Ma i pezzi da collezione più preziosi non sono alla portata di tutti; infatti, il mercato è costituito per lo più da auto classiche che altro non erano che le vecchie macchine di ieri tenute bene dai pochi proprietari (a volte, da uno solo di essi).

Quel vecchio secchio di ruggine che oggi raccoglie polvere e ragnatele sotto una tettoia in campagna, tra 30 anni potrebbe valere un bel po’ di denaro, se nel frattempo non è andato in pezzi!

C’è da dire che il mercato delle auto classiche è notoriamente instabile. I prezzi sono cominciati ad aumentare notevolmente alla fine degli anni ’80, quando per la prima volta una Ferrari F40 aveva raggiunto all’asta il prezzo di più di un milione di euro attuali, ma all’inizio degli anni ’90 il mercato è crollato, ed i prezzi sono scesi anche del 40% negli anni immediatamente successivi. Oggi, una Ferrari F40, solo se in ottime condizioni, ha ripreso e superato di poco quella quota (circa un milione di euro), ma ci sono voluti oltre 15 anni, durante i quali si è sviluppato un mercato fiorente di auto classiche appartenenti alle fasce di prezzo inferiori. Secondo la ricerca di una banca londinese, i prezzi delle auto classiche sono aumentati del 257% in 13 anni in UK (del 218% in UE), e alcune quotazioni di auto d’epoca sarebbero ora ai massimi e potrebbero non aumentare ulteriormente, ma scendere fisiologicamente.

Il problema con l’investimento in auto d’epoca è che non tutti i modelli sono uguali, e che la passione ed il mito prevalgono spesso sulle tipiche logiche dell’investimento. Alcune auto si apprezzano molto più di altre, come i veicoli associati a film o celebrità. Ad esempio, il valore delle Aston Martin DB7 è aumentato moltissimo grazie al film di James Bond 007; anche la Lotus Elan è un acquisto intelligente, grazie alla connessione con il film Avengers; qualsiasi auto classica associata a Steve McQueen merita un posto d’onore, come la sua Ferrari 275 GTB, battuta all’asta per 6 milioni di sterline nel 2014.

La scarsità degli esemplari in circolazione influenza i valori delle auto classiche, e quelle più rare tendono ad essere più preziose. Una Ferrari 335 Sport Scaglietti del 1957, per esempio, è stata venduta alla strabiliante somma di 25 milioni di sterline nel 2016, dal momento che era una delle quattro ancora esistenti ed era anche stata guidata da Stirling Moss a Le Mans. Il “simbolo” di questa equazione (pochi esemplari=prezzo sempre crescente) è rappresentato dalla leggendaria “barchetta” della fabbrica Auto Avio, ossia quella che Ferrari fondò dopo essere uscito dall’Alfa Romeo senza poter utilizzare, per via di un accordo commerciale vincolante, il suo stesso cognome per 5 anni. Successivamente, venuto a conoscenza che un meccanico d’auto di nome Mario Righini era venuto in possesso del suo primo veicolo costruito (Auto Avio numero 1), Ferrari sino a pochi mesi prima della morte inviò emissari da Righini muniti di assegni in bianco su cui egli avrebbe potuto scrivere la cifra che voleva. Ma Righini non accettò e si tenne l’auto, ancora adesso parte più importante della sua grande collezione.

E’ bene sapere che, in generale, per investire in auto d’epoca bisogna speculare su quali dei modelli di oggi saranno i classici di domani. Pertanto, rispetto ad altri tipi di investimento, quello nelle auto classiche richiede una certa lungimiranza. Molti sostengono, ad esempio, che le auto a benzina di oggi potrebbero valere una fortuna tra 30 anni, allorquando il motore a benzina sarà stato sostituito da auto elettriche ad alta efficienza energetica. Possederne una oggi, quindi, potrebbe significare molto, a condizione di avere un garage e poter curare la propria auto meticolosamente, proprio come si farebbe con la propria casa. L’importante, come sempre, sarà scegliere i modelli “giusti”, magari evitando di fidarvi del vostro naso e confrontandovi con gli esperti che troverete nei club di appassionati di auto d’epoca. Ecco alcuni esempi per giovani (e non) amatori.

– Da 6.000 a 8.000 euro – Porsche Boxster 986 – Lanciato nel 1996, il Boxster originale sta diventando un classico moderno a sé stante. Si trova anche a circa 6.000 euro con un chilometraggio alto, ma un buon intervento nella meccanica e nella carrozzeria potrebbe ripagare subito l’investimento con un aumento di valore, ma dato che gli esemplari in circolazione sono diverse migliaia, non c’è da aspettarsi lo stesso apprezzamento ottenibile acquistandone una con chilometraggio basso, che invece garantisce una buona tenuta del prezzo nel tempo e una maggiore “liquidità” nel mercato, ossia la possibilità di realizzare rapidamente il passaggio di mano da un proprietario all’altro.

– Da 8.000 a 12.000 euro – Fiat 500 (originale) – Fino a tre anni fa, per una Fiat 500 leggermente sporca e mal tenuta chiunque avrebbe chiesto anche 6.000 euro; oggi la stessa auto ne varrebbe 8.000. A detta degli appassionati (soprattutto inglesi e americani, che ne vanno letteralmente matti), la Fiat 500 trasuda fascino e stile retro come poche altre, e come tutte le vecchie auto italiane la ruggine è il suo principale nemico; pertanto, è bene cercarne una che richieda un intervento minimo, perchè se ne trovano parecchie per le quali il solo costo di rimozione della ruggine richiede somme finanziariamente non convenienti. I modelli di Fiat 500 in ottime condizioni vengono venduti anche a 11-12.000 euro, e quelli eccezionali arrivano fino a 20.000.

– Da 12.000 a 15.000 euro – Jaguar XJS – L’XJS è uno dei modelli Jaguar dall’aspetto più classico, mescolando sportività con stile. I modelli più ricercati risalgono agli inizi degli anni Novanta, soprattutto quelli che incorporano parti del corpo in acciaio zincato. In un intervallo di prezzo compreso tra 12.000 e 15.000 euro, oggi ci si può aspettare di poter acquistare una coupé successiva al 1991, a condizione di controllare accuratamente il motore e, soprattutto, le condizioni del condensatore dell’aria condizionata, delle pale della ventola di raffreddamento e del radiatore (oltre alla ruggine, molto presente nei punti di sollevamento e nei sotto-telai della carrozzeria).

Se hai trovato utile questo articolo, forse potrebbe interessarti sapere come tutelare il tuo patrimonio familiare (e la tua collezione di auto) dagli attacchi esterni

Scarica l’e-book “La Protezione del Patrimonio Familiare dai possibili atti di aggressione dei terzi“, edito da PATRIMONI&FINANZA.

Non costa assolutamente nulla, è sufficiente registrarsi

Buona lettura !


Immobiliare, l’affitto breve traina le locazioni: canoni su e inquilini in fuga. Compravendite ancora al palo

Il boom del mercato delle locazioni trainato dagli appartamenti sfitti riadattati ad attività ricettiva e affitto breve. Chi non regge al caro-affitti, accende un mutuo per acquistare una casa di basso pregio.

Nonostante dagli osservatori immobiliari delle varie reti di intermediazione giungano con cadenza quasi settimanale continui inviti alla fiducia e improbabili report positivi di mercato, lo scenario immobiliare odierno appare invece molto contrastato sia nel settore delle compravendite che in quello degli affitti.

In particolare, esso si può scindere in due sotto-scenari, ognuno dei quali è legato all’altro da un comune denominatore: i (bassi) tassi di interesse.

Il primo sotto-scenario riguarda le compravendite. Nonostante i tassi dei mutui più convenienti della storia, i prezzi sono ancorati saldamente ai livelli della crisi, con aumenti nell’ordine del punto percentuale annuo nei grossi centri e ampie zone d’Italia dove nei piccoli centri si continua a registrare un andamento addirittura negativo. L’unica eccezione è rappresentata da alcune grandi città, come Milano, Roma e Bologna, nella quali si registrano aumenti più sensibili, ma sempre nell’ordine del 2-3% e solo nelle zone centrali o di pregio.

Un segnale positivo, appena accennato, riguarda i tempi medi di conclusione delle compravendite, scesi a circa 140 giorni dai 180-200 degli anni scorsi. Gli interessi dei mutui a tasso fisso, oggi davvero allettanti, potrebbero costituire un volano del mercato (e infatti in tanti si lasciano ingannare da questa facile equazione), ma l’attuale struttura dell’offerta immobiliare delle maggiori città, costituita da un gran numero di appartamenti di quadratura medio-alta, non consente ancora ad una larga fascia di potenziali acquirenti la possibilità di valutarne l’acquisto, dirottando le loro scelte verso appartamenti di quadratura più bassa o situati in zone periferiche, dove le quotazioni sono più accessibili.

Così, la statistica ci regala aumenti annuali sul numero delle compravendite, ma non rivela che queste sono concentrate sugli immobili non di pregio. Ciò determina un “doppio binario” sui trend di mercato, lungo il quale gli appartamenti più piccoli si apprezzano per via di vendite più sostenute, mentre gli appartamenti di grande quadratura si deprezzano o, se situati in centro città, “tengono” la stessa quotazione post-crisi.

Il secondo sotto-scenario, collegato strettamente al primo, riguarda gli affitti, che subiscono l’influenza dei bassi tassi di interesse in via indiretta. Le difficoltà nella vendita di case di buona quadratura (a meno che non si scenda pesantemente sul prezzo), spingono i proprietari a diversificarne la destinazione d’uso, approntando così una crescente offerta di affitto breve o locazione frazionata che, per le loro caratteristiche (appartamenti trasformati in case-vacanza, B&B o posti-letto per studenti fuori sede), spinge in alto le quotazioni dell’intero settore.

Il livello degli affitti, pertanto, registra aumenti diventati insostenibili per molte famiglie, soprattutto per quelle mono-reddito, e questa condizione si va aggravando sempre più sia per l’accresciuta presenza di turisti che preferiscono la soluzione dell’appartamento a quella dell’albergo, sia per la crisi, che ha ridotto fortemente le capacità reddituali di larghe fasce della popolazione lavorativa, ed in special modo quella dei 30-40enni.

Dallo studio di Confcooperative Habitat e Censis (“Città, la crisi dell’abitare e la mappa dei disagi”) emerge che delle 4 milioni di famiglie in affitto circa il 40% (1,6 milioni) è in condizioni di disagio abitativo a causa dei costi, e che tra le famiglie in affitto il 28% dichiara di sostenere una spesa per la casa che supera il 40% del reddito.

Questo scenario ha determinato, oltre ad una eccezionale lievitazione degli sfratti, una lunga permanenza dei giovani in famiglia (in Italia, il 66,4% dei giovani, tra i 18 e i 34 anni, vive ancora con i genitori). I millennials, infatti, sarebbero anche orientati ad acquistare casa, ma sono costretti a ripiegare sull’affitto per via del lavoro precario e della conseguente impossibilità di dare garanzie bancarie per accendere un mutuo. Secondo FIAIP, a quest’ultimo  fenomeno va prestata molta attenzione, perché quello dei c.d. millennials è il mercato del futuro,  il target di riferimento dei prossimi anni; e senza misure di garanzia governative a beneficio dei giovani che hanno bisogno di un finanziamento, il trend delle compravendite potrebbe avvitarsi in una spirale decrescente di lunghissimo periodo.

Su tutto, l’offerta ininterrotta di mutui a tassi bassi testimonia quella che sembra essere la grande paura delle istituzioni finanziarie, e cioè che questo scenario complessivo durerà molto a lungo.

La prossima tendenza di mercato, che ci sentiamo di anticipare con una certa sicurezza, è quella che vedrà esplodere il settore del frazionamento di immobili di larghe dimensioni, e dei finanziamenti ad esso legati. Per trasformare un appartamento di semi-periferia di 200 mq in un B&B o in una casa per studenti con 8-10 posti-letto e parti comuni è sufficiente un investimento di 40.000,00 euro, ed una rata mensile decennale da 450,00 euro, coperta ampiamente da ricavi prospettici mensili pari a circa 3.000,00 euro.

Un rendimento lordo che si avvicina al 10% annuo. Niente male come alternativa alla vendita “a tutti i costi”.

Hai trovato utile questo articolo e vuoi sapere come tutelare il tuo patrimonio familiare dagli attacchi esterni?

Scarica l’e-book “La Protezione del Patrimonio Familiare dai possibili atti di aggressione dei terzi“, edito da PATRIMONI&FINANZA.

Non costa assolutamente nulla, è sufficiente registrarsi

Buona lettura !

L’Illusione Monetaria in Italia. Dagli inganni dell’Euro alle manipolazioni della moneta elettronica

La “trappola” monetaria dell’Euro non è frutto del caso. Dalla moneta unica alla diffusione del denaro virtuale, gli italiani sono stati manipolati da un processo di illusione percettiva.

Articolo di Alessio Cardinale*

Vi siete mai chiesti perché l’Unione Europea non ha mai fabbricato le banconote di 1 e 2 euro, e perché quelle da 5 euro sono di taglio così piccolo?
Questa domanda, che in tanti si sono posti all’indomani dell’entrata in vigore della moneta unica, è ormai andata in disuso. Del resto, siamo talmente assuefatti all’euro che la questione ha perso ogni interesse.
Però, se vi dicessero che la decisione dell’U.E. di non stampare le banconote di uno e due euro, e di produrre quella da 5 euro in piccole dimensioni, ha avuto un ruolo fondamentale nel generare l’inflazione annuale a due cifre nel decennio 2002-2011, ci credereste?
Per rispondere, è meglio tornare un pò indietro nel tempo, ed immaginare di rivivere il fatidico 1 gennaio 2002, giorno di entrata in circolazione della nuova moneta. Anzi, andiamo ancora a ritroso di 48 ore, e cerchiamo di ricordare la nostra giornata-tipo di quel tempo.
Ci si preparava al Capodanno, e si andava in centro a fare acquisti con i primi saldi. Il “facilitatore di parcheggio” (posteggiatore abusivo) ci chiedeva la solita “millelire per il caffè”, mentre l’addetto all’ istant car glass washing (lava-vetri), di nazionalità albanese (oggi tornato a Tirana, grazie allo straordinario sviluppo economico di quel paese ed al nostro tracollo nella hit parade dei paesi più sviluppati), stava in agguato al semaforo e si accontentava anche della moneta da 500 lire, da afferrare al volo dopo i 15 secondi netti del lavaggio lunotto anteriore.
Dopo un bel giro di vetrine, ci guadagnavamo una sosta-caffè con 900 lire alla cassa del bar; poi via a scegliere una buona pizzeria per passare la serata. Io prendevo, come sempre, la mia margherita, e la pagavo 6.000 lire. Ovunque, per le strade, atmosfera tardo-natalizia, e l’augurio di buona fine d’anno pronto ad ogni incontro (con annesso sorriso d’occasione).
Dopo appena 48 ore, in uno scenario di città deserte che stanno ancora smaltendo la sbornia di San Silvestro, ha inizio la più grande truffa finanziaria della storia dell’umanità. All’improvviso, ci ritroviamo ad avere in mano carta moneta solo a partire da 5 euro (cioè circa 10.000 lire) e di piccole dimensioni. Anche la banconota da 10 euro è piccolina, ma ciò che colpisce è la cascata di monete: quella da 2 euro addirittura uguale a quella da 500 lire (ma dal valore di circa 4000, cioè otto volte superiore), e quella da 1 euro, ossia circa 2.000 lire, diventata immediatamente l’unità di misura nazionale della mancia a posteggiatori e lavavetri.
In verità, il nuovo conio circolava già da un po’, ma finchè si poteva usare anche quello vecchio il trucco dell’euro non poteva funzionare. Affinchè il “delitto” fosse perfetto, serviva far sparire definitivamente le vecchie banconote, e così accadde in breve tempo a partire da quel ventoso primo dell’anno del 2002.
Questa raffinata (e dolosa) manovra di scambio banconote-monete metalliche ha avuto un effetto immediato a livello percettivo perchè, cambiando il tipo di materia di cui sono fatti i mezzi di pagamento, si è attribuito a quel taglio di denaro (ed al valore che esso rappresenta) un valore intrinseco inferiore a quello che, soltanto due giorni prima, avevano le banconote in lire. Questo lo hanno capito anche gli strateghi di tante aziende senza scrupoli, quelle che stanno in cima alla catena di distribuzione, le quali hanno immediatamente cominciato ad imporre prezzi alla fonte più alti. Gli aumenti avvenivano con cadenza bimestrale, e si scaricavano ad ogni passaggio su tutti gli anelli della catena, come l’IVA, fino a colpire i consumatori finali (cioè noi). Il tutto avveniva senza controlli, e l’ISTAT taroccava allegramente i dati dell’inflazione modificando il paniere dei beni con prodotti che non avevano nulla in comune con quelli che compongono l’indice della c.d. Inflazione Percepita (ossia di quella che riguarda i beni di maggior consumo, dal pane alla frutta alla RC auto).
Al di là del semplice racconto dei fatti, e del giudizio storico che verrà dato su chi ha permesso un tale inganno collettivo (sono ancora tutti a piede libero, ed alcuni di loro vengono anche intervistati sul futuro dell’Unione….), ciò che abbiamo appena descritto serve a comprendere come la mente umana, all’interno di un contesto sociale allargato, possa subire un processo di illusione percettiva che, come vedremo, può avere diverse sfumature. Nel caso dell’euro, poi, l’illusione è stata indotta dalle stesse autorità centrali, e cioè da chi in realtà avrebbe dovuto proteggerci con estrema attenzione dagli effetti collaterali causati dall’introduzione della nuova moneta e dai suoi nuovi formati. Il risultato è che oggi un caffè al banco del bar costa 90 centesimi (1.750 lire, + 95.0%), e la mia adorata pizza margherita 6,5 euro (circa 13.000 lire, + 120.0%).
Non è teoria del complotto, ma storia; e tutti noi l’abbiamo vissuta sulla nostra pelle. Ma com’è potuto accadere tutto questo?
Semplice, siamo stati vittime inconsapevoli di una illusione monetaria indotta: la percezione visiva di un “impoverimento” della moneta di taglio più basso (1, 2 e 5 euro, ma anche 10), e cioè di quella a maggior frequenza di utilizzo per la spesa quotidiana, ha giustificato la rapida corsa al raddoppio dei prezzi guidata dalle grandi compagnie (e dalla criminalità organizzata, che impone ancora oggi il prezzo di molti prodotti freschi), anche per via dello scandaloso rapporto di cambio (1 euro = 1.936,27 lire) che di fatto moltiplicava per due la “base social-monetaria” italiana delle vecchie mille lire, e spingeva gli italiani ad accettare il raddoppio della spesa per quei piccoli servizi che fino a qualche settimana prima costavano esattamente la metà.
Prima dell’1 Gennaio 2002, in Italia, il denaro di modico valore era quello di metallo, mentre alle banconote fruscianti veniva attribuito un valore intrinseco e sociale più elevato. Sostituire le seconde con le prime (nei tagli più usati) ha dato a tutti la sensazione di avere denaro da dar via con più facilità, perché, appunto, “erano soltanto monetine”. La banconota da 5 euro, poi, ha le stesse dimensioni delle banconote da 500 lire diffuse fino a qualche anno prima del 2002, quasi a volerci suggerire l’ineluttabilità del futuro aumento dei prezzi connesso al diventare cittadini d’Europa.
Ecco servita, quindi, l’illusione monetaria del secolo (altro che Houdini): hai tante monete in tasca, molte di più di quante non ne avevi prima, per cui le spendi. La BCE, infatti, nel 2002 ha messo in circolo una quantità impressionante di monete da 1 e 2 euro, allo scopo di sollecitarne maggiormente l’utilizzo. Addirittura – se ricordate bene – trattandosi di una novità assoluta per gli italiani, all’inizio ne hanno messe in circolo poche, creando artificiosamente il “bisogno” di monete da 1 e 2 euro nuove di zecca (è marketing anche questo). Poi la vera inondazione, ma così facendo la banca Centrale ha stimolato a dismisura i consumi di beni e servizi (caffè, cappuccino e cornetto, colazioni e merende etc) che potevano essere comprati con le monete di quel taglio e che hanno una cospicua presenza all’interno di un ipotetico paniere dell’inflazione percepita.
Il nuovo euro (valore quasi 2.000 lire), quindi, è stato immediatamente assimilato, in quanto a funzione sociale, alle vecchie mille lire, e sappiamo bene che se la base monetaria socialmente riconosciuta raddoppia, prima o poi raddoppia tutto il resto.
Gli americani, che di queste cose sono i massimi esperti, sono stati più intelligenti: la banconota da 1 dollaro non la tocca nessuno fin dalla guerra d’Indipendenza. C’è anche la moneta dello stesso taglio, ma viene messa in circolazione in quantità di gran lunga inferiore alla prima (rapporto 1/10).
I processi di illusione percettiva di cui parliamo avvengono in milionesimi di secondo all’interno delle nostre sinapsi, non sono affatto un processo razionale. Razionale, però, è stato chi ha concepito un simile disegno. Con la medesima razionalità, negli ultimi venti anni i maghi del marketing bancario hanno cominciato a spingere l’uso della moneta virtuale. E qui la cosa si fa ancora più seria.
L’uso del bancomat, delle carte di credito, dei bonifici bancari (soprattutto online) dà a chi li utilizza la sensazione che il pagamento sia, in qualche modo, facilitato. Non abbiamo, cioè, una percezione visiva della moneta che, nei pagamenti in denaro vero, riceviamo dai nostri sensi (vista, tatto, udito). Nei pagamenti virtuali il denaro è semplicemente invisibile, e noi perdiamo quasi del tutto il rapporto con la materia che lo compone; pertanto, siamo spinti a spenderne di più, pur sapendo che non ne abbiamo di più.
La carta di credito, per esempio, per alcuni anni si è retta sulla più grande delle illusioni monetarie. Agli inizi, infatti, essa veniva venduta come uno strumento che consentiva il pagamento dei prodotti acquistati con un differimento di almeno un mese (fino a 45 giorni, se la spesa veniva effettuata dopo il 15 del mese). Il risultato, per molti utilizzatori, era quello di vedersi addebitare somme enormi, spesso superiori al proprio stipendio, a causa dell’illusione di non pagare ciò che si acquistava. Il cervello, infatti, non registra il movimento in uscita come nei pagamenti in denaro, per cui ci si comprava di tutto senza avere la sensazione di aver pagato.
Dal punto di vista sociale, la diffusione della moneta astratta/virtuale ha determinato effetti gravissimi sulle persone, molte delle quali hanno assunto comportamenti finanziariamente illusori e pericolosi (conti costantemente in scoperto, necessità di chiedere fidi, eccesso di indebitamento).
A ben vedere, il denaro vero rende più liberi: se ce l’abbiamo, lo spendiamo; se non ne abbiamo, rinviamo l’acquisto, senza subire le compulsioni indotte dal marketing. Il denaro virtuale, al contrario, ci rende facilmente manipolabili: se non ne abbiamo, una carta di credito ci permette comunque l’acquisto di un bene di cui, nella quasi totalità dei casi, potremmo fare benissimo a meno perché: a) non è urgente, b) è rinviabile e c) è del tutto voluttuario. Pertanto, in relazione alla moneta elettronica, l’inganno consiste nell’illusione indotta di avere una maggiore disponibilità di denaro, e di poter acquistare prodotti oltre i consueti limiti, e che ciò rappresenti una conquista sociale. Invece, è una sconfitta dell’individuo. Come in occasione dell’introduzione della moneta unica, anche l’avvento della moneta elettronica fu preceduto dallo stesso atteggiamento passivo delle Istituzioni: nessuna vigilanza da parte dei controllori, nè “educazione all’uso” in favore degli utenti.
Esiste in Italia una piccola comunità di persone (tutt’altro che povere) che ha smesso di essere dipendente dall’utilizzo della moneta virtuale. Ognuno di loro, ogni mese, ha sempre più soldi nel conto corrente, e nessuno va dallo psicologo.

* Consulente patrimoniale, editore di PATRIMONI&FINANZA

Se hai trovato utile questo articolo forse potrebbe interessarti sapere come tutelare il tuo patrimonio familiare dagli attacchi esterni

Scarica l’e-book “La Protezione del Patrimonio Familiare dai possibili atti di aggressione dei terzi“, edito da PATRIMONI&FINANZA.

Non costa assolutamente nulla, è sufficiente registrarsi

Buona lettura !


Auto d’epoca, crescono gli appassionati. Gli scambi sul segmento Youngtimer accendono il mercato dei collezionisti più giovani

Prima di lanciarsi sulle “oldtimer” (auto d’epoca), i neofiti guardano ai più recenti modelli “youngtimer”. Linee contemporanee, prezzi abbordabili e sconto sul bollo.

Il mercato delle auto d’epoca non accenna a diminuire la sua corsa, neanche dopo anni di crescita sostenuta. Nonostante la crisi economica che ha colpito molte fasce di reddito, la domanda di auto “veteran” viene sostenuta dal costante aumento degli appassionati, soprattutto più giovani.

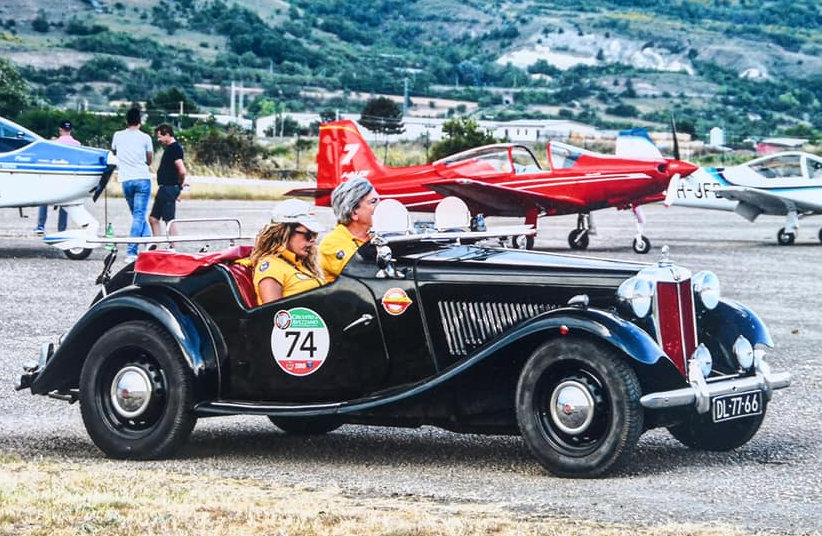
Il vero motore delle performance annuali (di tutto rispetto per alcuni modelli) si conferma essere la forte passione che lega tutti i collezionisti di auto, attratti non solo per via dello status derivante dal possesso di un pezzo raro, ma anche per il senso di appartenenza ad una cerchia ristretta di amatori, alimentato attraverso le numerose kermesse e manifestazioni sportive organizzate da centinaia di club e associazioni di settore, che attirano appassionati da tutto il mondo e tengono alta l’attenzione su questa particolare tipologia di Passion Investment.

L’acquisto di un’auto d’epoca, infatti, ha una preponderante componente emozionale e sociale, che concorre alla formazione dei prezzi dei vari modelli e mantiene il mercato, nel suo complesso, piuttosto liquido.

Naturalmente, nel corso degli anni è cambiata la composizione della domanda, oggi rivolta maggiormente a modelli accessibili sia come prezzo che come linea, tanto da poter parlare di un vero e proprio sdoppiamento del mercato in due segmenti distinti e con pochissimi punti di contatto tra loro: quello delle “oldtimer”, che richiede adeguate disponibilità finanziarie e continua ad interessare una ristretta elìte di proprietari, e quello delle “youngtimer”, che a fronte di un investimento contenuto regala ai proprietari emozioni del tutto simili a quelle dei possessori di modelli “old”.

In particolare, con il termine youngtimer si indicano le autovetture appartenenti al ventennio che va dalla metà degli anni 80 al 1999. Si tratta quindi di modelli che si trovano in una fase intermedia della loro vita da collezione, con un’età compresa tra i 20 e i 35 anni, che oggi possono contare su una comunità di appassionati in crescita e di una diffusa popolarità. In più, le youngtimer offrono un ingresso accessibile al costoso hobby delle auto d’epoca, e molte compagnie assicurative offrono tariffe speciali.

Il termine usato per definirle non si riferisce all’età delle vetture, ma a quella dei loro acquirenti. Gli appassionati di queste vetture, infatti, sono per lo più quarantenni e cinquantenni, che acquistano le youngtimer anche per ricordare i tempi in cui questi modelli erano quelli più desiderati e, in relazione al prezzo dell’epoca, irraggiungibili. Il loro costo, peraltro, spesso non supera i 10.000 euro per i modelli più popolari.

Dal punto di vista finanziario, l’investimento in una youngtimer presenta alcuni vantaggi. Il primo è che di solito si trovano in buone condizioni generali e necessitano di bassi costi di manutenzione. Il secondo è che si trovano ad un buon prezzo e, a seconda del modello, hanno un elevato potenziale per futuri aumenti di valore.

E’ fondamentale, relativamente a quest’ultimo aspetto, prestare molta attenzione alla “storia” del veicolo, ossia allo stato di conservazione e di funzionamento risultanti dal libretto dei tagliandi (che deve essere completo e di prima mano!). I modelli più apprezzati nel mercato delle youngtimer sono la FIAT 500, la Mini vecchio modello e la Lancia Thema Ferrari, fino ad arrivare alle Volvo 850, alle Peugeot 205 GTI e alle Volkswagen Golf GTI (quest’ultima una regina del mercato). Ingresso d’autorità, proprio di recente, per la BMW Z3 datata 1996, resa celebre perché usata da James Bond nel film “Golden Eye”.

Dal punto di vista fiscale, con la nuova legge di bilancio vengono nuovamente introdotte le agevolazioni per le auto ventennali, come la riduzione del 50% sulla tassa di possesso (bollo).

Come ottenere lo sconto sul bollo per le auto storiche?

E’ molto semplice: bisogna avere il Certificato di Rilevanza Storica e Collezionistica, introdotto dal DM 17/12/2009 (“Disciplina e Procedure per l’iscrizione dei veicoli di interesse storico e collezionistico nei registri, nonché per la loro riammissione in circolazione e la revisione periodica”), da richiedere a un club federato ASI (Automotoclub Storico Italiano) a cui è obbligatorio iscriversi. I più importanti di questi soggetti sono, appunto, ASI, e poi Storico Lancia, Italiano FIAT, Italiano Alfa Romeo, Storico FMI ed altri ancora.

Una volta ottenuto il certificato bisogna recarsi in motorizzazione per farsi applicare il tagliando che attesta la storicità dell’auto sulla carta di circolazione. Da qui in poi, entrerete nel club esclusivo dei timers.

Se hai trovato utile questo articolo, forse potrebbe interessarti sapere come tutelare il tuo patrimonio (e il tuo parco macchine) dagli attacchi esterni.

Scarica l’e-book “La Protezione del Patrimonio Familiare dai possibili atti di aggressione dei terzi“, edito da PATRIMONI&FINANZA.

Non costa assolutamente nulla, è sufficiente registrarsi

Buona lettura !