Destinare alcuni beni della famiglia ad un Fondo Patrimoniale non significa renderli inattaccabili. Per medici, professionisti e imprenditori, la tutela del patrimonio richiede un’analisi preventiva dei rischi e una strategia che coordini assicurazioni, organizzazione dell’attività e strumenti giuridici appropriati.
Tra le convinzioni più resistenti in materia di protezione patrimoniale ce n’è una particolarmente insidiosa: costituire un fondo patrimoniale sarebbe sufficiente a mettere al sicuro la casa e gli altri beni della famiglia dalle conseguenze dell’attività professionale. È una semplificazione che continua a circolare anche nei consigli ricevuti da chi cerca una soluzione ai propri rischi. Il problema nasce quando un istituto con una funzione specifica viene trasformato, nel racconto, in una garanzia generale di impignorabilità. Il fondo patrimoniale non offre questa garanzia, e chi lo costituisce senza comprenderne i limiti potrebbe scoprire la distanza tra aspettative e realtà proprio quando si presenta una richiesta di risarcimento.
Che cos’è e quale funzione svolge
Il fondo patrimoniale è un istituto disciplinato dagli articoli 167 e seguenti del Codice civile, attraverso il quale determinati beni vengono destinati a soddisfare i bisogni della famiglia. Possono esserne oggetto immobili, beni mobili iscritti in pubblici registri e titoli di credito, secondo le modalità previste dalla legge. Può essere costituito da uno o entrambi i coniugi mediante atto pubblico, oppure da un terzo, anche attraverso un testamento. Il suo elemento centrale è dunque un vincolo di destinazione familiare: alcuni beni e le utilità che producono vengono collegati a uno scopo preciso. Non si costituisce una società e non nasce automaticamente un nuovo soggetto proprietario distinto dai coniugi; gli effetti sulla titolarità devono essere valutati sulla base dell’atto e della disciplina applicabile.
Questa funzione merita di essere compresa prima di discutere della protezione dai creditori. Il fondo può rispondere a un progetto familiare coerente, ma la sua efficacia verso i terzi dipende anche dalle formalità previste. Per l’opponibilità assume rilievo essenziale l’annotazione della convenzione a margine dell’atto di matrimonio; la trascrizione immobiliare non sostituisce quell’adempimento. Anche un fondo regolarmente costituito e pubblicizzato, tuttavia, rimane soggetto ai limiti sostanziali della legge. Validità dell’atto, opponibilità ai terzi e possibilità di impedire una determinata esecuzione sono questioni differenti: risolvere le prime non significa aver risolto automaticamente l’ultima.
Il limite decisivo: il rapporto tra debito e bisogni della famiglia
L’articolo 170 del Codice civile impedisce l’esecuzione sui beni del fondo e sui loro frutti per debiti contratti per scopi estranei ai bisogni della famiglia che il creditore conosceva come tali. La protezione dipende quindi da condizioni precise, che possono diventare oggetto di un contenzioso. Non basta affermare che il debito appartiene alla sfera lavorativa: la giurisprudenza richiede di esaminare il rapporto concreto tra l’obbligazione e le esigenze familiari, e pone a carico di chi invoca la protezione l’onere di dimostrarne i presupposti. La sola origine imprenditoriale del debito non risolve la questione né in un senso né nell’altro. Il fondo non impedisce necessariamente il conflitto con il creditore; può spostarlo sul terreno della qualificazione del debito e della prova.
È proprio questa dipendenza dalle circostanze a rendere fragile la promessa di una tutela universale. I bisogni della famiglia non possono essere trattati come una formula dal significato ovvio, e il collegamento tra attività economica e vita familiare richiede attenzione. Anche rispetto ai debiti tributari, la mera provenienza dall’attività professionale o imprenditoriale non basta a dimostrare l’estraneità alle esigenze della famiglia. Chi propone il fondo come soluzione dovrebbe quindi spiegare quali rischi intende affrontare, quali elementi potrebbero sostenere la protezione e quali, invece, potrebbero comprometterla. Senza questa analisi, il cliente riceve una rassicurazione che il documento notarile, da solo, non può mantenere.
Il medico e il professionista: il danno involontario non è automaticamente coperto
Si consideri un medico che, pur senza alcuna intenzione di danneggiare il paziente, venga chiamato a rispondere delle conseguenze di un errore professionale. Oppure un tecnico, un consulente o un altro professionista al quale venga attribuito un danno economico rilevante. In queste situazioni il fondo patrimoniale non può essere presentato come una risposta certa alla futura richiesta risarcitoria. La Cassazione ha chiarito che anche le obbligazioni derivanti da un fatto illecito rientrano nell’esame previsto dall’articolo 170: conta il rapporto tra il fatto generatore dell’obbligazione e i bisogni familiari. Sarebbe quindi scorretto sostenere tanto che ogni risarcimento professionale possa aggredire il fondo, quanto che ne sia sempre escluso. Occorre valutare il caso concreto.
Da questa incertezza discende una conclusione pratica: chi è esposto a responsabilità professionale non dovrebbe affidare la sicurezza della propria famiglia al solo fondo patrimoniale. Un patrimonio destinato a sostenere abitazione, istruzione dei figli e stabilità economica richiede una pianificazione capace di considerare anche le dimensioni di un eventuale danno, le coperture disponibili e la sostenibilità di una controversia. Non si tratta di negare ogni utilità al fondo, ma di attribuirgli il peso corretto. Uno strumento che può richiedere una complessa difesa giudiziaria dei propri effetti non equivale a una copertura del rischio e non elimina le conseguenze economiche dell’evento che lo ha generato.
Costituirlo quando il problema è già emerso può essere troppo tardi
Un altro equivoco riguarda il momento dell’intervento. La costituzione di un fondo non cancella le ragioni dei creditori e può essere contestata mediante azione revocatoria, quando ne ricorrono i presupposti. Inoltre, l’articolo 2929-bis consente, in determinate condizioni, al creditore munito di titolo esecutivo di procedere su immobili o mobili registrati oggetto di vincoli gratuiti costituiti dopo il sorgere del credito, senza ottenere prima una sentenza di inefficacia, purché il pignoramento venga trascritto entro un anno dalla trascrizione dell’atto. Non è una regola applicabile indistintamente a ogni situazione, ma rende evidente quanto sia debole l’idea di intervenire a posteriori con un semplice vincolo sui beni.
La prevenzione deve precedere la crisi, ma neppure l’anticipo rende qualsiasi operazione inattaccabile. Bisogna verificare la situazione debitoria, la finalità dell’atto, la consistenza del patrimonio residuo e il rispetto dei diritti altrui. Una richiesta risarcitoria può inoltre riferirsi a un fatto precedente alla sua formulazione: aspettare la lettera del danneggiato per cominciare a pianificare può significare aver già perso tempo prezioso. La tutela patrimoniale va costruita quando è possibile compiere scelte coerenti con un progetto autentico, documentabile e sostenibile, senza scambiarla per una procedura d’urgenza attraverso la quale far scomparire i beni dalla portata di chi vanta un diritto.
La prima difesa deve riguardare il rischio professionale
Per un medico o un altro professionista, il primo livello di lavoro dovrebbe riguardare la prevenzione del danno e l’adeguatezza della copertura assicurativa. Occorre esaminare le attività effettivamente svolte, i massimali, le franchigie, le esclusioni, le condizioni temporali di operatività e la tutela dopo la cessazione dell’attività. A questo si affiancano organizzazione, documentazione, procedure e corretta gestione degli incarichi. Sono aspetti meno suggestivi di una promessa di “patrimonio blindato”, ma affrontano direttamente il rischio dal quale potrebbe nascere l’esposizione economica. Una copertura pertinente e ben dimensionata può risultare più utile di un vincolo patrimoniale scelto senza conoscere le caratteristiche della responsabilità da fronteggiare.
Un secondo livello riguarda la struttura dell’attività e i rapporti tra patrimonio personale, familiare e professionale. Forma organizzativa, contratti, titolarità dei beni e garanzie personali devono essere letti insieme: una struttura societaria non va considerata una liberazione automatica dalla responsabilità per il proprio operato, così come la separazione dei beni tra coniugi non rende impignorabili i beni del coniuge debitore. L’obiettivo è individuare dove si concentra il rischio e quali esposizioni vengono assunte, anche attraverso fideiussioni o altri impegni. La protezione comincia da una mappa delle responsabilità, prima ancora che dalla scelta di uno strumento.
Gli altri strumenti: possibili componenti di una strategia
Trust, vincoli di destinazione, soluzioni assicurative e previdenziali possono entrare in una pianificazione più articolata, ma ciascuno deve essere valutato per la propria funzione e per i propri limiti. Un trust correttamente strutturato può consentire di organizzare gestione e destinazione di beni secondo un programma specifico; non per questo gli apporti sono sottratti a ogni contestazione dei creditori. Gli studi del Notariato affrontano espressamente il rapporto tra trust e azione revocatoria: cambiare il nome dello strumento non elimina il problema dei diritti pregiudicati. La qualità del progetto, la sua effettiva attuazione e il momento delle operazioni rimangono determinanti.
Anche le soluzioni assicurative e previdenziali richiedono una valutazione distinta, considerando natura del contratto, finalità, condizioni e disciplina applicabile. Organizzare la successione, garantire risorse a una persona fragile, assicurare un reddito futuro e gestire una responsabilità professionale sono obiettivi diversi: possono appartenere allo stesso progetto familiare, ma non si risolvono necessariamente con lo stesso strumento. Nei prossimi approfondimenti esamineremo queste possibilità una per una, distinguendo gli effetti giuridici dalle formule commerciali. Il confronto utile riguarda ciò che ogni soluzione può fare in una situazione concreta, i costi che comporta e i vincoli che impone a chi la adotta.
La tutela del patrimonio è un progetto, non un atto isolato
Il fondo patrimoniale conserva una funzione nel nostro ordinamento, ma deve essere ricondotto alla sua destinazione familiare e alle condizioni della sua efficacia. Presentarlo come rimedio generale ai rischi di medici, professionisti e imprenditori significa attribuirgli una capacità che non può essere garantita. Una strategia più solida coordina prevenzione, assicurazione, organizzazione dell’attività e pianificazione patrimoniale, con il contributo delle professionalità necessarie e verifiche nel tempo. La domanda da porre non è soltanto “quale strumento protegge i miei beni?”, ma “da quale rischio, per quali persone e a quali condizioni devo proteggerli?”. È dalla precisione della risposta che comincia una tutela credibile.

 Secondo i dati statistici più aggiornati, il costo medio di un matrimonio in Italia è di circa 26.000€ (escluso il viaggio di nozze), il numero medio di invitati è di 109, e il 20% delle coppie paga le nozze con i soldi dei regali “in busta” ricevuti dagli invitati. Tradizionalmente, a pagare il matrimonio sono i genitori degli sposi, ognuno secondo le proprie possibilità economiche, ma sono sempre di più le coppie di neo-sposi che sostengono da soli i costi complessivi dell’evento e scelgono organizzazioni meno vistose e finanziariamente più contenute, preferendo spendere una somma maggiore per il viaggio. In ogni caso, quando non sono gli stessi sposi a pagare il proprio matrimonio, chi mette mano al portafoglio? Naturalmente i genitori-patrimonials, e non è raro che la soluzione “fifty-fifty” non sia quella più percorribile per via delle diverse condizioni economiche che possono sussistere tra le due famiglie di origine.
 La faccenda, poi, è complicata dalle mille sfaccettature delle varie voci di spesa: abito da sposa, location, catering, fotografo, auto a noleggio, chiesa e bomboniere, solo per citare le più impegnative. Ebbene: a chi toccano? Sulla risposta possono nascere attriti anche pesanti tra i consuoceri, a “scaldare” tutto il periodo di febbrile organizzazione tipico del matrimonio. E meno male che non è più in uso la tradizione secondo la quale “lo sposo porta lo stipendio e la sposa porta la casa” – somma preoccupazione per quei genitori che generavano figlie femmine, soprattutto se in numero superiore ad uno – poiché sempre più spesso entrambi gli sposi hanno una occupazione lavorativa e reddito proprio, e se vogliono una casa di proprietà accenderanno un mutuo salvando le finanze del papà-patrimonial di turno.
 Entrando nel dettaglio, il costo del catering per il banchetto può oscillare tra gli 80 e 200 euro a persona; il servizio fotografico completo dai 1.500 ai 3.000 euro; un buon servizio di make-up per la sposa e le donne della cerchia più ristretta (madre della sposa, sorelle e testimoni) dai 200 ai 400 euro a testa; un bouquet da sposa sui 300 euro; la torta nuziale all’incirca 400 euro, un’auto di lusso a noleggio 500 euro, e così via. Da Nord a Sud, poi, il costo medio di un matrimonio è inversamente proporzionale alla ricchezza media delle rispettive aree geografiche, nel senso che laddove il PIL pro capite è maggiore, si spende meno per gli sposalizi. Più precisamente 22.103 euro al Nord, 27.080 euro al Centro e 30.337 euro nel Sud Italia.
 E i destinatari della famigerata “partecipazione”, quanto dovranno spendere? Per risolvere questo secolare interrogativo, vengono in aiuto i numeri. Intanto, secondo un recente sondaggio del sito Matrimonio.com, per il 32.6% delle coppie la cifra ideale per il regalo è tra i 100€ e i 150€, per il 26.8% tra i 151€ e i 200€. Per i più dubbiosi, esiste sul web uno strumento assai utile, ossia la
 Cosa si aspettano di ricevere le coppie – Regalare oggetti di arredamento o elettrodomestici per arredare la casa è una tradizione che, in Italia, sta perdendo sempre più terreno. Il fatto è che, attualmente, 8 coppie su 10 che si sposano convivono prima delle nozze. In questo senso e, sapendo che il 20% delle coppie paga il matrimonio con il denaro ricevuto dagli invitati, il desiderio della maggior parte delle coppie è che il regalo sia proprio questo. In particolare, il 17.1% non si sbilancia e afferma che vorrebbe ricevere la cifra che faccia sentire più a proprio agio gli invitati. In generale, per conoscere la cifra ideale da regalare agli sposi la linea guida più diffusa è che essa debba coprire, come minimo, il costo del menù, che è di solito una
 informazione riservata (ma non proprio impossibile da scoprire, con un po’ di lavoro di intelligence). Anche in questo caso, i numeri vengono in aiuto: se il costo medio di un matrimonio in Italia è di 26.000 euro euro (compreso il viaggio di nozze) e il numero medio di invitati è di 109 (fonte: matrimonio.com), ogni invitato “costa” 238 euro circa, e se escludiamo il solo viaggio di nozze – che ha un valore medio di 5.000 euro e di solito si regola con una lista a parte – il “regalo in busta” o in oggetti di pari valore si aggira mediamente intorno ai 200 euro. Testimoni e parenti stretti esclusi, ovviamente, poichè si presume che faranno regali più impegnativi.

 Dal contesto descritto finora, è possibile riassumere che i rapporti familiari sono sempre più articolati e complessi da gestire, e che c’è una basso ricorso agli strumenti per la gestione del passaggio generazionale. Oggi più che mai, pertanto, c’è un grande spazio di consulenza professionale che porti avanti l’importanza di una corretta pianificazione successoria e la conseguente necessità di un supporto specialistico per la gestione del passaggio generazionale del proprio patrimonio. Pianificare correttamente (e in tempo) la futura trasmissione del patrimonio, infatti, consente di evitare una eccessiva frammentazione del proprio patrimonio immobiliare e aziendale in presenza di più eredi legittimi generati da diversi matrimoni e, conseguentemente, di generare eventuali liti tra gli eredi. Inoltre, la pianificazione patrimoniale consente di tutelare e proteggere persone che non sarebbero tutelate dalla legge in caso di premorienza in assenza di testamento (ad esempio conviventi more uxorio).
 Su tutto, in ogni caso, domina il processo di Successione, che è l’evento attraverso il quale più soggetti subentrano in tutti i rapporti giuridici in cui era titolare un’altra persona (c.d. de cuius). Gli eredi prendono il posto nei rapporti giuridici di carattere patrimoniale attivi e passivi facenti capo al defunto tranne per quanto riguarda i diritti personali che, come tali, si estinguono con la morte (come ad esempio l’usufrutto, il diritto di abitazione, la rendita vitalizia). La successione può essere di due tipi: legittima o testamentaria. La successione si definisce legittima quando l’eredità si devolve per legge, quindi non vi è esistenza di un testamento oppure, pur essendoci, è stato annullato a seguito di vizi presenti sullo stesso. Diversamente, la successione si definisce testamentaria (o testata) quando l’eredità viene devoluta a seguito di un testamento, stilato dal de cuius.
 Cosa prevede la legge italiana in merito alle imposte di successione, e come si posiziona il nostro Paese in un confronto internazionale? In base alla dichiarazione di successione presentata all’Agenzia delle Entrate competente, gli eredi sono obbligati in solido alla liquidazione delle corrispondenti imposte:

 Ma quali sono le aliquote previste dagli altri Paesi? Abbiamo visto come in Italia le imposte oscillano tra il 4% e l’8% a seconda del grado di parentela tra eredi e de cuius. Negli altri Paesi però le imposte sono ben più elevate. Infatti, si arriva ad applicare – in alcuni casi – anche una tassazione maggiore del 50%. Andando nello specifico, in Germania ad esempio le imposte di successione oscillano tra il 7 ed il 50%. In Gran Bretagna l’Inheritance Tax Act applica una tassazione del 40%, mentre in Francia l’aliquota varia dal 5 al 60%.

 a) il regime di Comunione legale, nel quale i beni acquistati durante il matrimonio, insieme oppure individualmente, entrano a far parte di un unico patrimonio comune ai due coniugi i quali, indipendentemente dall’apporto reale di ognuno, ne sono proprietari al 50%; sono esclusi dalla comunione i beni acquistati precedentemente al matrimonio e i beni personali acquistati da un coniuge per una successione o donazione e quelli acquistati reinvestendo il ricavato della vendita di beni personali.
 In base al primo regime (Comunione), in caso di morte di uno dei genitori la successione imputa il 50% al coniuge superstite e l’altro 50% a tutti i componenti superstiti, coniuge compreso, in parti uguali (salvo diverso utilizzo della quota disponibile da parte del testatore). In base al regime della separazione dei beni, invece, nel classico esempio di famiglia composta da quattro persone (due genitori e due figli) la morte di uno dei genitori fa aprire una successione che imputa il 33% a tutti i componenti superstiti, coniuge compreso (salvo diverso utilizzo della quota disponibile da parte del testatore).
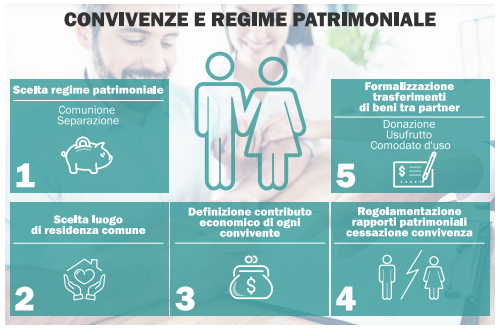 Dal punto di vista patrimoniale, nella famiglia di fatto manca una normativa assimilabile a quella dettata per i
 Dal punto di vista regolamentare, il contratto di convivenza deve essere redatto nella forma scritta, attraverso la stipula di un atto pubblico o con scrittura privata autenticata da un pubblico ufficiale, nel quale è possibile indicare il luogo di residenza della coppia, disciplinare l’uso della casa adibita a residenza comune, scegliere il
 La possibilità per i conviventi di adottare il regime patrimoniale della comunione dei beni implica che i beni comuni siano aggredibili da eventuali creditori nella sola misura del 50%. Per questo motivo il contratto deve essere pubblicizzato a norma di legge con iscrizione all’Anagrafe (entro 10 giorni dalla data della stipula). Naturalmente, anche nel caso della famiglia di fatto la
 l’unione con la sottoscrizione di un contratto di convivenza, non ha avuto la possibilità di optare per un regime di comunione o di separazione di beni, per cui le regole di divisione di un
 Questo accade perché le somme depositate si suppongono destinate a sopperire i bisogni comuni, e chi le ha depositate non può chiederne la restituzione, salvo pretendere il rimborso delle somme spese dall’altro convivente a titolo personale, ma solo entro il limite della quota del 50%, poiché ciascun cointestatario è in teoria titolare nella misura del 50% del rapporto di
 Infine, c’è un altro aspetto molto delicato da tenere in grande attenzione. Infatti, per l’Agenzia delle Entrate i due conviventi more uxorio sono considerati come dei perfetti estranei tra loro, e pertanto un elevato numero di bonifici bancari da un conto all’altro esporrebbe la coppia ad un rischio di accertamento fiscale da parte dell’Agenzia delle Entrate, la quale potrebbe voler accertare la natura dei bonifici al fine di scongiurare che gli stessi possano derivare da redditi non dichiarati.

 Purtroppo, in caso di
 quello precedente e chiudendo contestualmente il vecchio conto corrente. Ebbene, cosa succede se la coppia si separa? Se sono passati più di dieci anni, sarà impossibile richiedere alla banca gli estratti conto a ritroso fino all’operazione di originario versamento del saldo attivo personale – le banche sono obbligate alla conservazione per un massimo di 10 anni – e l’unico modo di risalire alla titolarità di quel denaro è il possesso dei vecchi estratti conto che, come è facile intuire, poche persone hanno l’accortezza di conservare per così tanto tempo.
 “comunione residuale” perché non consumato. Pertanto, per evitare una liquidazione del conto corrente cointestato al 50% con il coniuge B, A dovrebbe dimostrare che il denaro in esso versato è un bene “personalissimo”, cioè proveniente da somme di
 Per questo motivo la confusione patrimoniale per “via affettiva” genera in regime di comunione effetti a volte devastanti – si pensi al malcostume diffuso di
 C’è da dire che il denaro personalissimo detenuto nel conto cointestato e non consumato è destinato, al momento della separazione, alla comunione residuale, per cui sarà necessario prelevare da esso, prima della
 Fin qui i problemi che nascono nei conti correnti. Il regime di comunione dei beni, però, può produrre effetti fastidiosi anche in presenza di un conto corrente personale di un coniuge con delega all’altro coniuge. Serviamoci di un esempio pratico, e supponiamo che sul conto del coniuge A confluisca una somma derivante dall’eredità di uno dei suoi genitori. Ebbene, qualora su quel conto il coniuge B ha una delega ad operare, la
 Ma c’è di più. Infatti, nell’esempio considerato potrebbe accadere che tra la ricezione dell’eredità in denaro e il momento della separazione siano trascorsi molti anni, e che nel corso del matrimonio – per qualunque motivo – il conto corrente originario sia stato chiuso e la liquidità sia stata trasferita in un altro conto e, successivamente, investita in


 Tornando al ruolo del consulente patrimoniale al verificarsi delle
 – analizzare la posizione della coppia all’interno del suo ciclo di vita e individuare il tipo di unione;
 Più delicato è il
 matrimonio, che la legge considerale personale e che resta di proprietà esclusiva di ciascun coniuge (es. immobili acquistati o ricevuti in donazione prima del matrimonio, o avuti in eredità durante il matrimonio). L’immobile acquistato durante il matrimonio in regime di comunione, infatti, rientra nella c.d. “comunione immediata” anche se intestato solo ad uno dei due coniugi, a meno che quest’ultimo non dimostri che l’acquisto sia avvenuto con denaro generato prima del matrimonio.

 A prima vista, la questione sembra di facile soluzione: se hai concepito un figlio, e ne sei consapevolmente informato, ti devi assumere le tue responsabilità, e se non lo fai subito prima o poi un giudice ti obbligherà a farlo. Il problema, semmai, si pone quando l’uomo ignora del tutto sia di aver concepito un figlio, sia la circostanza che sia nato. In casi come questo – che di solito ispirano graziose commedie hollywoodiane – non è semplice trovare una soluzione, sia dal punto di vista etico che, soprattutto, giuridico-patrimoniale.

 volontà del padre al momento della nascita, sulla scorta di alcune domande che generano le risposte più disparate. E quindi, escludendo i casi di piena consapevolezza del concepimento o della concreta possibilità-probabilità che sia accaduto, un uomo è obbligato a riconoscere un figlio del quale sconosceva sia il concepimento che l’esistenza? Non è un atto di aperta discriminazione andare in modo così brutale contro la sua volontà? E poi, in particolare, se egli è obbligato a riconoscerlo, che effetti scaturiscono sul patrimonio allorquando tale circostanza si manifesta dopo anni di completa ignoranza del fatto?
 Ritornando all’Italia, un fatto di cronaca abbastanza recente ha evidenziato il problema sotto una veste ancora più interessante. In breve, una coppia italiana aveva creato degli embrioni e li aveva lasciati in conservazione criogenica, con l’obiettivo di impiantarli in un momento successivo tramite la
 Tale decisione del tribunale, che regala al figlio una coppia genitoriale già separata e, probabilmente, litigiosa, si fonda sulla norma secondo cui “il consenso può essere revocato fino alla fecondazione dell’ovocita”, per cui non si ha alcuna possibilità di revocare il consenso dopo che la fecondazione sia avvenuta e, nonostante una separazione coniugale generalmente ha il risultato di scoraggiare qualunque ipotesi di condivisione di alcunchè, il “padre involontario” dovrà assumere la paternità e tutti i relativi obblighi economici e morali verso quel bambino nato a distanza di anni dallo scioglimento del matrimonio.

 Attualmente, l’Ordinamento italiano riconosce ai figli naturali la medesima posizione giuridica dei figli legittimi, ma mentre per i figli naturali è necessario il riconoscimento della paternità (art. 269 del Codice Civile), per i figli legittimi esiste una sorta di automatismo. In ogni caso, il
 In Italia, com’è noto, non esiste un limite di età definito per legge, oltre il quale un figlio non ha più diritto di essere mantenuto dai genitori. In generale, dopo gli studi universitari, non è raro provvedere alla prole fino al trentesimo anno di età, e più genericamente fino al momento in cui un figlio non ha raggiunto l’indipendenza economica. Da una certa età in poi, però, grava sul figlio anche la prova di volersi “affrancare” economicamente dai genitori, e di mettere in atto concreti e regolari tentativi di fare ingresso nel mondo del lavoro. Diversamente, egli rischia di perdere il diritto al mantenimento in tutti quei casi in cui il genitore obbligato – raramente entrambi – chiede al tribunale di poter interrompere il sostegno economico al figlio non disabile nè affetto da patologie gravi, per evidente esaurimento della funzione alimentare.

 successive, una volta intervenuto il divorzio; tale intervallo di tempo può determinare risultati ampiamente differenti a seconda dell’assetto patrimoniale che è stato dato dalla coppia all’origine.
 La scelta del regime di separazione dei beni deve effettuarsi avendo ben presenti la normativa del Codice Civile relativa alla responsabilità per i debiti contratti dai coniugi. Infatti, secondo l’articolo 186, i beni della comunione sono destinati a soddisfare, in generale, tutti gli obblighi derivanti dalla loro gestione, ed in particolare le spese per il mantenimento della famiglia e per l’istruzione e l’educazione dei figli, nonchè ogni obbligazione contratta dai coniugi, anche separatamente, nell’interesse della famiglia e per qualsiasi ragione o finalità. Ne consegue che (articolo 189) i creditori di uno dei coniugi che non trovino capienza nel suo patrimonio individuale potranno soddisfarsi in via sussidiaria sui beni della comunione, oppure (articolo 190) potranno agire in via sussidiaria sui beni personali di ciascuno dei coniugi, nella misura della metà del credito, quando i beni della comunione non sono sufficienti a soddisfare i debiti su di essa gravanti.